公開日: 2026年8月21日
AI ラックの制約がメモリから放熱へ:TDP 1kW 超が部材構成にもたらす変化
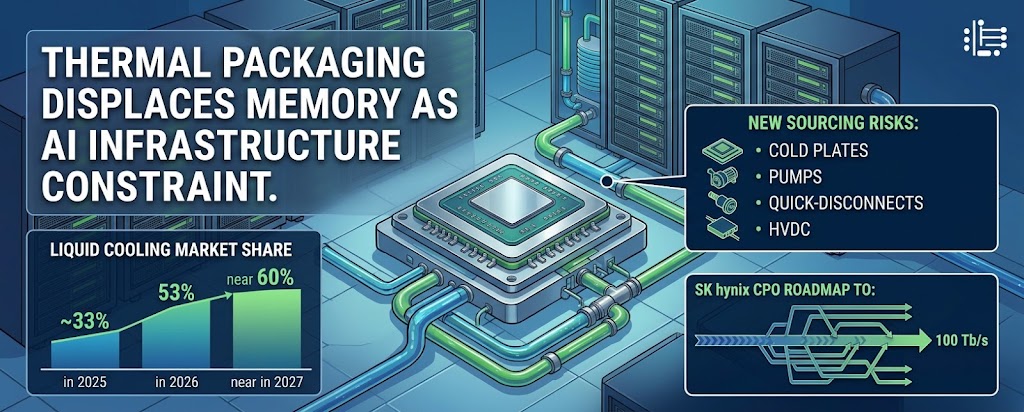
NVIDIA、AMD、Google の AI プロセッサ単体の TDP は 1kW を超え、ラック単位では数百キロワットに達しています。KAIST とソウル大学の研究者は今週、実装放熱を AI インフラ拡張の最大のボトルネックとして、性能向上より上位に位置づけました。液冷の普及率は 2025 年の約 33% から 2026 年 53%、2027 年には 60% 近傍まで上昇します。セカンダリ調達と産業機器 OEM にとって、この論点の帰着先は演算部品ではなく、コールドプレート、ポンプ、クイックカプラ、高圧直流給電部品の納期構造です。
この 2 年間、AI サーバ案件の生産計画はほぼ一点に集約されていました。メモリが確保できるかどうかです。HBM の割当、DDR5 の納期、エンタープライズ SSD の配分順位が、大半の BOM のクリティカルパスを構成してきました。
今週の公開議論は、その前提を境界まで押し出しました。
制約条件の位置が移動しています。 NVIDIA、AMD、Google の AI プロセッサ単体の TDP はいずれも 1kW を超え、ラック単位のシステム消費電力は数百キロワットの領域に入りました。ソウル大学の金成東教授は、業界が現在は性能向上よりも熱管理を優先していると指摘しています。この発言の重みは順序そのものにあります。放熱の重要性が高まったのではなく、放熱が他のすべてを成立させる前提条件になったという整理です。
KAIST の金正浩教授は、問題の所在を 3D 積層に置いています。積層が高くなるほど熱流束は集中し、放熱経路は長くなります。同教授の研究室では HBM Design AI Agent を用いて放熱構造の探索を行っており、手作業の試行錯誤に代えて AI による設計自動化とデジタルツインを充てる方向です。手段の選択自体が難度の水準を示しています。
数値上の三つの座標
- 単体 TDP が 1kW 超:NVIDIA、AMD、Google のフラッグシップ AI シリコンはいずれもこの線を越えています。
- ラックあたり数百キロワット:1 ラックの消費電力が従来型の小規模データセンター全体に近づいています。
- 液冷普及率は 2025 年約 33% → 2026 年 53% → 2027 年 60% 近傍:2 年で倍増し、変曲点はすでに通過しています。
調達上の含意が最も直接的なのは三番目です。33% から 53% への移行は、2026 年の新規ラック設計において液冷が選択肢ではなく多数派になることを意味します。空冷を既定前提とした見積テンプレートは、2026 年下期の案件で乖離が続きます。
部材構成の拡大
放熱が制約になった時点で、AI サーバ BOM のクリティカルパスは演算部品とメモリの外へ広がります。次の 4 分類は個別の納期管理対象です。
- コールドプレート:パッケージ寸法に紐づき、更新周期は GPU の世代交代に追随し、世代間の流用性は低い水準です。
- ポンプおよび冗長ポンプ群:要求される信頼性等級が高く、認定サプライヤの数は限られます。
- クイックカプラ:漏液リスクがラック停止に直結し、認定サイクルは長期です。
- 高圧直流給電部品:ラック電力が数百キロワット帯に入り配電アーキテクチャ自体が変化しており、ブスバーや保護部品が新規カテゴリとして加わります。
これらの部材に共通する性質は、単価は高くないものの、一点欠けると完成品を出荷できず、かつ従来の半導体商流の担当範囲外に置かれていることです。メモリ納期のみをクリティカルパスとする案件管理は、2026 年のラック案件には整合しません。
三つの緩和経路
CPO(コパッケージドオプティクス) は光トランシーバをプロセッサパッケージ内へ移し、銅配線を光信号に置き換えるもので、それ自体が熱対策となります。SK hynix は 8 月 20 日に Nature Electronics で CPO ロードマップを公表し、ノードあたり帯域 100 Tb/s 超、エネルギー効率 1 pJ/bit 未満、チップ間レイテンシ 10ns 未満という定量目標を示しました。対象は 2D 実装、2.5D インターポーザ、3D ヘテロジニアス集積に及びます。
STCO(システム・テクノロジー協調最適化) は単一部品の最適化ではなく、熱制約をシステム設計の前段に引き上げる考え方です。
新たなメモリ階層:HBF(積層 NAND)と HBS(積層 SRAM)が HBM と並行して登場する見込みです。サムスンの zHBM は HBM5 比で密度 10 倍、エネルギー効率 3 倍、熱抵抗 50% 超の低減をうたっています。
三経路に共通する課題は時間軸です。CPO のロードマップは実装世代を三段階にわたり、zHBM、HBF、HBS は次世代の製品系列に属します。いずれも 2026 年から 2027 年の生産日程を変えるものではありません。
供給側とのクロスチェック
併せて置くべき数値があります。半導体製造装置の納期はすでに 12 から 24 か月に伸びており、一般的なエッチングと成膜で 12 か月、ハイエンド後工程装置で 18 か月超、RF 電源で 24 か月です。放熱は設計で部分的に緩和できる課題ですが、先端実装の生産能力自体が装置納期の制約下にあるため、緩和経路の立ち上がり時期は同じ曲線に引かれます。
同じ週に、サムスンの HBM4 歩留まりは 2 月の量産開始時点の 60% 未満から約 80% へ改善し、6 兆ウォンの温陽 HBM 工場は 9 月着工が決まりました。歩留まり改善は 2026 年内に実現する部分で、工場の産出は 2029 年以降です。供給側の増分と放熱側の制約は、二つの異なる時間軸の上にあります。
実務上の読み
AI サーバ案件のボトルネック部材リストは、2026 年に構造的な変化を起こしました。メモリは依然として逼迫していますが、唯一のクリティカルパスではありません。BOM 上に個別の納期欄を持たないコールドプレート、ポンプ、クイックカプラ、高圧直流部品が、現時点で最も過小評価されているリスク分類です。
演算部品の納期のみをボトルネックとみなす生産計画の前提は、今週をもって成立しなくなりました。