发布日期: 2026年8月21日
AI 机架的约束从内存转向散热:单颗 TDP 突破 1kW 之后的料号结构变化
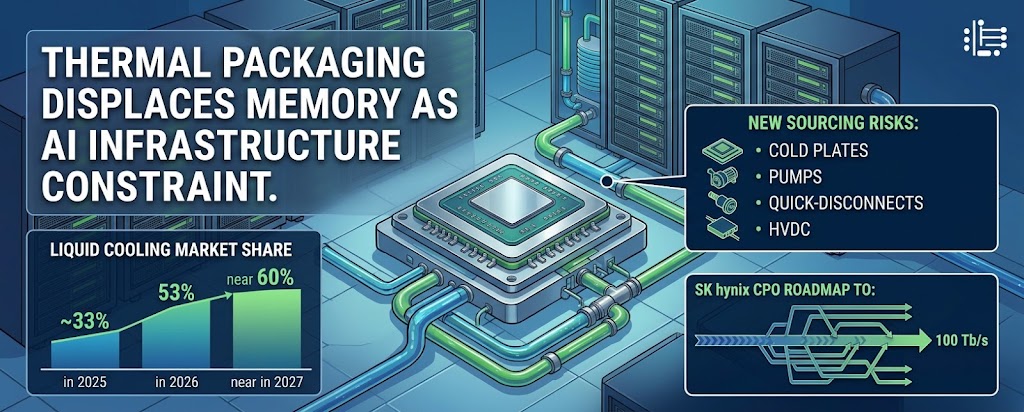
NVIDIA、AMD 与 Google 的单颗 AI 处理器 TDP 已越过 1kW,机架级系统进入数百千瓦区间。KAIST 与首尔大学的研究者在本周的公开表述中,把封装散热列为 AI 基础设施扩张的首要瓶颈,排序上已高于继续追求性能。液冷渗透率从 2025 年的约 33% 升至 2026 年的 53%,2027 年接近 60%。对散单与工业 OEM 而言,这条线索的落点不在算力件,而在冷板、泵、快接件与高压直流供电件的交期结构。
过去两年,AI 服务器项目的排产假设基本围绕一件事:内存拿不拿得到。HBM 配额、DDR5 交期、企业级 SSD 的分配顺位,构成了绝大多数 BOM 的关键路径。
本周的公开讨论把这个假设推到了边界。
约束条件已经换了位置。 NVIDIA、AMD、Google 的单颗 AI 处理器 TDP 均已超过 1kW,机架级系统的功耗进入数百千瓦区间。首尔大学的金成东指出,业界当前把热管理排在性能提升之前。这句话的分量在于排序本身:不是散热变重要了,而是散热成了决定其他一切能否落地的前置条件。
KAIST 的金正浩把问题指向 3D 堆叠。堆得越高,热流密度越大,散热路径越长。他在实验室里用一个 HBM Design AI Agent 做放热结构寻优,方向是以 AI 设计自动化与数字孪生替代人工试错。研究手段本身说明了难度量级。
数字层面的三个坐标
- 单颗 TDP 超过 1kW:NVIDIA、AMD、Google 三家的旗舰 AI 芯片均已跨过这条线。
- 机架数百千瓦:单机架功耗量级已接近传统小型数据中心整体。
- 液冷渗透率 2025 年约 33% → 2026 年 53% → 2027 年接近 60%:两年内翻倍,且拐点已过。
第三个数字对采购的意义最直接。渗透率从 33% 到 53%,意味着 2026 年新增的机架方案里,液冷已经是多数派而非选项。以风冷为默认前提的报价模板,在 2026 年下半年的项目里会持续失准。
料号结构的外扩
散热成为约束之后,AI 服务器 BOM 的关键路径不再只有算力件与内存。以下几类需要单独建交期档:
- 冷板(cold plate):与芯片封装尺寸绑定,换代周期跟随 GPU 换代,通用性低。
- 泵与冗余泵组:可靠性等级要求高,合格供应商数量有限。
- 快接件(quick-disconnect):漏液风险直接对应机架停机,认证周期长。
- 高压直流供电件:机架功率进入数百千瓦区间之后,配电架构本身在改,相关母线与保护器件属新增品类。
这些料的共同特征是:单价不高,但缺一件整机不能交付,且大多不在传统半导体渠道的覆盖范围内。以内存交期为唯一关键路径的项目管理方式,在 2026 年的机架项目上已经不成立。
三条技术缓解路径
CPO(共封装光学):把光模块搬进处理器封装,以光信号替代铜互连,本身就是降热方案。SK 海力士在 8 月 20 日于 Nature Electronics 发布的 CPO 路线图给出了量化目标:单节点带宽超 100 Tb/s、能效低于 1 pJ/bit、芯片间延迟低于 10ns,路线覆盖 2D 封装、2.5D 中介层与 3D 异质集成。
STCO(系统与技术协同优化):不在单点上抠性能,而是把散热约束前置到系统设计阶段。
新型存储层级:HBF(堆叠 NAND)与 HBS(堆叠 SRAM)预计与 HBM 并行出现。三星 zHBM 宣称较 HBM5 密度提升 10 倍、能效提升 3 倍、热阻降低 50% 以上。
三条路径的共同问题是时间。CPO 的路线图跨越 2D 到 3D 三个阶段,zHBM 与 HBF/HBS 属下一代产品序列,均不解决 2026 至 2027 年的实际排产。
与供给端的交叉
值得放在一起看的一组数字:半导体设备交期已拉长至 12 至 24 个月,常规刻蚀与薄膜沉积 12 个月,高端封测设备超 18 个月,射频电源 24 个月。散热是一个可以靠工程设计部分缓解的问题,但先进封装产能本身受设备交期约束,缓解路径的产能落地时点被同一条曲线拖住。
同一周内,三星 HBM4 良率由 2 月量产时的不足 60% 升至接近 80%,6 万亿韩元温阳 HBM 厂定于 9 月动工。良率改善是 2026 年内能兑现的部分,新厂产出落在 2029 年之后。供给侧的增量与散热侧的约束,处在两条不同的时间轴上。
落到实处的判断
AI 服务器项目的瓶颈料清单在 2026 年发生了结构性变化。内存仍然紧,但已不是唯一关键路径。在物料清单里没有独立交期档的冷板、泵、快接件与高压直流件,是当前最容易被低估的一类风险。
以算力件交期为唯一瓶颈的排产假设,从本周起不再成立。