2026年9月25日
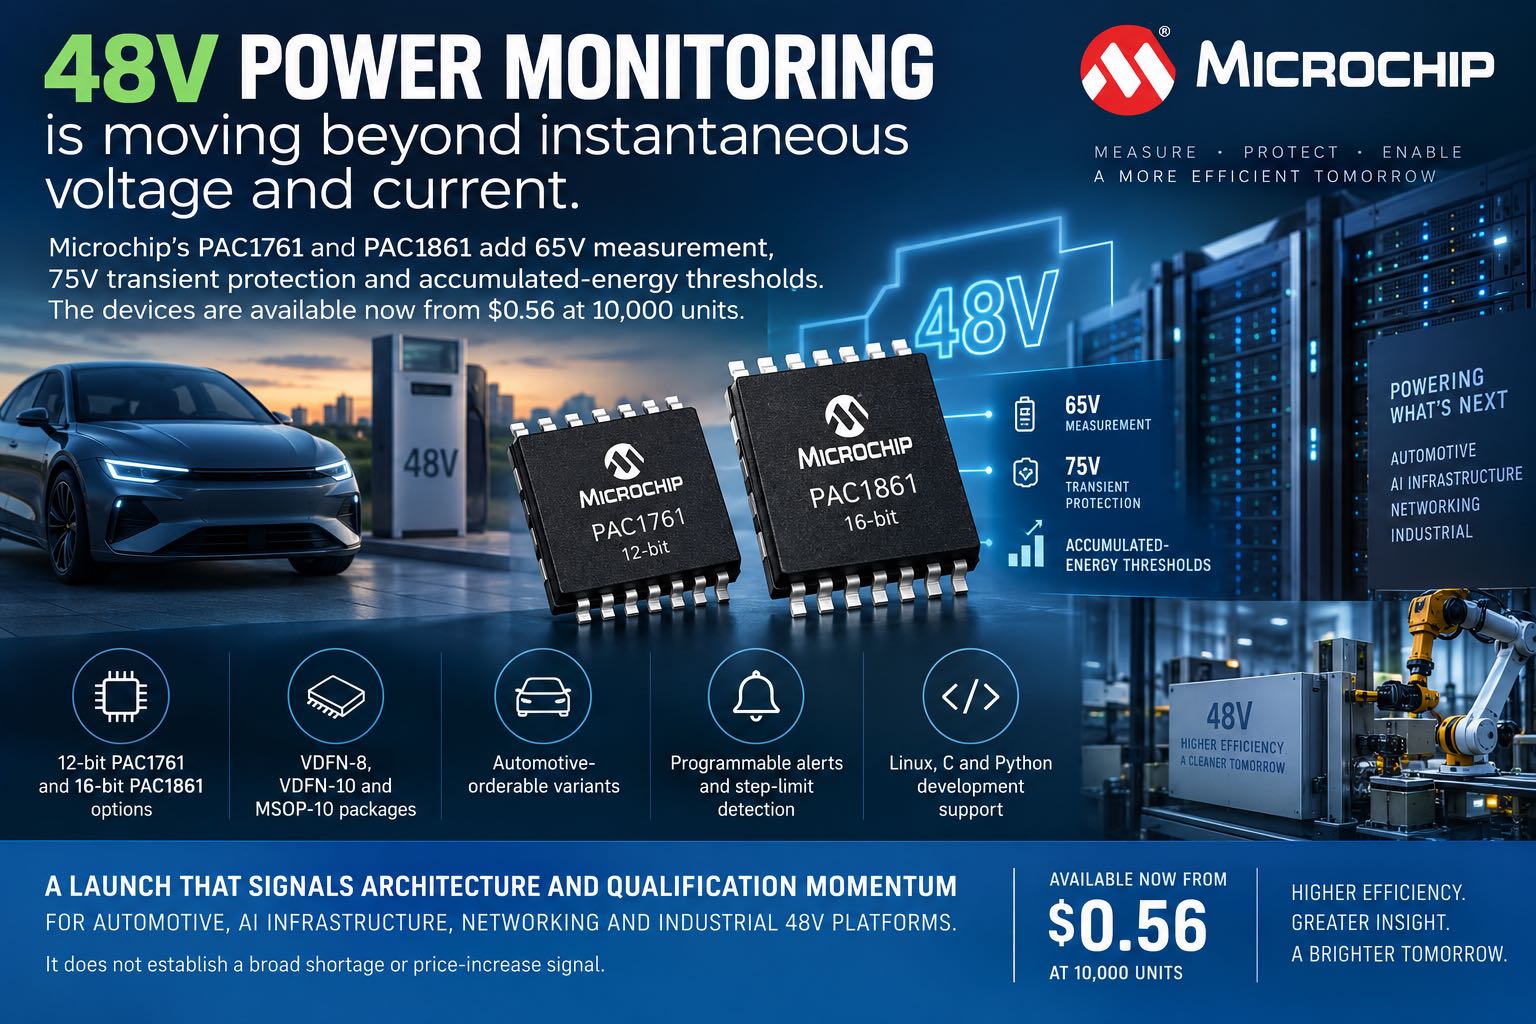
Microchip PAC1761/PAC1861、48V電源に65V測定余裕と累積エネルギー監視を追加
PAC1761/PAC1861は65V測定、75V過渡保護、累積エネルギー計測を統合します。対象は自動車、AIデータセンター、通信、産業、サーバー、PoEです。市場の焦点は不足ではなく、48Vプラットフォームの監視要件拡張です。
marketprocurementindustrialsupply-chain
続きを読む → インサイト
供給、調達、IC 流通の現場からの実務的な観察をお届けします。
2026年9月25日
PAC1761/PAC1861は65V測定、75V過渡保護、累積エネルギー計測を統合します。対象は自動車、AIデータセンター、通信、産業、サーバー、PoEです。市場の焦点は不足ではなく、48Vプラットフォームの監視要件拡張です。
2026年9月23日
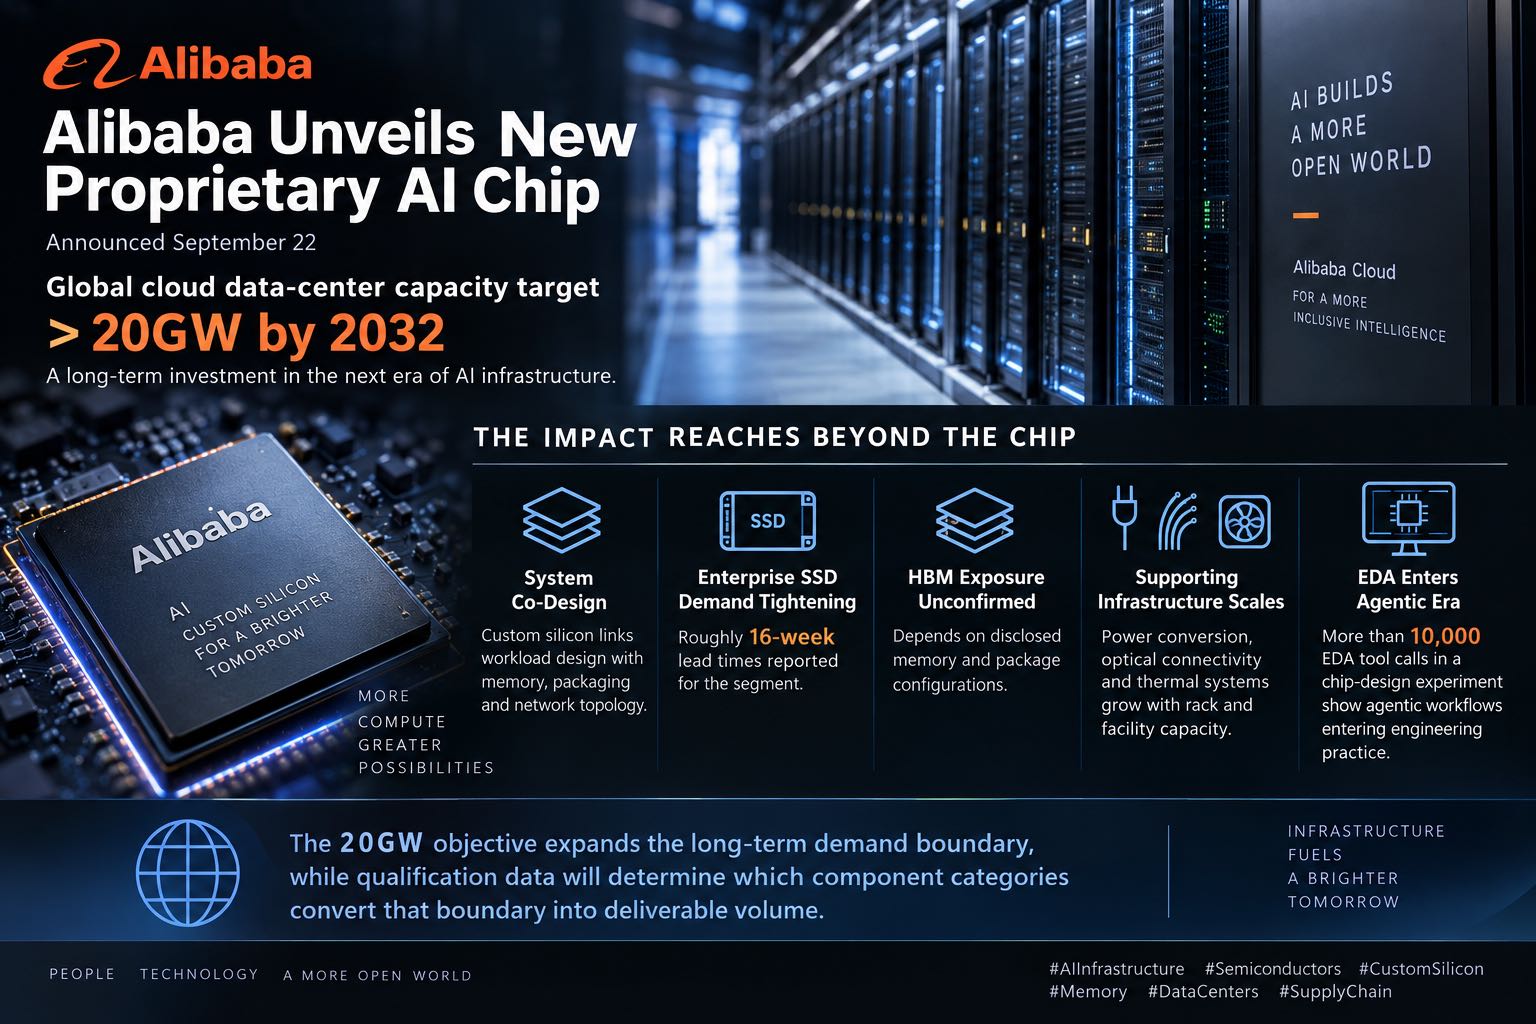
Alibabaは2026年9月22日、新しい自社AIチップと2032年までに20GW超のグローバルクラウド容量目標を発表しました。チップ、モデル、エージェントクラウド、データセンターを一体化する計画です。プロセス、HBM構成、パッケージ、量産パートナーは未開示であり、戦略需要と認定済み部品需要の区分が必要です。
2026年9月21日
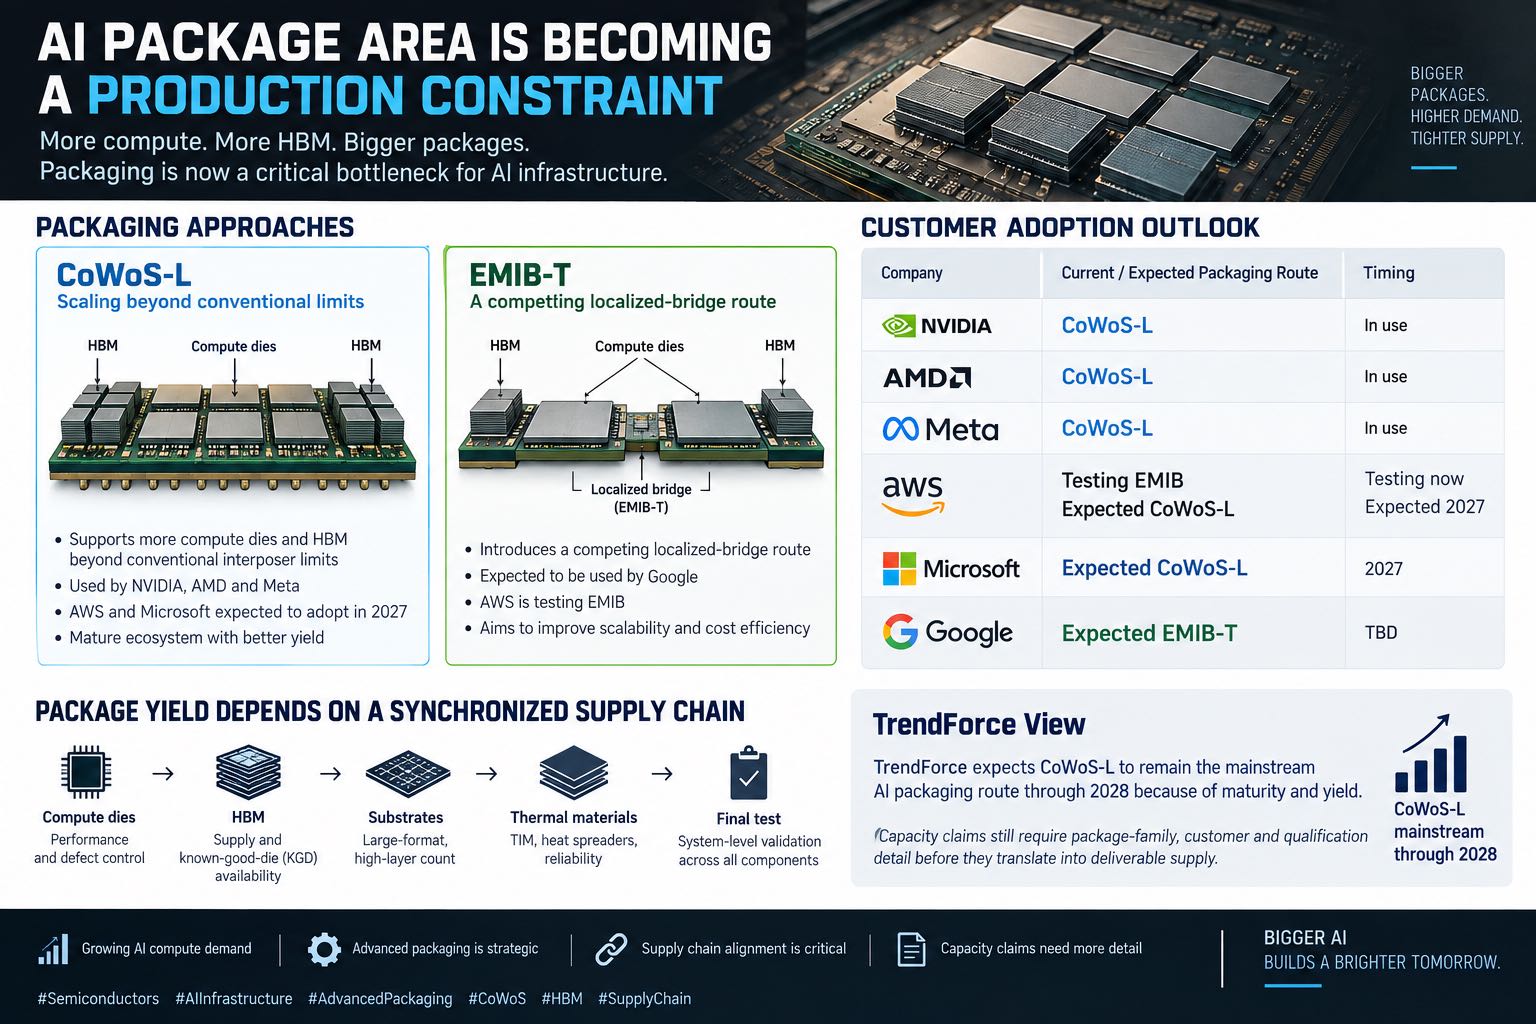
TrendForceは2026年9月18日、AIチップの大型化によりCoWoS-Sのシリコンインターポーザーが物理的限界に近づいていると指摘しました。CoWoS-Lは局所シリコンブリッジでより多くの計算ダイとHBMを統合します。EMIB-Tとの競争は、基板配線、歩留まり、熱設計、認定を含むシステム課題です。
2026年9月18日
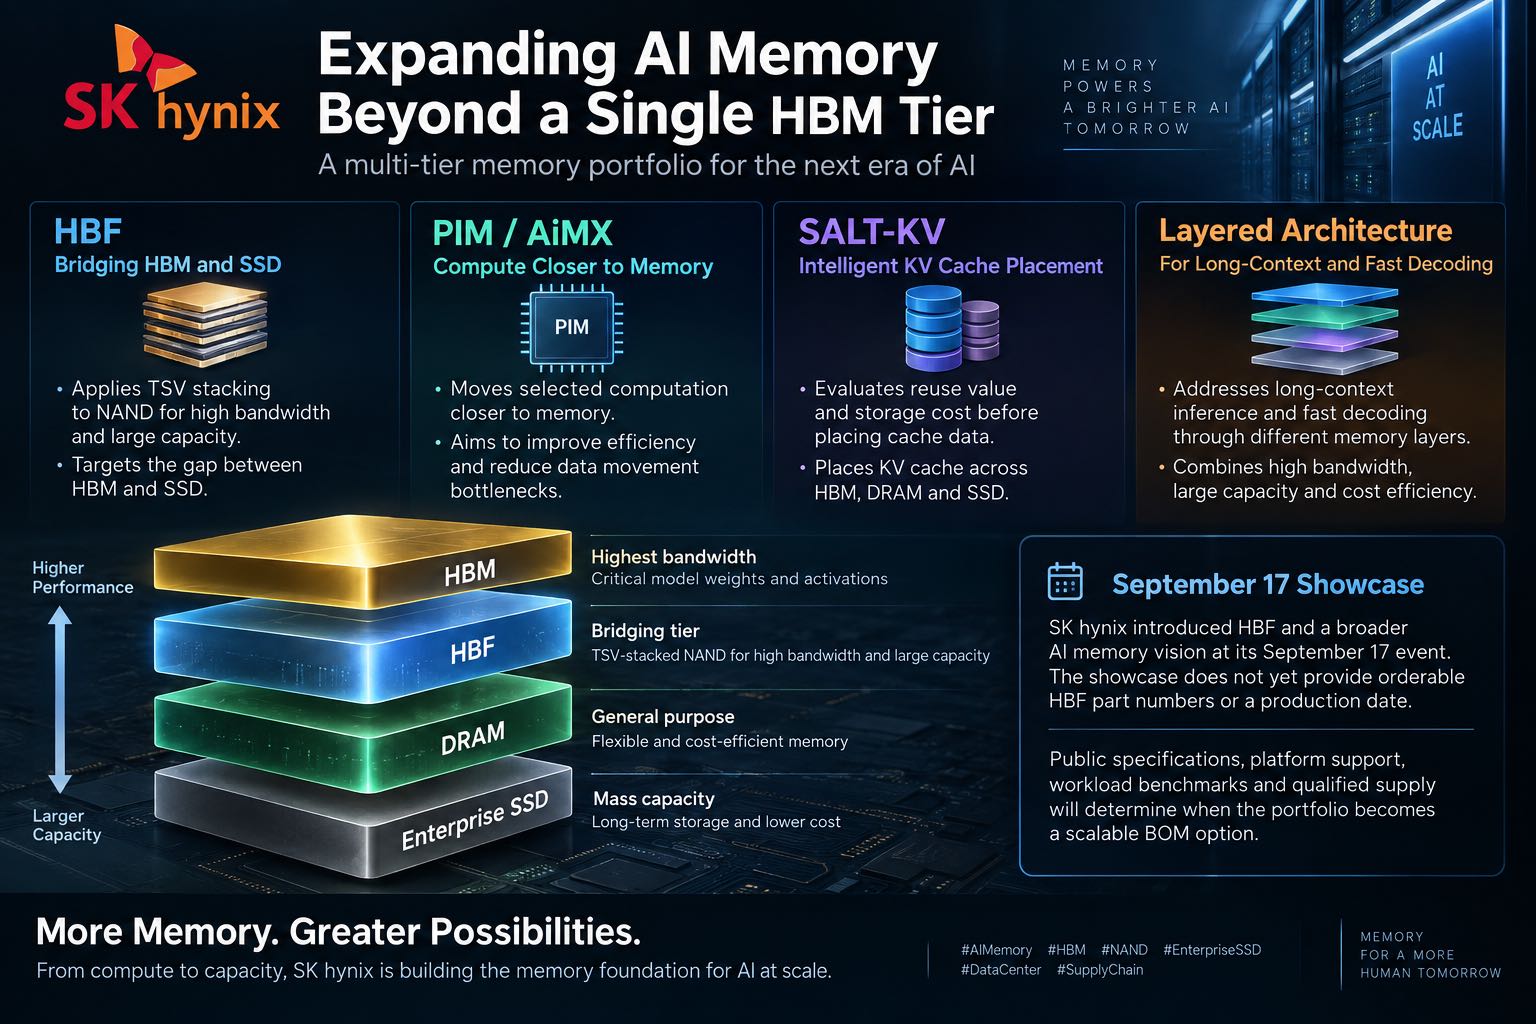
SK hynixはHBF、PIM/AiMX、SALT-KVを公開しました。長文脈、高速デコード、KV cache配置を異なるハードウェアとソフトウェア層に割り当てます。量産仕様、サーバー対応、実負荷ベンチマークが商用化の条件です。
2026年9月16日
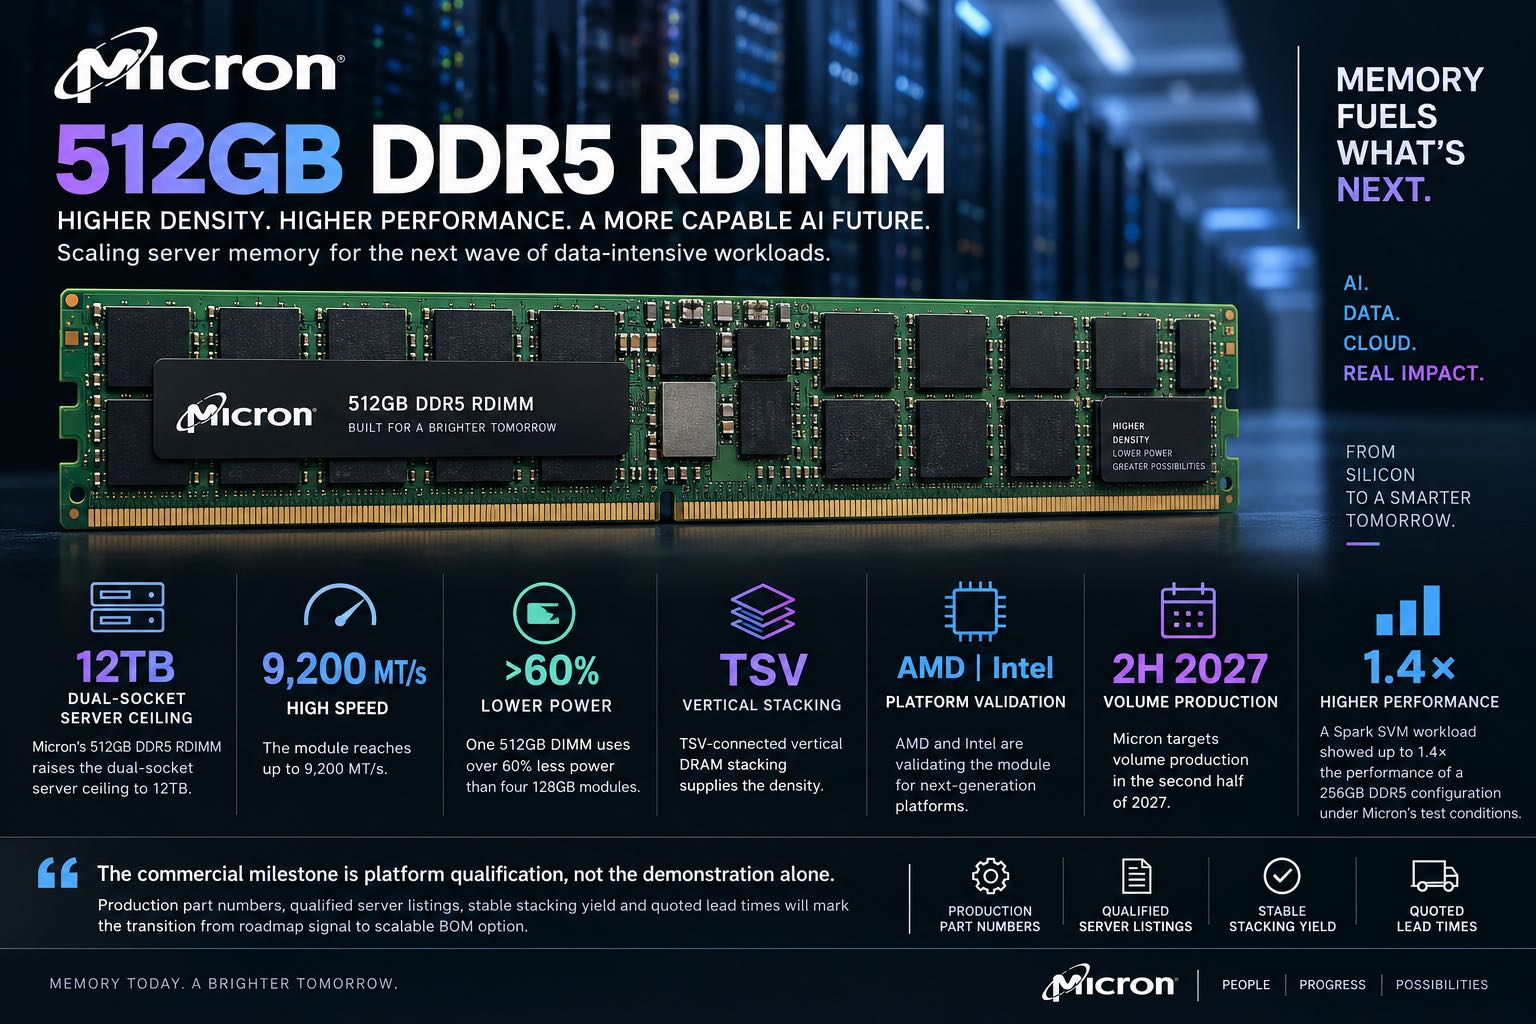
Micronは512GB DDR5 RDIMMを実証しました。最大9,200 MT/s、24スロットの2ソケットサーバーで12TBを構成し、128GBモジュール4枚比で消費電力を60%超削減します。AMDとIntelが検証中で、量産は2027年下期の予定です。
2026年9月14日
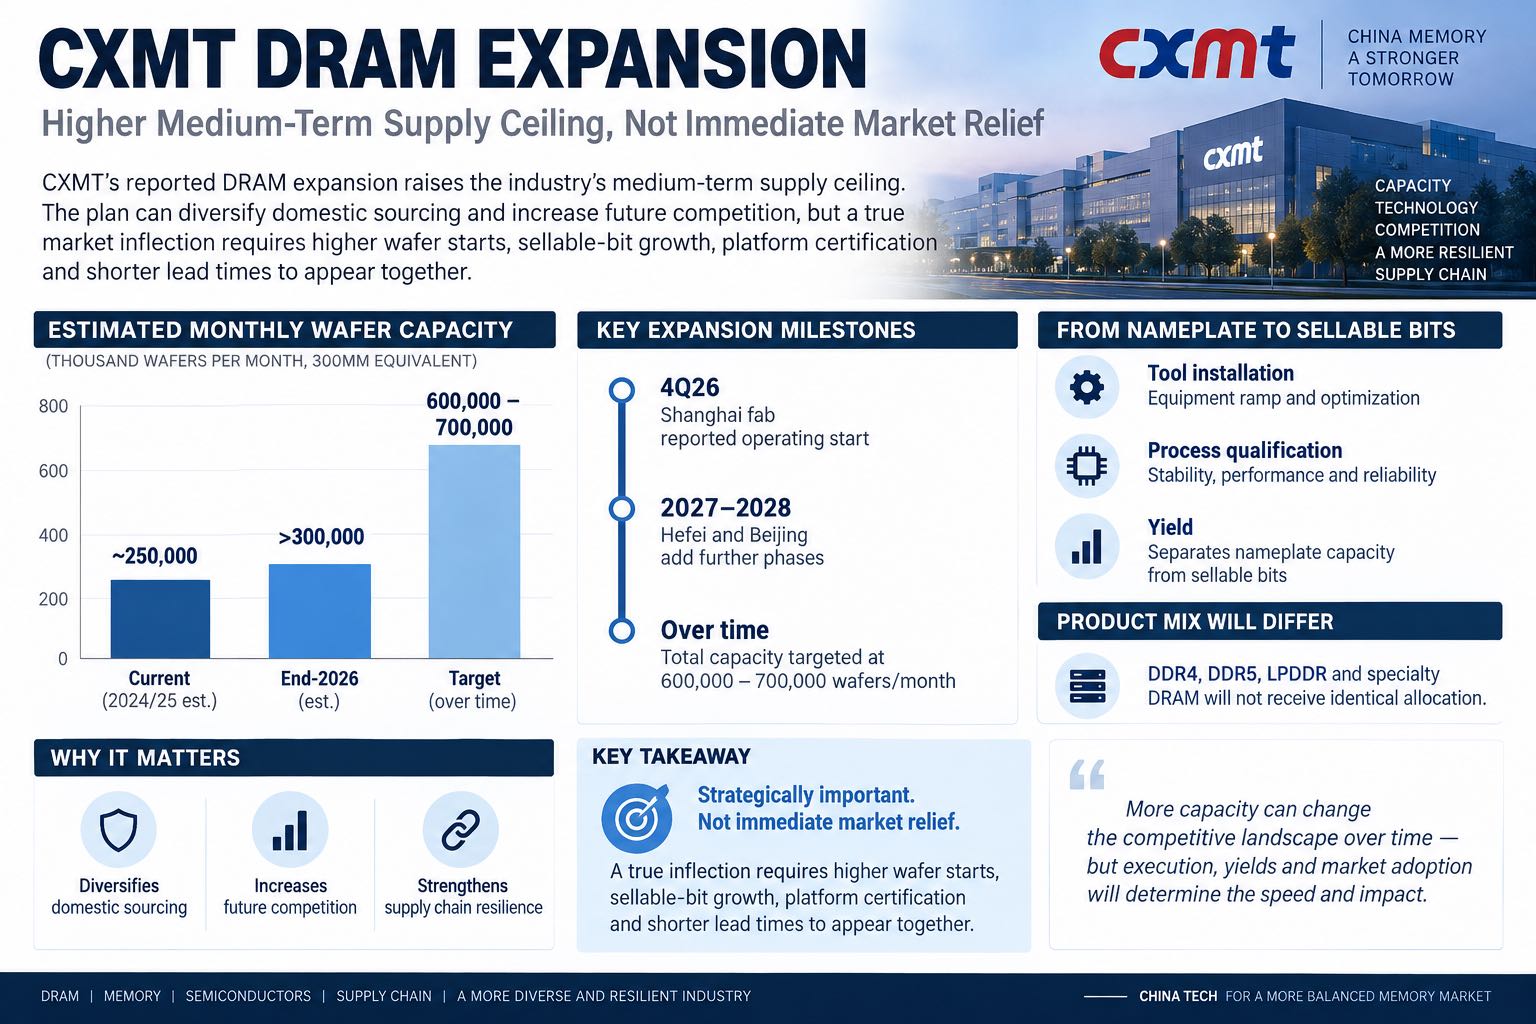
上海、合肥、北京の増産計画が報じられました。2026年末に月産30万枚超、長期では60万~70万枚を目指します。実効供給は装置、歩留まり、製品構成、顧客認定に依存します。
2026年9月11日
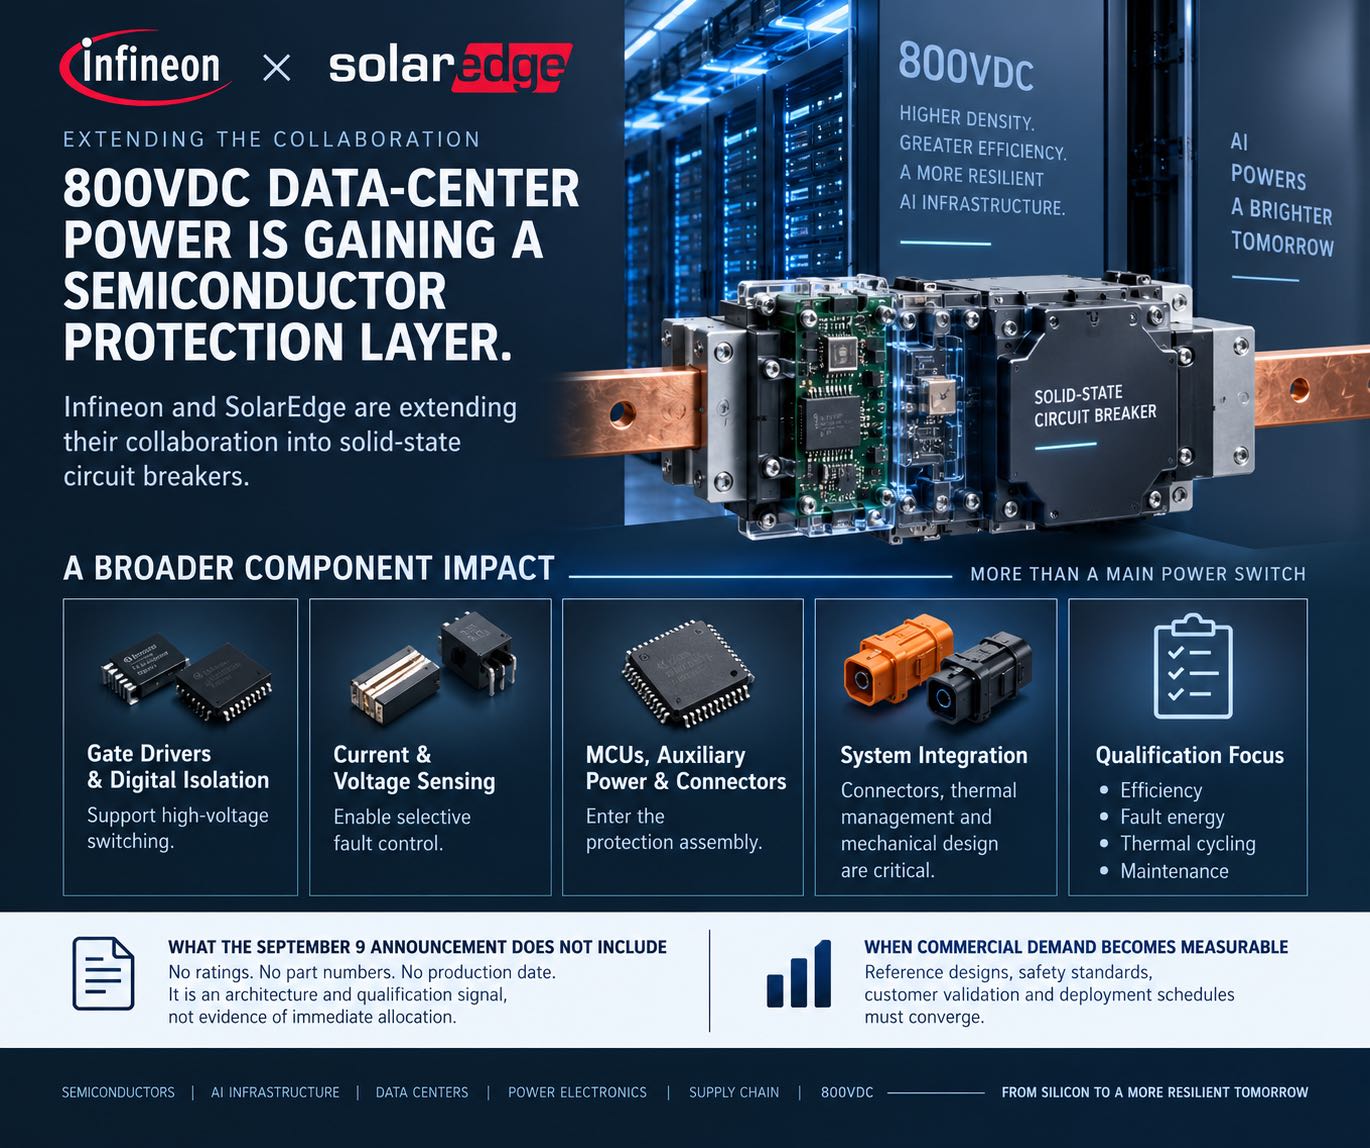
両社は固体変圧器の協業を変圧器とラック間の直流配電へ拡張しました。対象部品はパワー半導体、ドライバー、絶縁、検出、制御です。製品仕様と量産時期は未公表で、現段階は設計・認定情報です。
2026年9月9日
QualcommとAmazonはAWS向けカスタム推論シリコンを複数世代で共同開発します。最大1.6Tの光接続も同じ計画に含まれます。製品仕様、認定時期、導入数量は未公表で、現段階は長期設計方針の確認です。
2026年9月7日
CPU供給は第2四半期以降に改善し、2026年のノートPC出荷減少率予測は9.4%へ縮小しました。一方、CPU、DRAM、SSDのBOM比率は45%から68%へ上昇しました。供給リスクの中心は入手性から在庫、粗利益、価格転嫁へ移っています。
2026年9月2日
Samsungは2026年9月1日、HBM5とzHBMのロードマップ目標を公表しました。HBM5はHBM4E比約2倍、zHBMはHBM5比約8倍の性能を目標としています。これらは量産認定済み仕様ではなく、供給評価には歩留まり、先端パッケージ能力、熱設計、テスト能力、顧客認定の確認が必要です。
2026年8月31日
DiodesはElevATE Semiconductorを2.5億ドルの現金取引で買収しました。ElevATEは買収完了後12カ月で約5,000万ドルの売上寄与が見込まれ、Diodes内の製品ラインとして継続します。ATE向け高性能アナログ/ミックスドシグナルICが製品ポートフォリオに加わりますが、EOL、PCN、販売チャネル変更は公表されていません。
2026年8月28日
VIS 桃園 Fab 3 で8月27日夜に火災が発生し、200人超が避難しました。生産影響は未公表です。用力設備、仕掛品、納期、顧客出荷の四段階で確認基準を整理します。
2026年8月26日
MATCH 法案が上院の国防授権法案へ再度組み込まれつつあります。DUV 液浸露光と極低温エッチング装置の対中輸出禁止に加え、中国国内に設置済みの ASML 装置への保守提供も禁じる内容です。販売禁止は将来の増産能力を制約し、保守禁止は既設ラインの稼働率に作用します。中国の成熟ノードが担うのは汎用 MCU、アナログ、パワー、NOR、DDR4 であり、値上げと長納期の回避先として選ばれてきた品目と重なります。
2026年8月24日
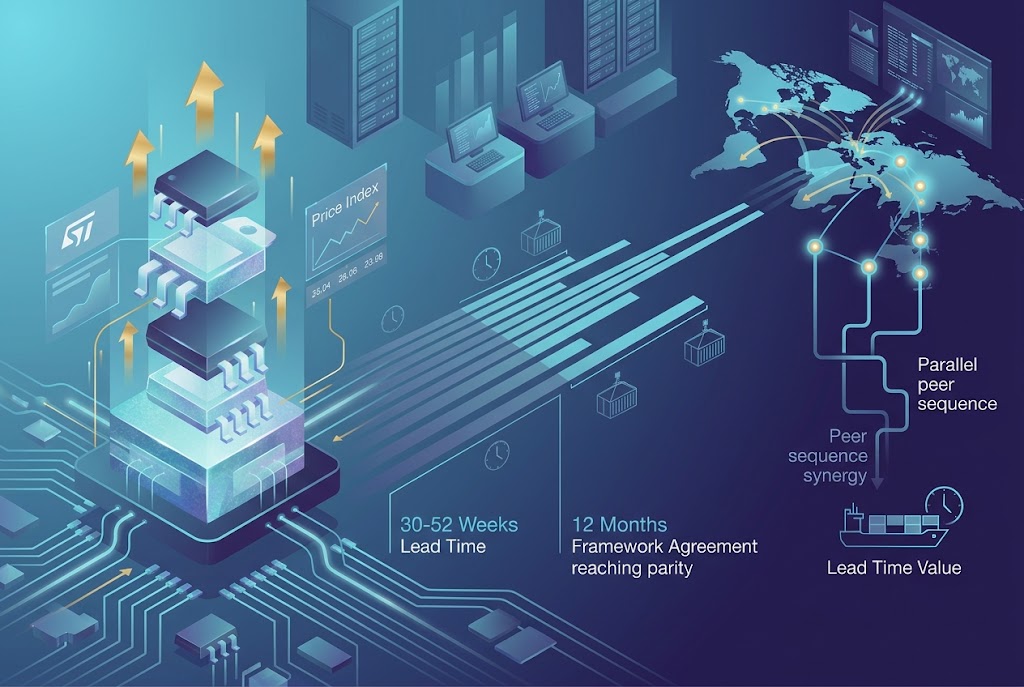
STMicroelectronics の年内3回目の値上げが2026年8月23日に発効しました。対象はパワー IC、汎用 MCU、NFC RF チップ、パワー半導体で、車載 MCU は累計 15〜20% の上昇です。同時期のパワーデバイス納期は総じて30週を超え、一部は52週に達しています。TI の12か月5回、NXP の8月1日発効 5〜15%、Infineon の7月 10〜20% と並べると、アナログ・パワー領域の価格改定は単一メーカーの動きからカテゴリ全体の動きへ移行しました。本稿では3回の改定周期、納期と価格の相互補強、そしてセカンダリ側で検証可能な対応基準を整理します。
2026年8月21日
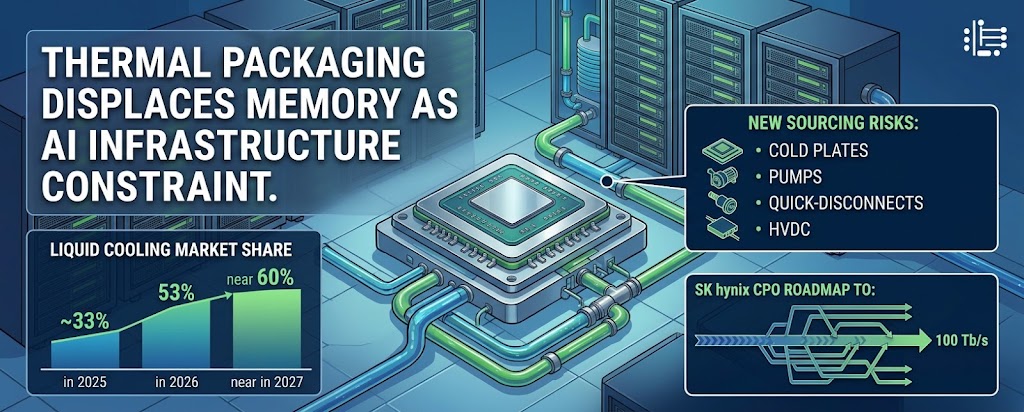
NVIDIA、AMD、Google の AI プロセッサ単体の TDP は 1kW を超え、ラック単位では数百キロワットに達しています。KAIST とソウル大学の研究者は今週、実装放熱を AI インフラ拡張の最大のボトルネックとして、性能向上より上位に位置づけました。液冷の普及率は 2025 年の約 33% から 2026 年 53%、2027 年には 60% 近傍まで上昇します。セカンダリ調達と産業機器 OEM にとって、この論点の帰着先は演算部品ではなく、コールドプレート、ポンプ、クイックカプラ、高圧直流給電部品の納期構造です。
2026年8月19日
2026年第2四半期、NAND Flash 上位5ブランドの合計売上は 688.7 億米ドル、前期比 77% 増となりました。マイクロンが 99.2% 増で3位へ浮上し、SK hynix グループは営業利益率が過去最高を記録しております。重要なのは伸び幅ではなく、その源泉がビット出荷ではなく ASP であった点でございます。仲介・現品の実務からご覧いただければ、これはどの需給予測よりも硬い材料でございます。メーカーは値上げを実際の利益として計上し終えており、第4四半期に値を緩める商業的な理由が消えました。同じ週、YMTC の 8-Plane QLC が量販流通に出たことで、国産セカンダリの議論に初めて引き合いを立てられる材料が加わっております。
2026年8月17日
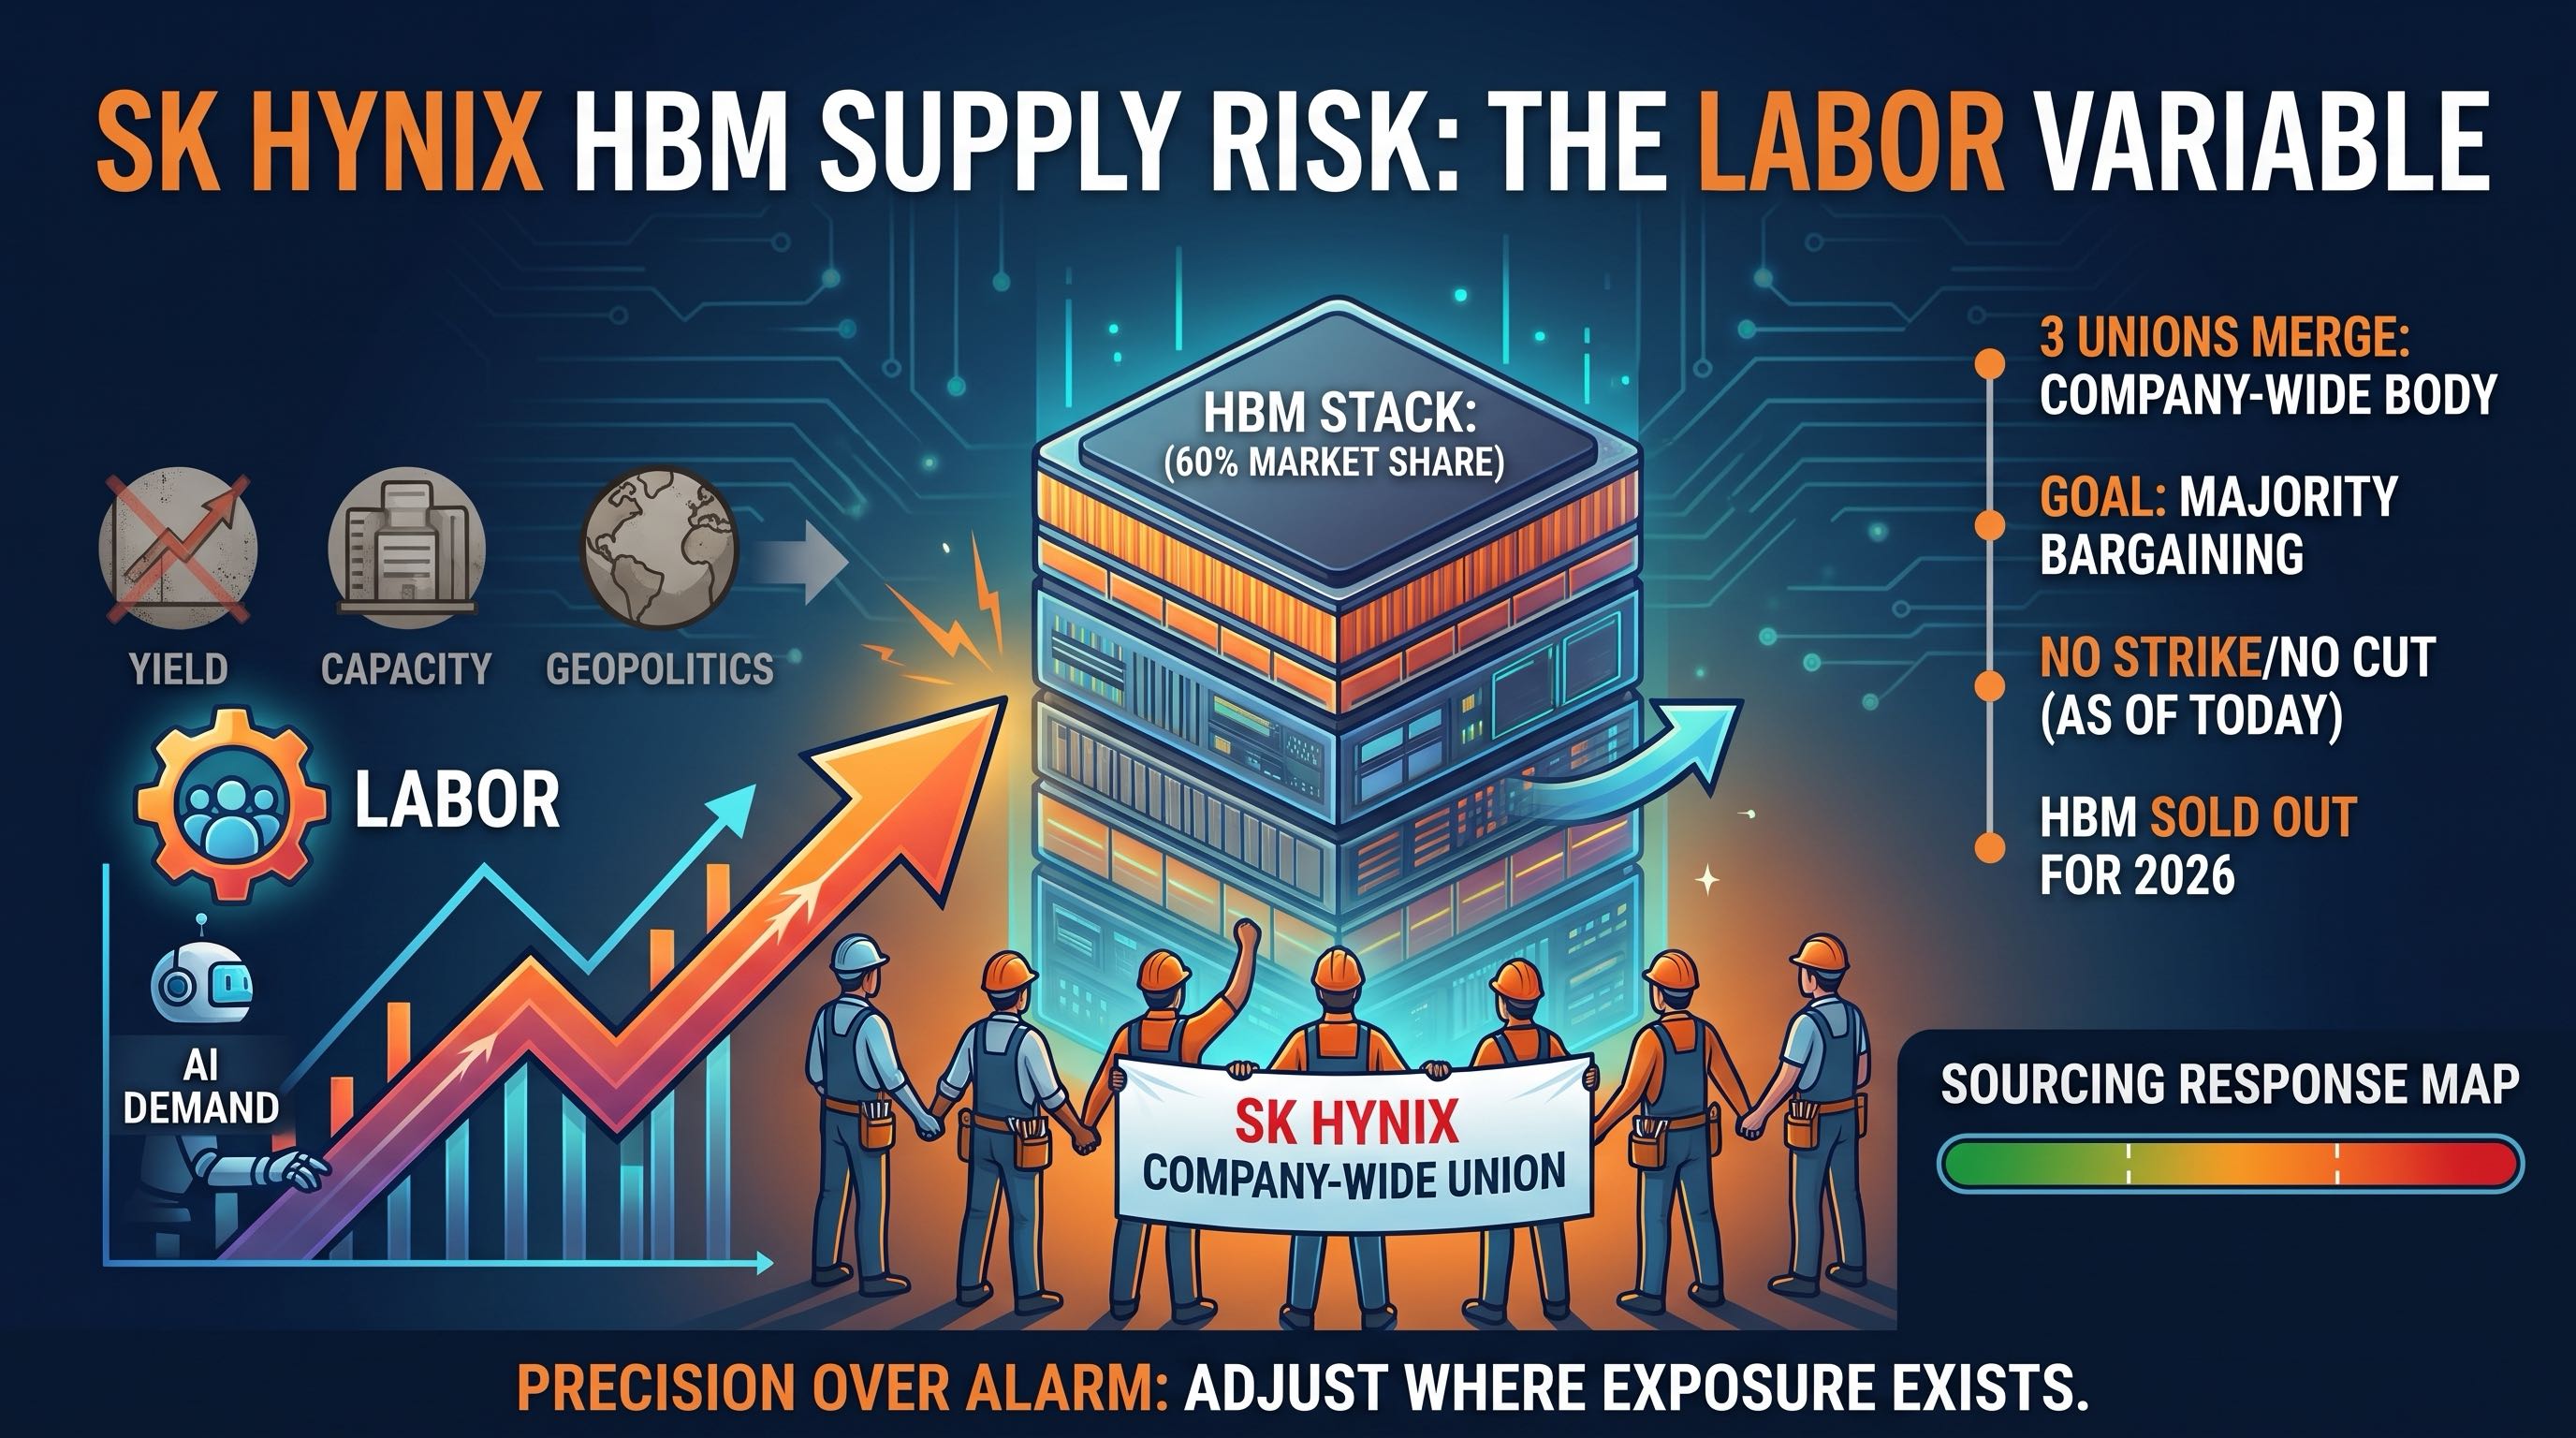
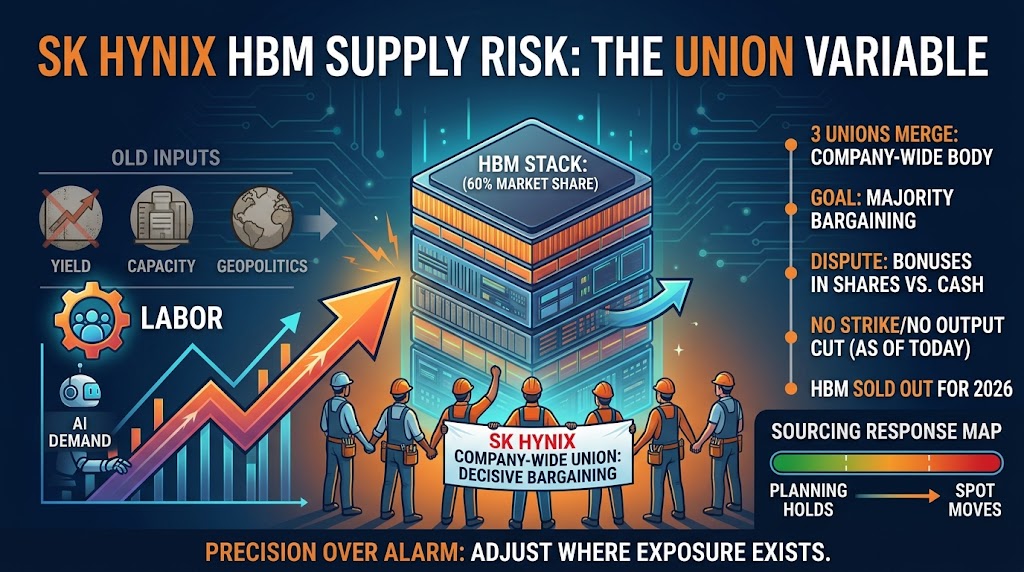
8 月 13 日、SK hynix の韓国従業員が分散していた3労組を単一の全社労組へ統合。賃金交渉の焦点は一点——会社側が賞与を現金でなく株式で払いたい、という点です。ストはまだありません。しかし世界最大の HBM メーカーが、配分逼迫のピークで初めて労使の戦線を開いた意味は小さくない。これは株価のノイズではなく、実需の供給テールリスクです。現品バイヤーの読み方、見るべき点、動くタイミングを分解します。
2026年8月14日
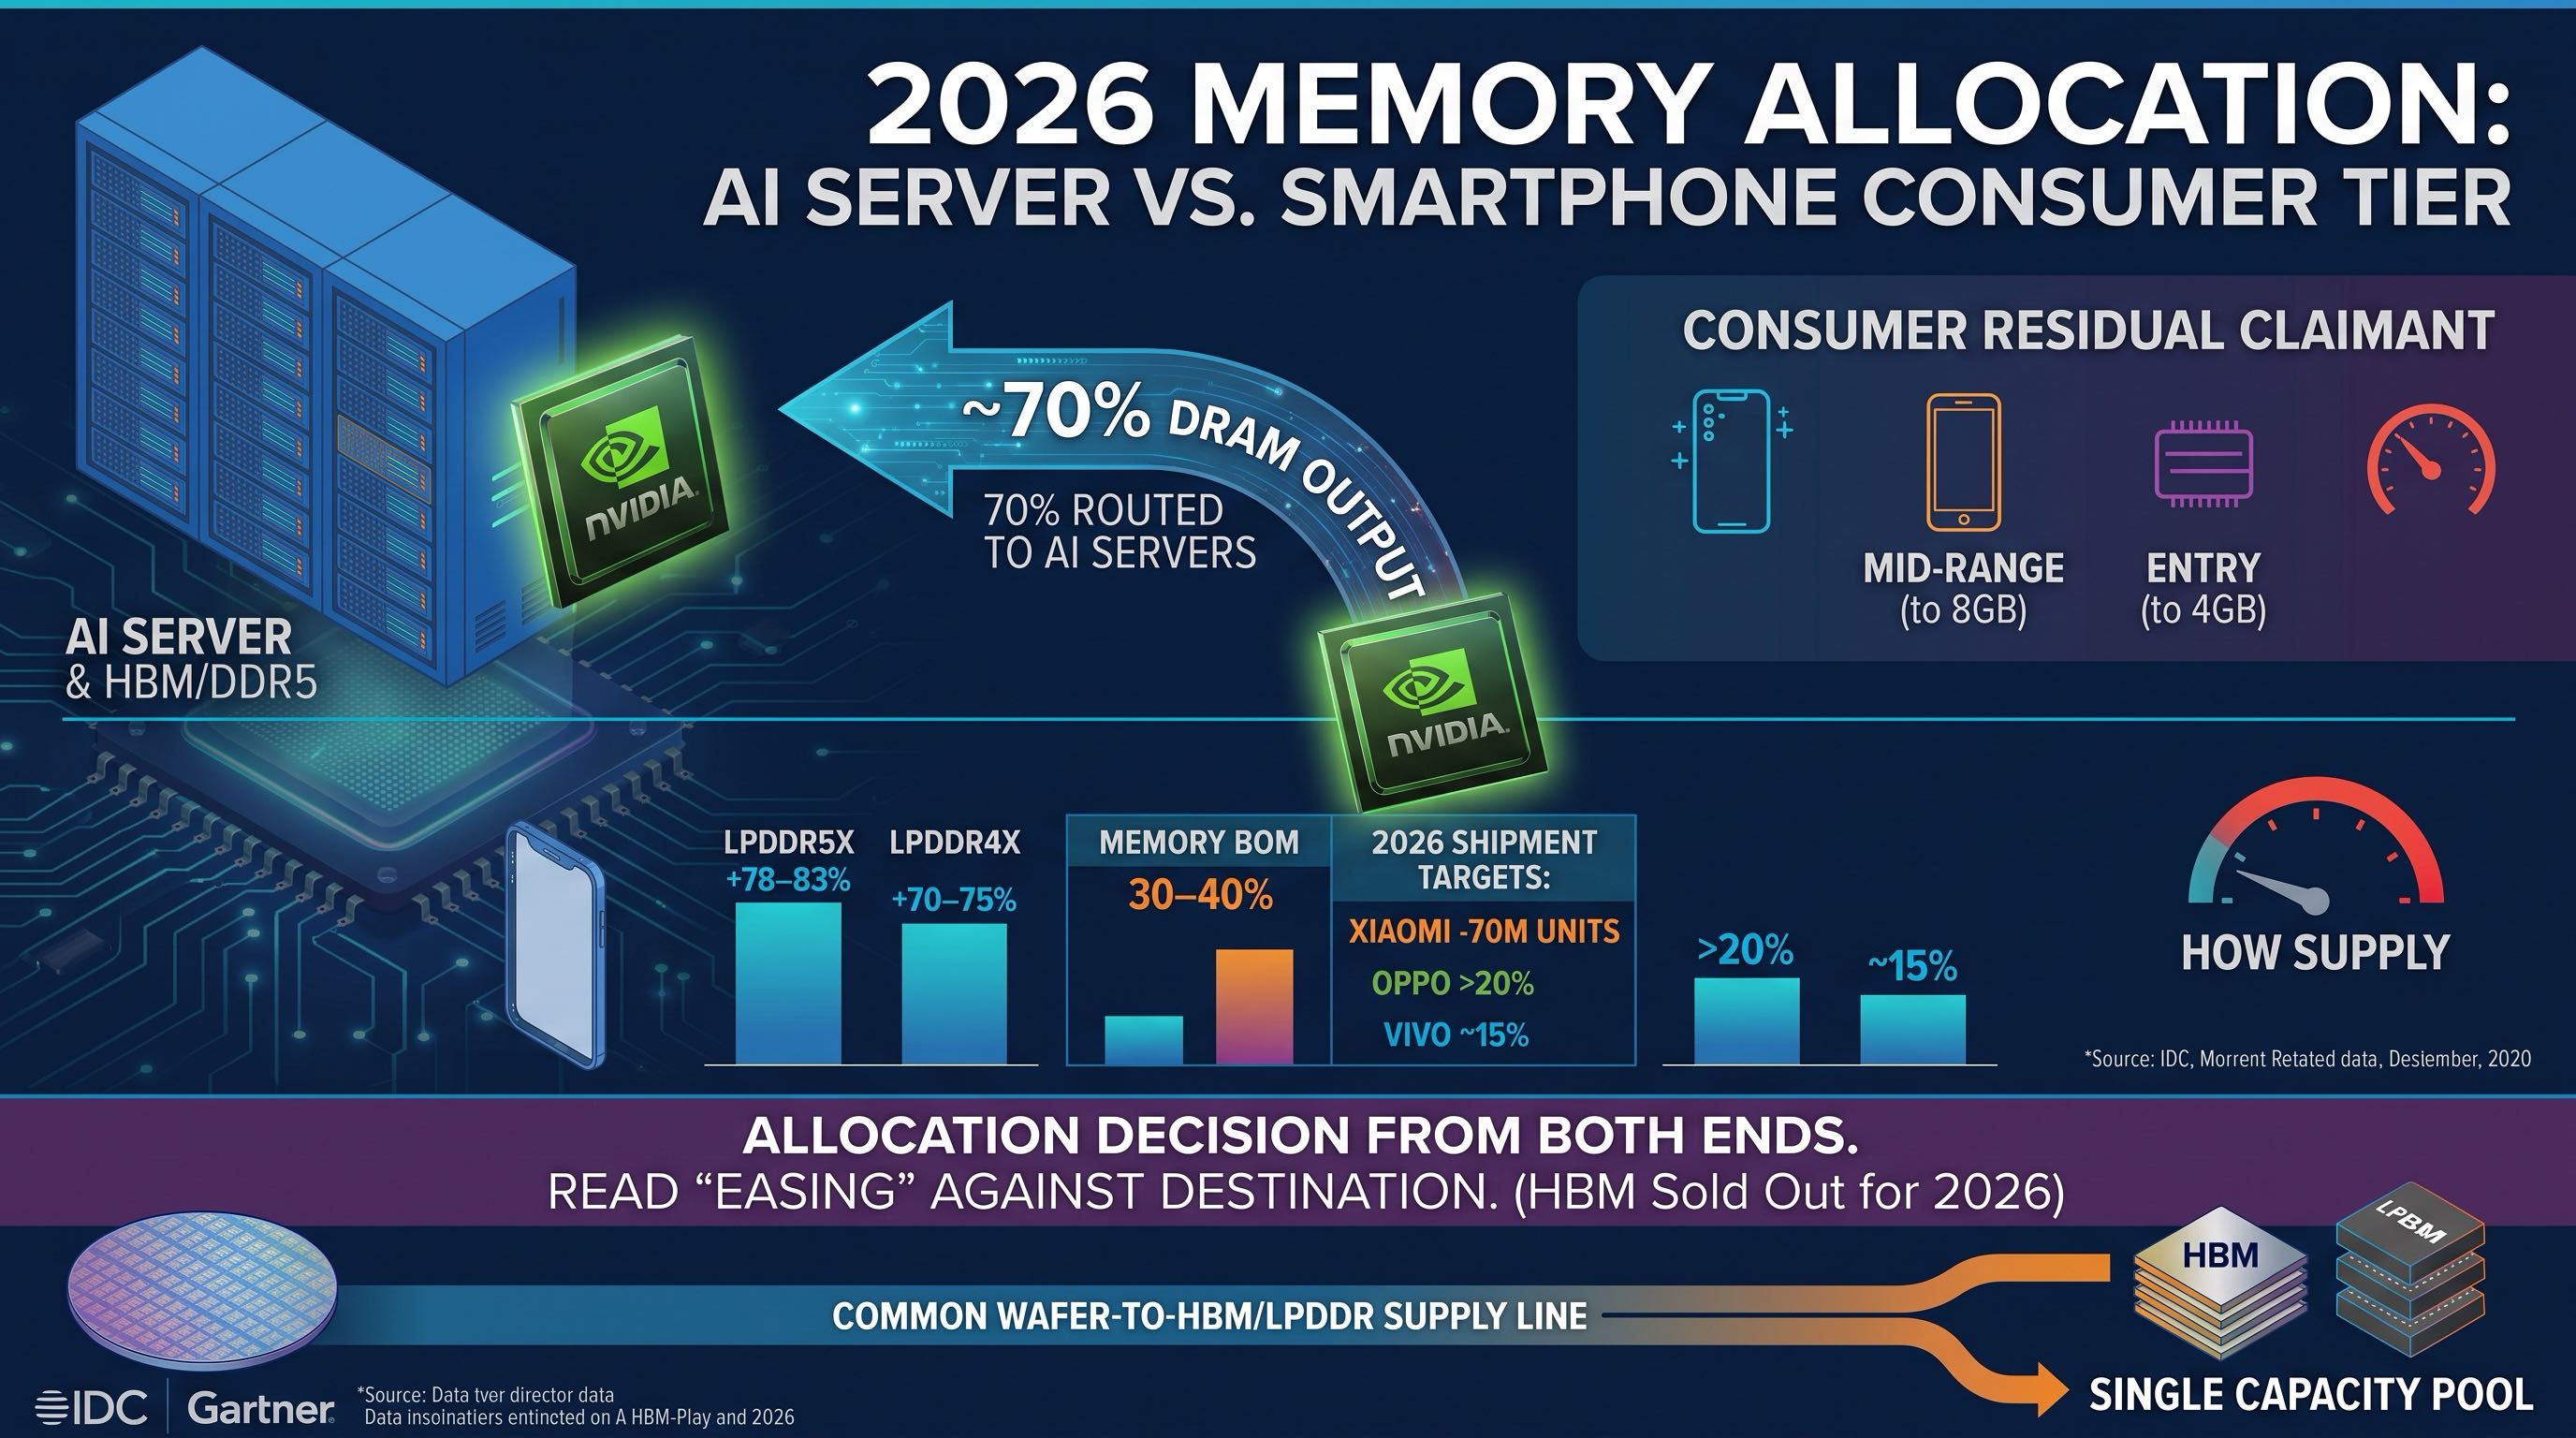
大手3社が DRAM 生産の約70%を AI サーバーへ振り向け、LPDDR5X は1四半期で約8割上昇、スマホメーカーは発注削減・スペック格下げ・エントリー層の切り捨てに動いています。これは消費者電機のサイクルではなく、HBM の配分争いの外部波及です。現品と消費者向け部品を扱うなら、配分・見積の規律・セカンダリの在庫窓口が、型番選定より重要になっています。
2026年8月10日
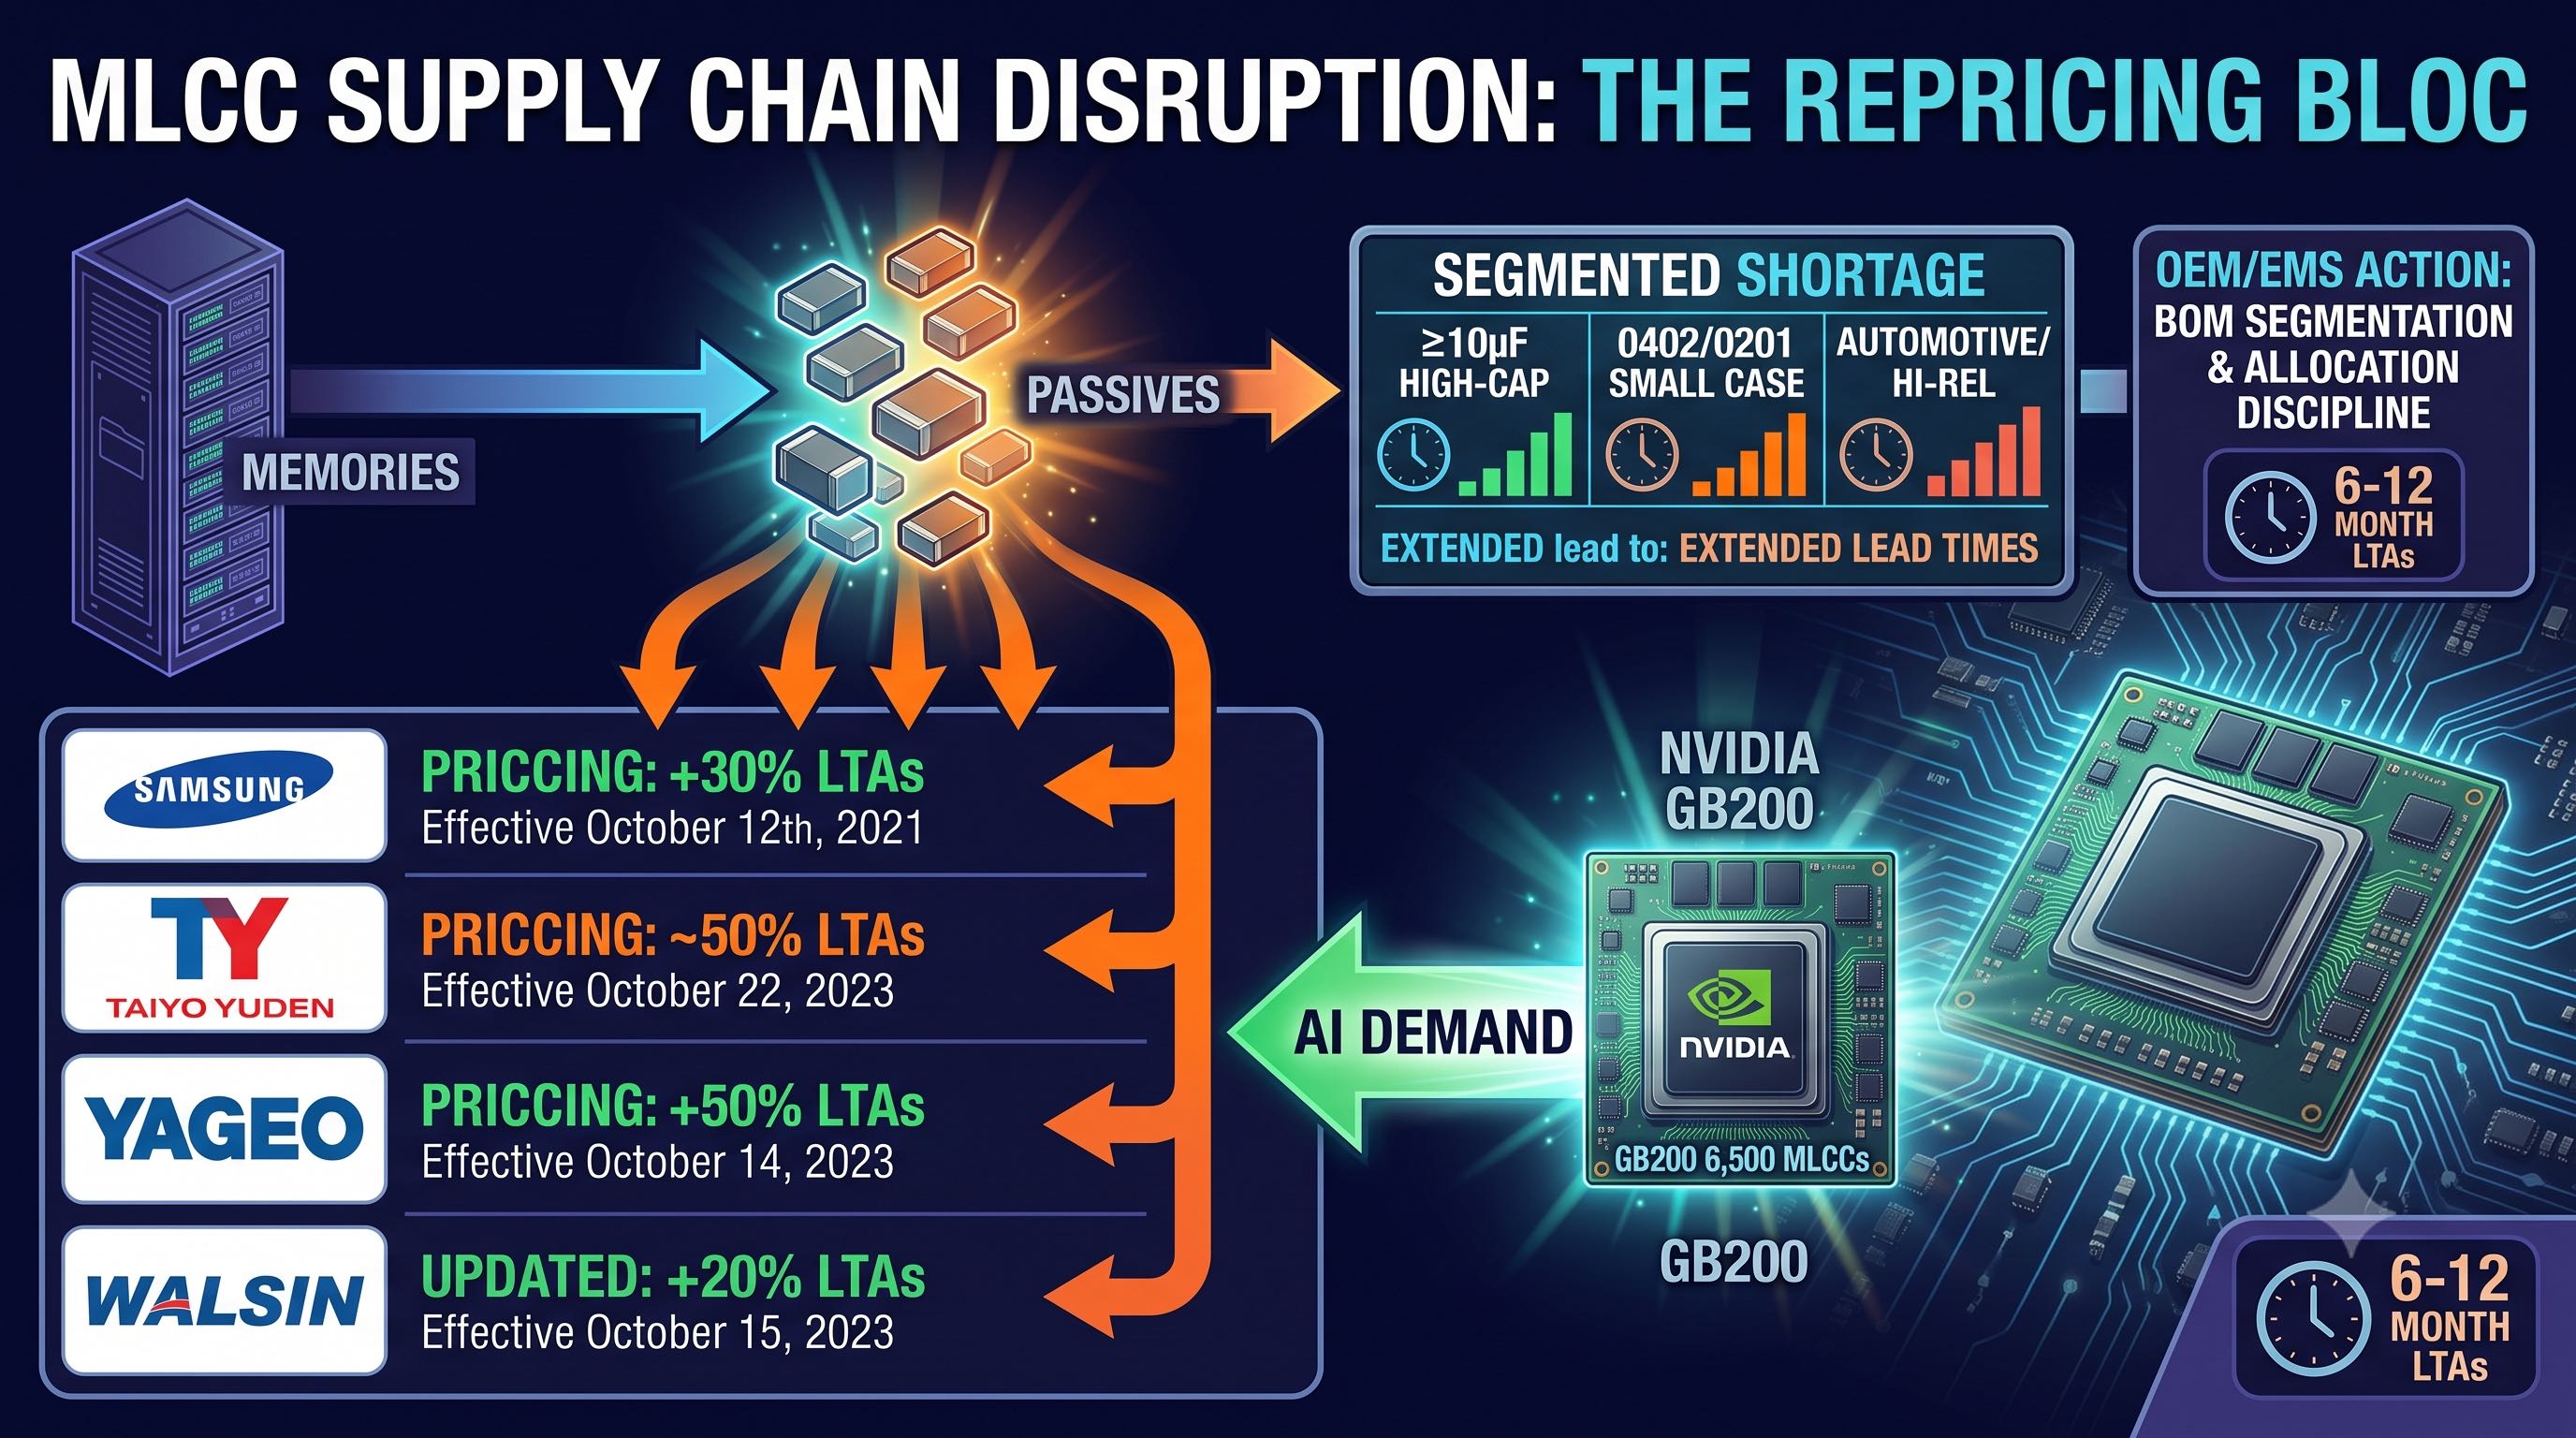
メモリの見出しが大きすぎて、静かに強まっているもう一本の線が隠れています——MLCC です。サムスン電機は全製品 +30% を 8 月 1 日発効、Taiyo Yuden は 9 月 1 日から。高容量・小型の納期は 26〜40 週に延伸。GB200 一枚で約 6,500 個。スポットと BOM の読み筋を整理します。
2026年8月7日
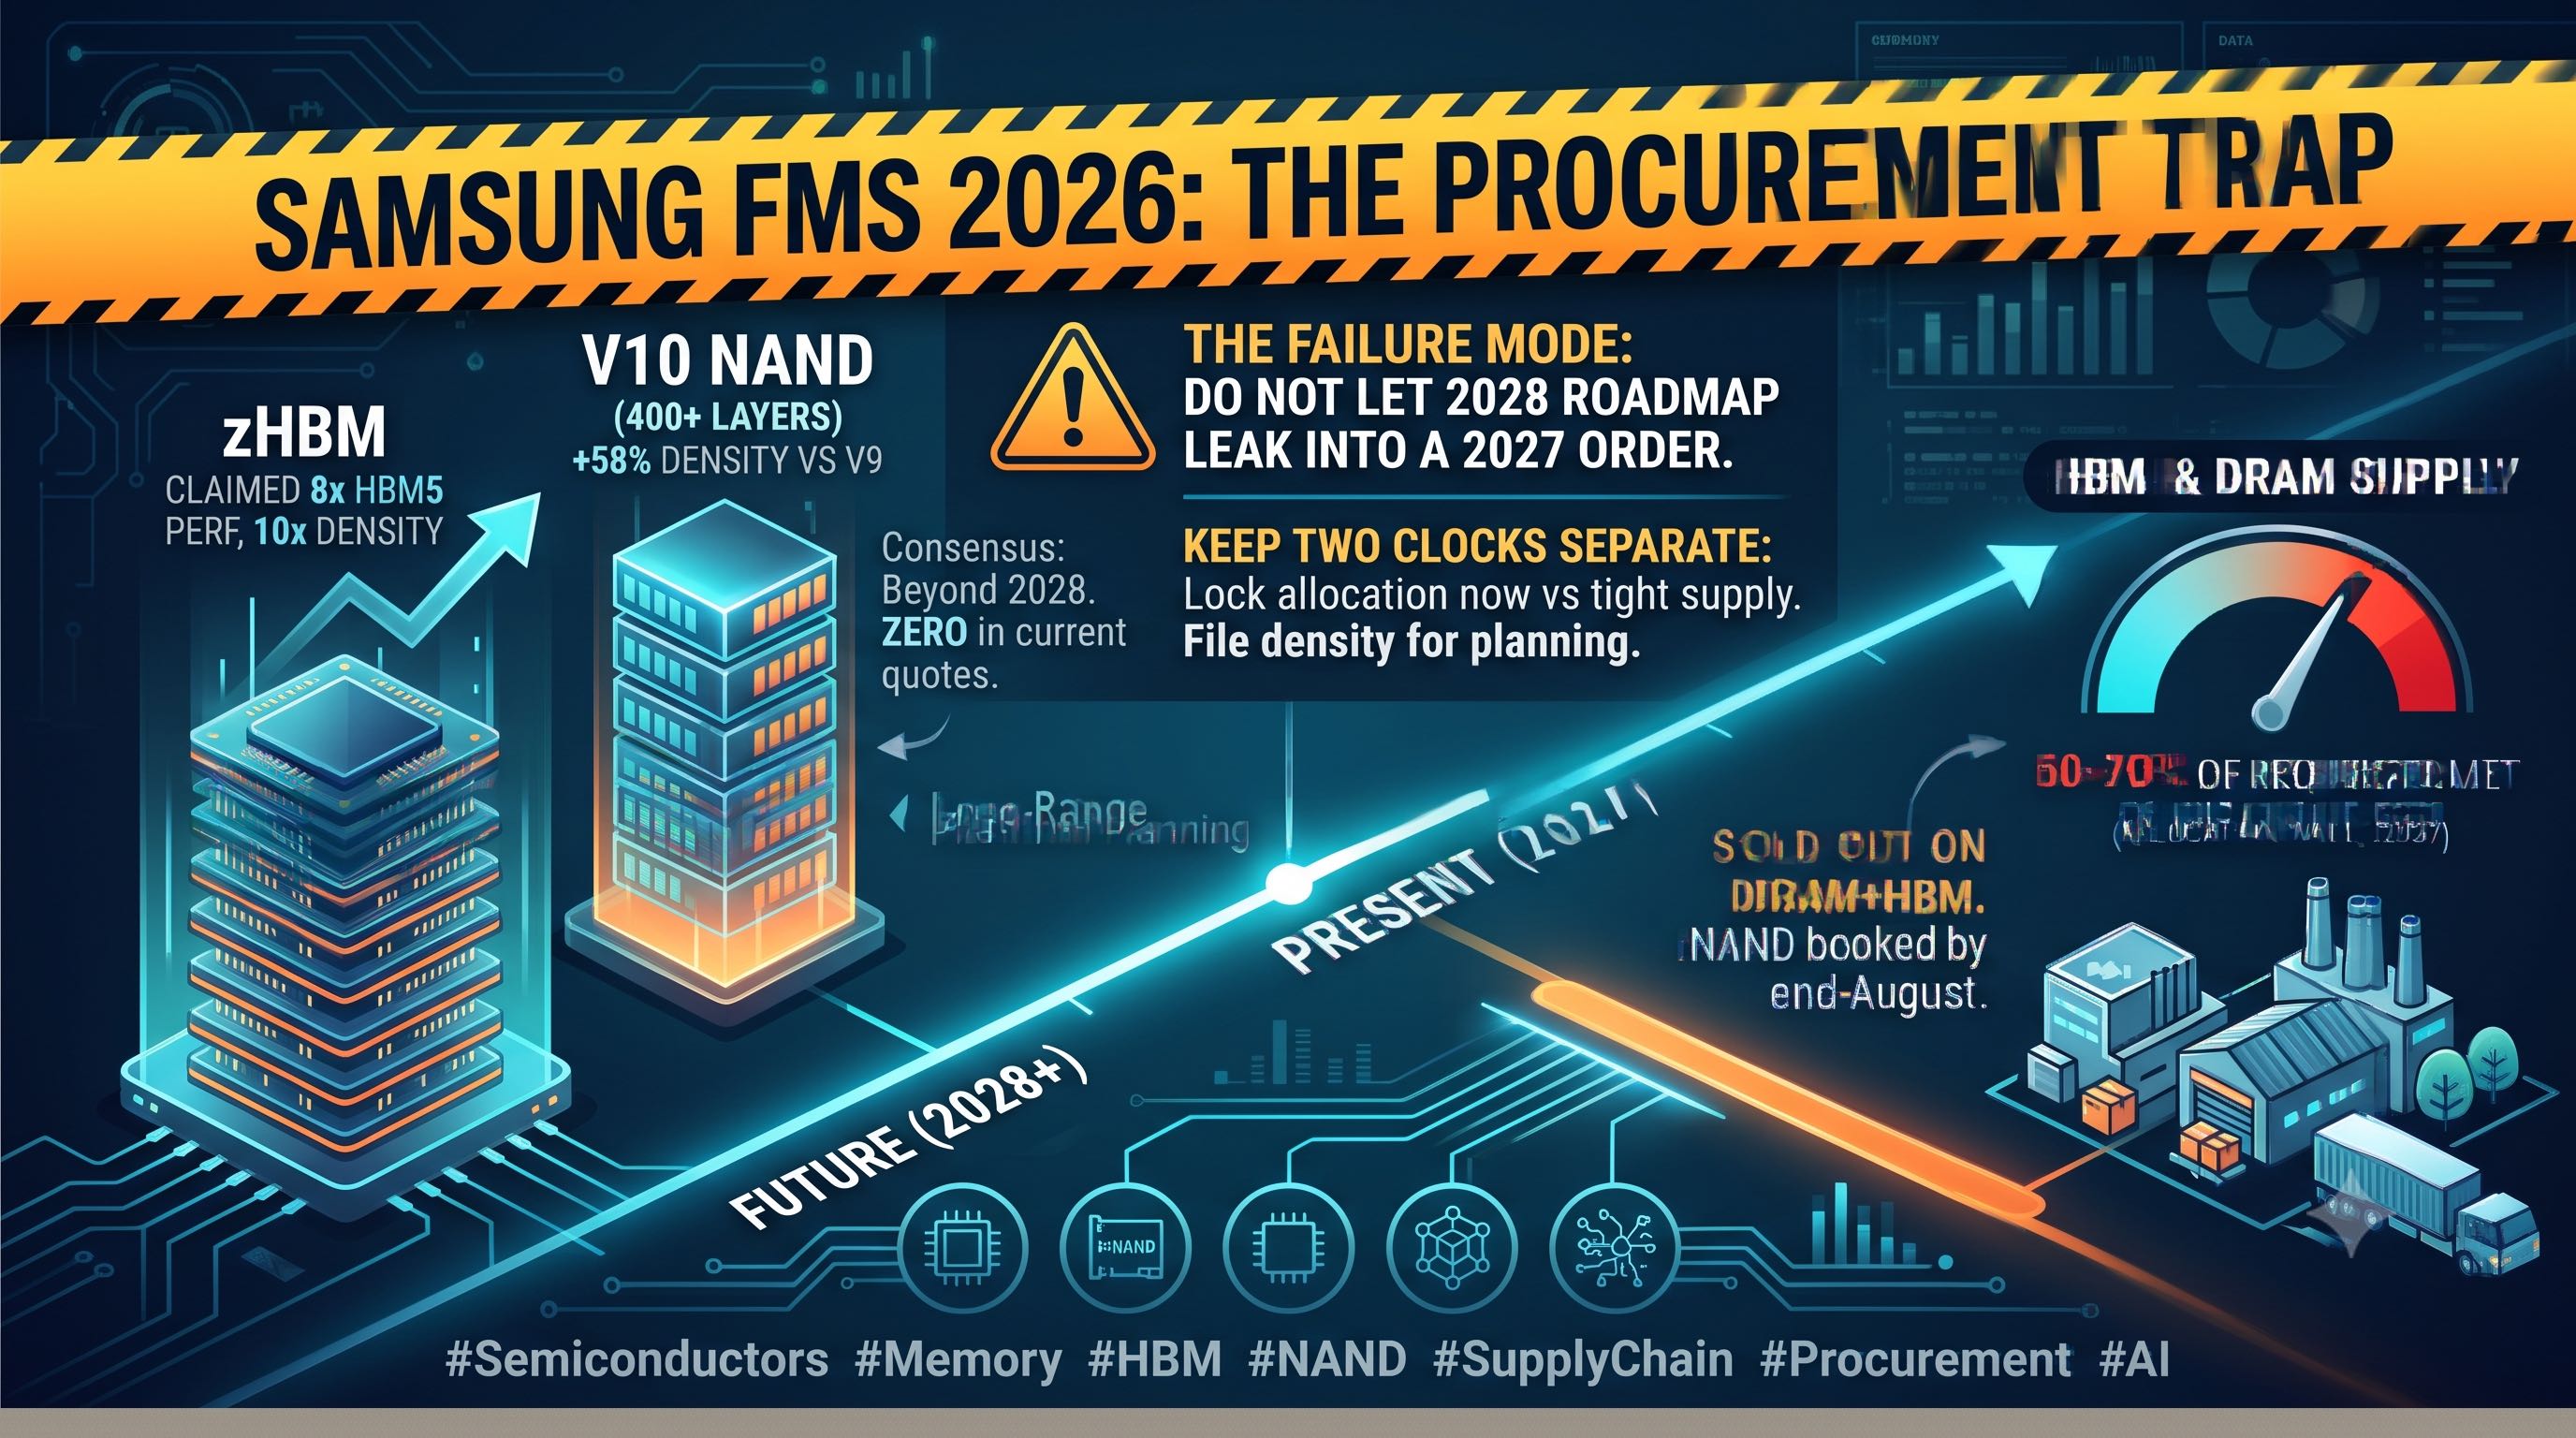
FMS 2026 で Samsung は zHBM コンセプト(HBM5 比 8 倍を標榜)と業界初の 400+ 層 V10 NAND(密度+58%)を発表。スペックは派手だが、現品バイヤーに必要な一言は「すべて 2028 年以降の話で、2027 年の割当の壁は埋まらない」。密度の数字にペースを乱されないロードマップの読み方を解説する。
2026年8月3日
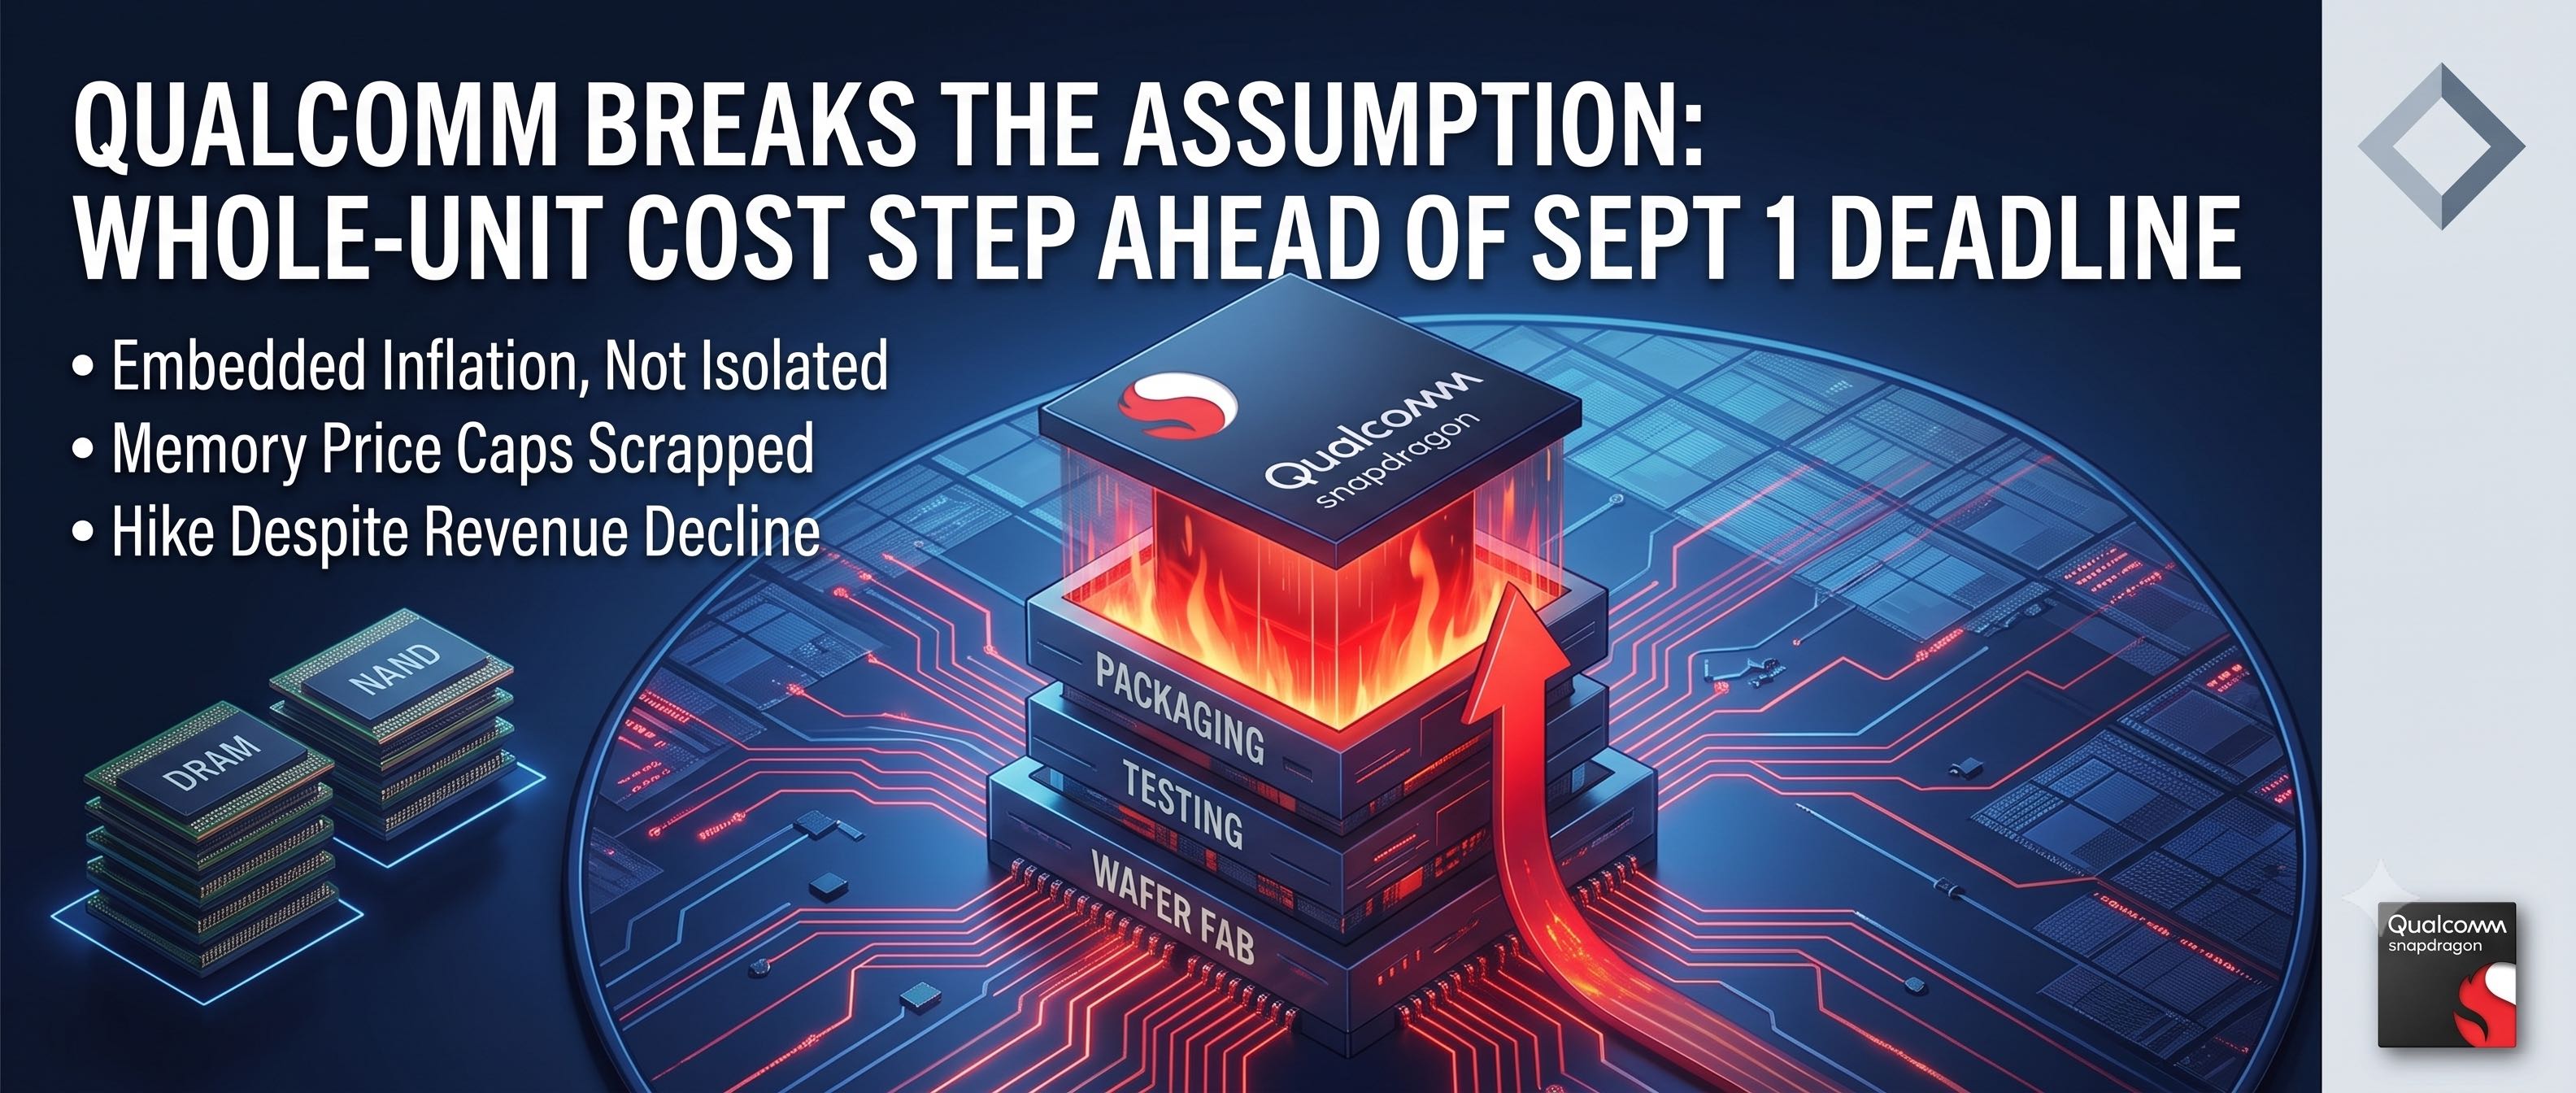
クアルコムが Snapdragon 全ラインを 9/1 に一律値上げし、理由を明言した——メモリ・検査・先端パッケージングの投入コストが全て上昇。メモリインフレが「DRAM/NAND がまた上がった」ではなく「SoC の価格表」として現れた初のケース。現品バイヤーにとって見積もりの前提が変わる。非メモリ BOM も値上げレーンに入り、追随するメーカーが出る。
2026年7月31日
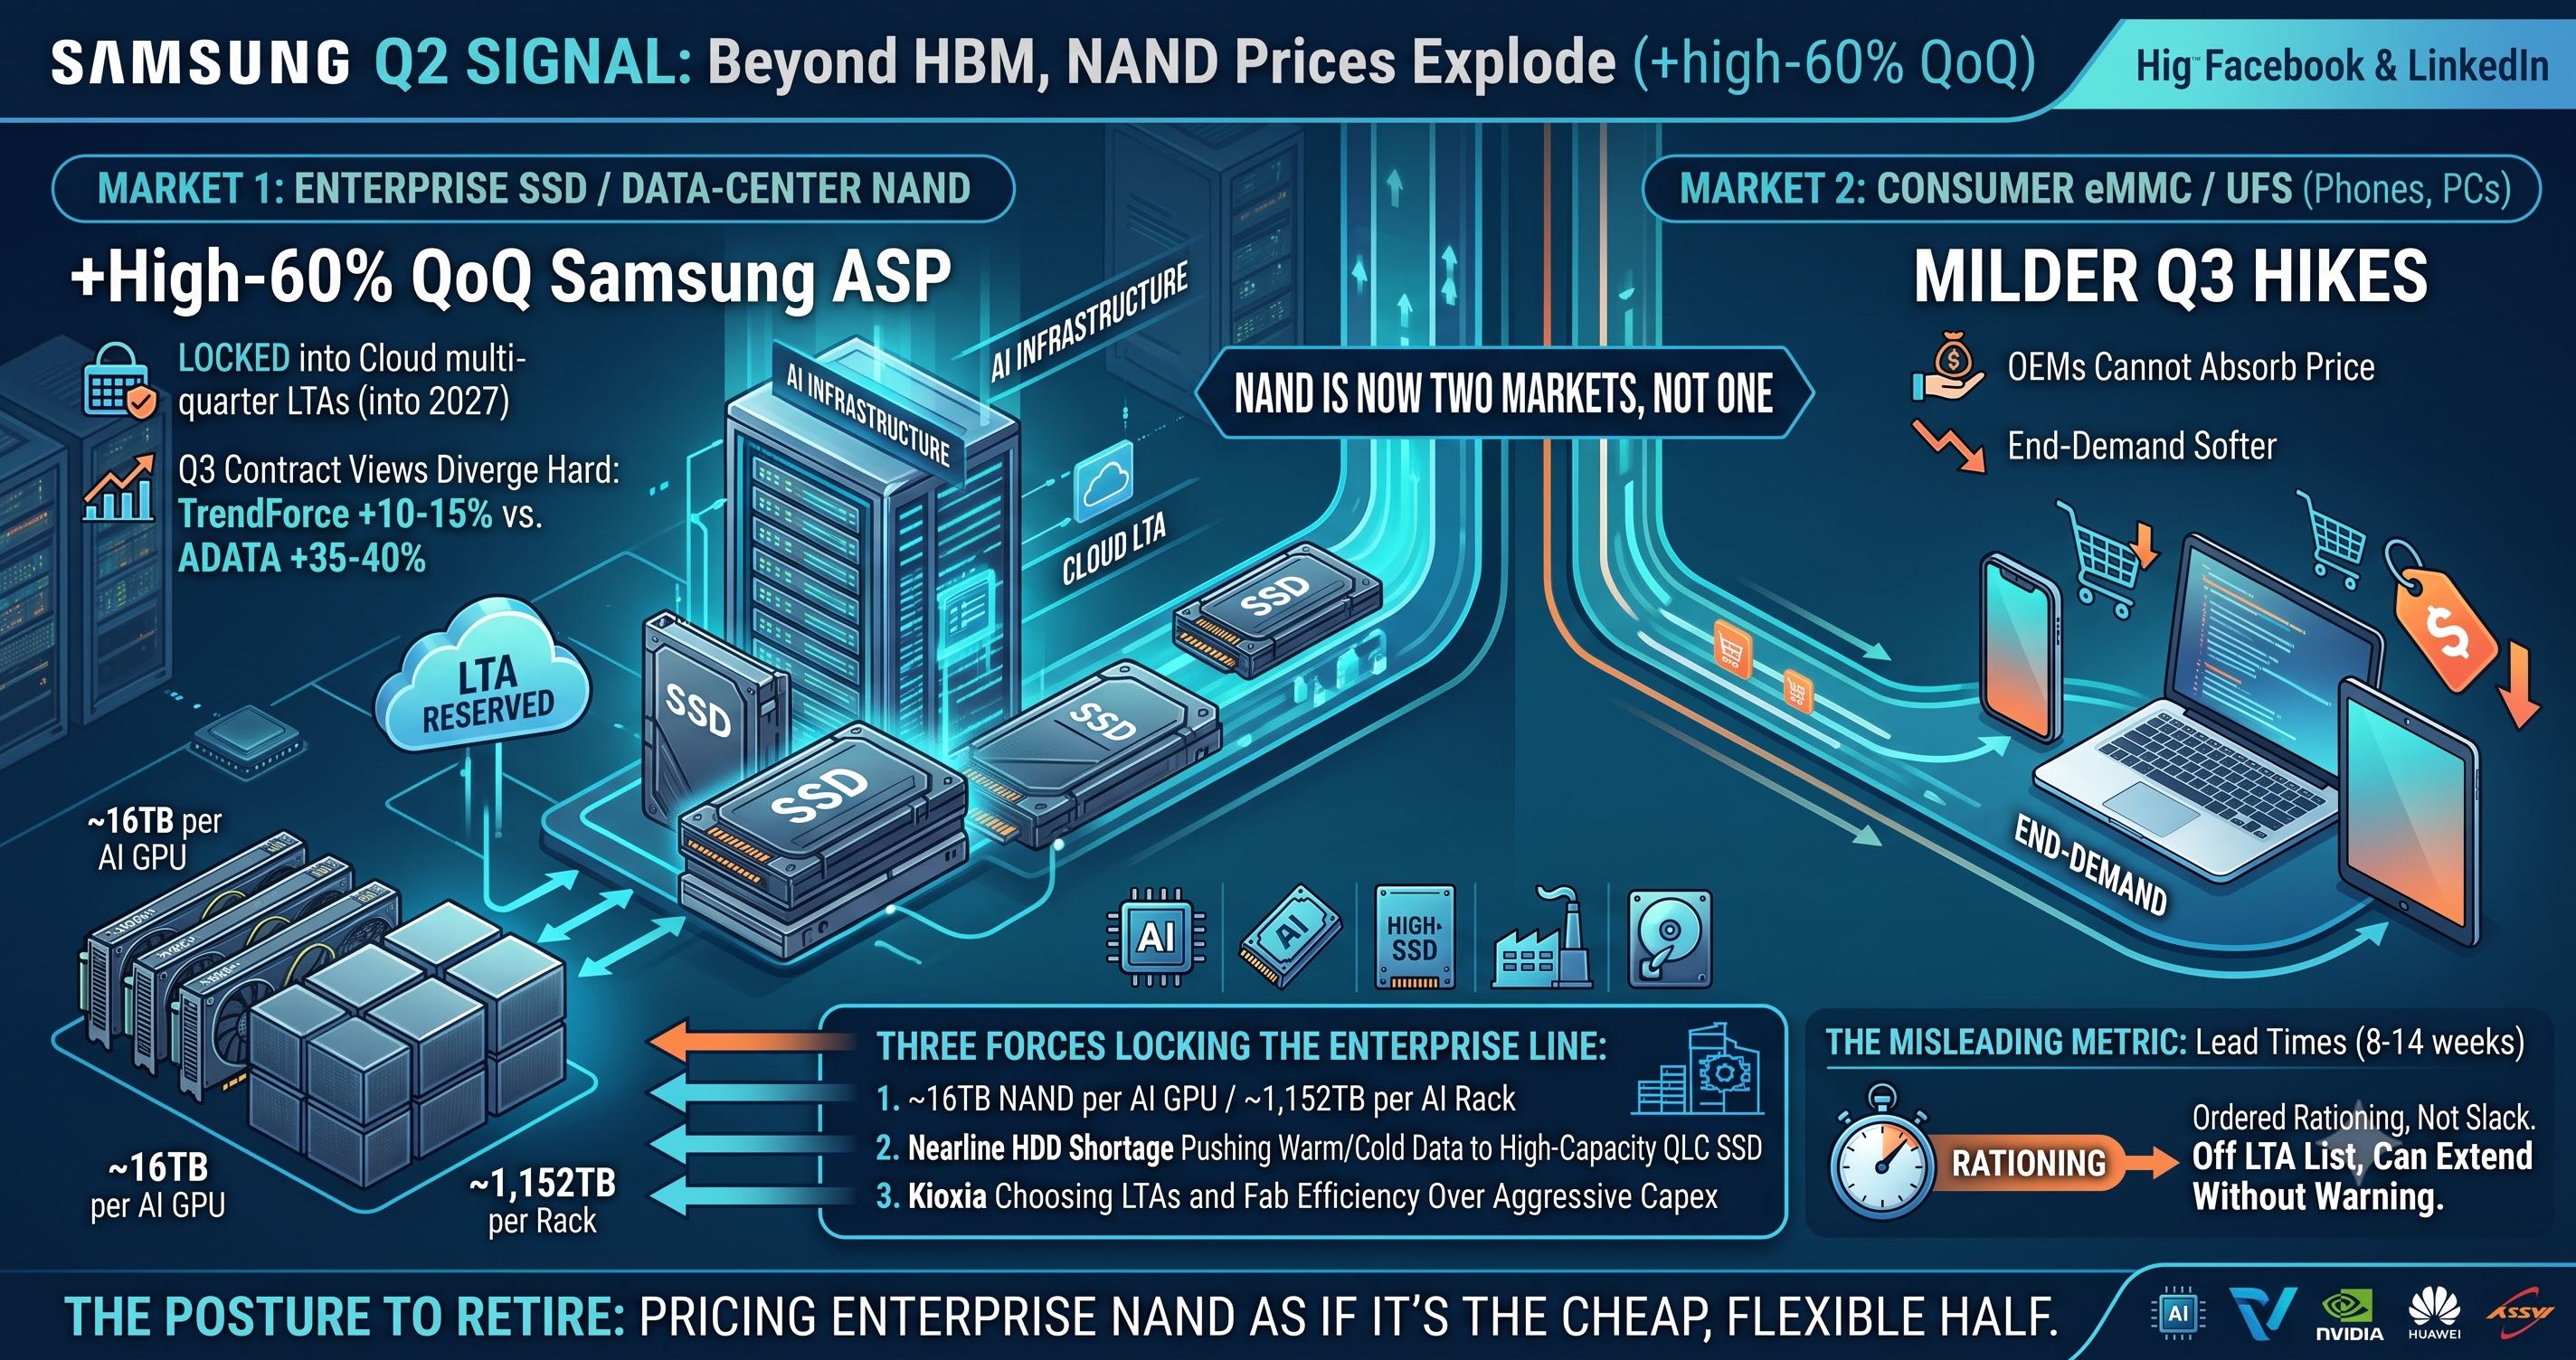
注目は HBM とサーバ DRAM に集中しているが、サムスンの Q2 電話会議が自ら数字を開示した。今四半期の NAND 平均単価は前四半期比 約+60%、DRAM は 約+40%。より激しく上がったのは NAND の方だ。エンタープライズ SSD は静かに NAND 最大用途となり、クラウド LTA で 2027 まで固定。「エンタープライズ=固定/民生=軟調」の二分と、現品バイヤー向けの実務チェックリストをまとめる。
2026年7月29日
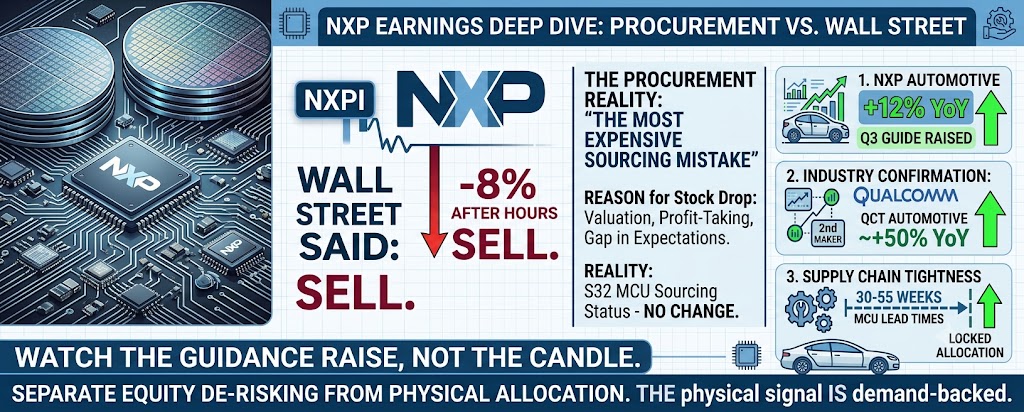
NXP は Q2 2026 で売上・EPS ともに予想超え、車載は前年比 +12%(MEMS 除き +17%)、さらに Q3 ガイドを上方修正した。それでも株価は引け後 約7.7% 下落。本当のシグナルは「NXP が下げた」ことではなく、決算市場のセンチメントと物理的な配分が別々のレールを走り始めたことだ。車載品の見積りと交渉をどう組むかを整理する。
2026年7月27日
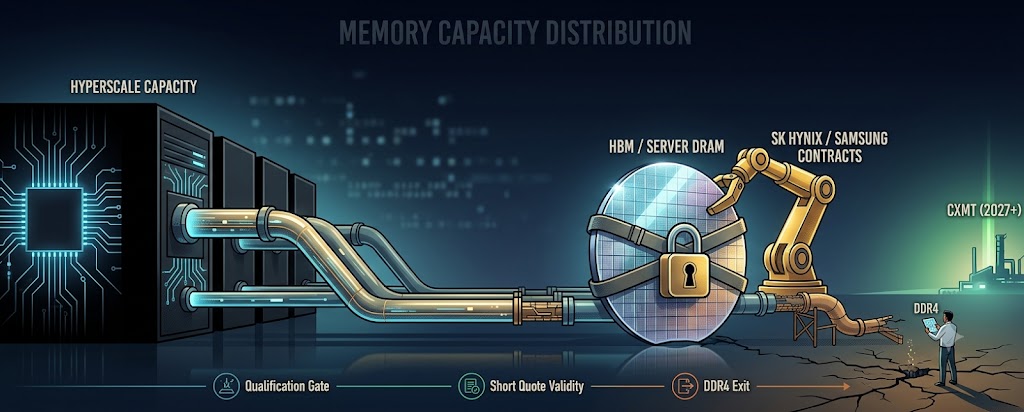
週末、韓国が SK ハイニックス+サムスンによる対米 AI 半導体 約9,500億ドルの供給契約を発表した。これは「増産して値下げ」の話ではなく、先端 HBM とサーバー DRAM の主力キャパを長期契約でハイパースケーラーに渡す供給構造のシグナルだ。現品・商用バイヤーに回る限界配分は細るのみ。今週から動ける3点を整理する。
2026年7月24日
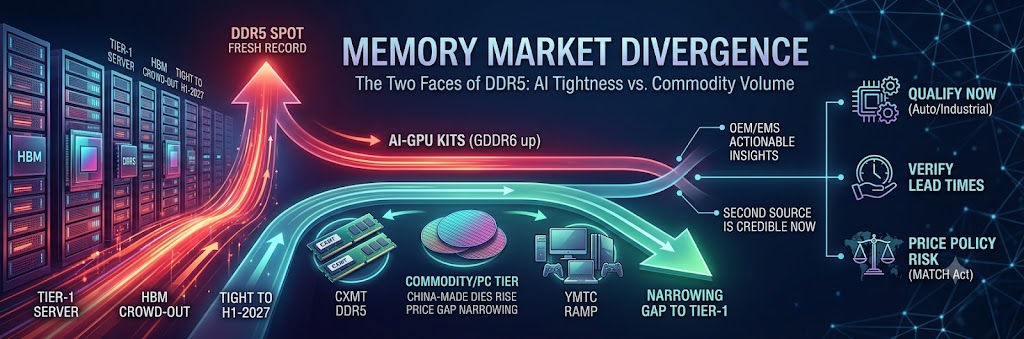
DDR5 モジュール現物は今週も最高値を更新したが、同じ業界口径が中国製(CXMT 系)ダイの値差縮小を指摘している。これはサーバーの緩みではなく、汎用 / PC 帯でようやく現実的な代替の窓が開いたということだ。どの品目にセカンドソースを入れられ、どれは動かせないか、そして先に通すべき三つの関門を整理する。
2026年7月22日
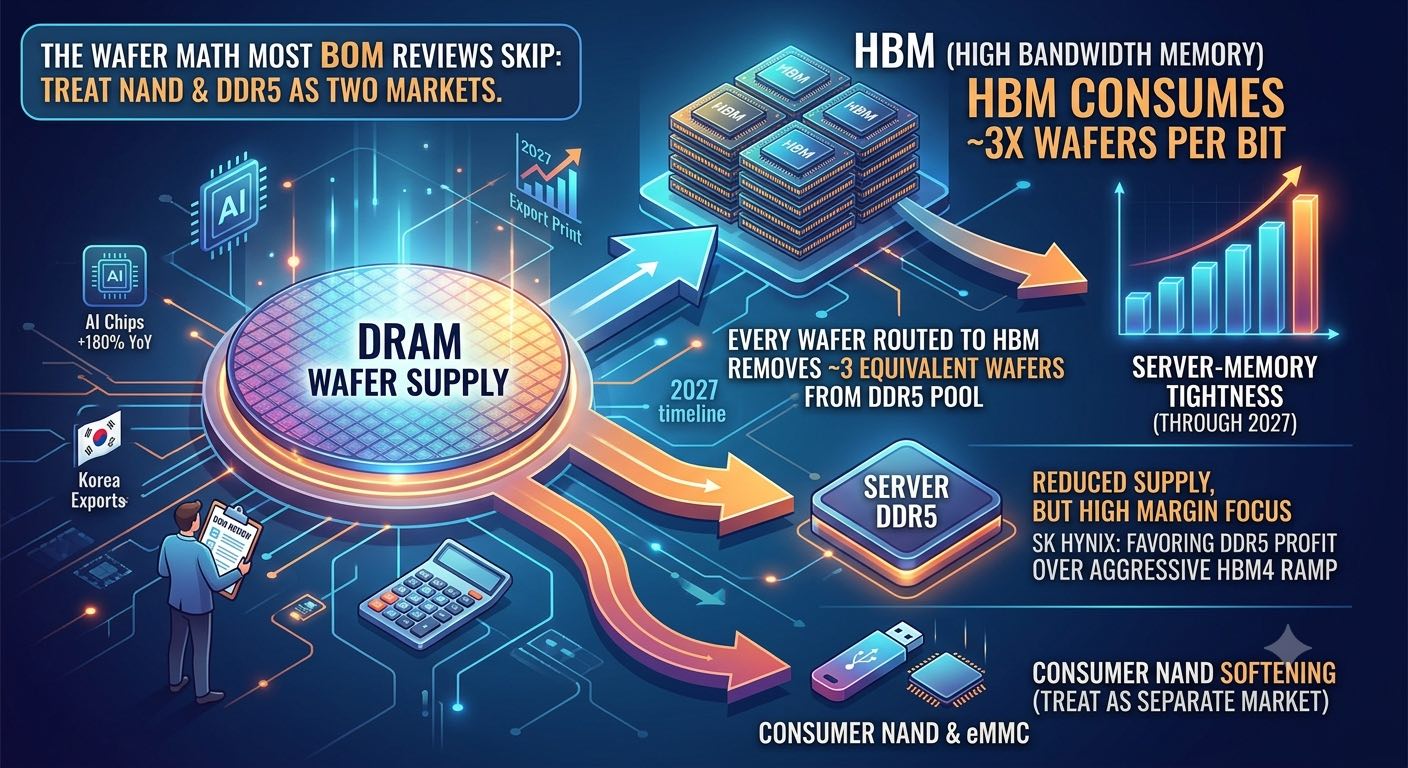
一言で言えば、HBM に投じるウェハー 1 枚は DDR5 のラインから約 3 枚を引き抜く。メーカーは HBM4 の立ち上げよりも高採算の DDR5 を優先すると公言しており、サーバー DDR5 RDIMM の逼迫は循環的な揺れではなく、ウェハー割当に書き込まれた構造的なギャップ。新能力が立ち上がる 2027 年上期まで続く。民生 NAND/eMMC は冷えているが、それは別の帳簿であり、サーバー品の値引き材料にしてはいけない。
2026年7月20日
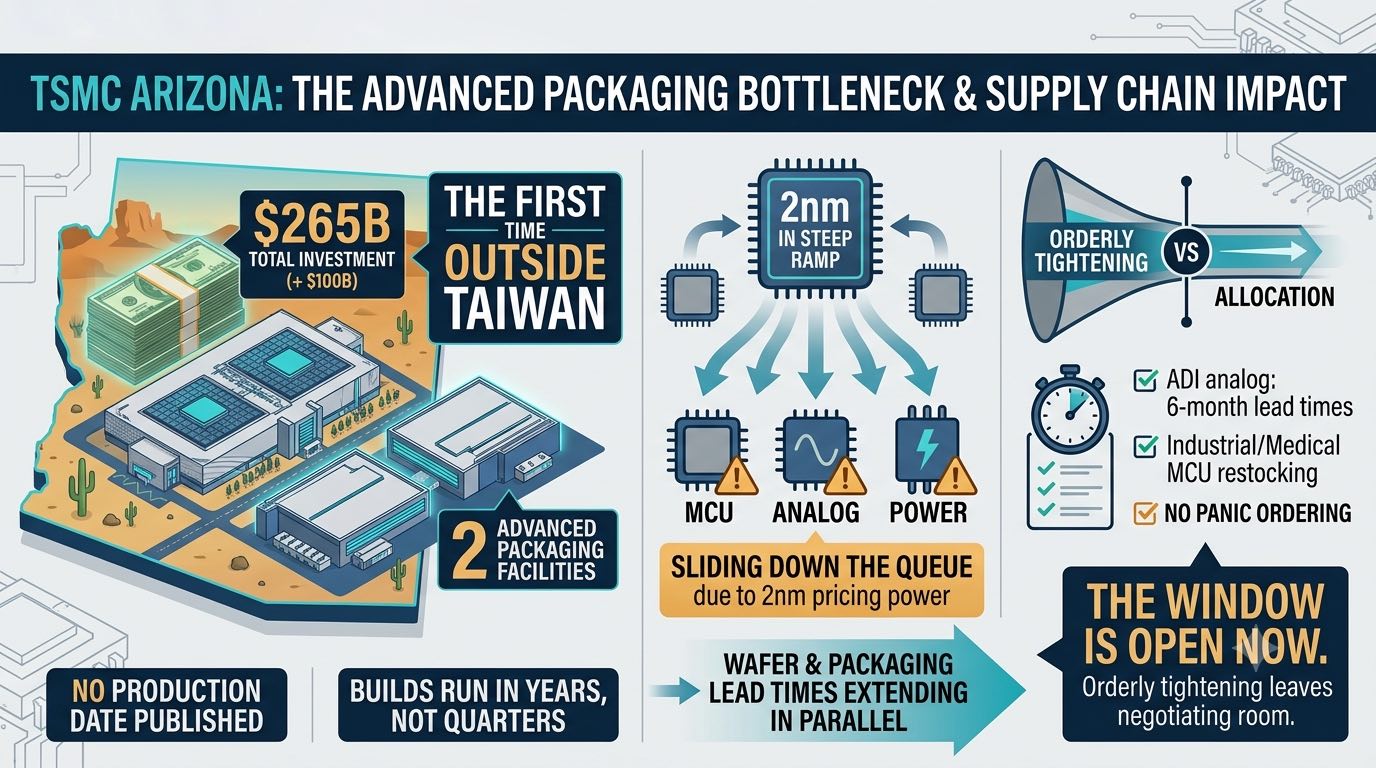
7 月 16 日、TSMC は第 2 四半期決算とアリゾナ追加 1,000 億ドル投資を同日に発表しました。決算数値は良好でしたが、現品調達の観点で情報量があるのは投資発表に含まれた先端パッケージ工場 2 棟です。TSMC が先端パッケージを台湾以外に置くのは初めてであり、今サイクルの制約がウェーハではないことの公式な裏付けと言えます。
2026年7月17日
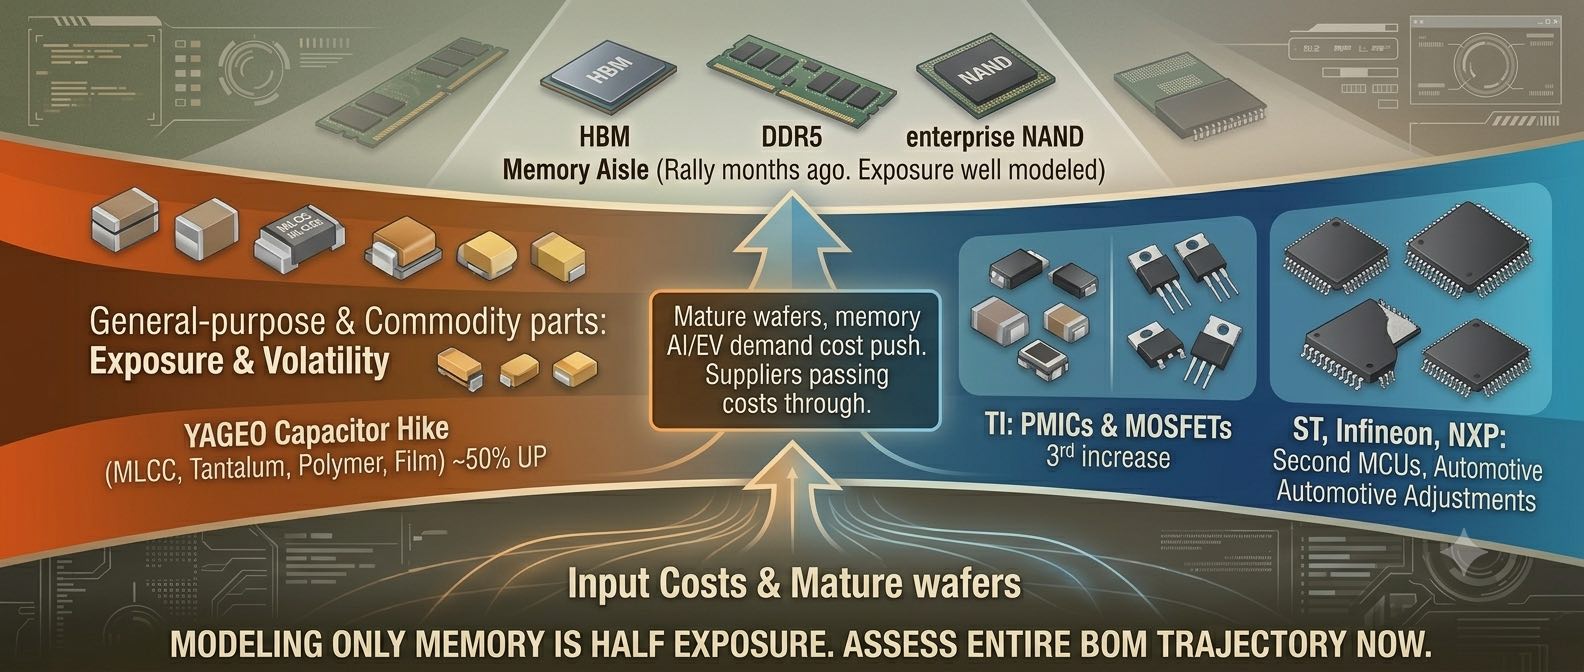
半年間、市場はメモリばかりを見てきた。7 月の本当の変化は、値上げの波がメモリ売り場を出たことだ。YAGEO の近年最広のコンデンサ調整、TI の 2026 年三度目、ST/Infineon/NXP の第二弾、そして汎用 MLCC も 6~13% へ。ジェリービーンズ扱いされてきた品目が、いまや再価格付けの最前線にある。
2026年7月15日
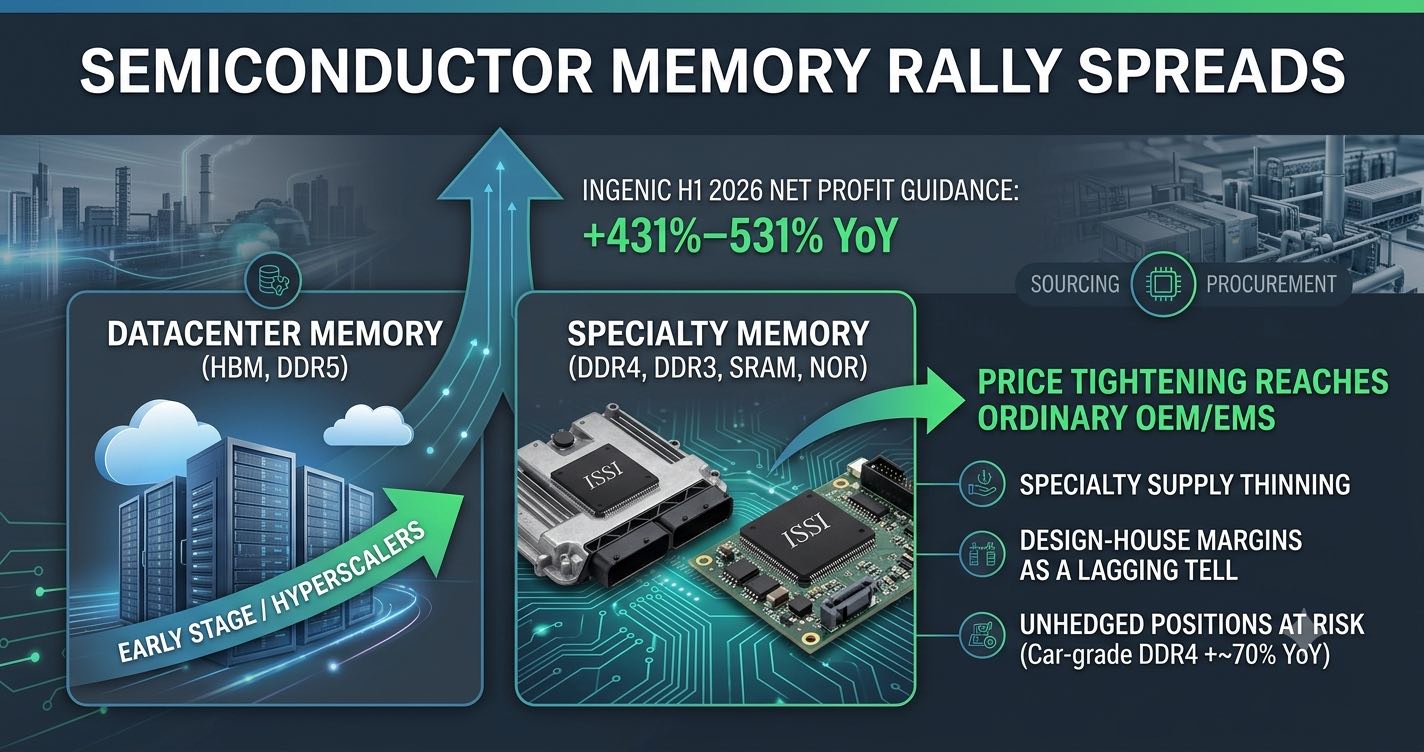
7 月 13 日、Ingenic(北京君正)が上半期の純利益を前年同期比 431%〜531% 増と予想した。一社の決算として読むな。シグナルとして読め。今回の上げはもはや HBM と DDR5 だけの話ではない。ISSI の特殊 DRAM / SRAM / NOR ライン——工業・車載・コードストレージの BOM が実際に使う品目——にまで到達した。
2026年7月13日
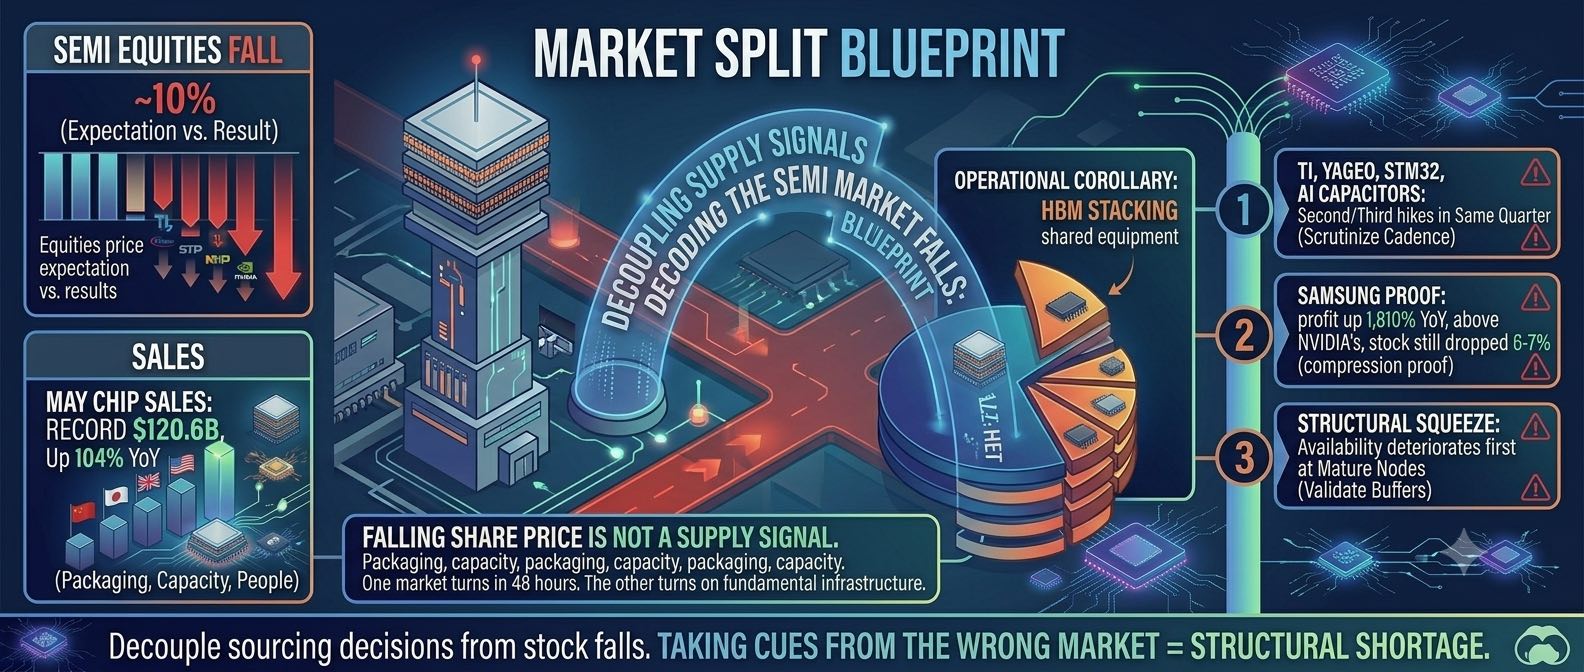
今週、半導体株は 5.4%、4.5% と 2 営業日続けて下落し、合計でほぼ 1 割を吐き出しました。同じ週に SIA は 5 月の世界半導体売上高が過去最高の 1,206 億ドル(前年同月比 +104%)だったと発表し、サムスンは第 2 四半期の営業利益を 89.4 兆ウォン(前年同期比 18 倍)と予想しています。株価は下がり、部品は逼迫したままです。この二つは同時に成立し、しかも矛盾していません。
2026年7月10日
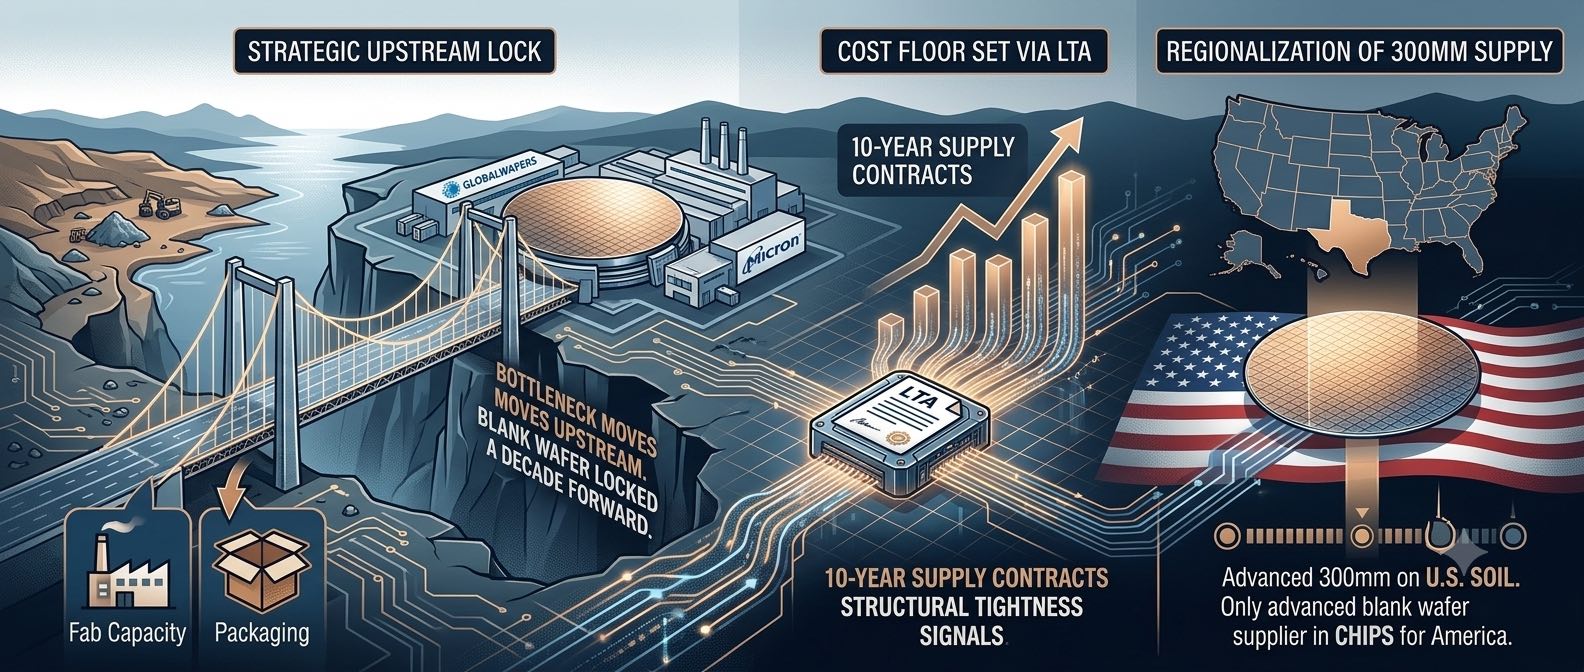
7 月 9 日、マイクロンは米半導体エコシステム強化に最大 30 億ドルを投じると発表。核心はテキサス州シャーマンの GlobalWafers 300mm ウェハー工場への 5 億ドル戦略融資と、10 年間の原シリコンウェハー供給契約だ。買っているのはチップではなく、チップを作る原材料。現品バイヤーへのシグナルは明快——当面、価格の底が下がる賭けはするな。
2026年7月8日
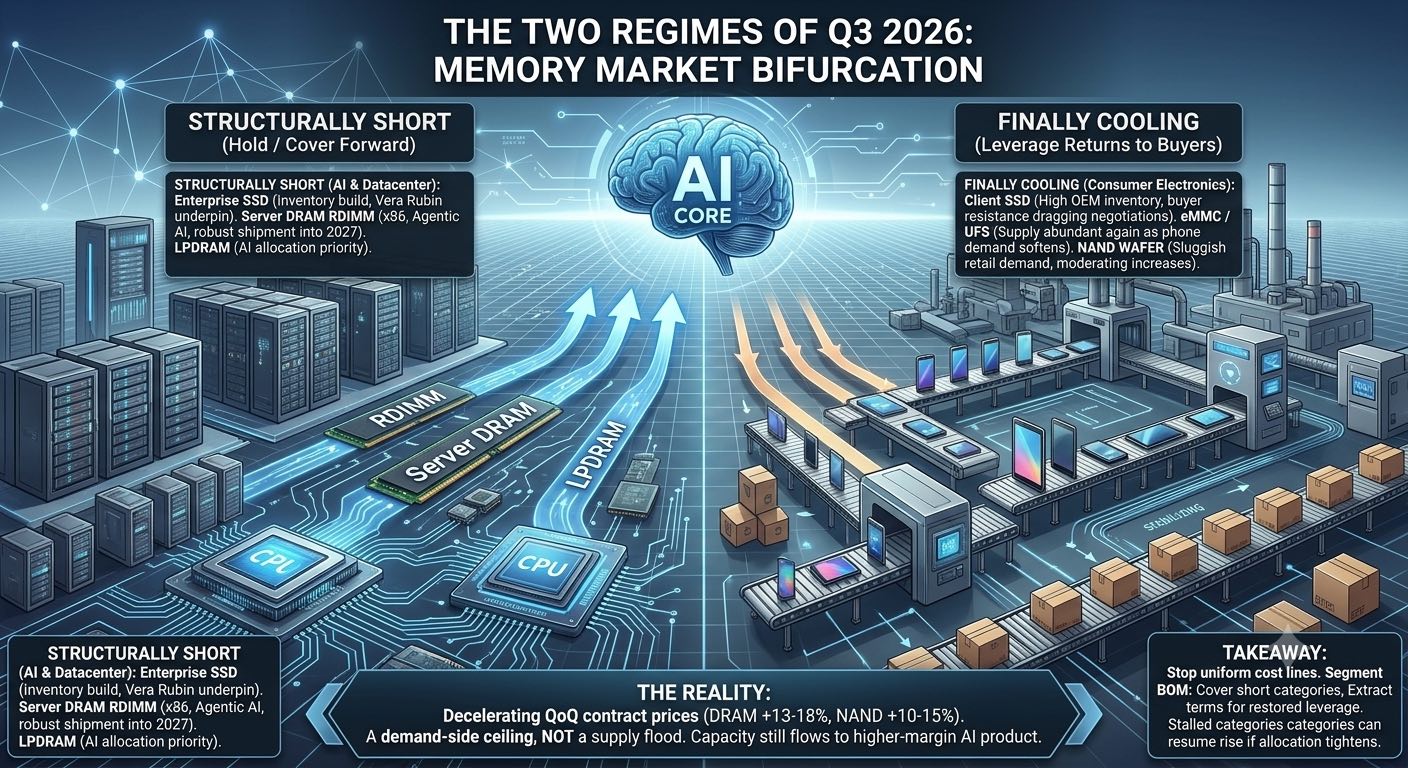
TrendForceは7月3日、3Q26のメモリ価格見通しを示した。従来型DRAMは前四半期比+13~18%、NANDは+10~15%といずれも減速。だが本当のシグナルは初めて相場が構造的に割れた点にある。AIサーバーと企業向けSSDは上げ続け、client SSD・eMMC/UFS・ウェハーは購買力の天井に当たり先に緩んだ。この一年で初めて二分して扱うべき四半期だ。
2026年7月6日
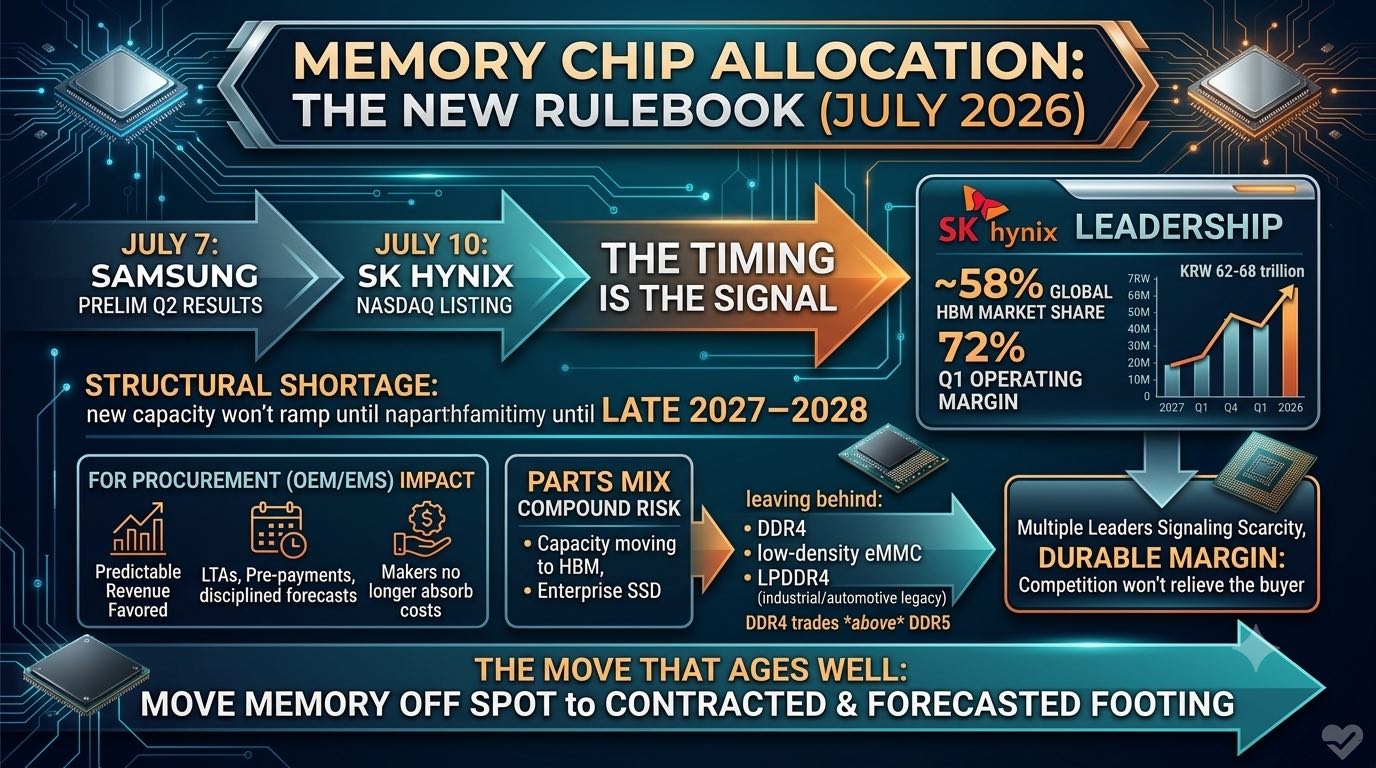
SK ハイニックスが 7 月 10 日に Nasdaq へ ADR 上場し、サムスンは 7 月 7 日に Q2 速報を出します。二つの出来事は、メモリ大手の生産能力の価格設定を資本市場に結び付けます。現品バイヤーと産業用 OEM にとって、これは金融ニュースではなく 2026-2027 年の割当の風向計です。品番・時間・チャネルの三層で読み解きます。
2026年7月3日
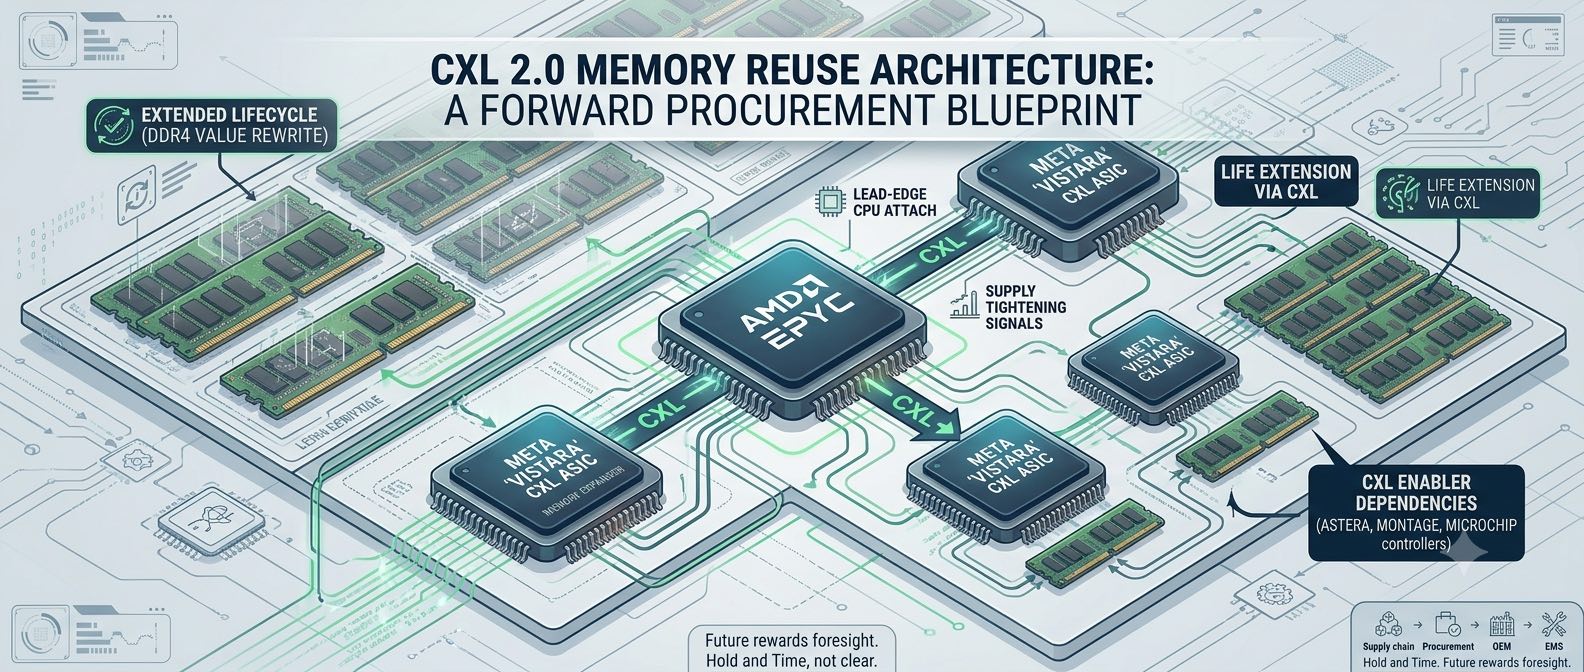
6 月末の ISCA 2026 で、メタは自社製 CXL チップ Vistara を公開した。旧世代 DDR4-2400 を DDR5 専用サーバーに接続する。現品を回し死蔵在庫をさばく立場からは「古いメモリに値打ちはあるのか」への公開判決だ。
2026年7月1日
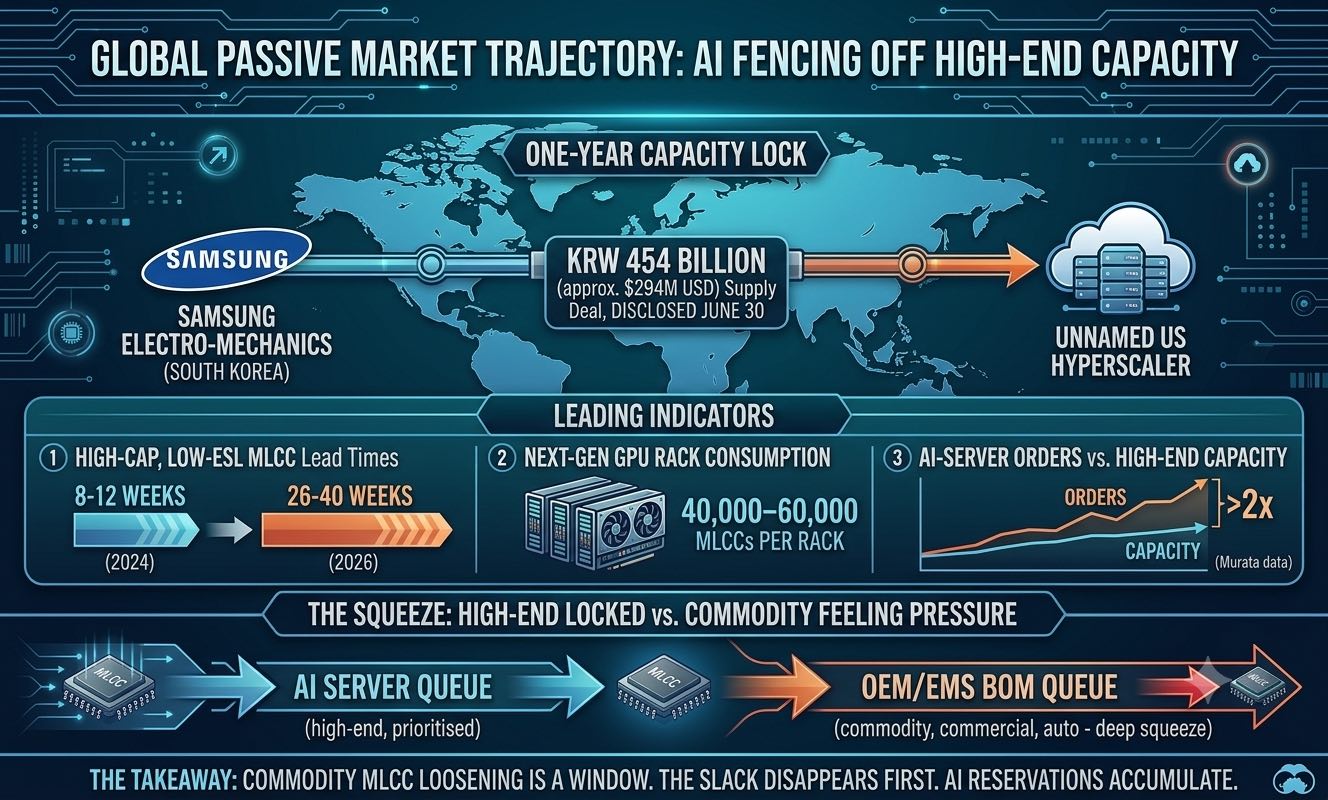
6 月 30 日、サムスン電機は米クラウド事業者(社名非開示)と約 2.94 億ドル・1 年間の MLCC 供給契約を開示した。供給は 2027 年 1 月から。金額は小さいが意味は小さくない。これは「値上げ」ではなく「能力が長期契約で押さえられた」信号であり、現品・セカンダリ流通のバイヤーが動くべきは、自分の BOM にある高容量型番だ。
2026年6月29日
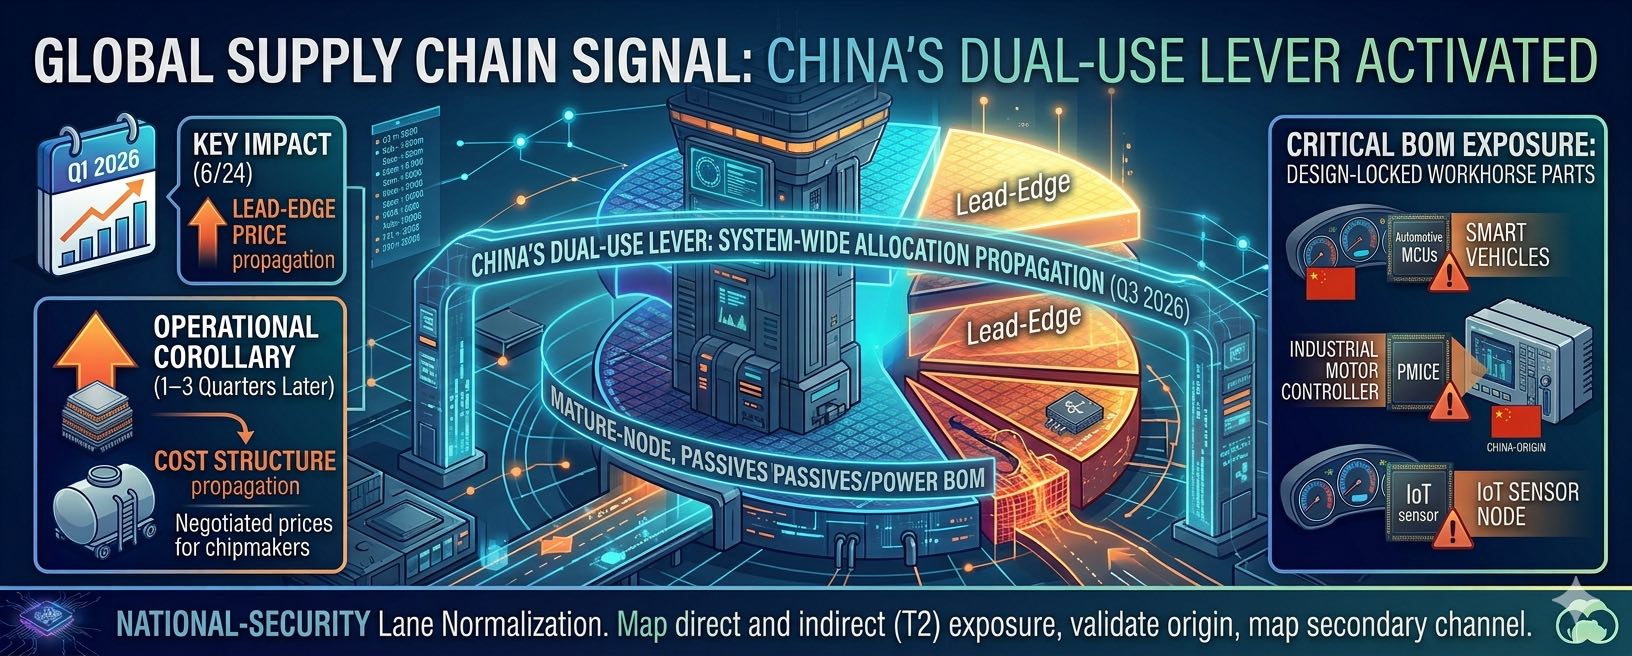
6 月 22 日、中国商務部は米企業 10 社を輸出管理に追加し、財政部はさらに 46 社の政府調達を禁止、レアアース採掘企業と磁石メーカーが名指しされた。現品チップと滞留在庫を扱う者にとって本当のシグナルは制裁そのものではなく、「両用」と「世界中」という言葉だ。今日から動かせる作業に翻訳する。
2026年6月26日
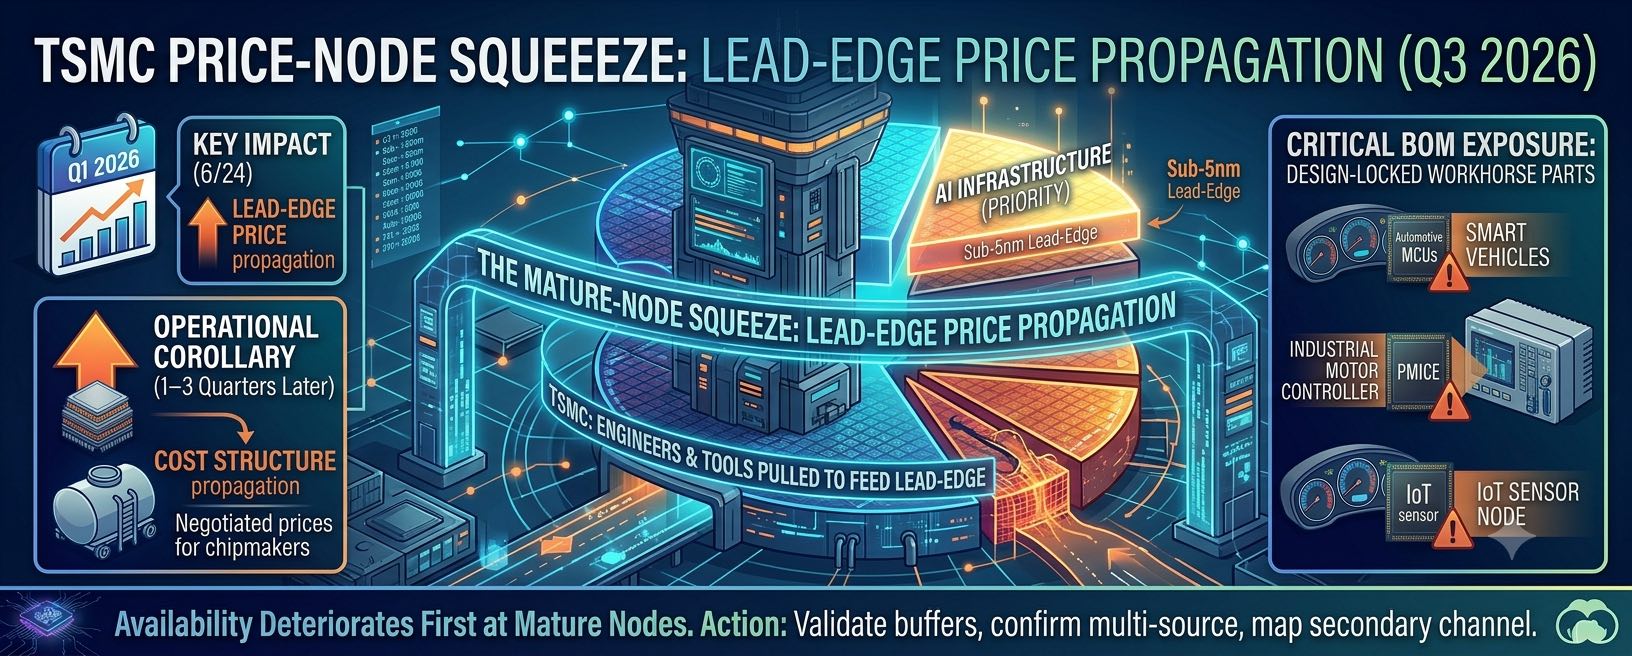
6 月 24 日、TSMC は 7nm 以下の全先端ノードを 5〜10% 値上げすると顧客に通知した。現品バイヤーは N2 ウェハーを扱わない。だから見出しの数字はあなたの商売ではない。本当のシグナルは反対側にある——TSMC が人と装置を sub-5nm に振り替え、成熟ノード品が逼迫し始める。どこに刃が落ち、どの型番を見るべきかを整理する。
2026年6月24日
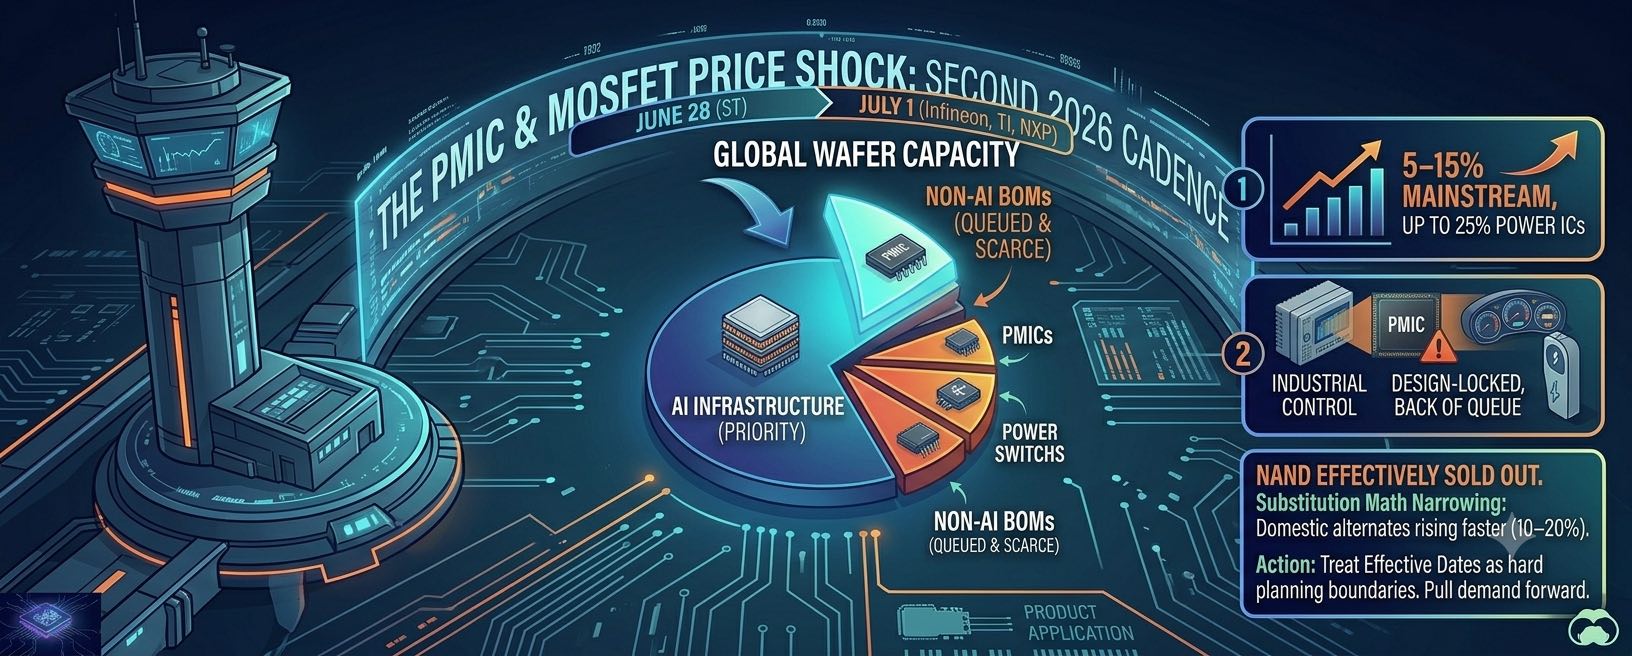
単独の動きではない。ST、インフィニオン、TI、NXP が同じ週に2度目の2026年値上げを発効させる。PMIC、MOSFET、パワー素子など、どの BOM にも載る型番で 5〜15%。在庫を動かす人向けに、どの型番が先に効くか、流通へどう伝わるか、週末前に何をロックするかを整理する。
2026年6月22日
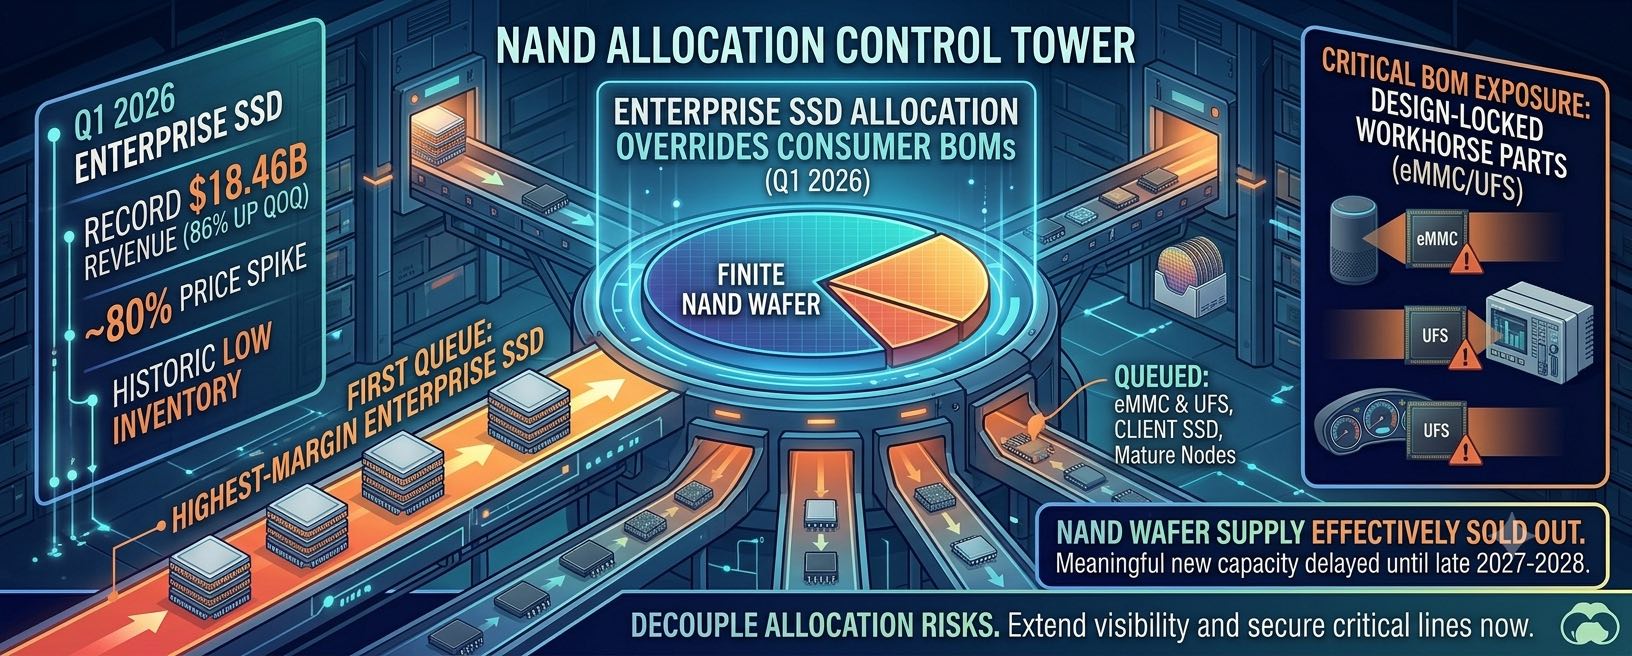
第 1 四半期のエンタープライズ SSD 売上は過去最高の 184.6 億ドル(前期比 +86%)、契約価格は一四半期で約 80% 上昇、在庫は歴史的低水準。AI が高採算のエンタープライズ SSD で生産能力を埋め、汎用 NAND・eMMC・UFS が値上げに引きずられ押し出されています。現品バイヤー向けに、何が先に動き、いま何を出し、何を備えるかを整理します。
2026年6月19日
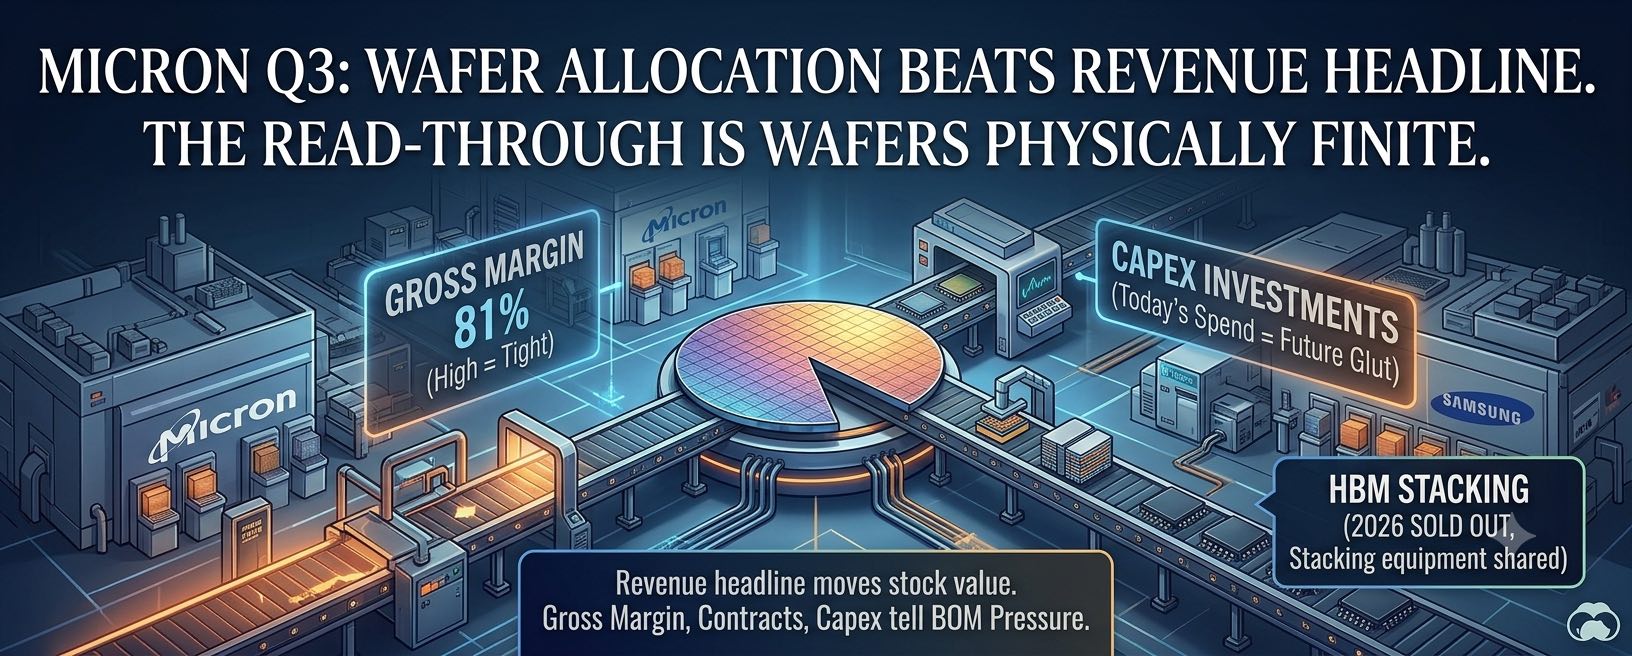
マイクロンは 6 月 24 日の引け後に FQ3 を発表する。アナリストの売上予想は 337 億〜409 億ドルと大きく開いている。主流の DDR5・DDR4・LPDDR・エンタープライズ SSD を調達するなら、この決算はメーカーが能力を HBM に振り続けるか緩め始めるかを示す。見るべき三つの数字と、いま打てる手をまとめた。
2026年6月17日
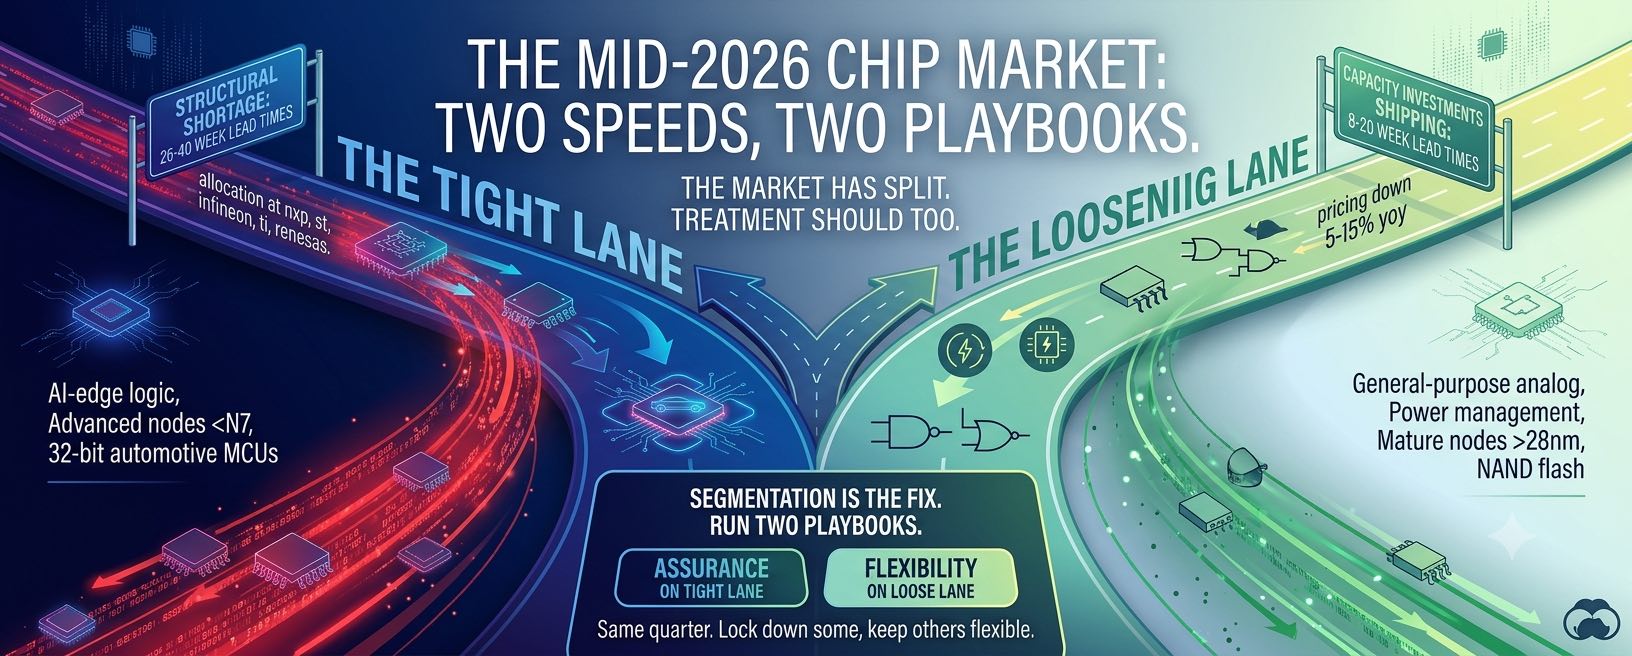
2026 年央は「全面的な不足」ではなく、二速の市場だ。AI エッジロジックと車載 MCU は 26〜40 週の割当に張り付き、一方でアナログ・ディスクリート・成熟ノード・NAND は静かに 5〜15% 緩む。「半導体不足」という一言で調達している人は両端で損をしている。現品デスク向けに、追うべき料・待つべき料・死蔵在庫を現金化する筋を整理する。
2026年6月15日
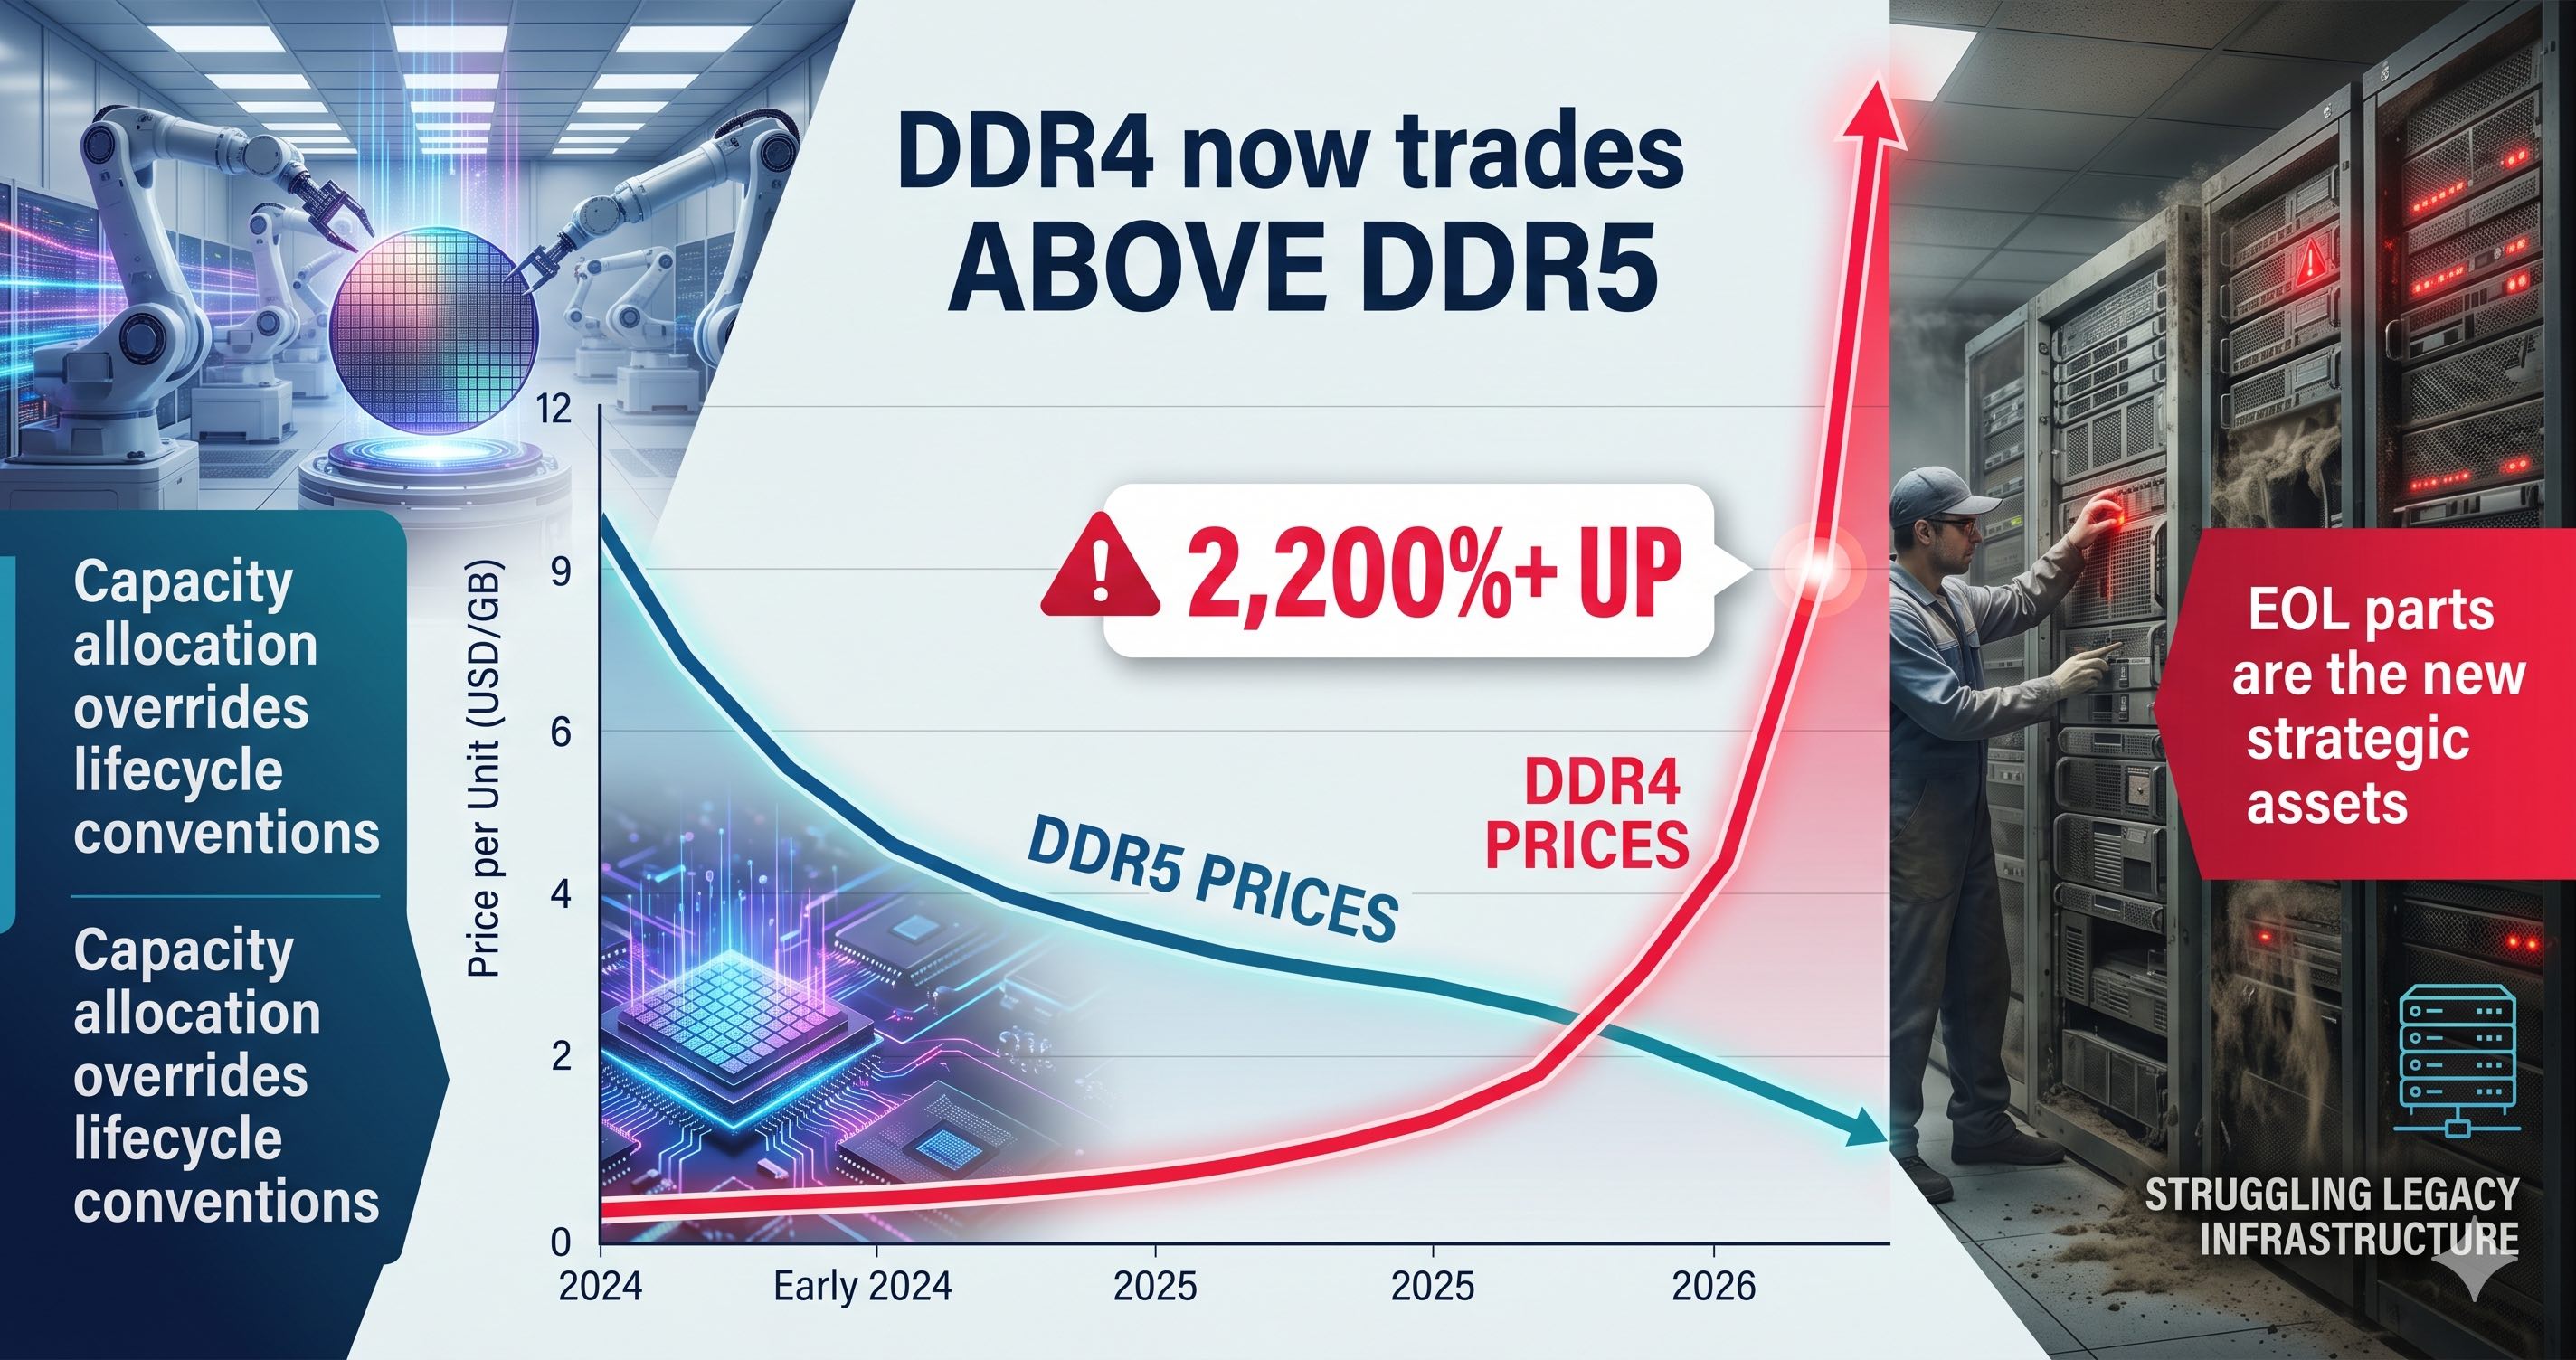
大手三社が DDR4 の能力を DDR5・LPDDR5X・HBM へ移し、DDR4 の LTB ウィンドウが次々にクローズしています。結果は価格逆転——DDR4 スポットが DDR5 を上回り、一部 SKU は 2024 年安値比 2,200% 超、さらに一部メーカーは DDR4 ラインを再開。現品・流通バイヤーが実際に取るべき手を整理します。
2026年6月12日
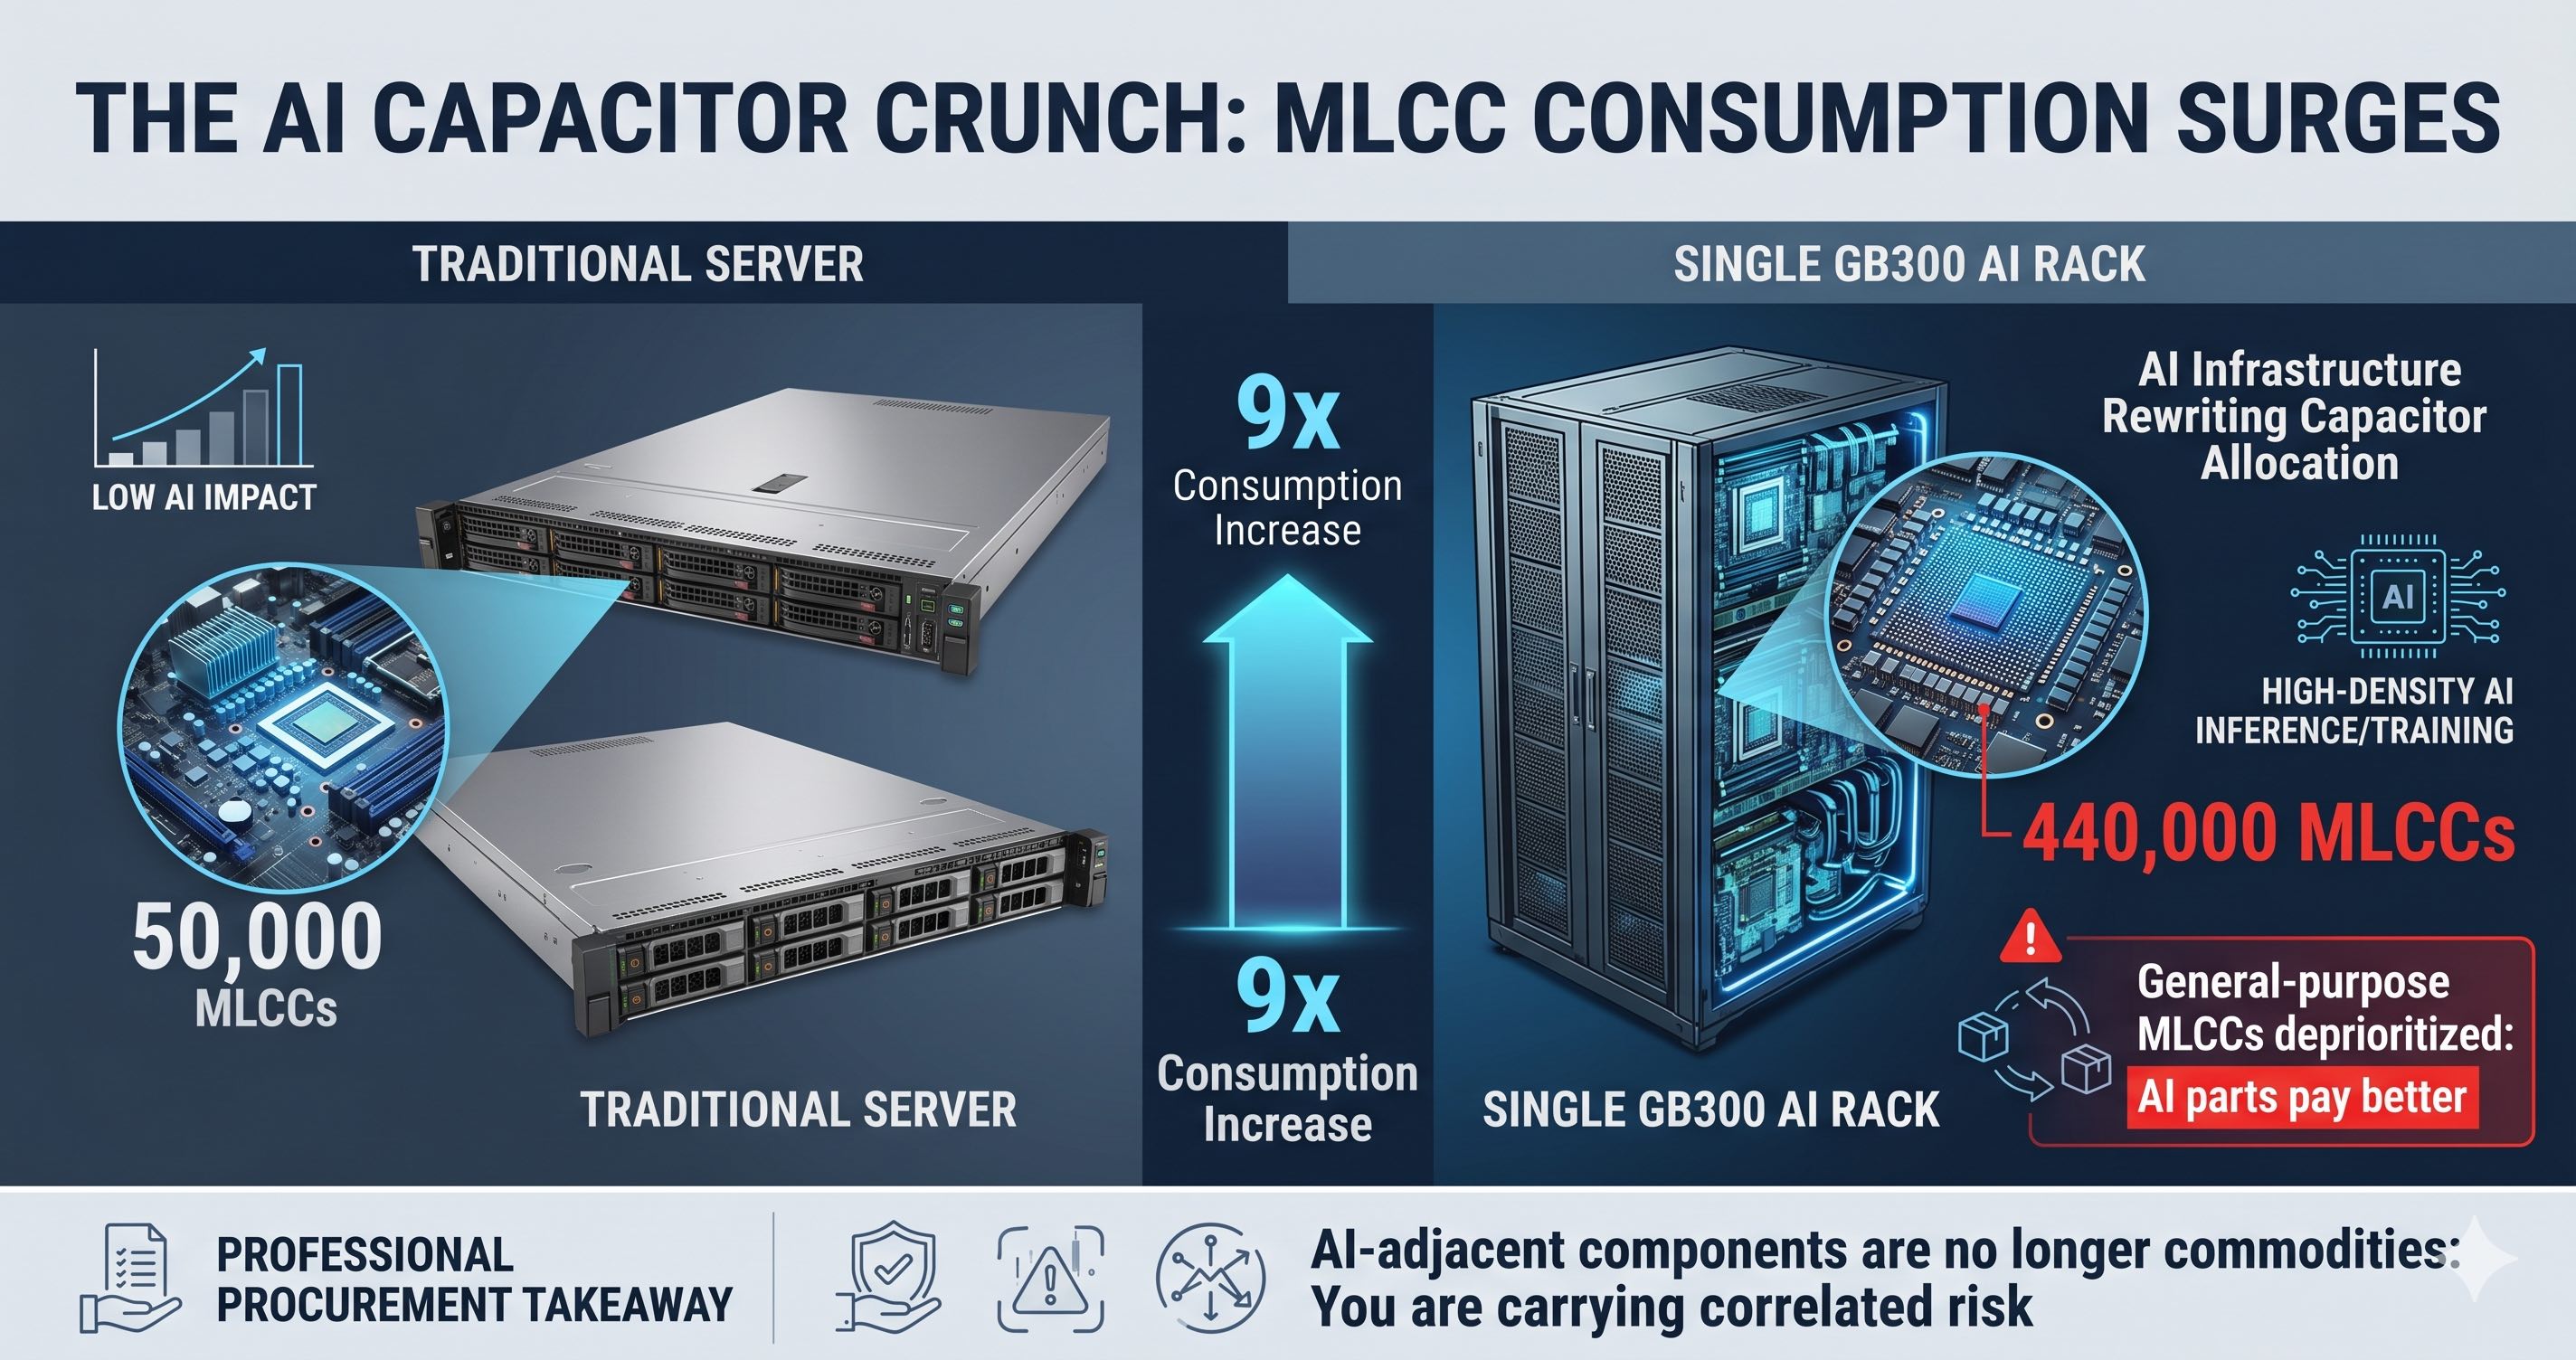
GB300 ラック 1 台の MLCC 消費量は従来サーバーの約 9 倍。メーカー三社は高収益の AI 向け品に能力を寄せ、汎用品・産業品のアロケーションが押し出されてセカンダリと現品流通へ溢れ出している。値上げそのものより、この「溢れ出し」が今週見るべき信号だ。緩む品・締まる品・今仕込むべき品を仲介目線で整理する。
2026年6月10日
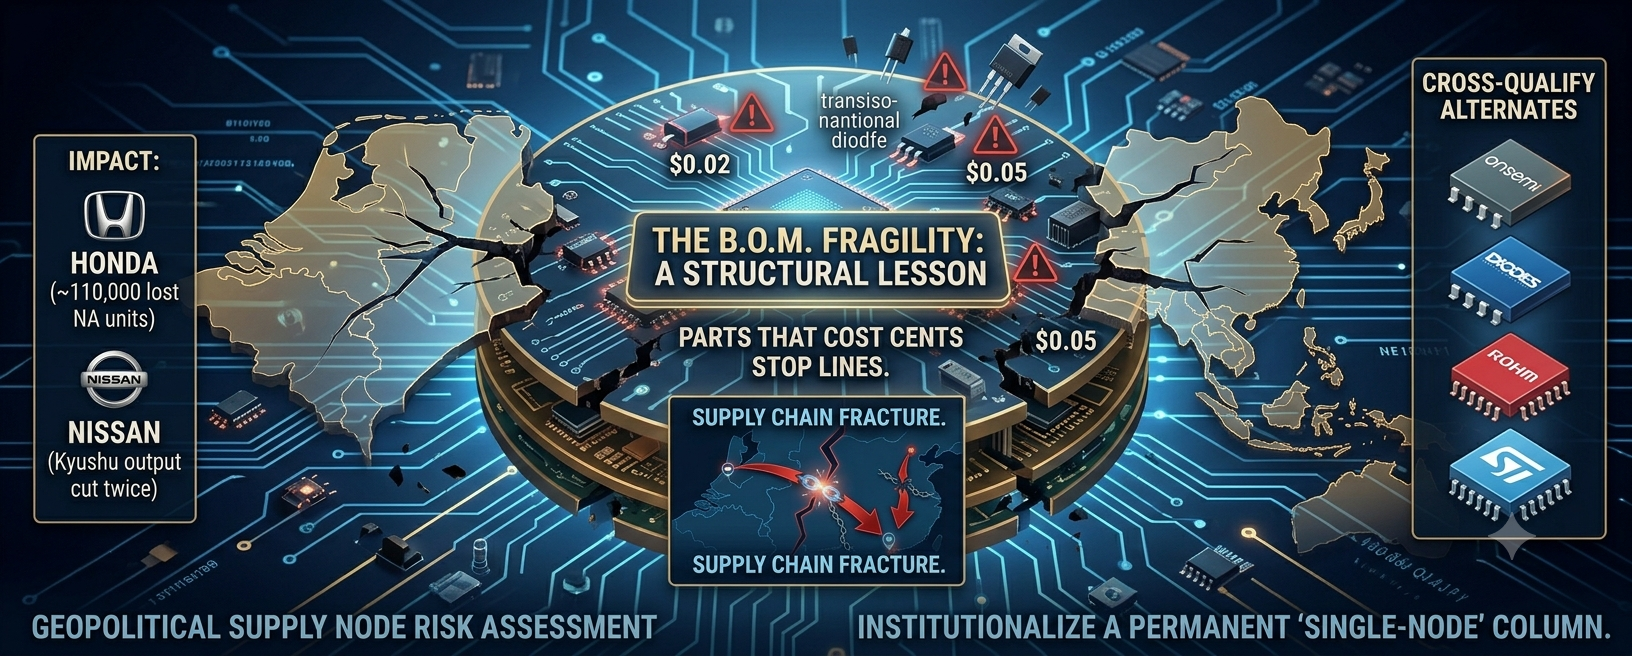
2025 年 9 月末に始まった Nexperia の供給混乱はまだ解けていない。東莞のバックエンド工場からの輸出が詰まり、一部のレガシー型番は 2026 年 7 月以降まで新規材料が入らない。これは値上げのようにゆっくり吸収できる話ではなく、ダイオード・MOSFET・ロジックゲートという「安いが一個欠けるとライン停止」の部品が突然消える話だ。現品バイヤーと産業調達向けの実務チェックリスト。
2026年6月8日
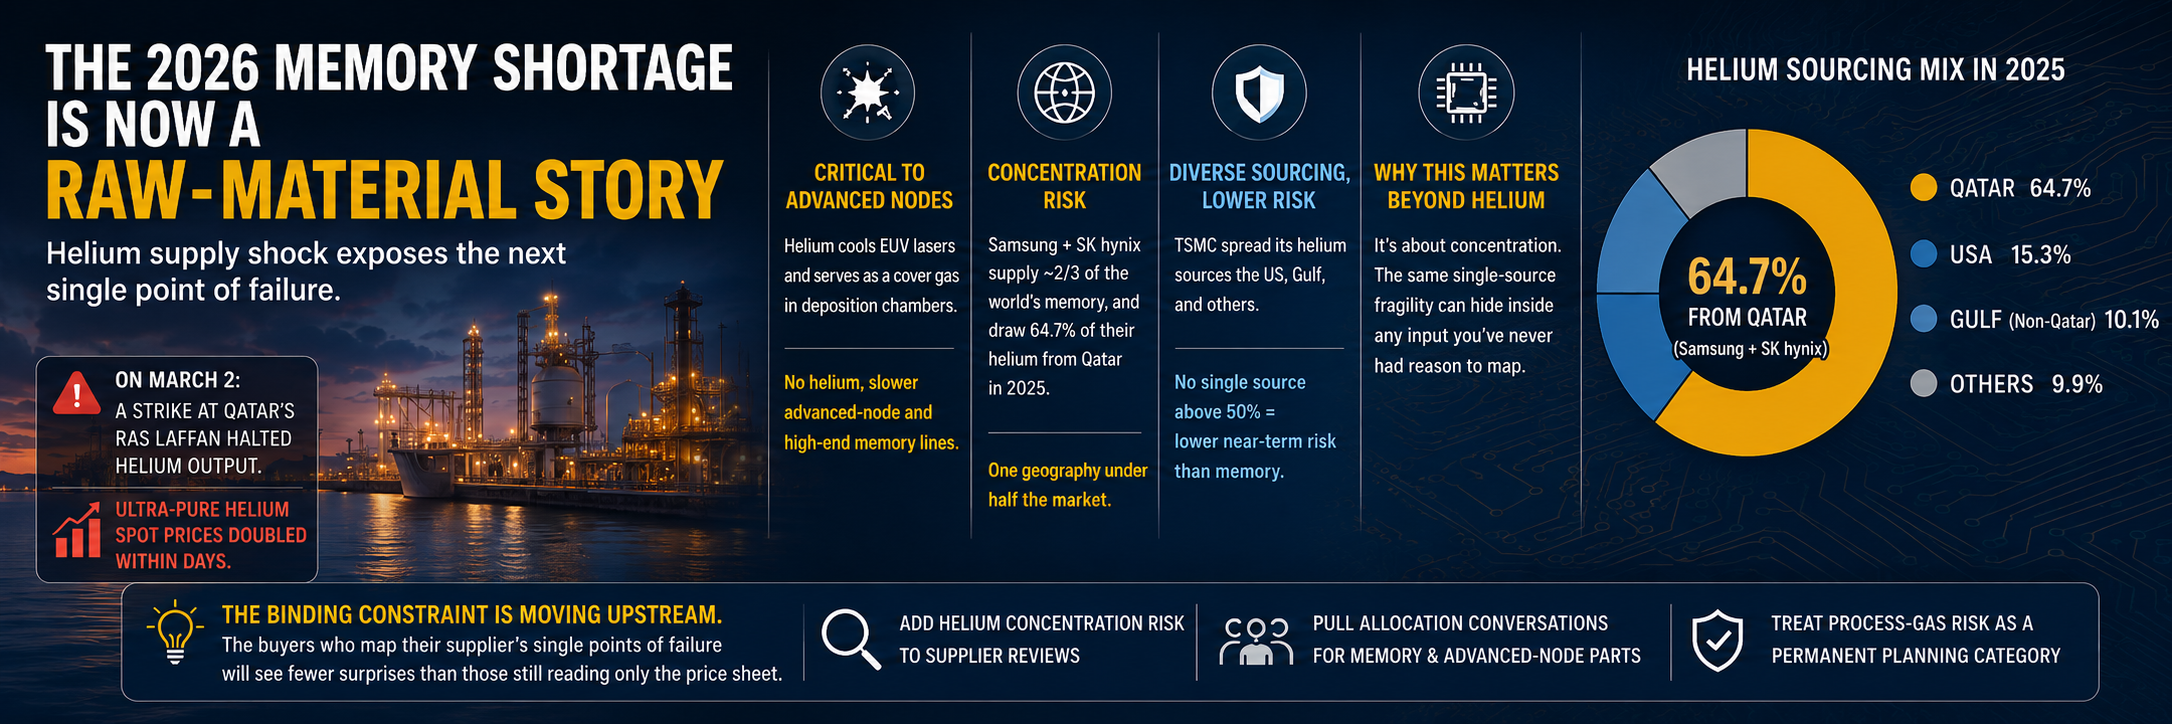
誰もが DDR5 や HBM の価格表を見ている間に、今週の本当の引き金は一本のガスボンベまで後退しました。イランがカタールのラスラファンを攻撃し、超高純度ヘリウムのスポット価格は倍増、韓国の fab は配給を開始。ヘリウムというラインを、誰が露出し、どの品に響き、現品担当はどう動くか、平易に整理します。
2026年6月5日
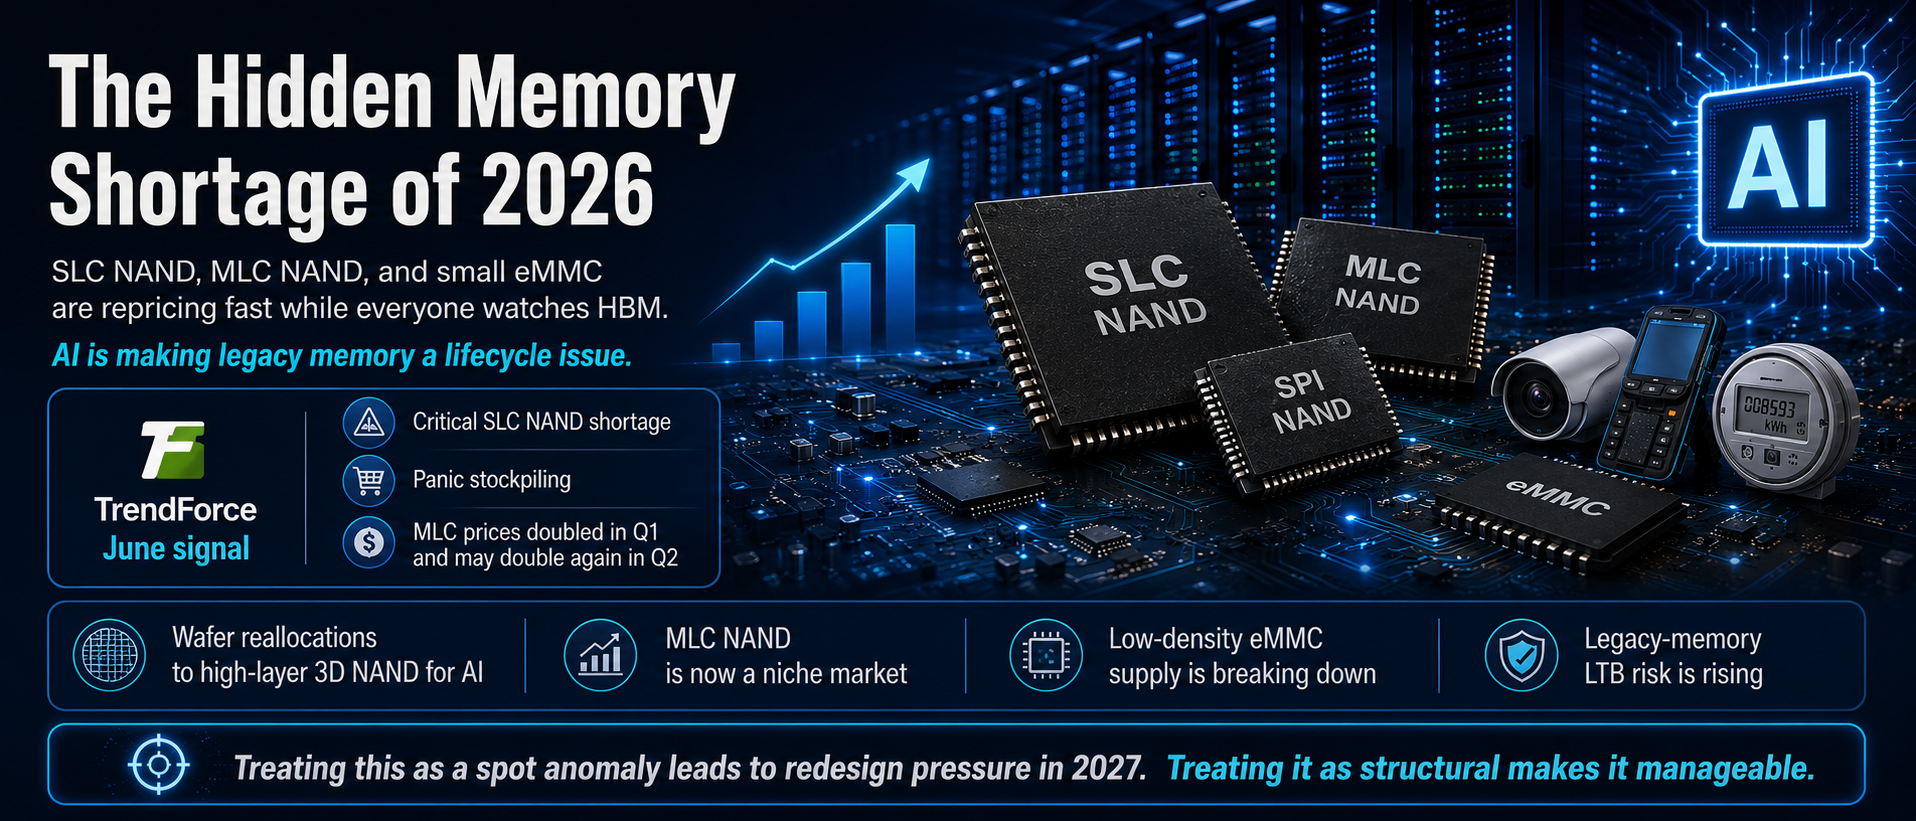
TrendForce の 6 月データによると、SLC NAND の深刻な品不足がパニック的な備蓄買いを誘発し、MLC の契約価格は 1Q26 に倍増、2Q26 にさらに倍増する可能性がある。引き金は小容量 eMMC の供給途絶。大手メーカーが AI 向け 3D NAND にウェハを集中させる中、産業機器バイヤーが取るべき実務的な対応をまとめた。
2026年6月5日
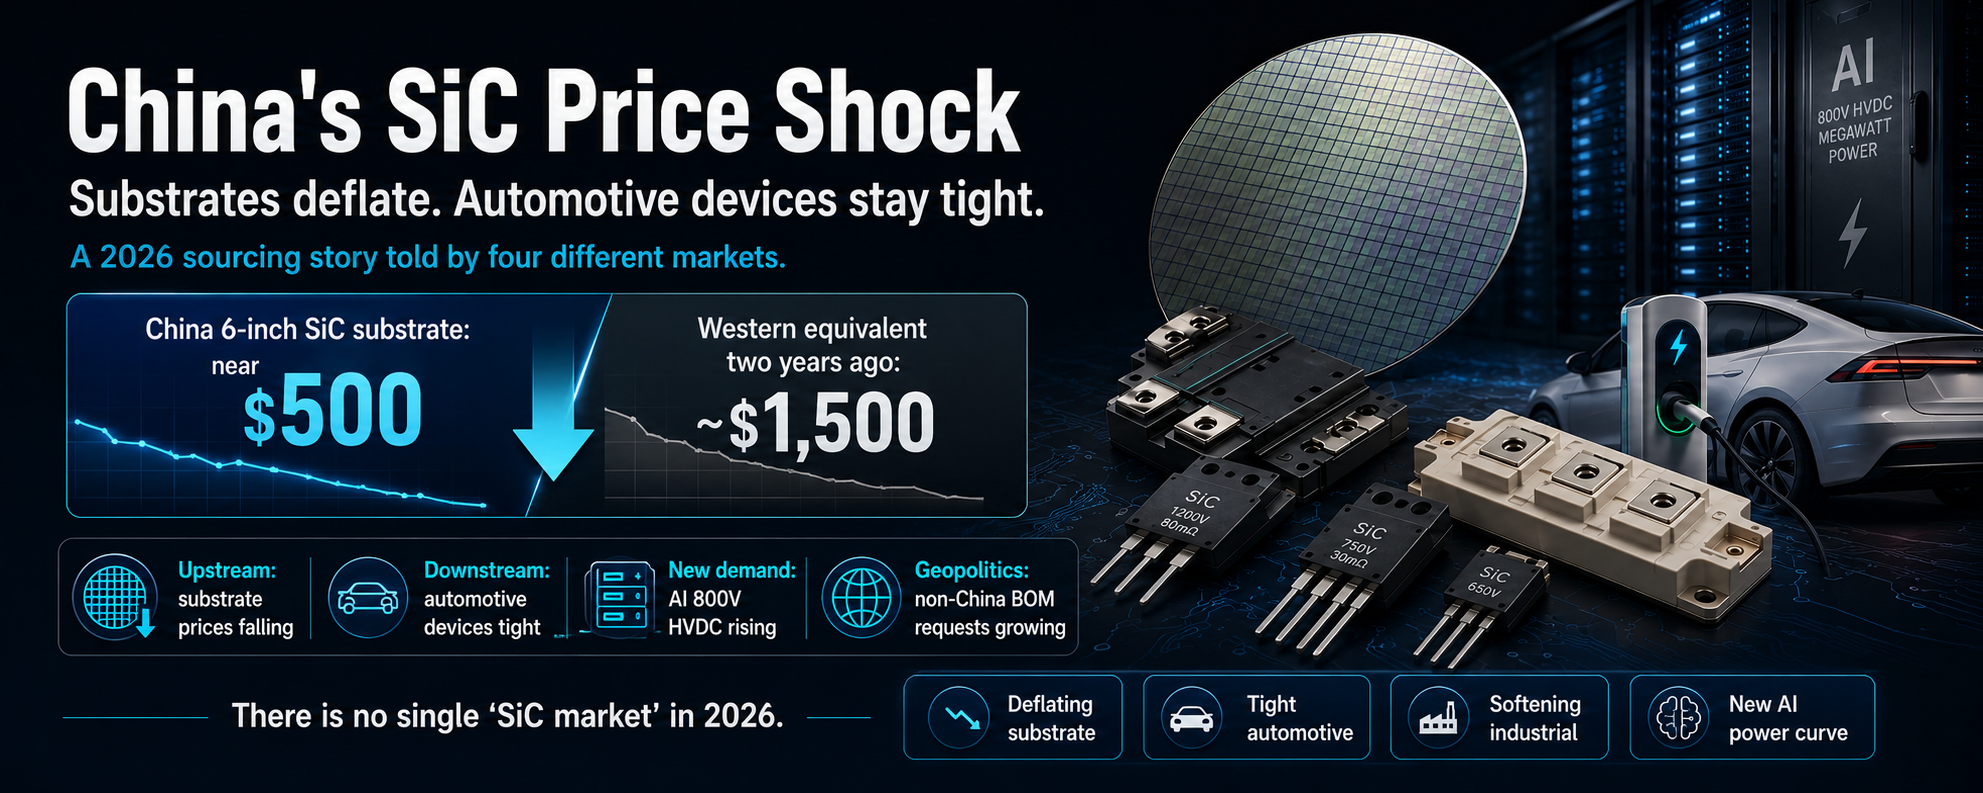
DigiTimes は 6 月 4 日、業界が 8 インチ基板へ移行する中で中国が SiC サプライチェーンの主導権を固めつつあると独自報道した。上流の基板価格は 1 枚 500 ドル前後まで下落する一方、車載 SiC MOSFET の逼迫は続き、800V HVDC の AI データセンターが第二の需要軸として立ち上がっている。この「ねじれ相場」を調達視点で整理する。
2026年6月3日
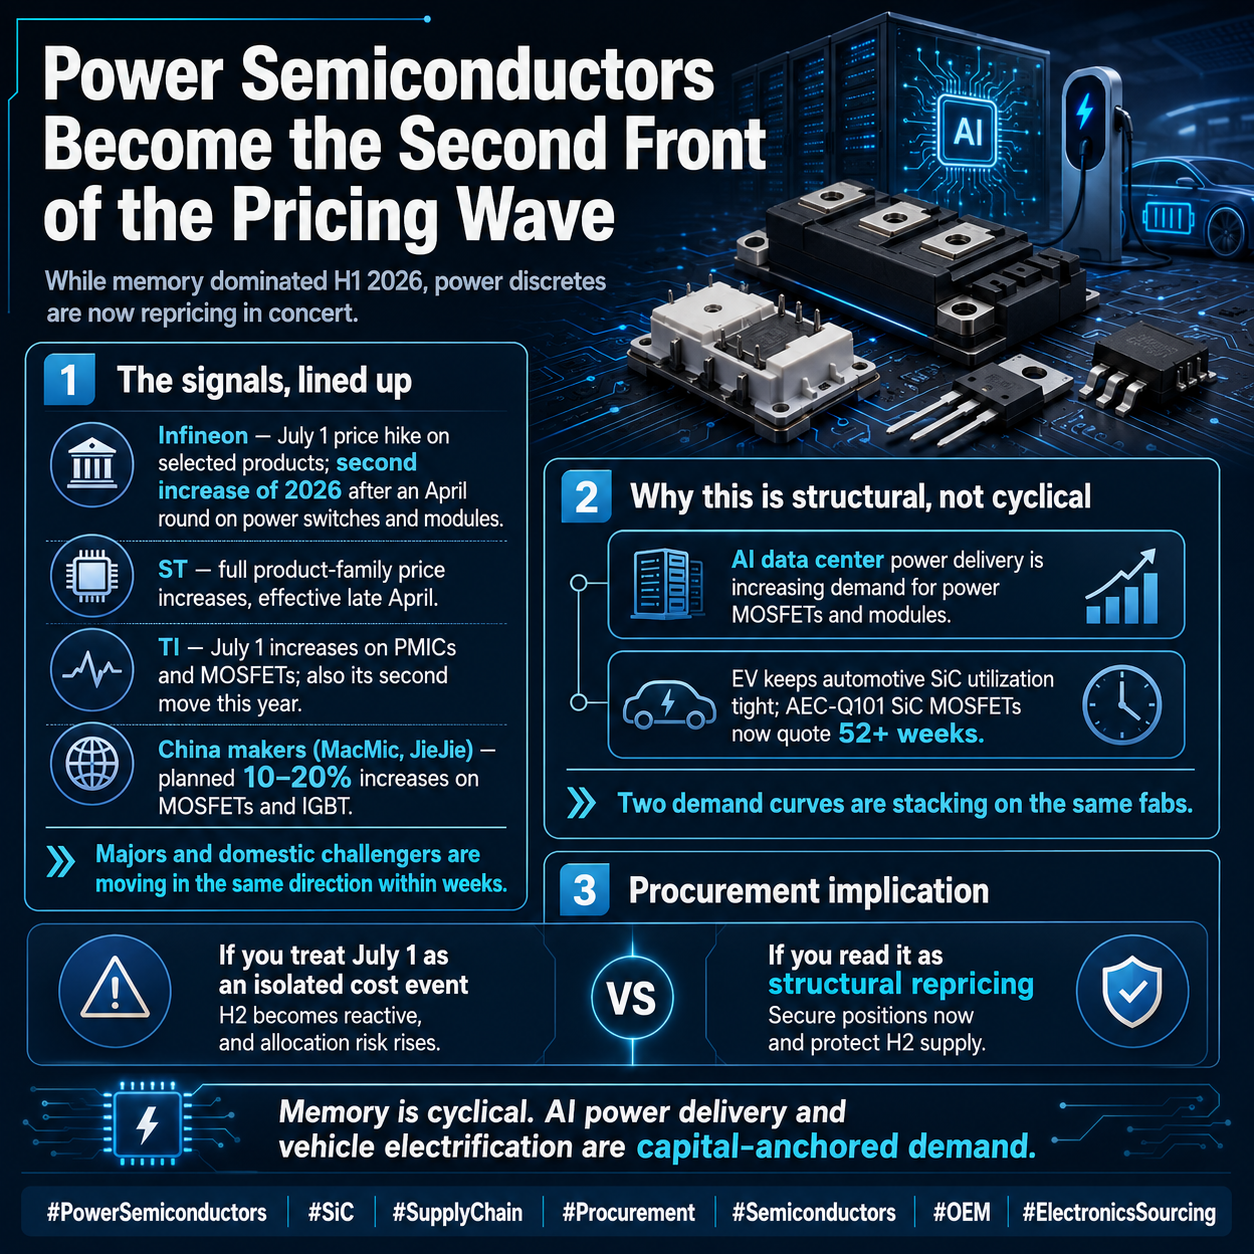
上半期は誰もが DRAM・NAND・HBM の枠取りに追われ、パワー半導体は脇に置かれていた。だが Infineon の 5 月 26 日通知による 7/1 第二弾、ST の全ライン調整、国産 MOSFET/IGBT の 10-20% 追随で、パワーは 2026 年値上げ波の第二戦線になった。現品バイヤー向けに、何が先に動くか・窓はどこで開くか・どう調達するかを整理する。
2026年6月1日
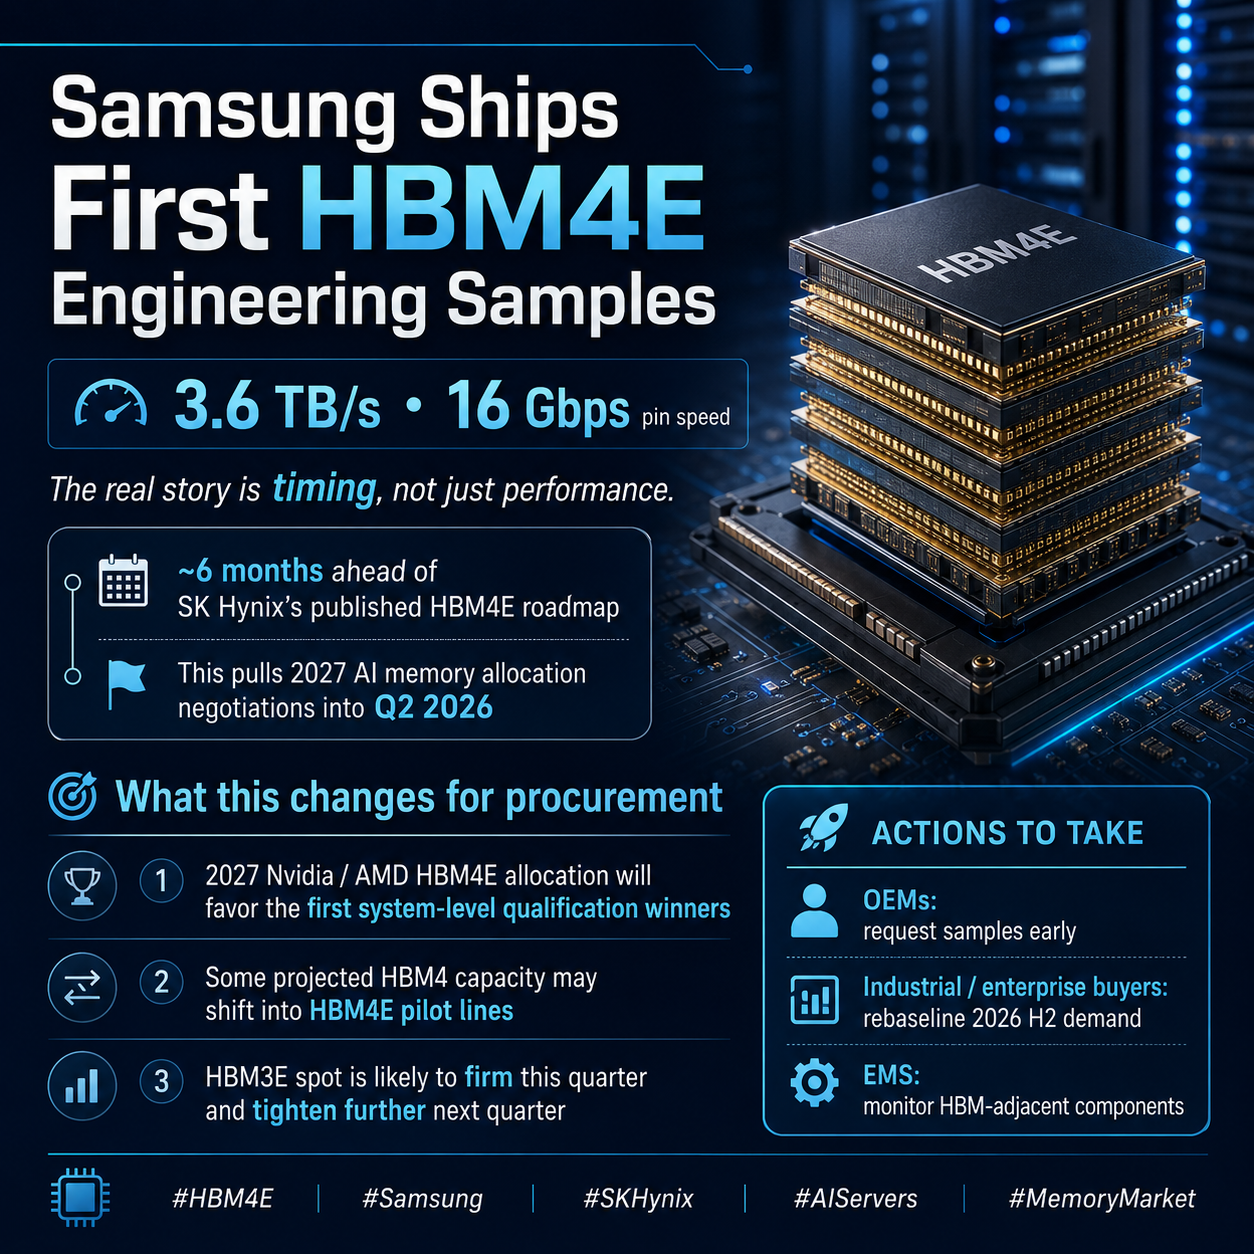
5/30、Samsung が業界初の HBM4E エンジニアリングサンプルを 3.6 TB/s で出荷。SK Hynix の公表ロードマップより約 6 か月先行。表面は性能ニュース、本質は 2027 年 AI サーバ向け HBM 配分交渉が 2026 Q2 に前倒しされたという時刻表変更。AI サーバ調達と HBM3E 流通バイヤが今月動くべき内容を整理。
2026年5月29日
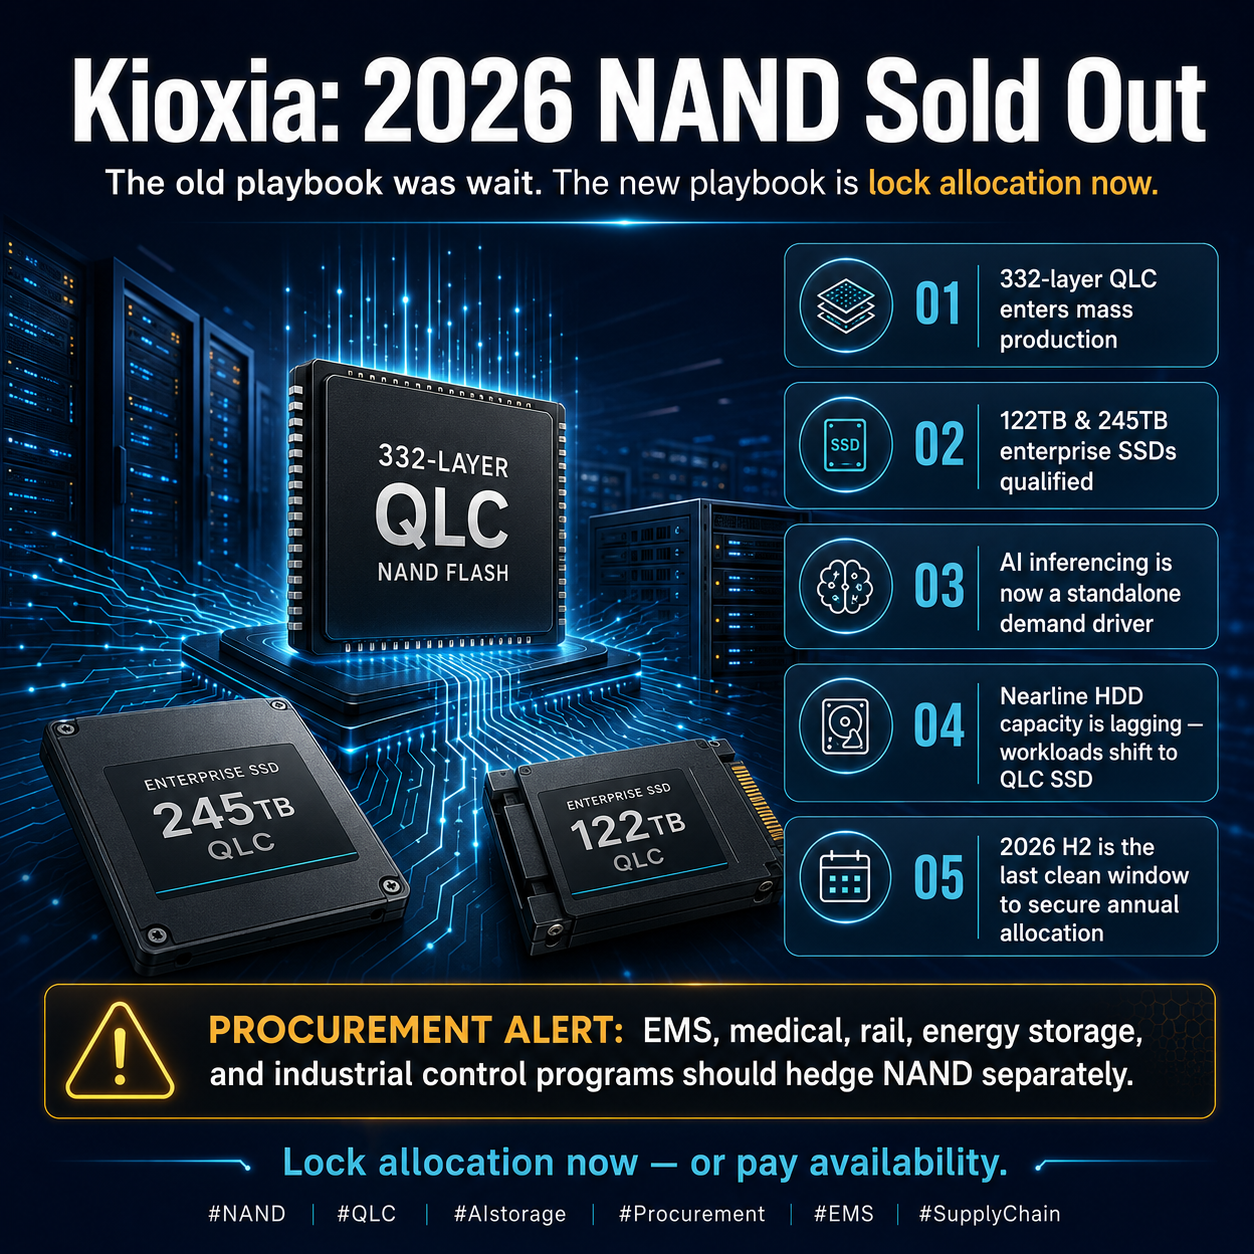
キオクシア経営陣が、2026 年の NAND 生産はすでに完売したと公に明言。タイト感は 2027 年まで続く。332 層 QLC が量産フェーズに入り、122TB と 245TB のエンタープライズ SSD は顧客認証を通過。仲介業者と EMS 購買にとって、これは「AI 学習」だけでなく「AI 推論 + ニアライン HDD 置き換え」が NAND 需要の第二の柱になりつつあることを意味する。
2026年5月28日
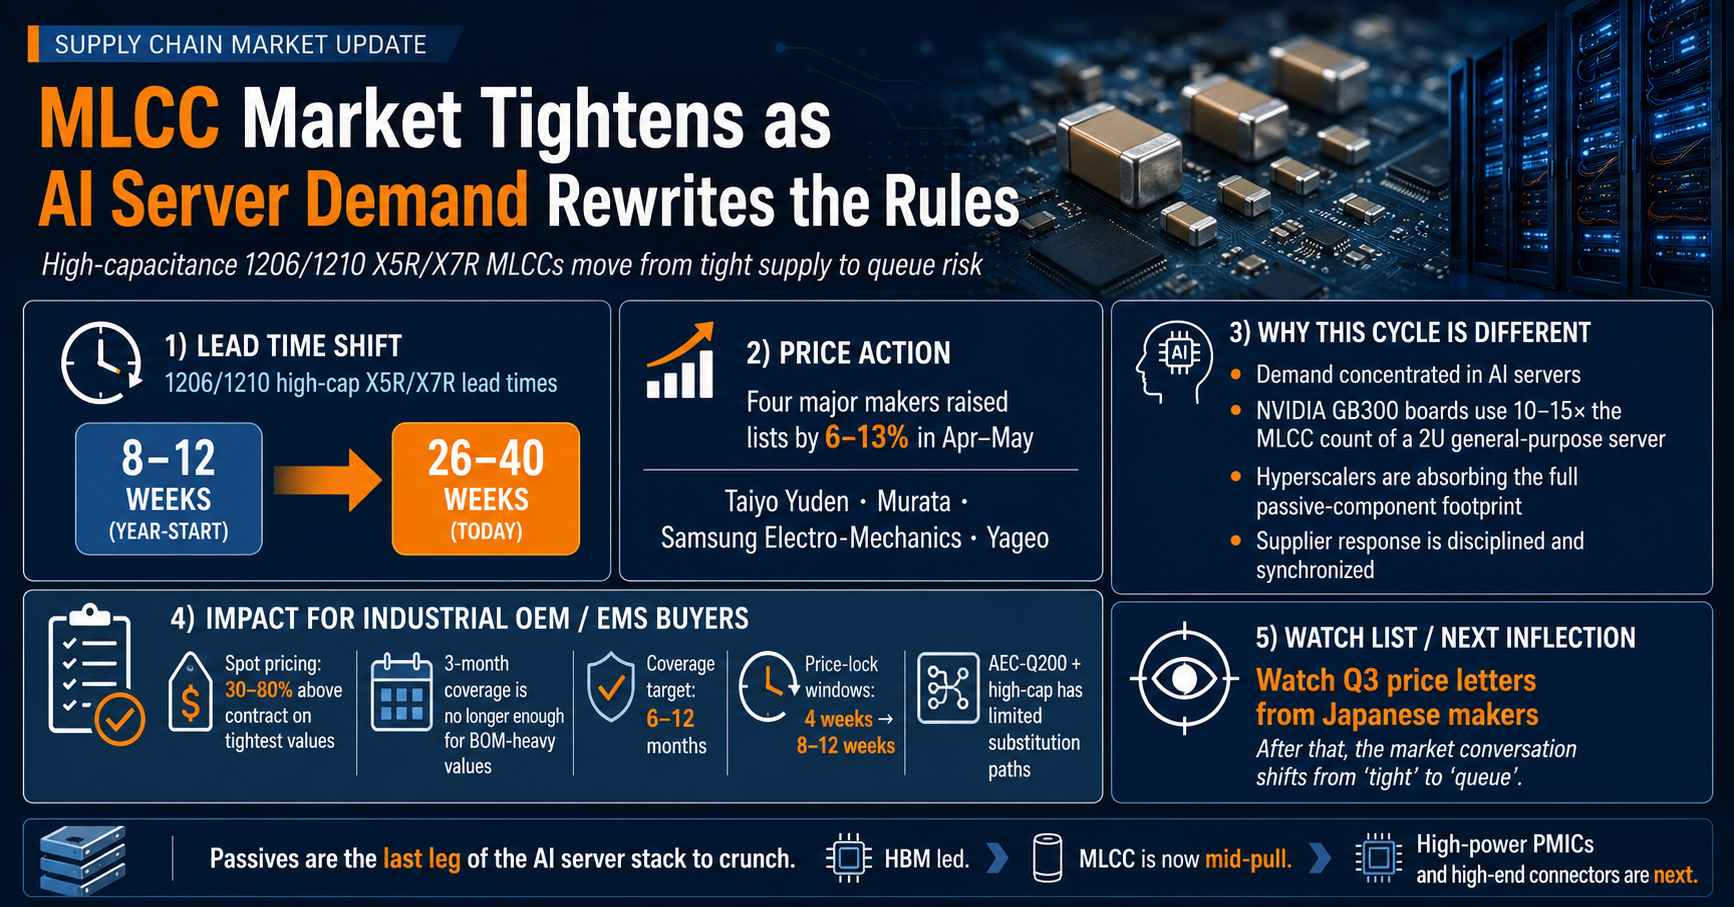
太陽誘電、村田、Samsung Electro-Mechanics、Yageoの4社が4月から5月にかけて6〜13%の値上げを連続実施。1206/1210 X5R/X7Rハイキャップ品の納期は年初の8〜12週から26〜40週へと急伸。AIサーバ基板はMLCC実装数が一般サーバの10〜15倍。本記事は現品 / EMS / 工業バイヤー向けに、今四半期に何を抑え、何を逃すかを整理する。
2026年5月27日
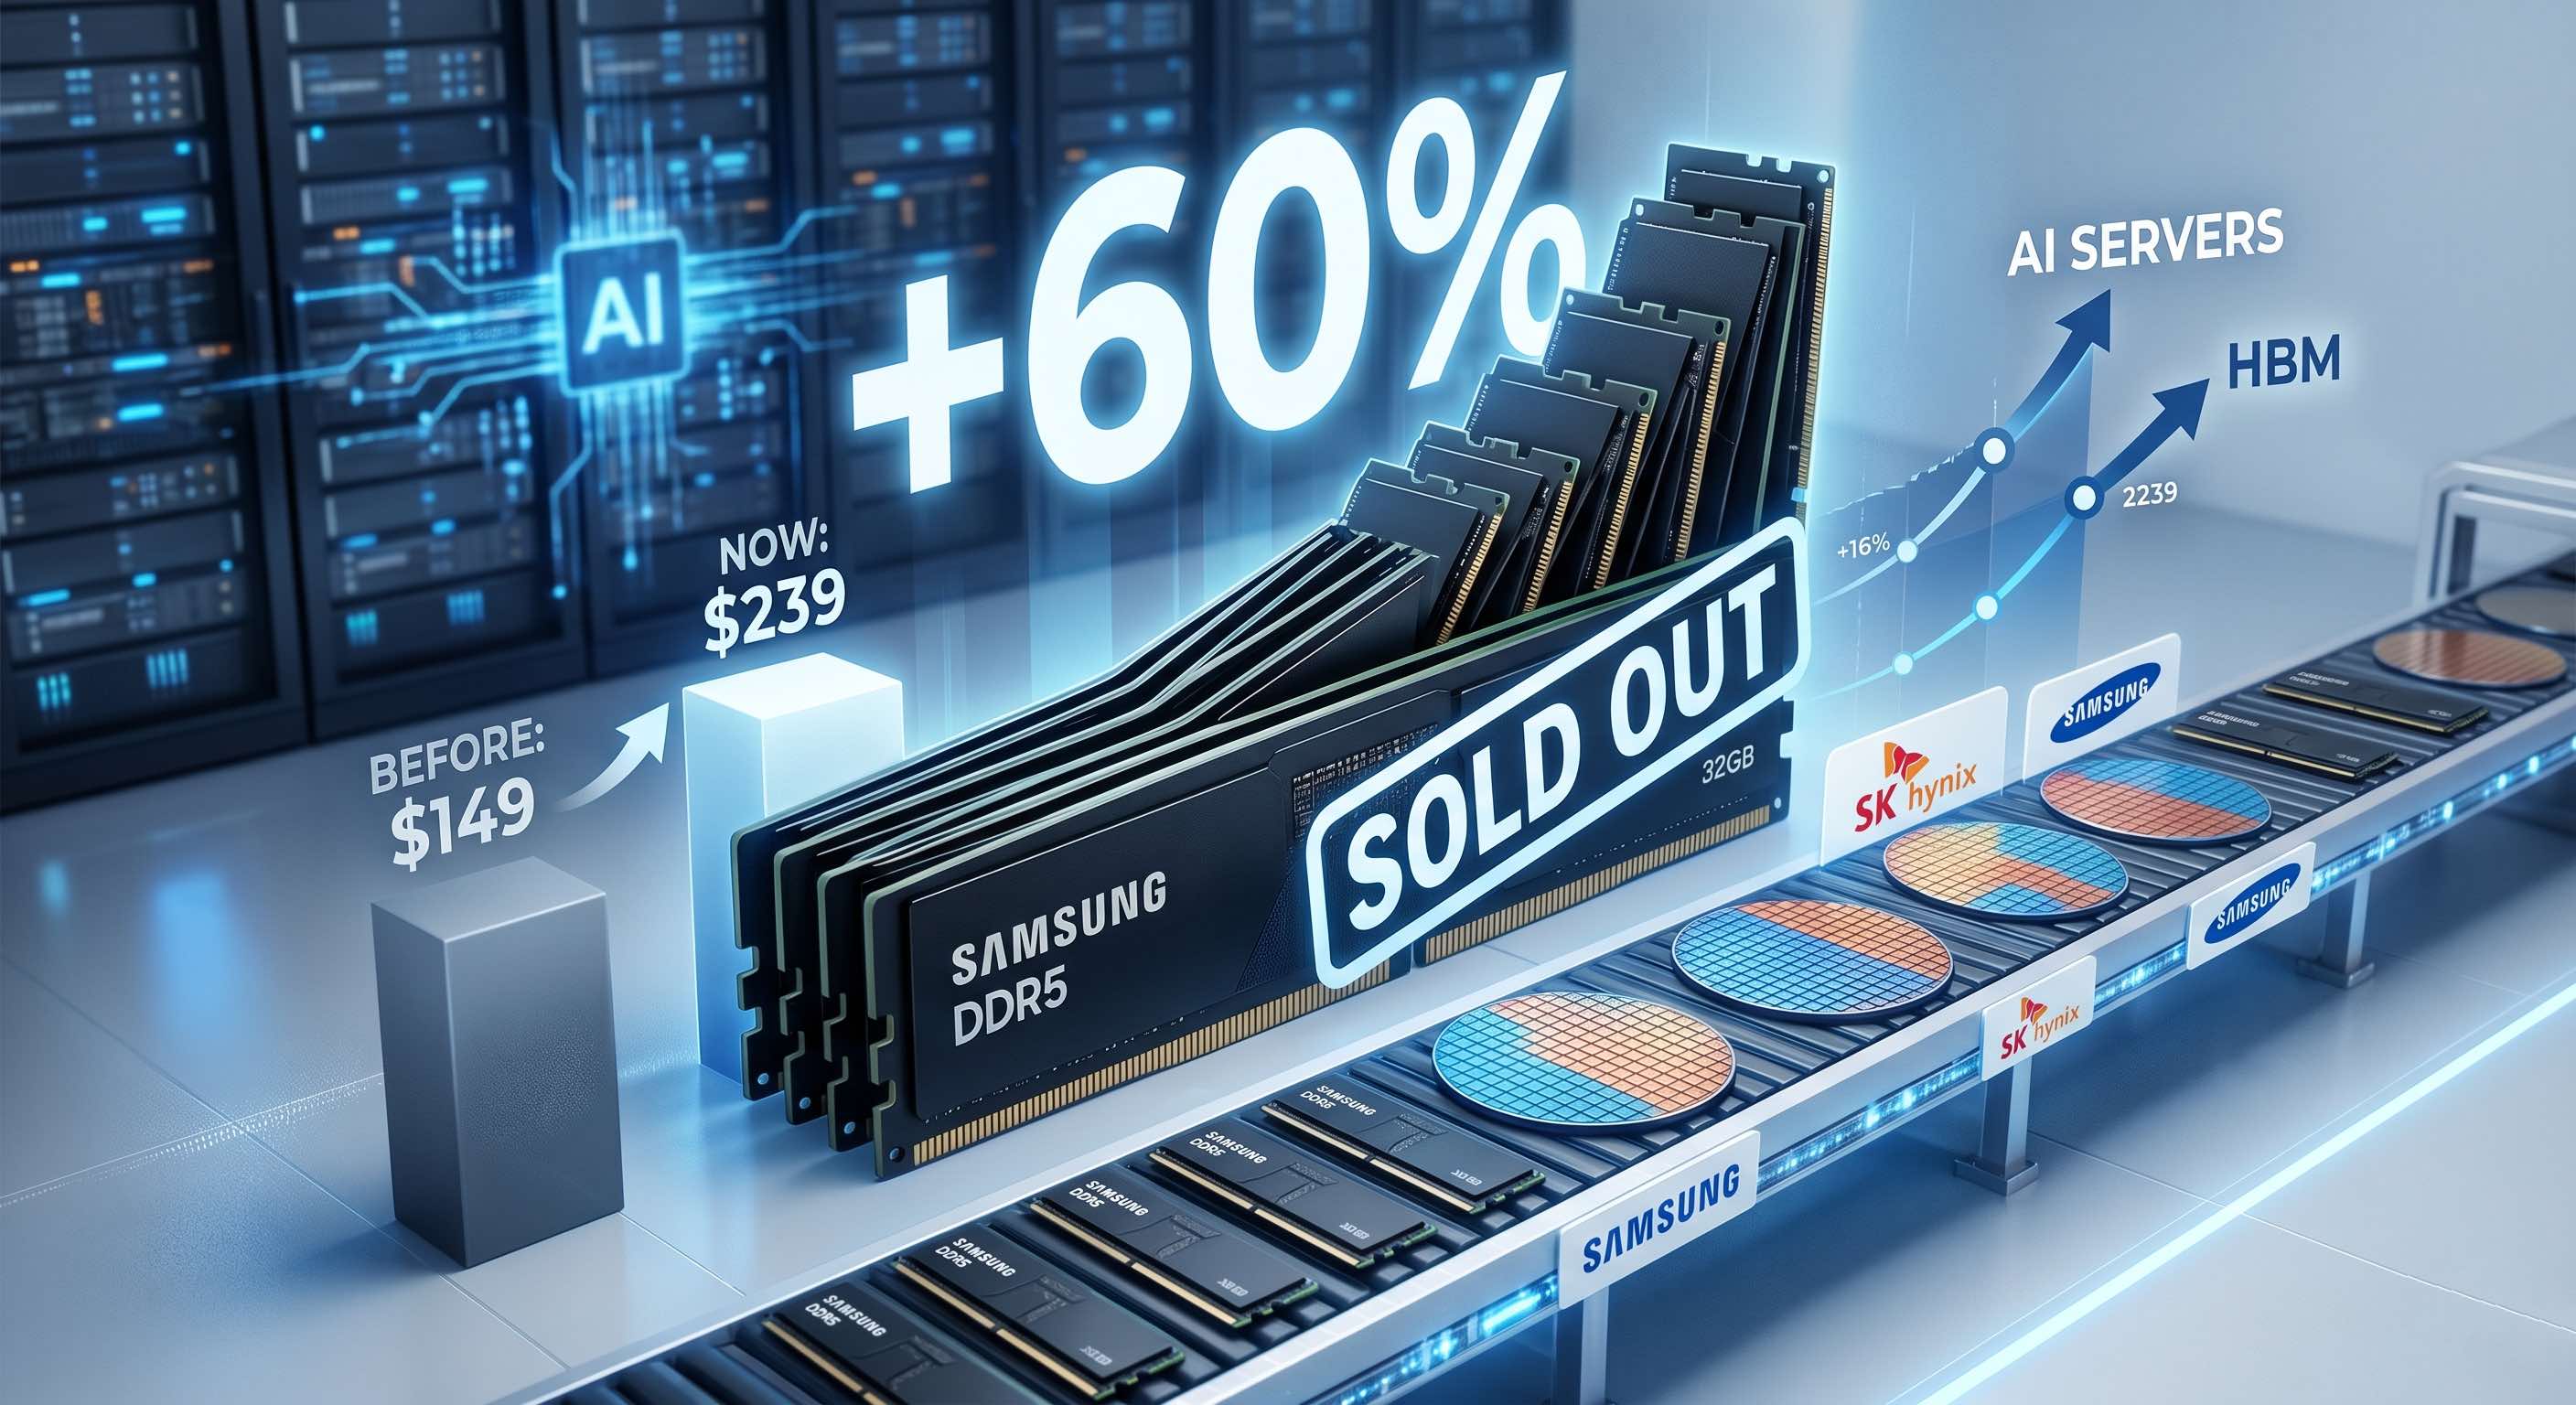
Samsung は 32GB DDR5 モジュールの契約価格を $149 から $239 へ、約 60% 引き上げた。SK hynix は 2026 年通期の HBM、DRAM、NAND 生産枠が「ほぼ完売」と認めている。AI サーバーが DDR5、LPDDR、NAND のウェハ容量を吸い上げている。EMS、設計会社、産業向け工場の調達は、今後 18 か月の BOM メモリ価格を毎月見直す必要がある。
2026年5月26日
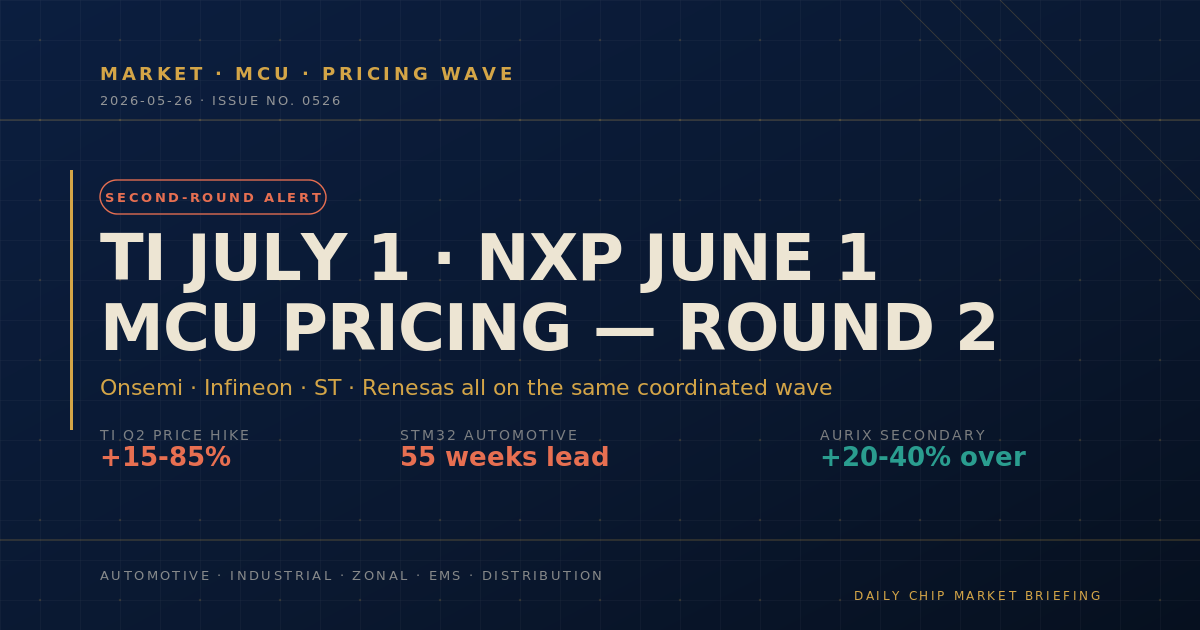
TI は 2026 年第二弾の値上げを 7/1、NXP は 6/1、Onsemi は 4/1、Infineon の 4/1 値上げから 6 週間。さらに STM32 TSX が 55 週、Renesas 車載が 20-45 週の長納期。OEM の問いは「いくら上がる」ではなく「次のリセット前に最後の発注を入れられるか」。仲介側がこの局面で取るべき値付けとタイミングを整理する。
2026年5月25日
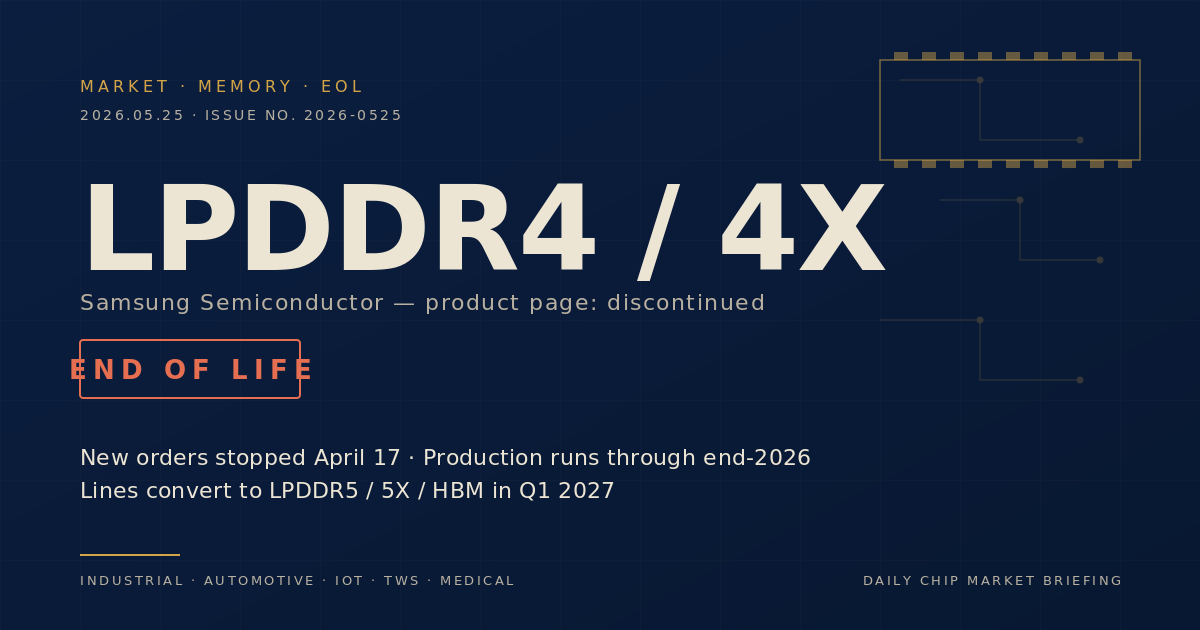
サムスンの製品ページには LPDDR4 / LPDDR4X に「Discontinued」表示。4 月 17 日以降は新規注文停止、2026 年末まで既存分のみ生産、2027 年第1四半期に LPDDR5 と HBM へ完全転換。スマートフォンは本筋ではない。産業、車載インフォテインメント、TWS、IoT — 5 〜 15 年ライフサイクルの製品が本当の打撃を受ける。今四半期に動かすべき 3 つの行動。
2026年5月20日
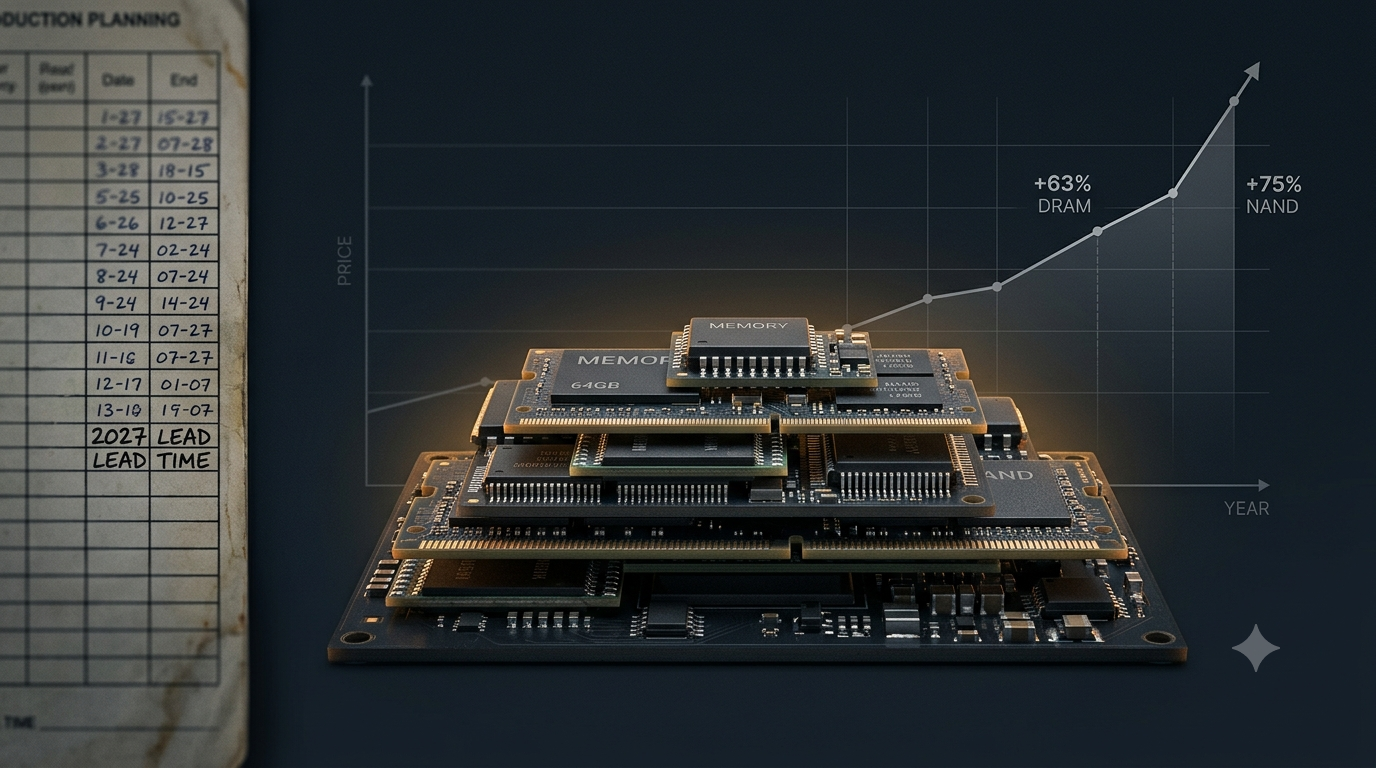
2026 年 Q2 のメモリ不足は 2011 年以来の深刻さ。HBM が生産能力を吸い上げ、DRAM・NAND は価格もリードタイムも一気に跳ね上がっています。調達担当が読むべき 3 つの実務ポイント。
2026年5月19日
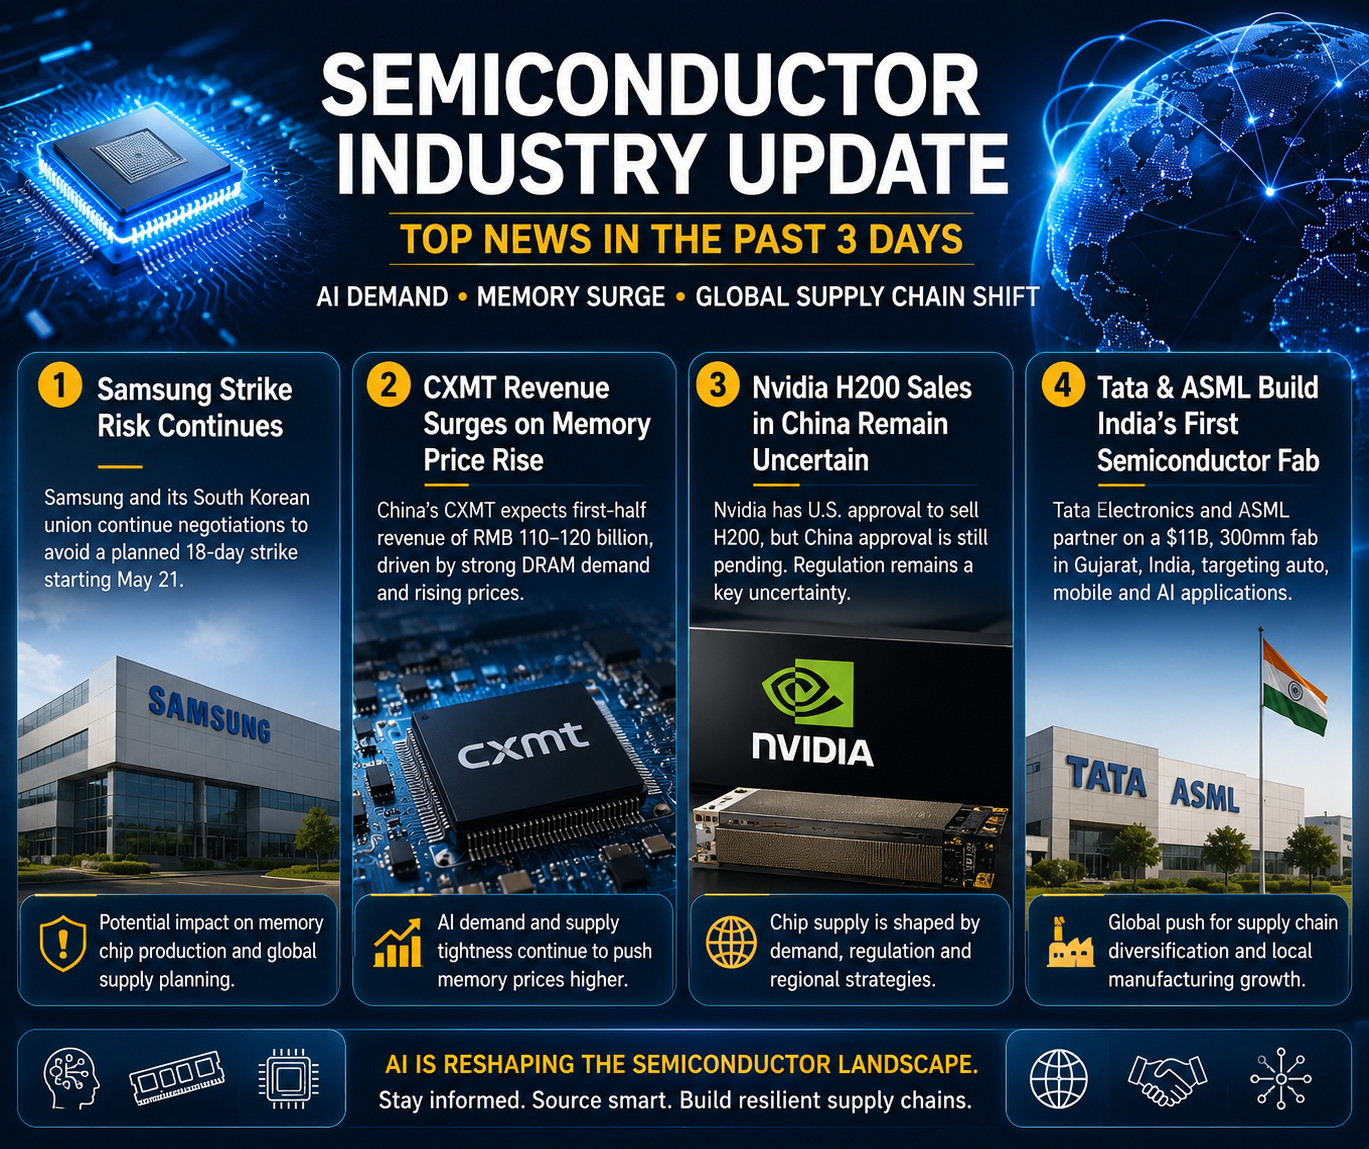
ここ 3 日間の 4 つの動き —— Samsung のストライキリスク、CXMT の売上跳ね上がり、Nvidia H200 の中国販売の不透明感、そして Tata-ASML によるインド初の前工程ファブ —— は、表面はバラバラに見えても同じ方向を指しています。AI 需要がメモリ、供給リスク、そしてグローバルな半導体生産能力を再構成し続けている、ということです。
2026年5月13日
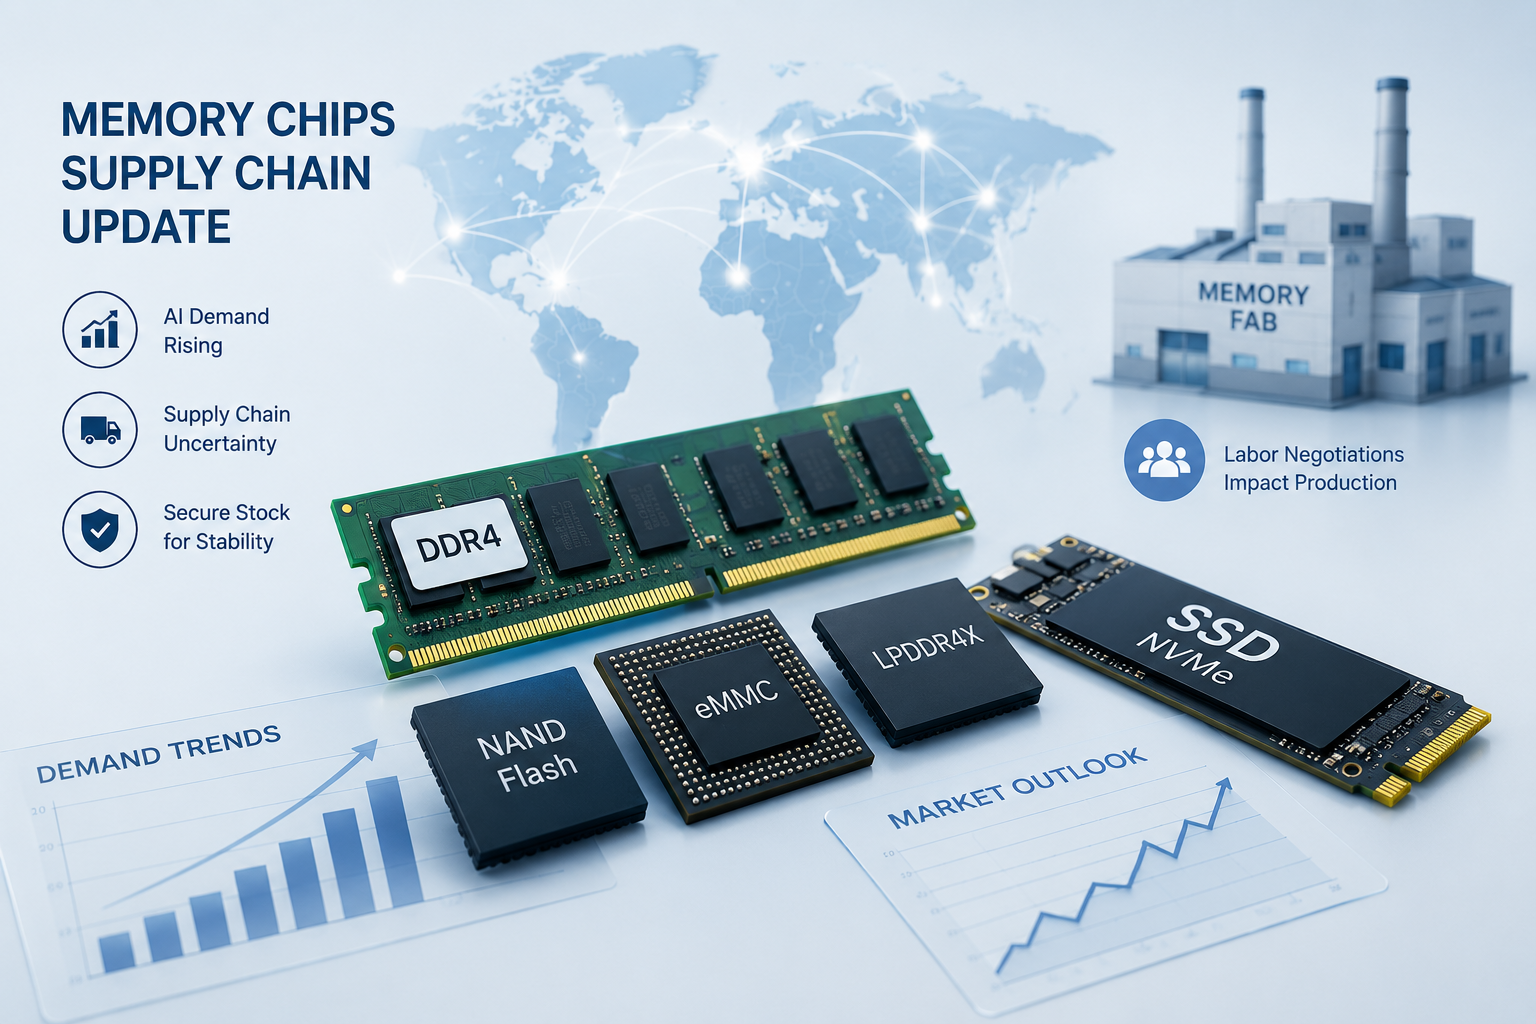
Samsung の労使交渉の不調により、グローバルなメモリ半導体供給網に新たな不確実性が生じています。AI 推論需要の拡大により、NAND Flash、SSD、DRAM、サーバーメモリの重要性が高まっています。CHIPPONG は調達リスクの可視化と実用的な在庫確保をサポートします。
2026年5月11日
産業グレードの eMMC が次々に EOL に入り、LPDDR4 の価格は高止まり、DRAM と NAND のスポット市況も再び不安定になっています。長期ライフサイクルのプラットフォームを運用する調達担当にとって、成熟世代メモリ市場が示しているシグナルを読み解きます。
2026年5月8日
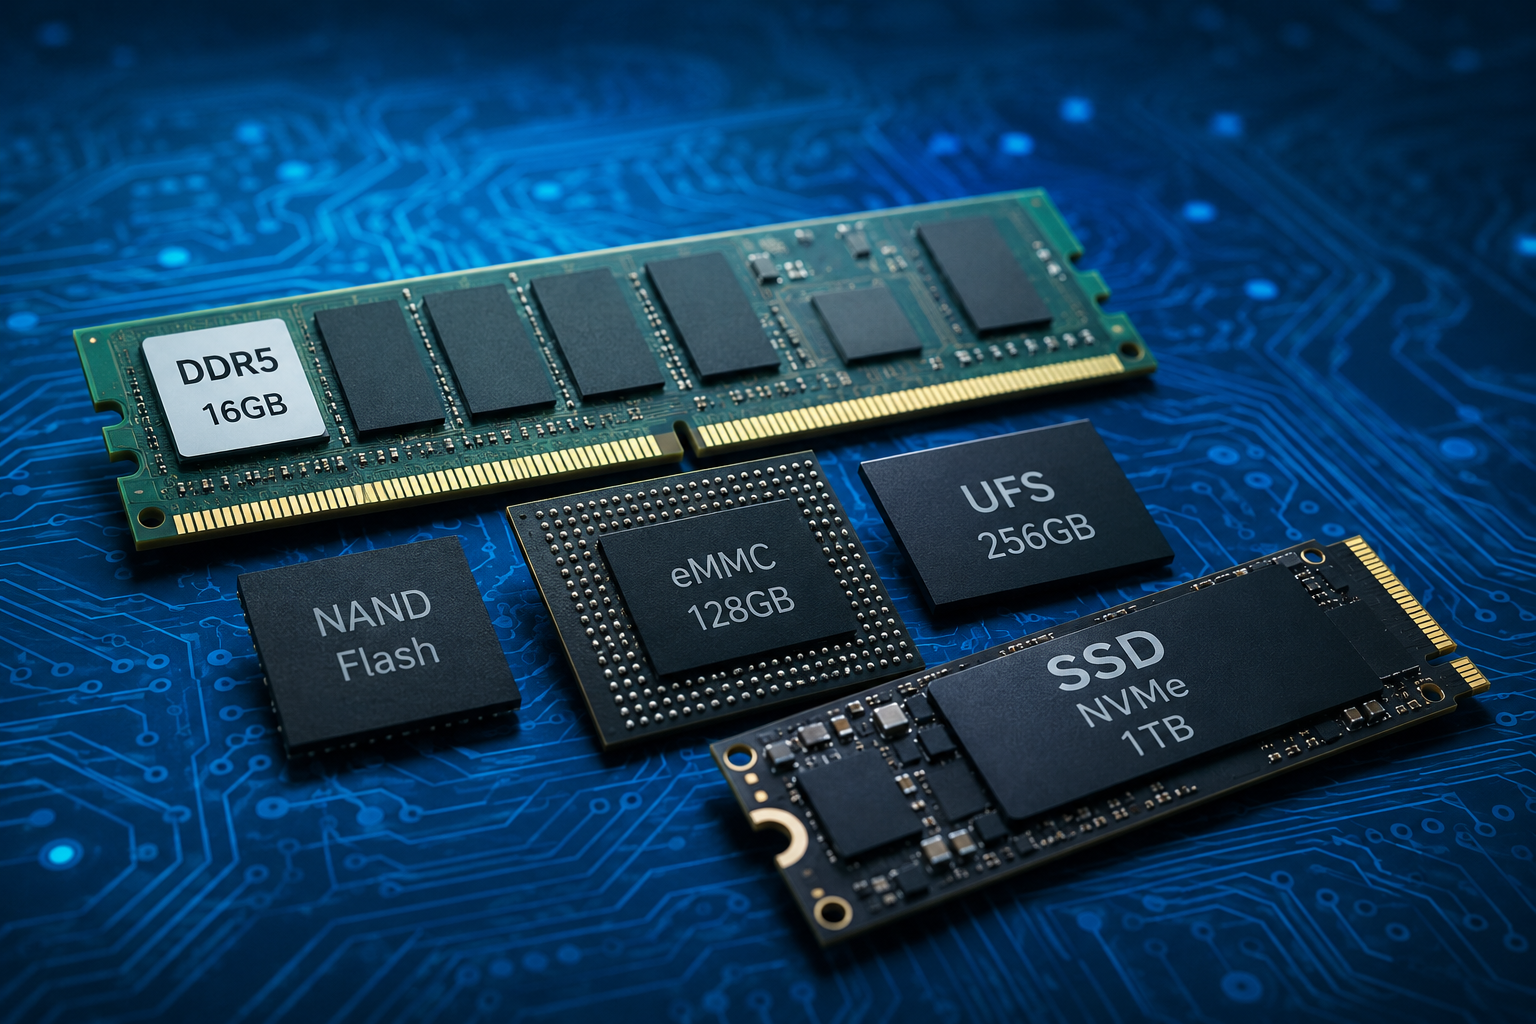
AI サーバーとデータセンター需要の拡大により、DRAM、NAND Flash、SSD、eMMC、UFS などのメモリ半導体の供給環境が変化しています。CHIPPONG は価格、納期、在庫、代替調達のリスクに注目し、柔軟な半導体供給をサポートします。