发布日期: 2026年9月23日
Alibaba 自研 AI 芯片与 20GW 云基础设施路线:定制计算、HBM、存储与网络进入同一扩张周期
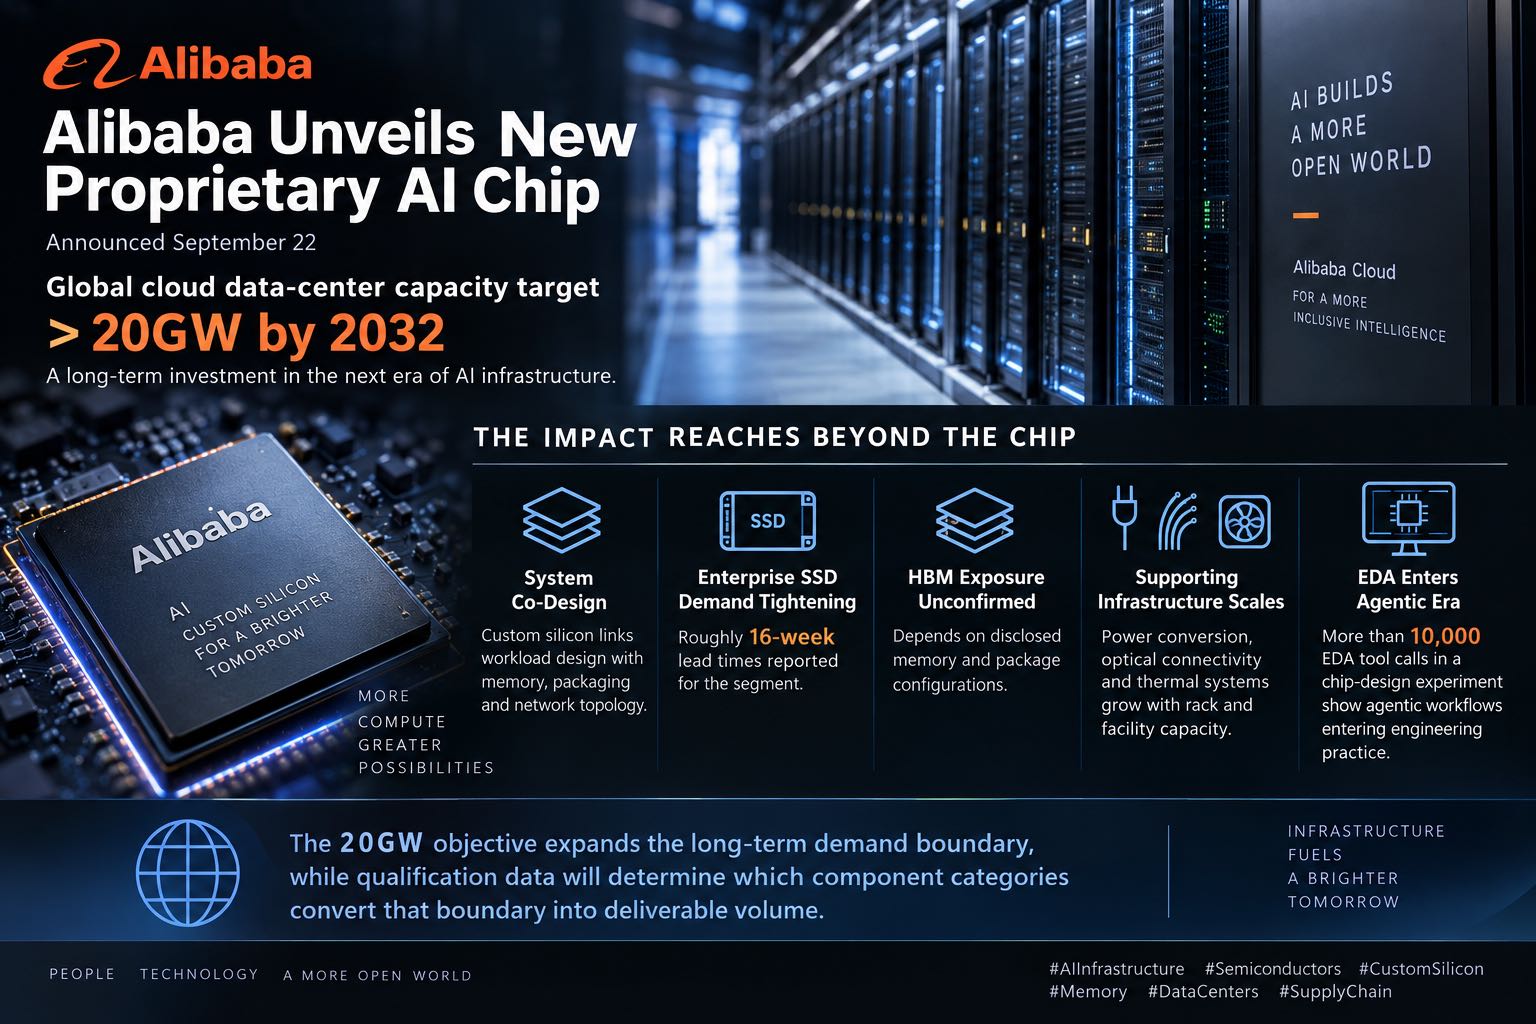
Alibaba 于 2026 年 9 月 22 日公布新一代自研 AI 芯片,并提出到 2032 年全球云数据中心容量超过 20GW 的目标。该路线把芯片、模型、云平台与数据中心基础设施纳入同一技术栈。公开信息尚未披露制程、HBM 配置、先进封装和量产伙伴,因此现阶段应区分战略需求与可交付器件需求。
自研芯片进入全栈 AI 路线
Alibaba Cloud 在 9 月 22 日的云栖大会上公布高性能自研 AI 芯片,并把芯片、Qwen 模型、智能体云和移动智能体平台放入同一技术路线。发布稿没有公开制程节点、芯片面积、HBM 代际、封装结构、互连标准或量产时间。现阶段能够确认的是平台方向和基础设施规模,不能把发布直接等同于特定料号已经进入大批量采购。
定制 AI 芯片的商业意义在于工作负载与硬件协同。云厂商可以围绕推理吞吐、功耗、内存容量、网络拓扑和软件栈定义芯片,而不必完全采用通用加速器的固定配置。该模式会扩大 ASIC、HBM、先进封装、高速 SerDes、光模块、交换芯片、电源管理与企业级存储之间的联动,但每一类需求都要等待平台配置与量产证据。
20GW 目标重设基础设施边界
Alibaba 表示,到 2032 年全球云数据中心容量目标将超过 20GW。功率目标不是芯片出货量,也不能按固定比例换算为 GPU 或 ASIC 数量,但它给出了基础设施边界。20GW 级建设需要计算节点、网络、存储、供电、冷却和备用能源同步扩张,器件需求将沿机柜、集群和园区多个层级展开。
在计算侧,定制加速器需要 CPU、内存、启动与管理器件、时钟、网卡和安全芯片配合。在互连侧,集群扩张会提高交换芯片、DSP、光收发器、连接器和高速 PCB 的密度。在电源侧,48V 或更高电压架构会拉动功率模块、MOSFET、SiC 器件、控制器和电流检测。容量目标只说明需求上限,实际 BOM 仍取决于部署节奏、机柜功率、利用率与平台代际。
HBM 与存储需要分别判断
自研 AI 芯片可能使用 HBM,也可能按推理负载采用 DDR、LPDDR 或分层内存。公开发布没有给出内存配置,因此不能提前锁定 HBM 代际和堆栈数量。若芯片面向高吞吐训练或大模型推理,HBM 带宽与先进封装会成为关键约束;若强调成本与规模化推理,内存容量、带宽效率和 KV cache 分层可能比单纯扩大 HBM 更重要。
企业级 SSD 的信号已经更明确。TrendForce 9 月 21 日指出,北美 CSP 上调四季度企业级 SSD 需求,订单可能超过第三季度高位,TLC 与 QLC 均获得增长动力,交期约 16 周。云基础设施扩张会增加模型、向量数据库、检查点和 KV cache 的存储需求,但企业级产品与消费 NAND 的价格方向并不一致。
芯片设计智能体进入验证流程
Alibaba 披露,一项芯片设计实验中的模型运行超过 60 小时,完成逾 10,000 次 EDA 工具调用并产出可用于生产的总线模块。该结果显示,智能体可以跨越规格、代码、验证和工具执行多个环节。它并不意味着复杂 SoC 可以完全自动完成,但说明 EDA 调用、模块生成与验证闭环开始形成可量化案例。
对供应链而言,设计效率提升可能增加流片候选数量,也可能把工程资源集中到更少、更成熟的平台。最终影响取决于验证覆盖率、IP 可复用性、PPA 结果、工具许可和流片成功率。设计实验需要与 tape-out、首硅、认证和量产四个阶段分开观察。
量产证据决定器件需求
下一阶段的有效证据包括制程与晶圆代工伙伴、封装技术、HBM 或其他内存配置、SerDes 速率、系统形态、首批部署区域以及正式量产日期。缺少这些信息时,供应判断只能停留在品类层面。任何具体交期或价格结论都需要原厂公告、平台 BOM 或量产订单支持。
Alibaba 的路线说明,云厂商正在把模型、芯片和基础设施作为一个系统优化。20GW 目标扩大了长期需求边界,自研芯片则提高了平台差异化程度。供应链价值将更多集中在能够通过平台认证、提供长期容量并与软件和系统设计协同的器件与制造环节。