2026年9月25日
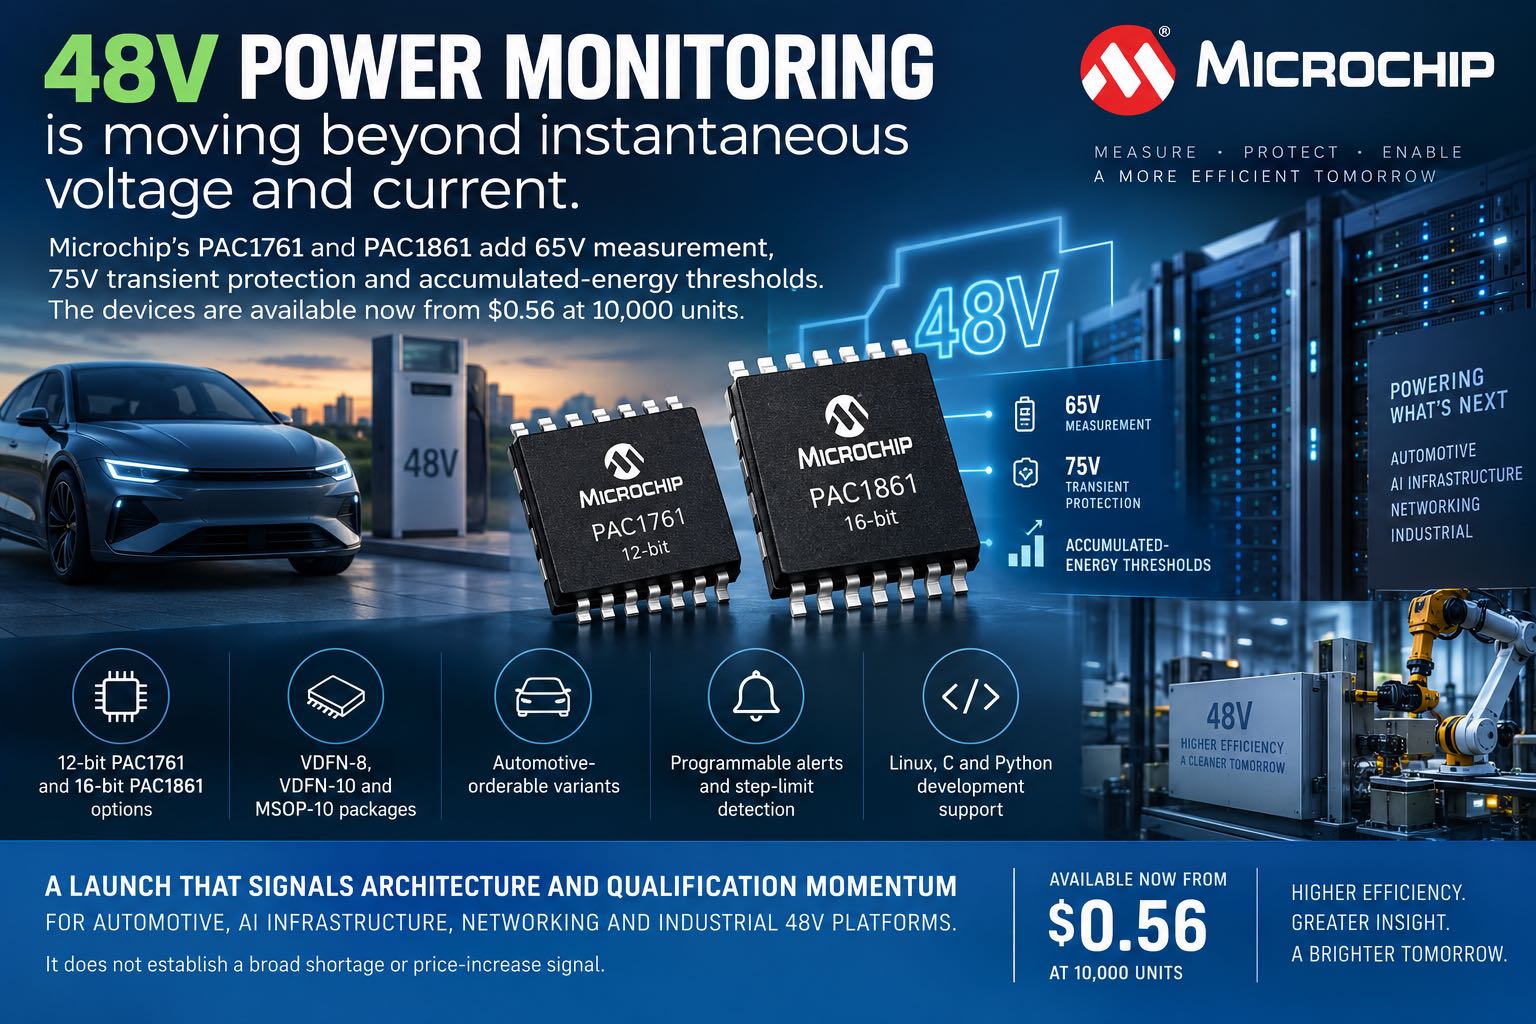
Microchip PAC1761/PAC1861:48V 系统把电源监测推进到 65V 余量与累计能量层
Microchip 推出 PAC1761 与 PAC1861 65V 数字电源监测器,覆盖 75V 瞬态保护及累计能量数据。产品面向汽车、AI 数据中心、网通、工业、服务器与 PoE 系统。其市场意义集中在 48V 平台的遥测和保护升级,而非现货短缺。
marketprocurementindustrialsupply-chain
阅读全文 → 行业洞察
来自 IC 交易一线的实务观察:供应、采购、市场结构变化。
2026年9月25日
Microchip 推出 PAC1761 与 PAC1861 65V 数字电源监测器,覆盖 75V 瞬态保护及累计能量数据。产品面向汽车、AI 数据中心、网通、工业、服务器与 PoE 系统。其市场意义集中在 48V 平台的遥测和保护升级,而非现货短缺。
2026年9月23日
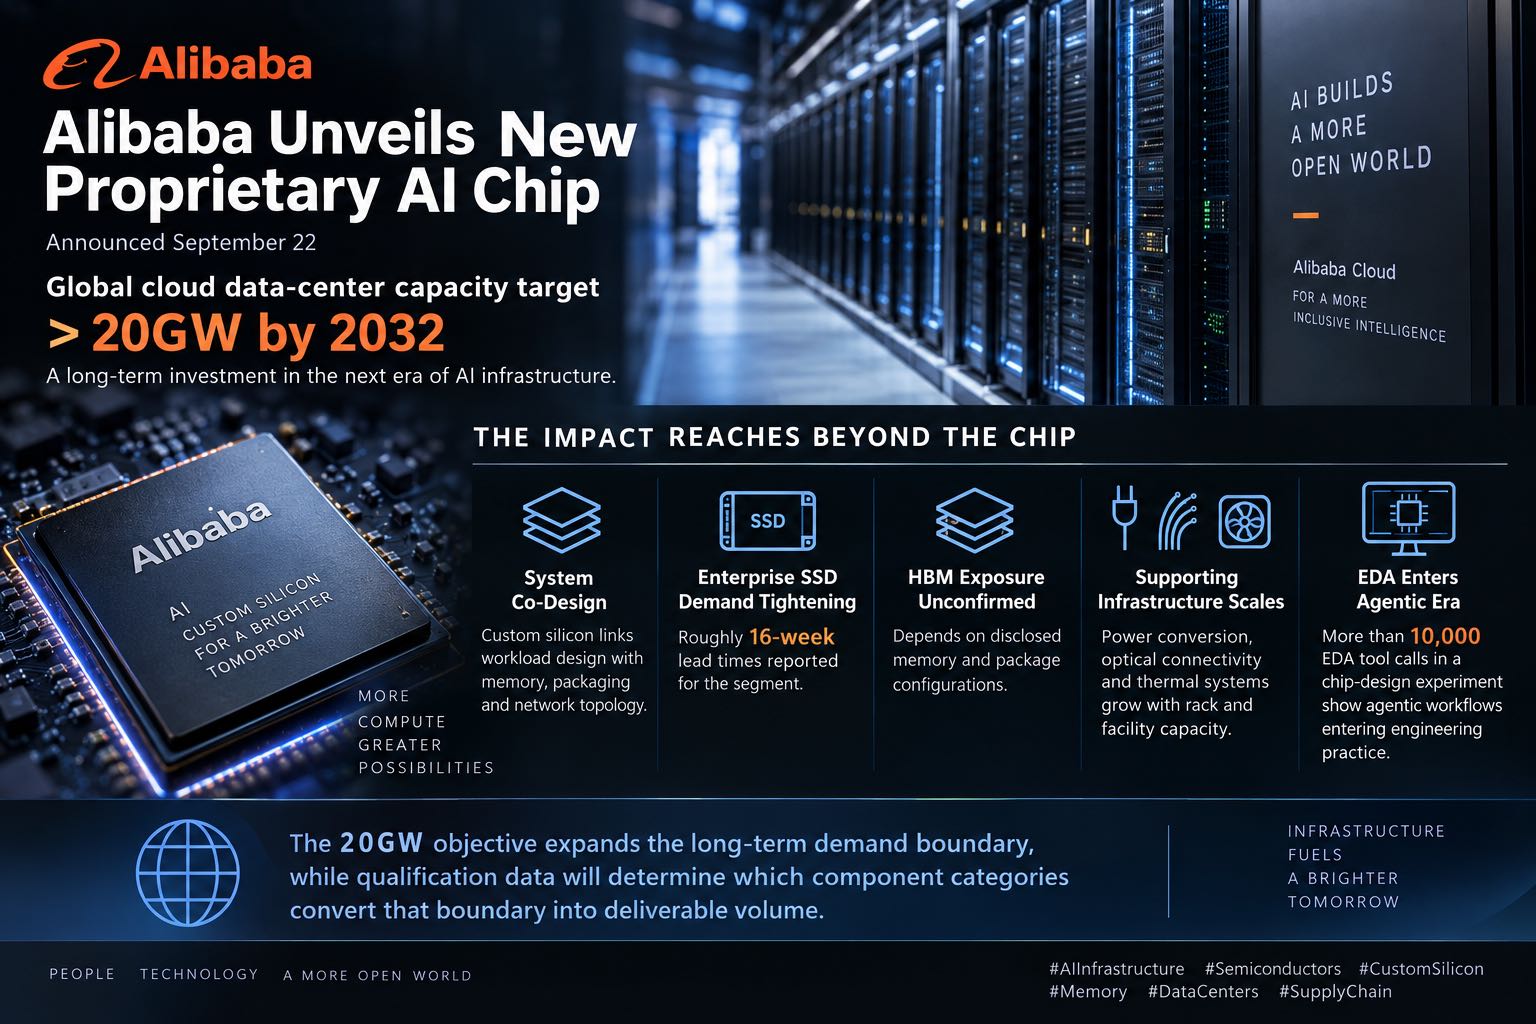
Alibaba 于 2026 年 9 月 22 日公布新一代自研 AI 芯片,并提出到 2032 年全球云数据中心容量超过 20GW 的目标。该路线把芯片、模型、云平台与数据中心基础设施纳入同一技术栈。公开信息尚未披露制程、HBM 配置、先进封装和量产伙伴,因此现阶段应区分战略需求与可交付器件需求。
2026年9月21日
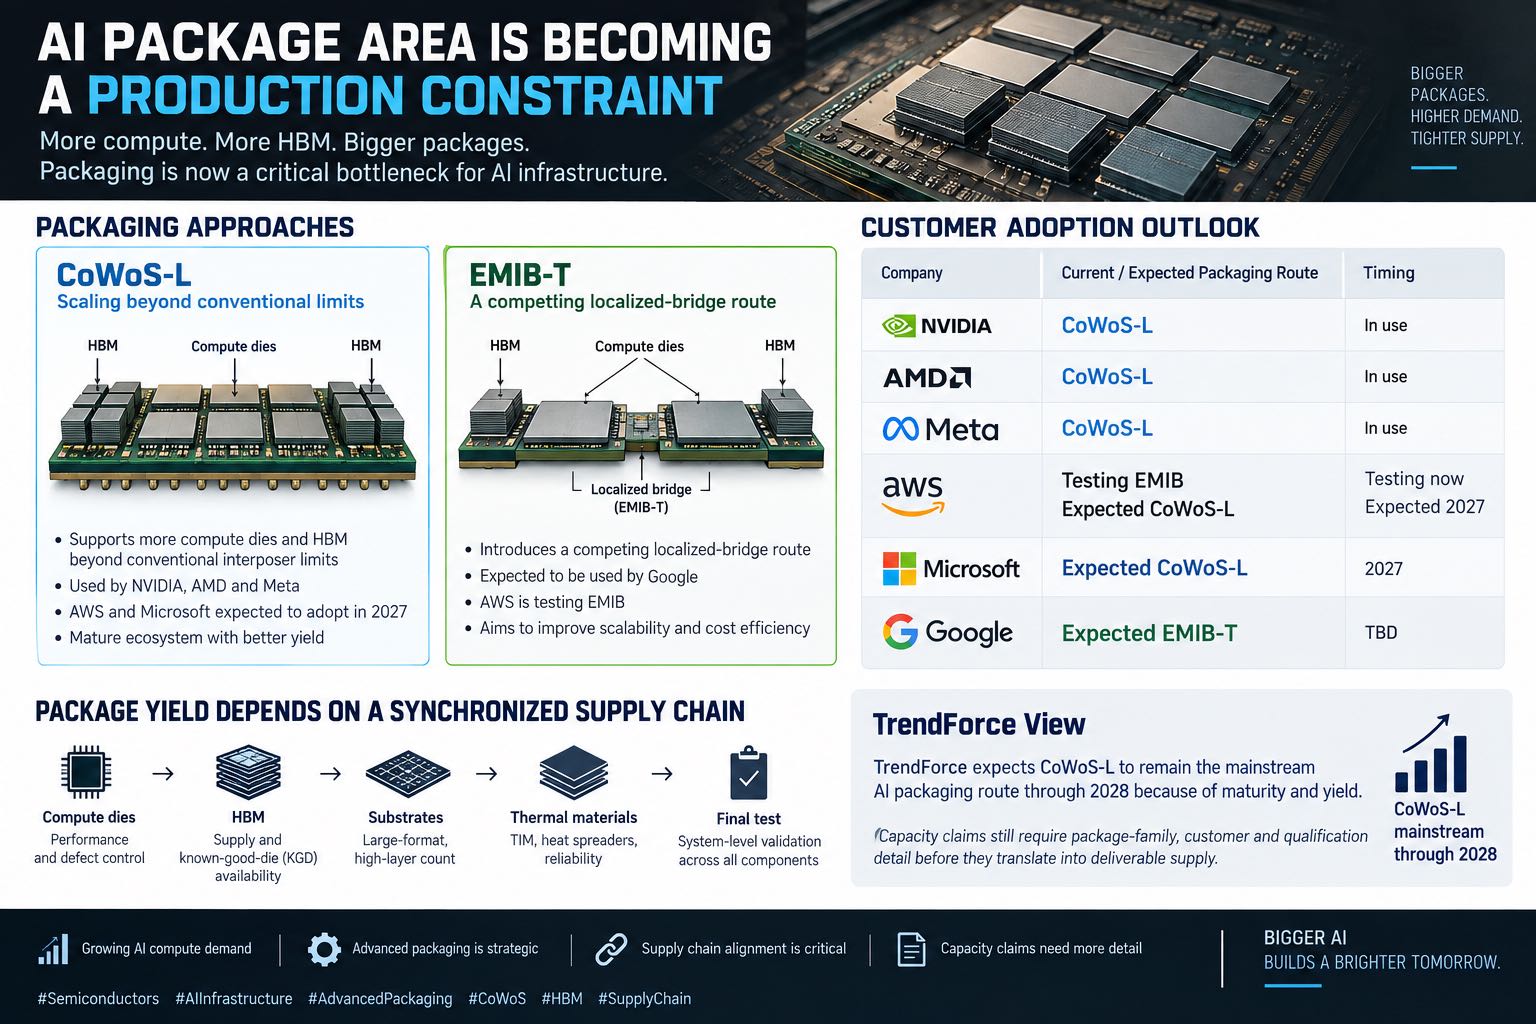
TrendForce 于 2026 年 9 月 18 日指出,AI 芯片增加计算芯粒与 HBM 堆栈后,CoWoS-S 的硅中介层逐渐接近物理尺寸边界。CoWoS-L 通过局部硅桥支持更大的集成面积,已被 NVIDIA、AMD 与 Meta 采用。EMIB-T 则以减少大型中介层依赖为竞争方向,先进封装的约束正在从单一产能转向架构、良率与基板协同。
2026年9月18日
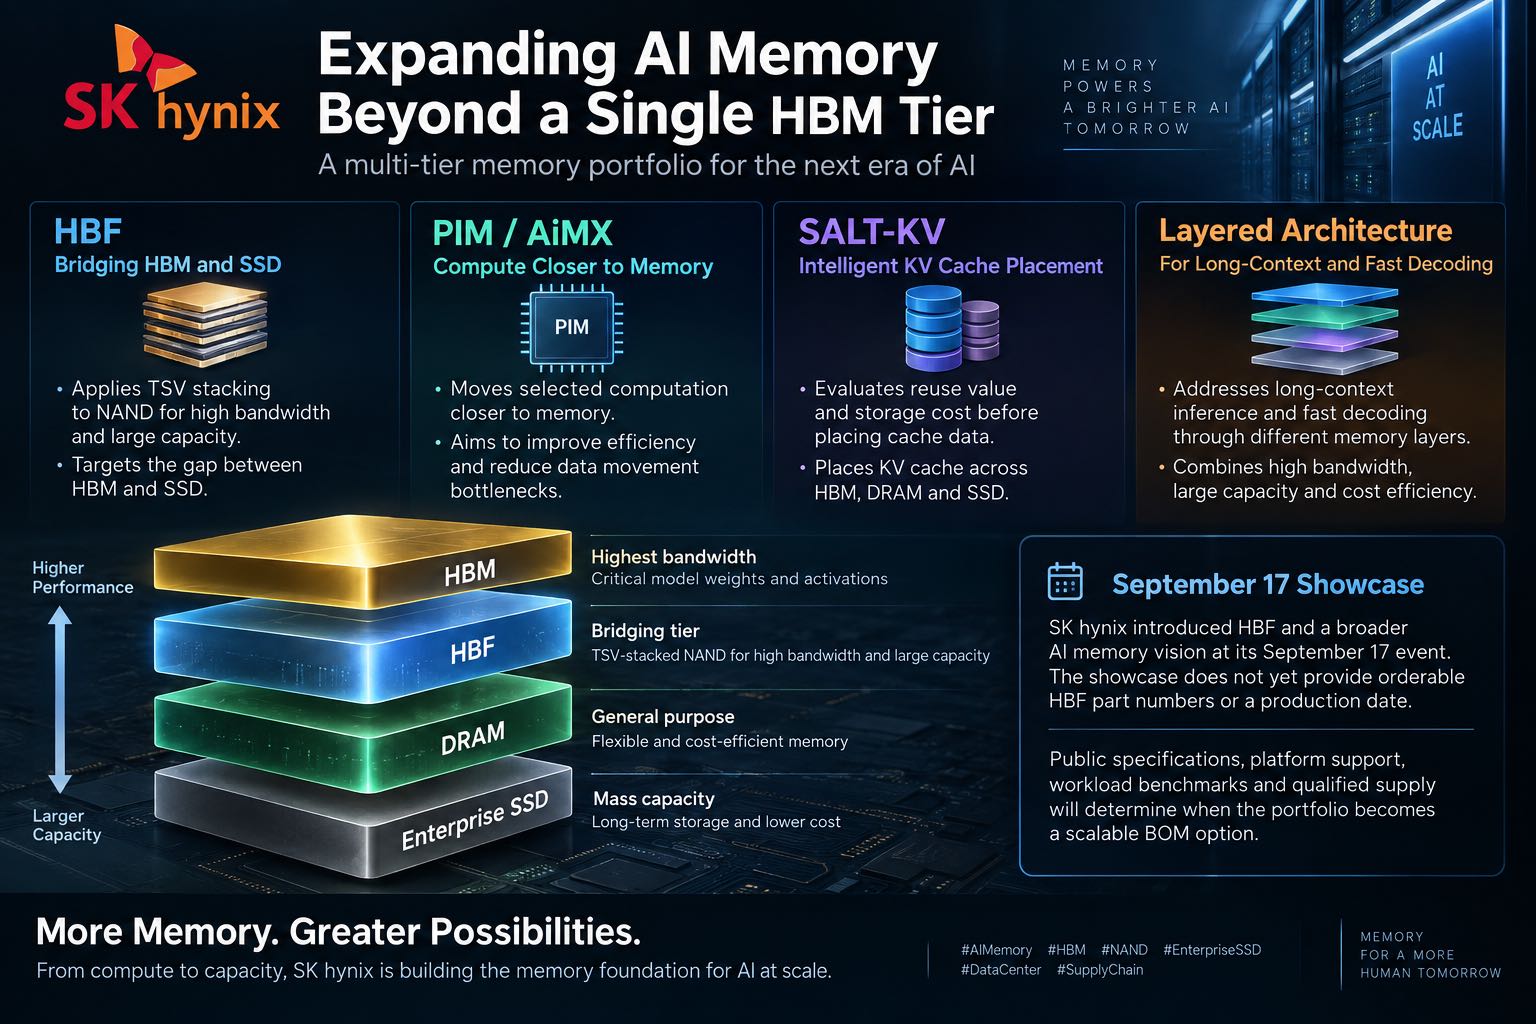
SK hynix 展示 HBF、PIM/AiMX 与 SALT-KV,把长上下文、快速解码和 KV cache 分层映射到不同硬件与软件方案。当前仍处技术展示阶段,量产料号、平台支持和真实负载基准将决定商业化进度。
2026年9月16日
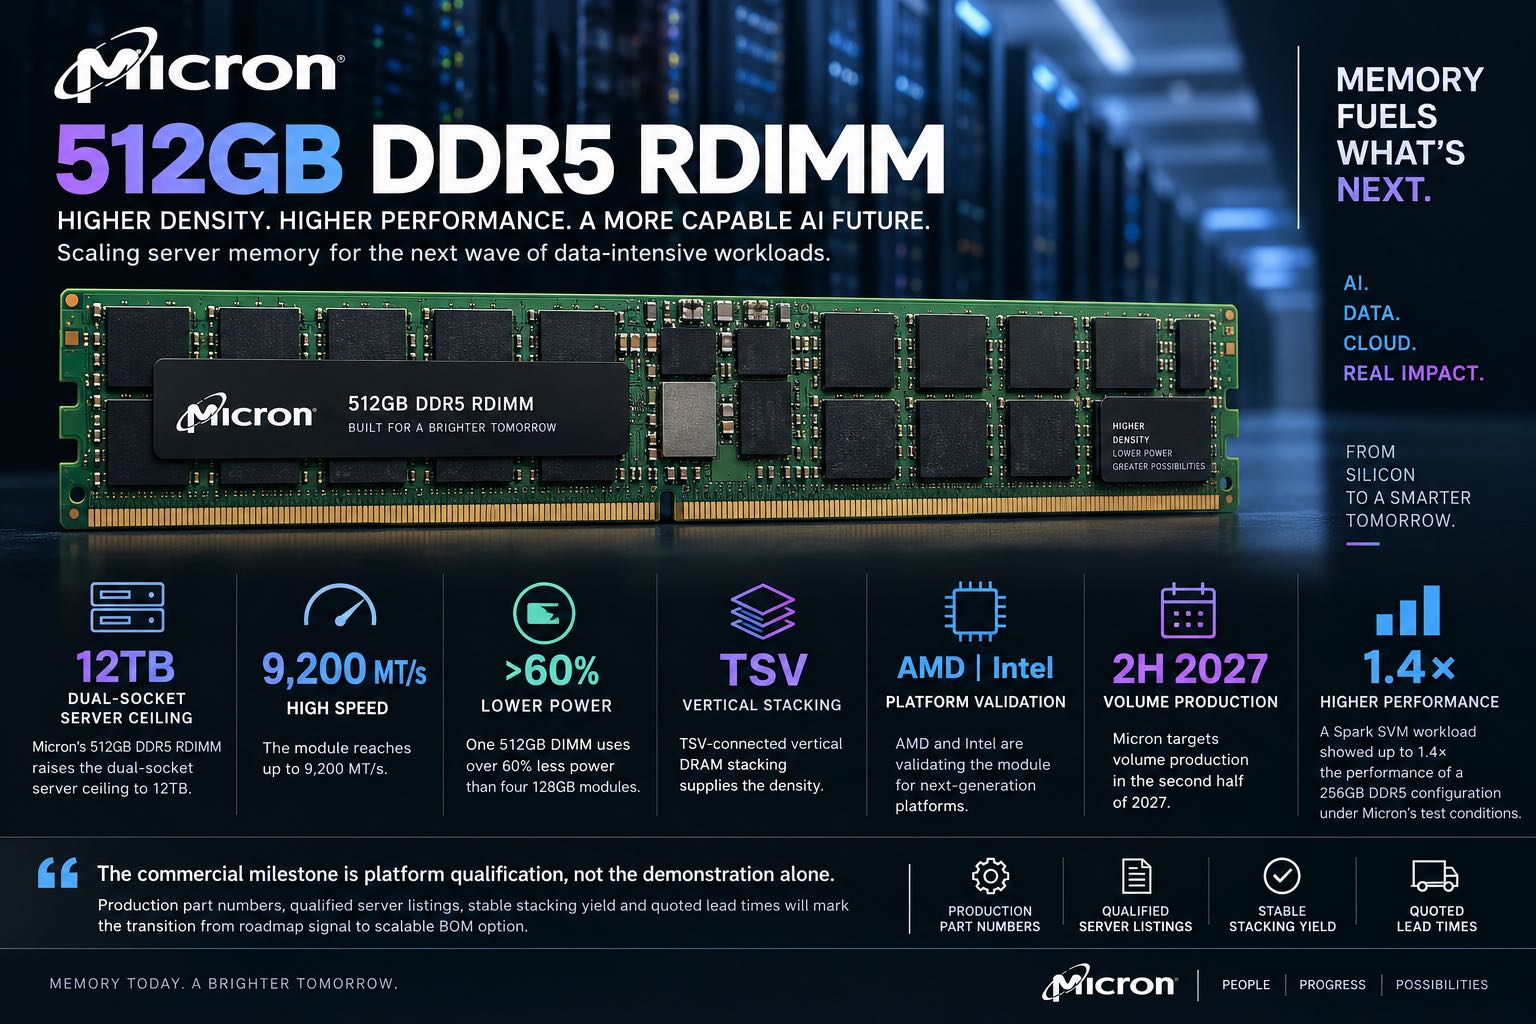
Micron 展示 512GB DDR5 RDIMM,最高 9,200 MT/s,24 槽双路服务器可配置 12TB。单模组相较 4×128GB 功耗降低逾 60%,AMD 与 Intel 正在验证。量产预计在 2027 年下半年,当前属于路线与验证信号。
2026年9月14日
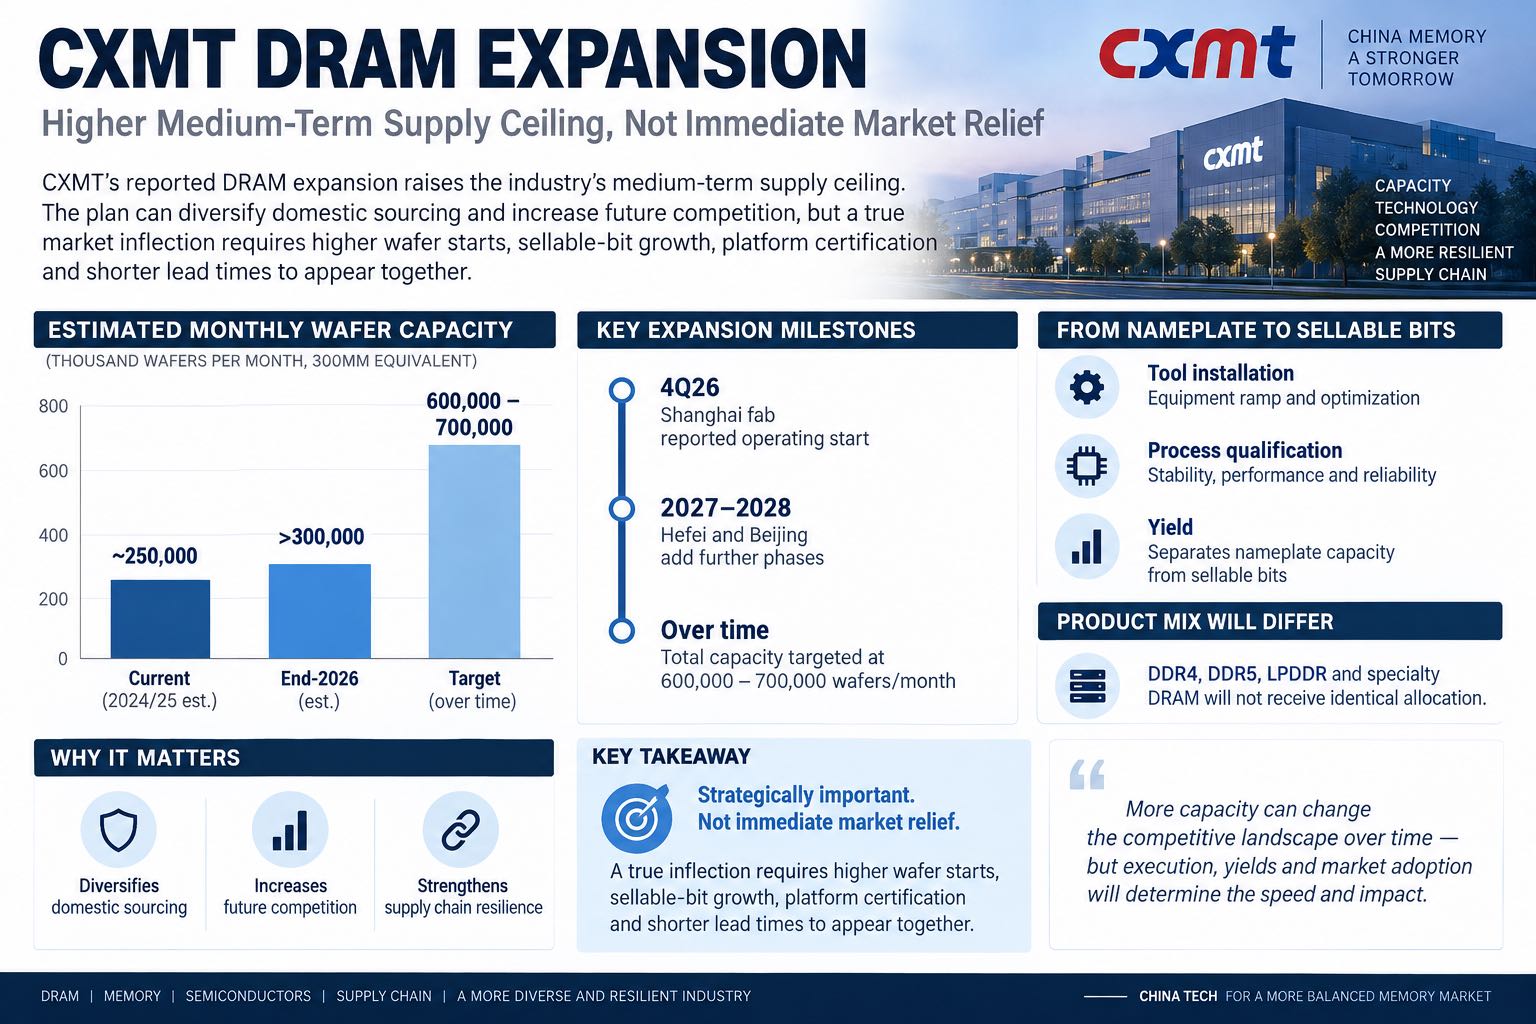
长鑫存储推进上海、合肥与北京多阶段扩产,现有月产能约25万片,2026年底可能超过30万片。长期目标指向60万至70万片,但有效供给仍取决于设备、良率、产品结构和客户认证。
2026年9月11日
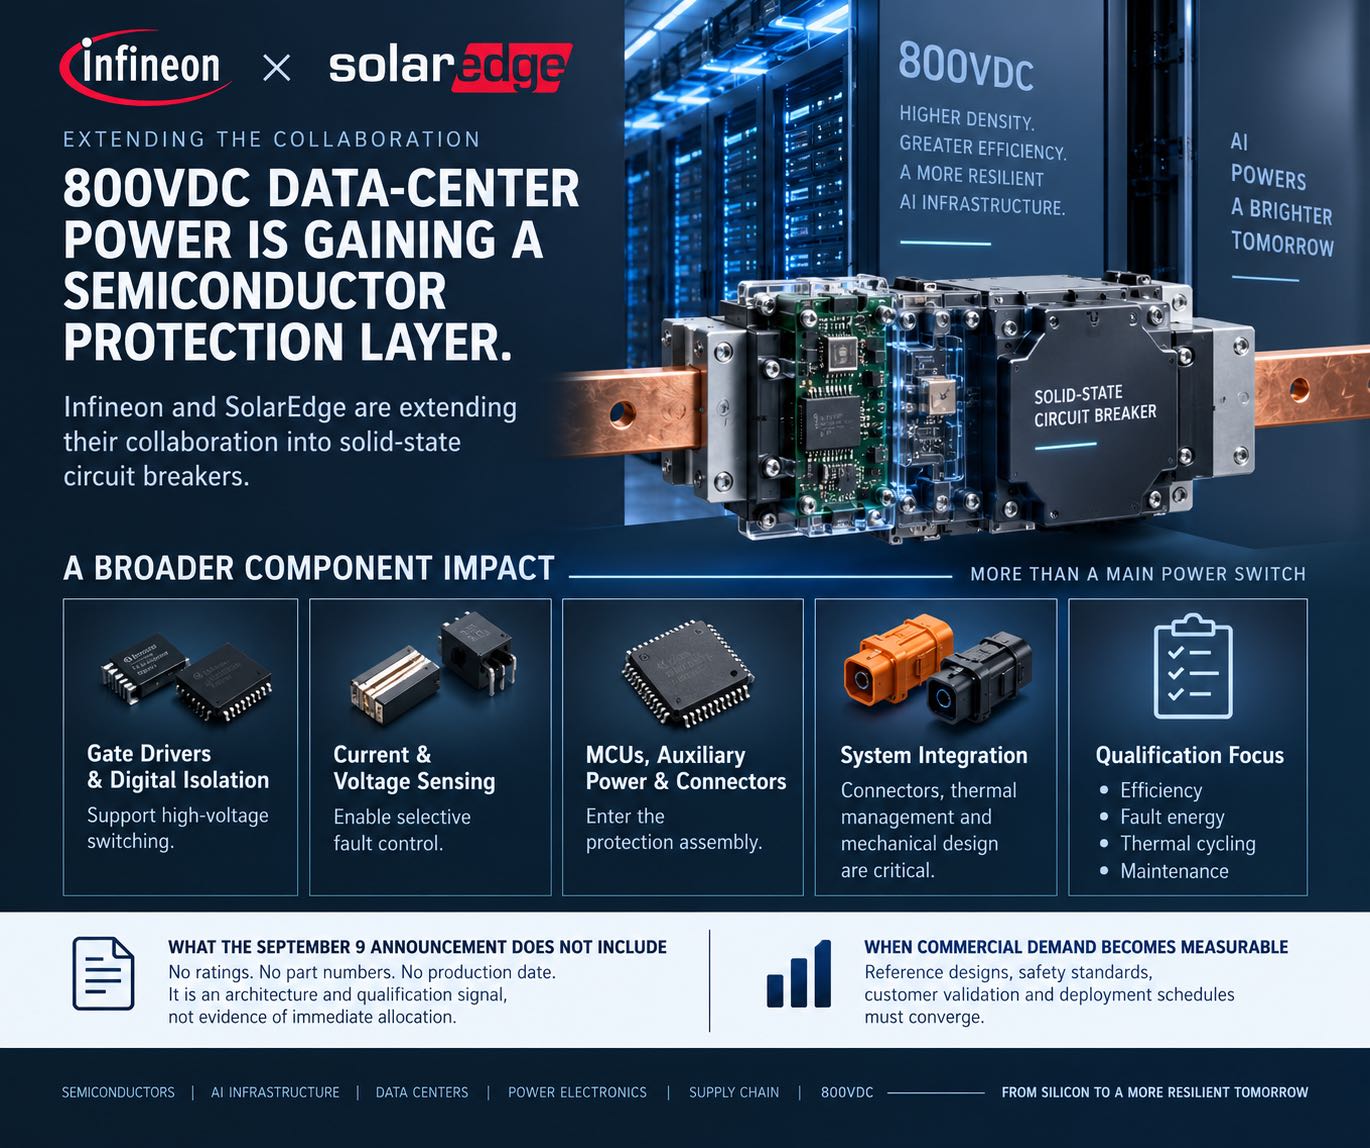
双方把既有固态变压器合作扩展至 800VDC 固态断路器,覆盖变压器至计算机架之间的配电层。相关元器件包括功率开关、驱动、隔离、检测和控制器。产品规格与量产时间尚未披露,当前信号集中于架构与验证。
2026年9月9日
Qualcomm 与 Amazon 宣布多代定制 AI 推理芯片合作,范围同时覆盖最高 1.6T 的光互连。合作把计算、SerDes、光 DSP 与云端 EDA 纳入同一框架。由于产品规格与部署时间尚未披露,当前属于长期设计信号,不构成近期采购量依据。
2026年9月7日
CPU 供应自 2026 年第二季度起改善,全球笔电出货降幅预测收窄至 9.4%。与此同时,CPU、DRAM 与 SSD 在主流机型 BOM 中的占比已由约 45% 升至 68%。供应链风险由处理器可得性转向内存成本、库存消耗与终端定价。
2026年9月2日
三星在 2026 年 9 月 1 日披露下一代 HBM 路线图,HBM5 目标性能约为 HBM4E 的两倍,zHBM 目标再提高至 HBM5 的八倍。规格上移并不直接代表可交付供给,量产时间、良率、封装节拍与客户认证仍是决定实际供需的变量。路线图对采购端的直接影响,是验证清单从存储裸片扩展到键合、散热、基板与测试。
2026年8月31日
Diodes 完成对 ElevATE Semiconductor 的全现金收购,交易金额为 2.5 亿美元。ElevATE 预计在交割后 12 个月贡献约 5,000 万美元收入,并保留为独立产品线。该交易强化 ATE 专用模拟与混合信号 IC 布局,但当前没有 EOL、PCN 或渠道调整公告。
2026年8月28日
VIS 桃园 Fab 3 于 8 月 27 日晚发生火灾并疏散 200 余人,制造影响尚未披露。事故发生时产能利用率预计约 90%,全年八英寸产能预计同比减少约 4%。本文按公用工程、在制品、交期和客户交付四个层级划定事实边界。
2026年8月26日
MATCH 法案被推向参议院国防授权法案,条文除禁止对华出口 DUV 浸润式光刻与低温刻蚀设备外,还禁止 ASML 为中国大陆已交付设备提供维保服务。禁售约束的是增量产能,禁维保作用于存量产线的可用率,两者的传导时间相差数年。中国大陆成熟制程承接的正是通用 MCU、模拟、功率、NOR 与 DDR4 等品类,而这些品类是过去一年用于规避外资原厂调价与长交期的主要替代方向。
2026年8月24日
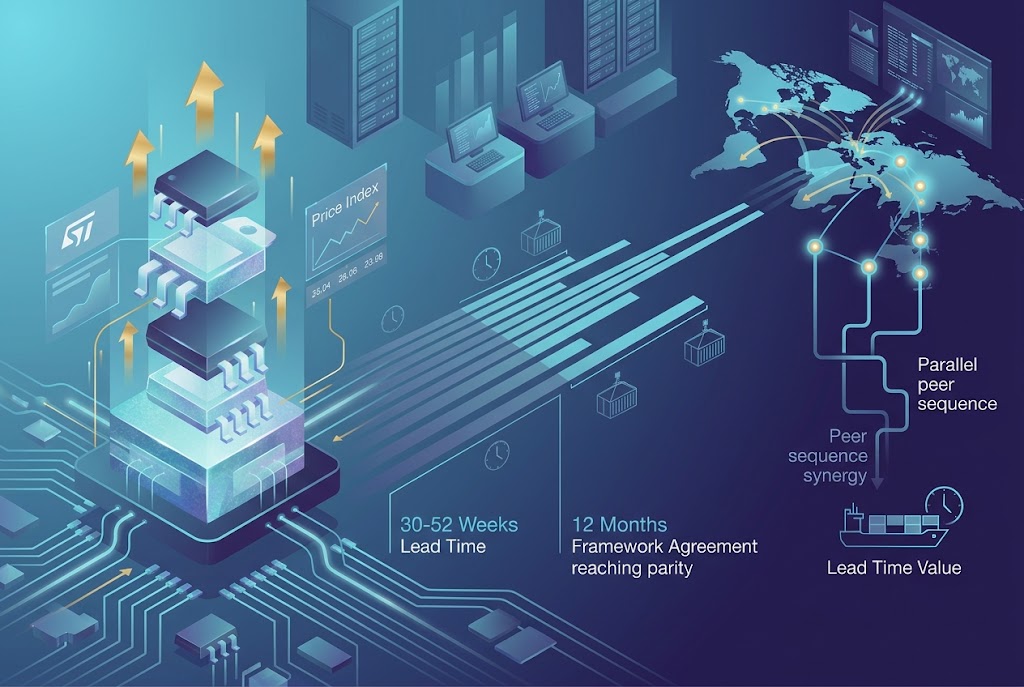
意法半导体年内第三轮调价已于 2026 年 8 月 23 日生效,覆盖功率 IC、通用 MCU、NFC 射频与功率半导体,汽车 MCU 累计涨幅达 15–20%。同期功率器件交期普遍超过 30 周、部分品类达 52 周。将这一轮与 TI 十二个月五次调整、恩智浦 8 月 1 日生效的 5–15%、英飞凌 7 月的 10–20% 并置,模拟与功率器件的调价已由单一原厂行为转为品类性重定价。本文拆解三轮调价的时间结构、交期与价格的相互支撑关系,以及散单侧可核实的应对口径。
2026年8月21日
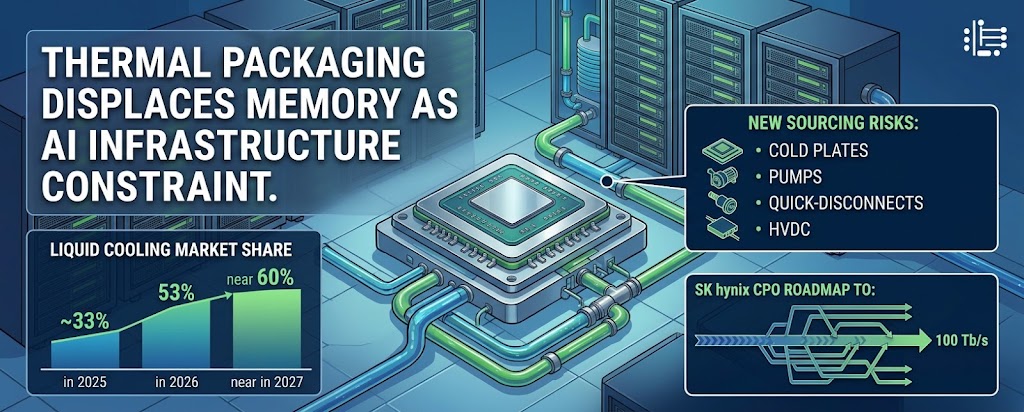
NVIDIA、AMD 与 Google 的单颗 AI 处理器 TDP 已越过 1kW,机架级系统进入数百千瓦区间。KAIST 与首尔大学的研究者在本周的公开表述中,把封装散热列为 AI 基础设施扩张的首要瓶颈,排序上已高于继续追求性能。液冷渗透率从 2025 年的约 33% 升至 2026 年的 53%,2027 年接近 60%。对散单与工业 OEM 而言,这条线索的落点不在算力件,而在冷板、泵、快接件与高压直流供电件的交期结构。
2026年8月19日
2026 年第二季度,全球前五大 NAND 品牌营收合计 688.7 亿美元、环比暴涨 77%,美光单季 +99.2% 冲到第三,SK 海力士集团营业利润率创历史新高。关键在于这一轮增长明确由 ASP 驱动,不是出货量驱动。对散单和渠道来说,这条数字比任何供需预测都硬——原厂已经把涨价兑现成了实打实的利润,主动松价的商业动机基本归零。与此同时,长江存储的 8-Plane QLC 第一次以实物形态进入零售渠道,给「国产二供」这件事提供了第一个可以真正询价的落点。
2026年8月17日
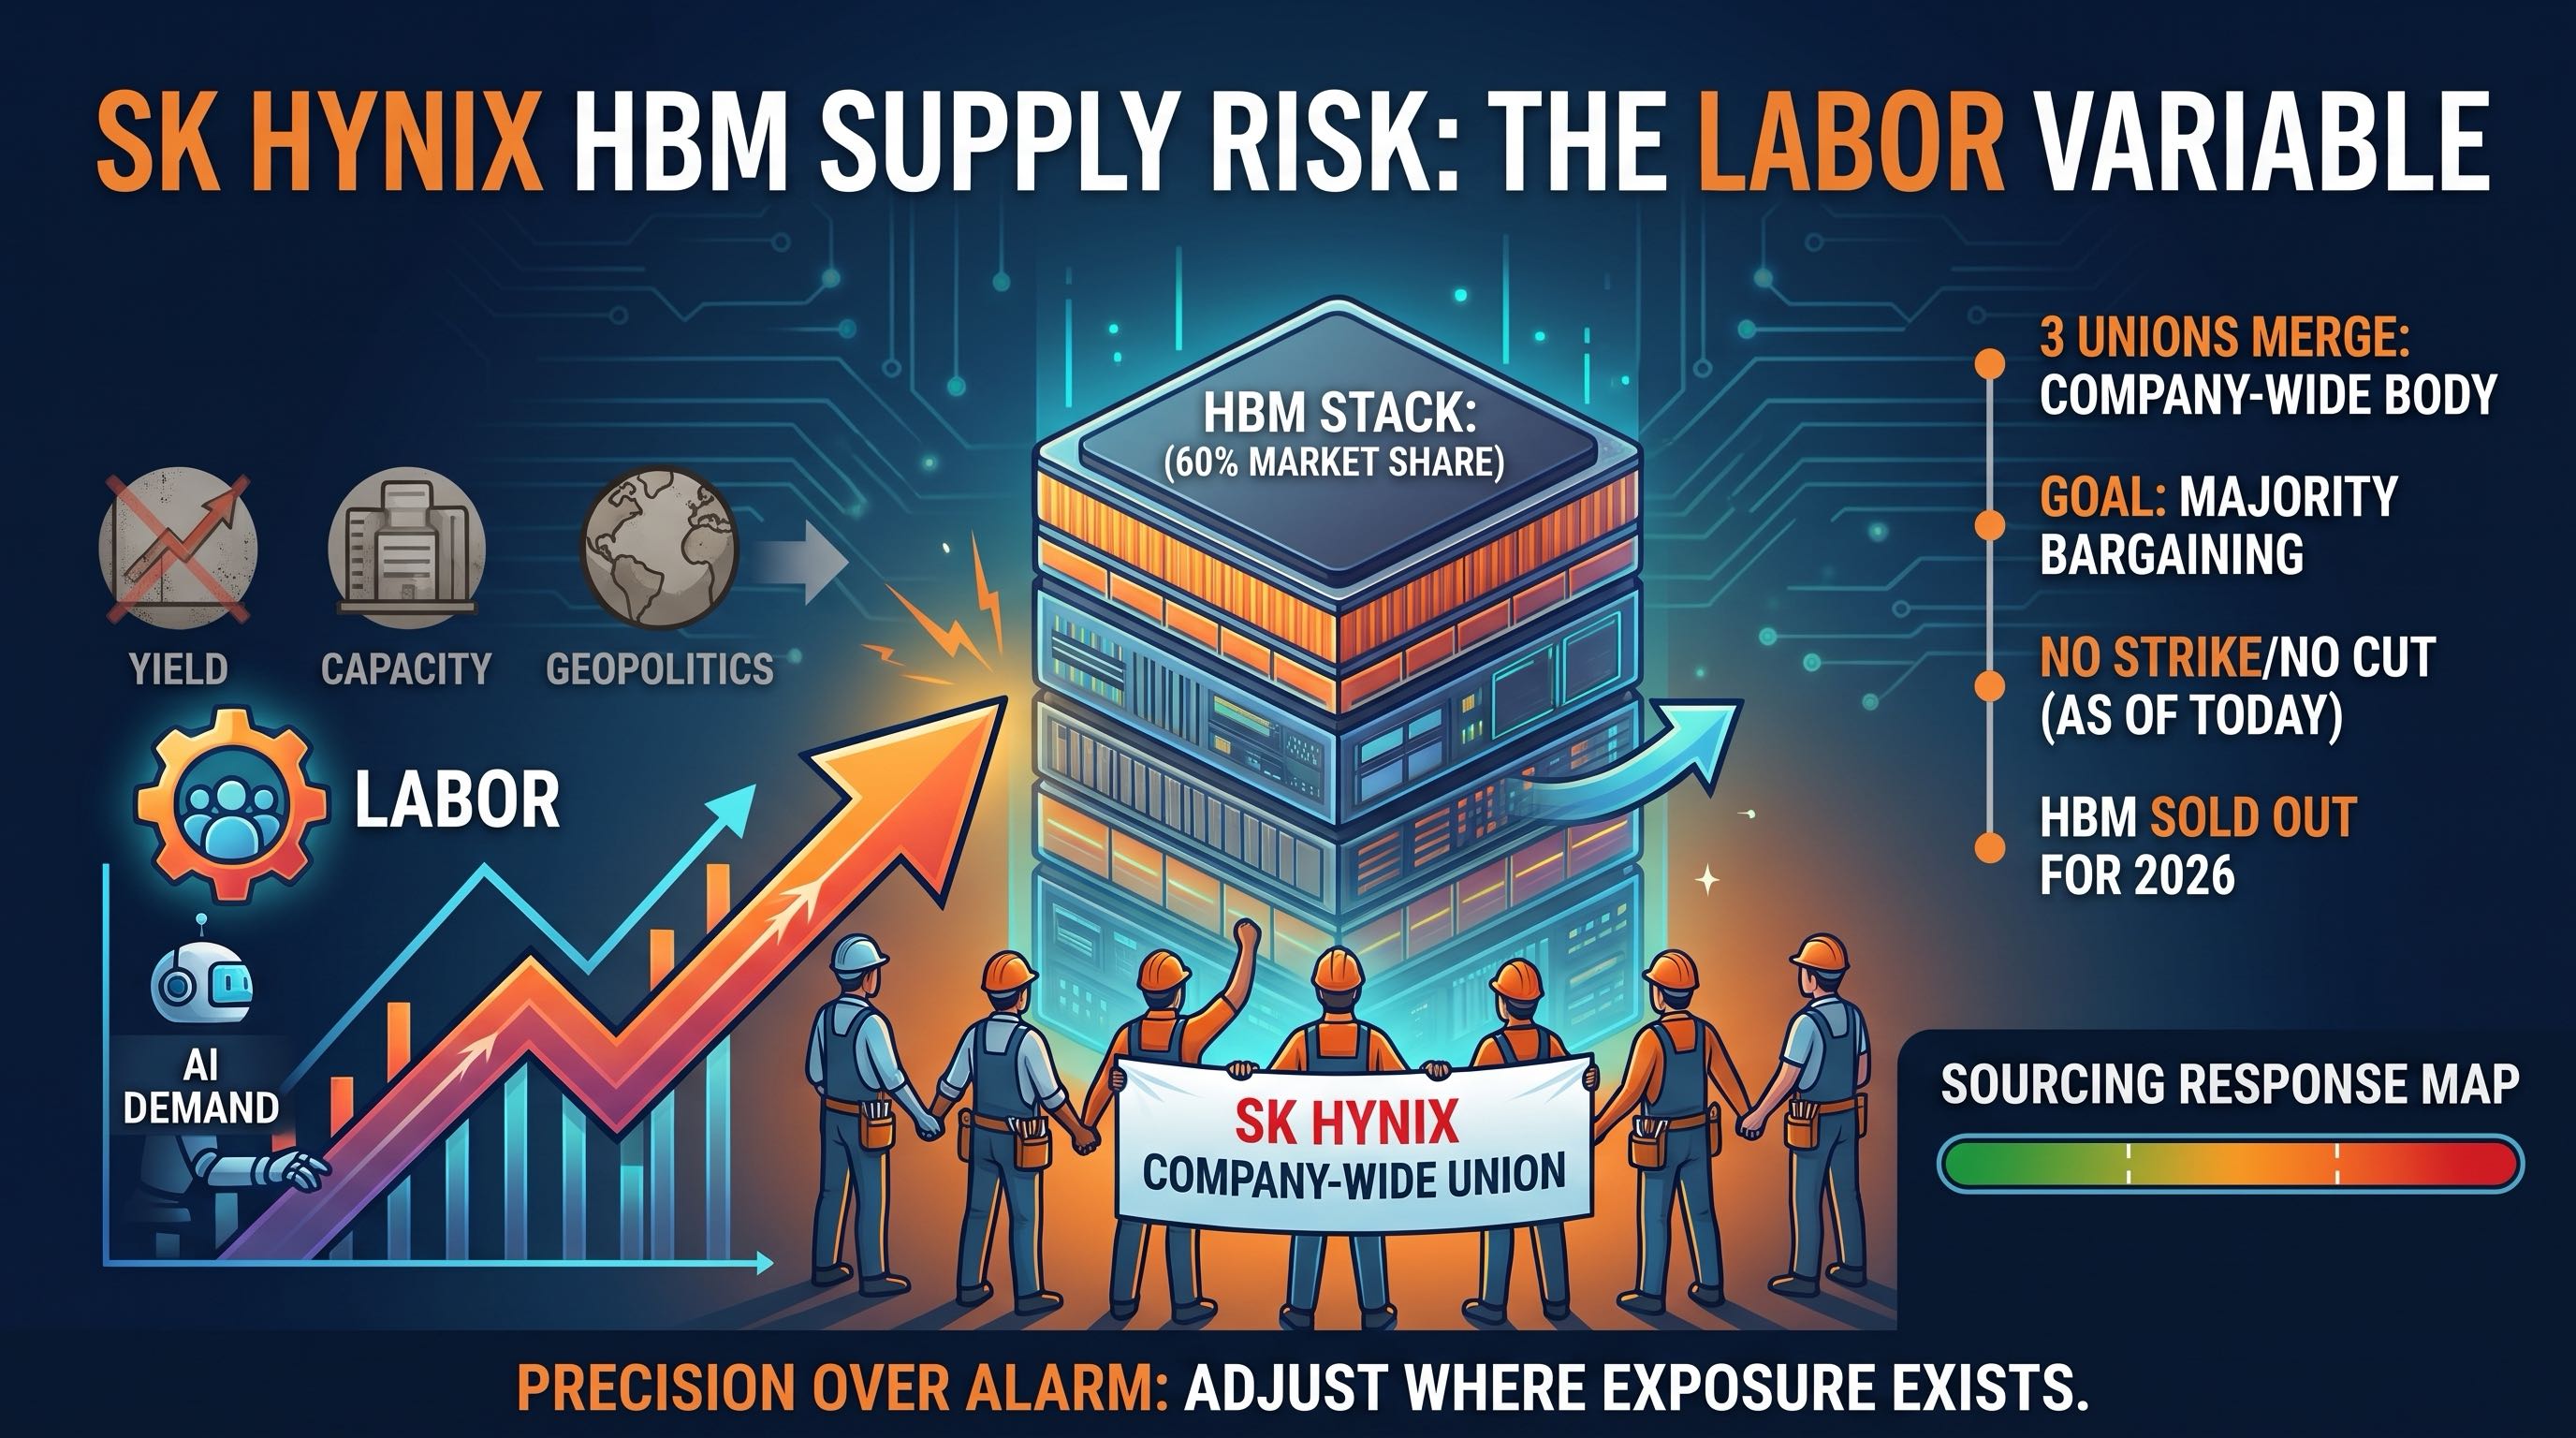
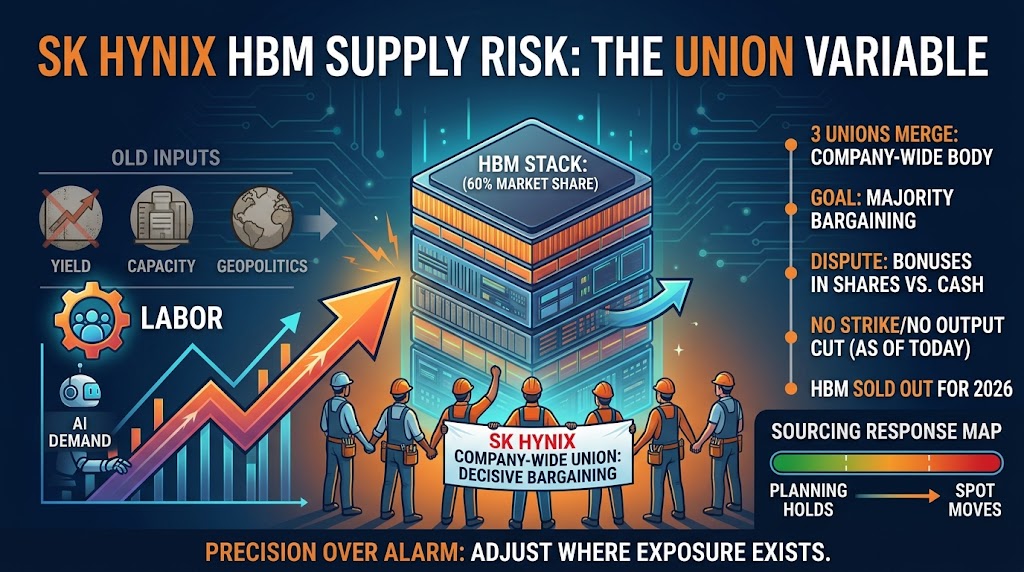
8 月 13 日,SK 海力士韩国工人把三个分散工会合并成一个公司级统一工会,薪资谈判卡在奖金上——公司想把现金奖金改成发股票。目前没罢工,但这是全球第一大 HBM 厂第一次在配额最紧的时点开出劳资战线。这条不是股价噪音,是实打实的供给尾部变量。本文拆给散单买手:这事到底该怎么读、该盯什么、什么时候动手。
2026年8月14日
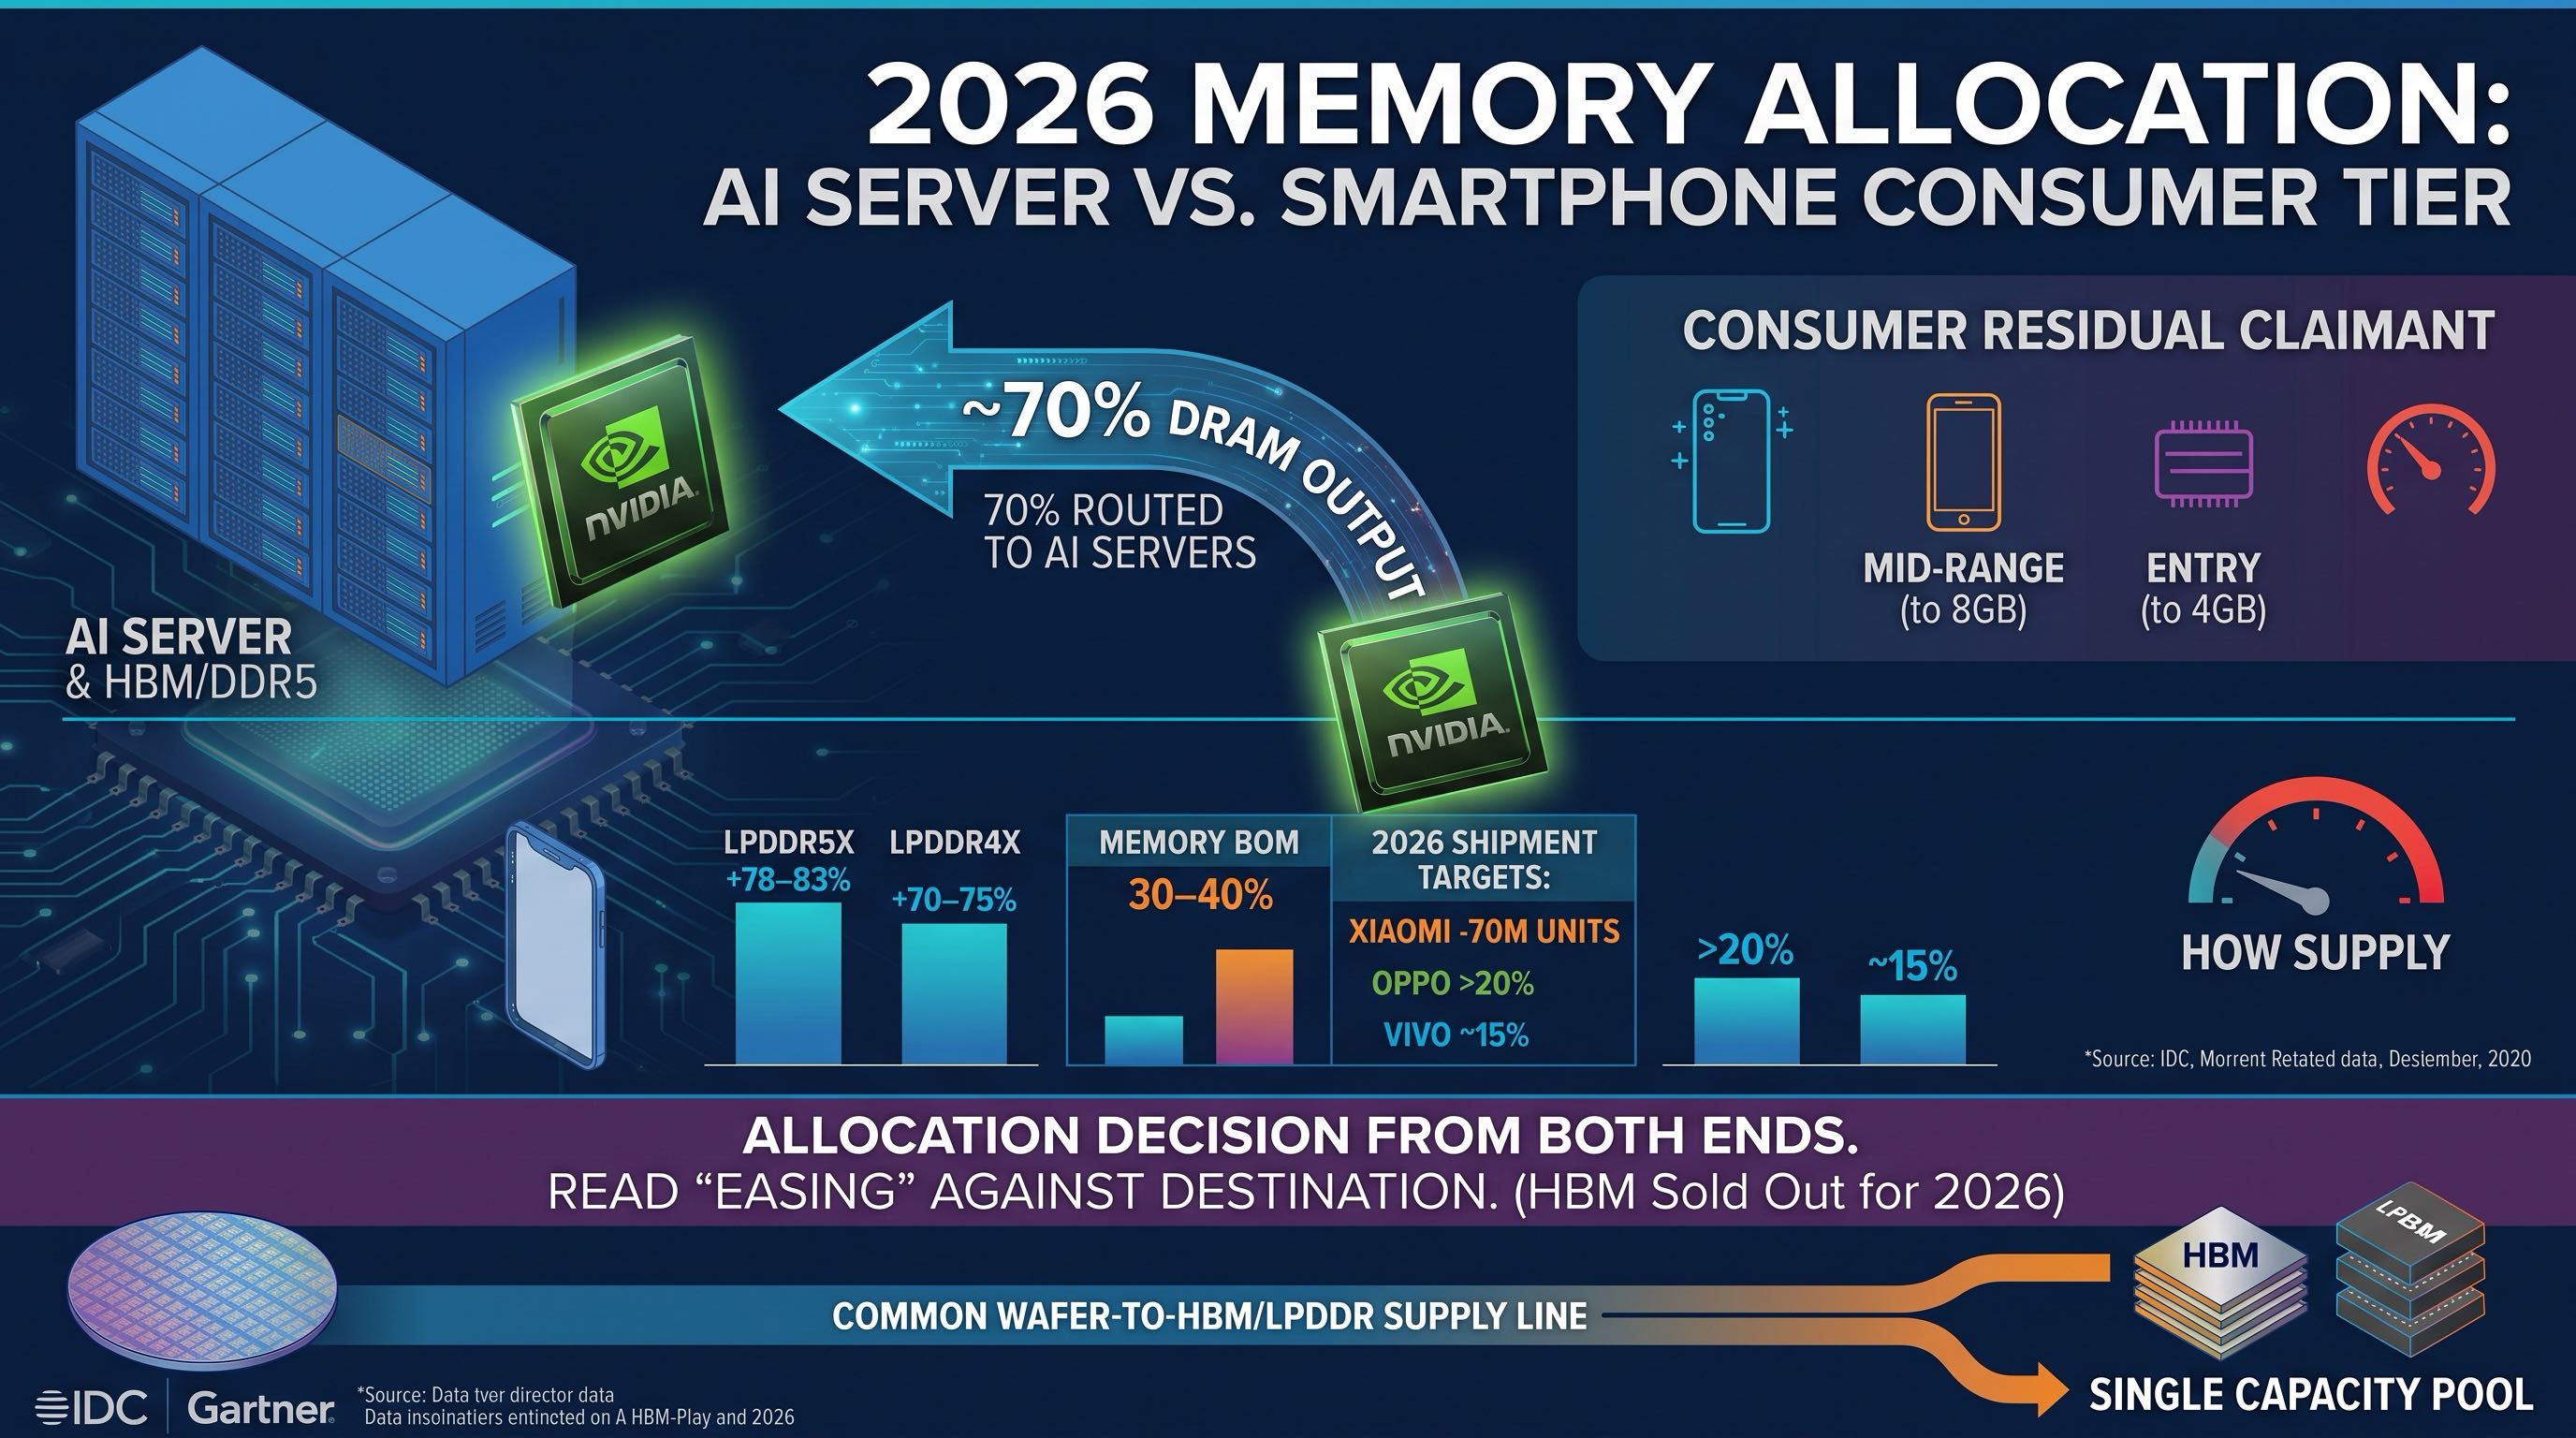
三大厂把约 70% 的 DRAM 产能倒向 AI 服务器,LPDDR5X 一个季度涨了近八成,手机厂开始砍单、降规、砍掉入门档。这不是消费电子自己的周期问题,是 HBM 抢产能的外溢。对做散单和消费类料的人来说,配额、报价口径、二级市场库存窗口,这三件事今年比选型还重要。
2026年8月10日
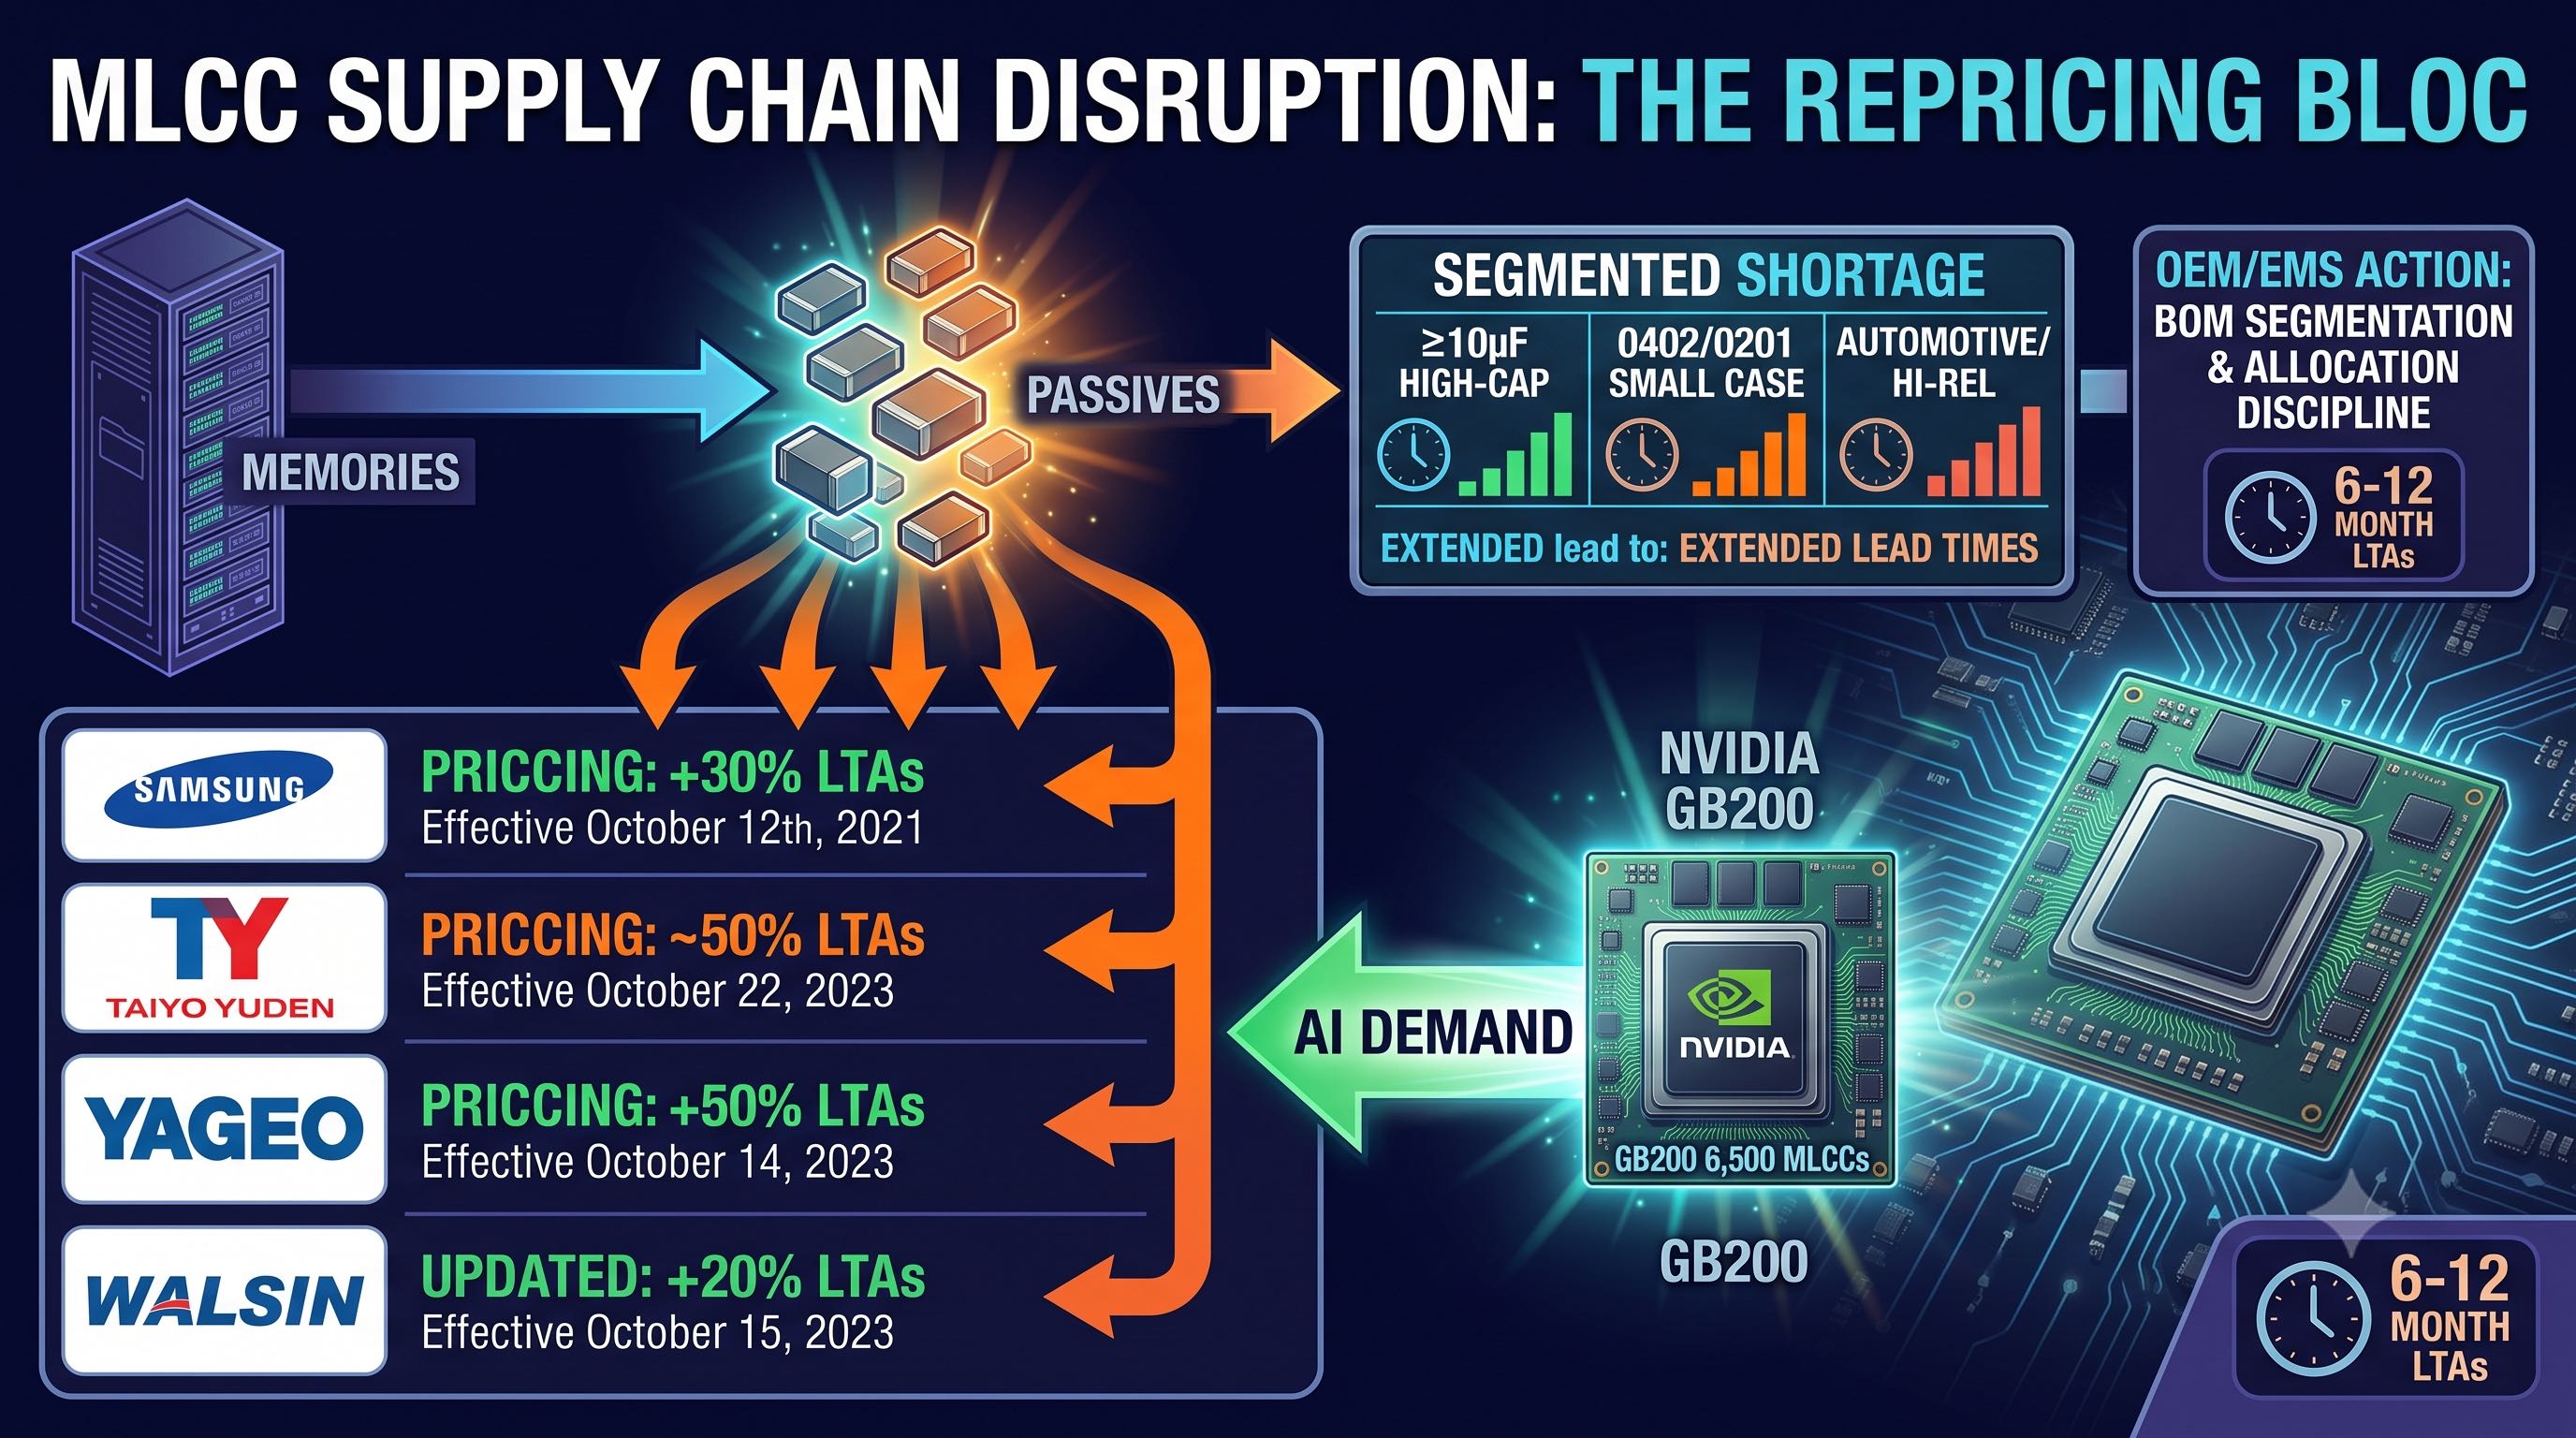
内存涨价的新闻声太大,把另一条正在硬起来的线盖住了:MLCC。三星电机全产品线 +30% 已在 8 月 1 日生效,Taiyo Yuden 9 月 1 日接着调,高容值小尺寸交期拉到 26~40 周。单块 GB200 板要吃约 6,500 颗 MLCC,AI 服务器和车规把被动件需求顶到与内存并列的紧张度。这篇把散单和 BOM 该怎么读讲清楚。
2026年8月7日
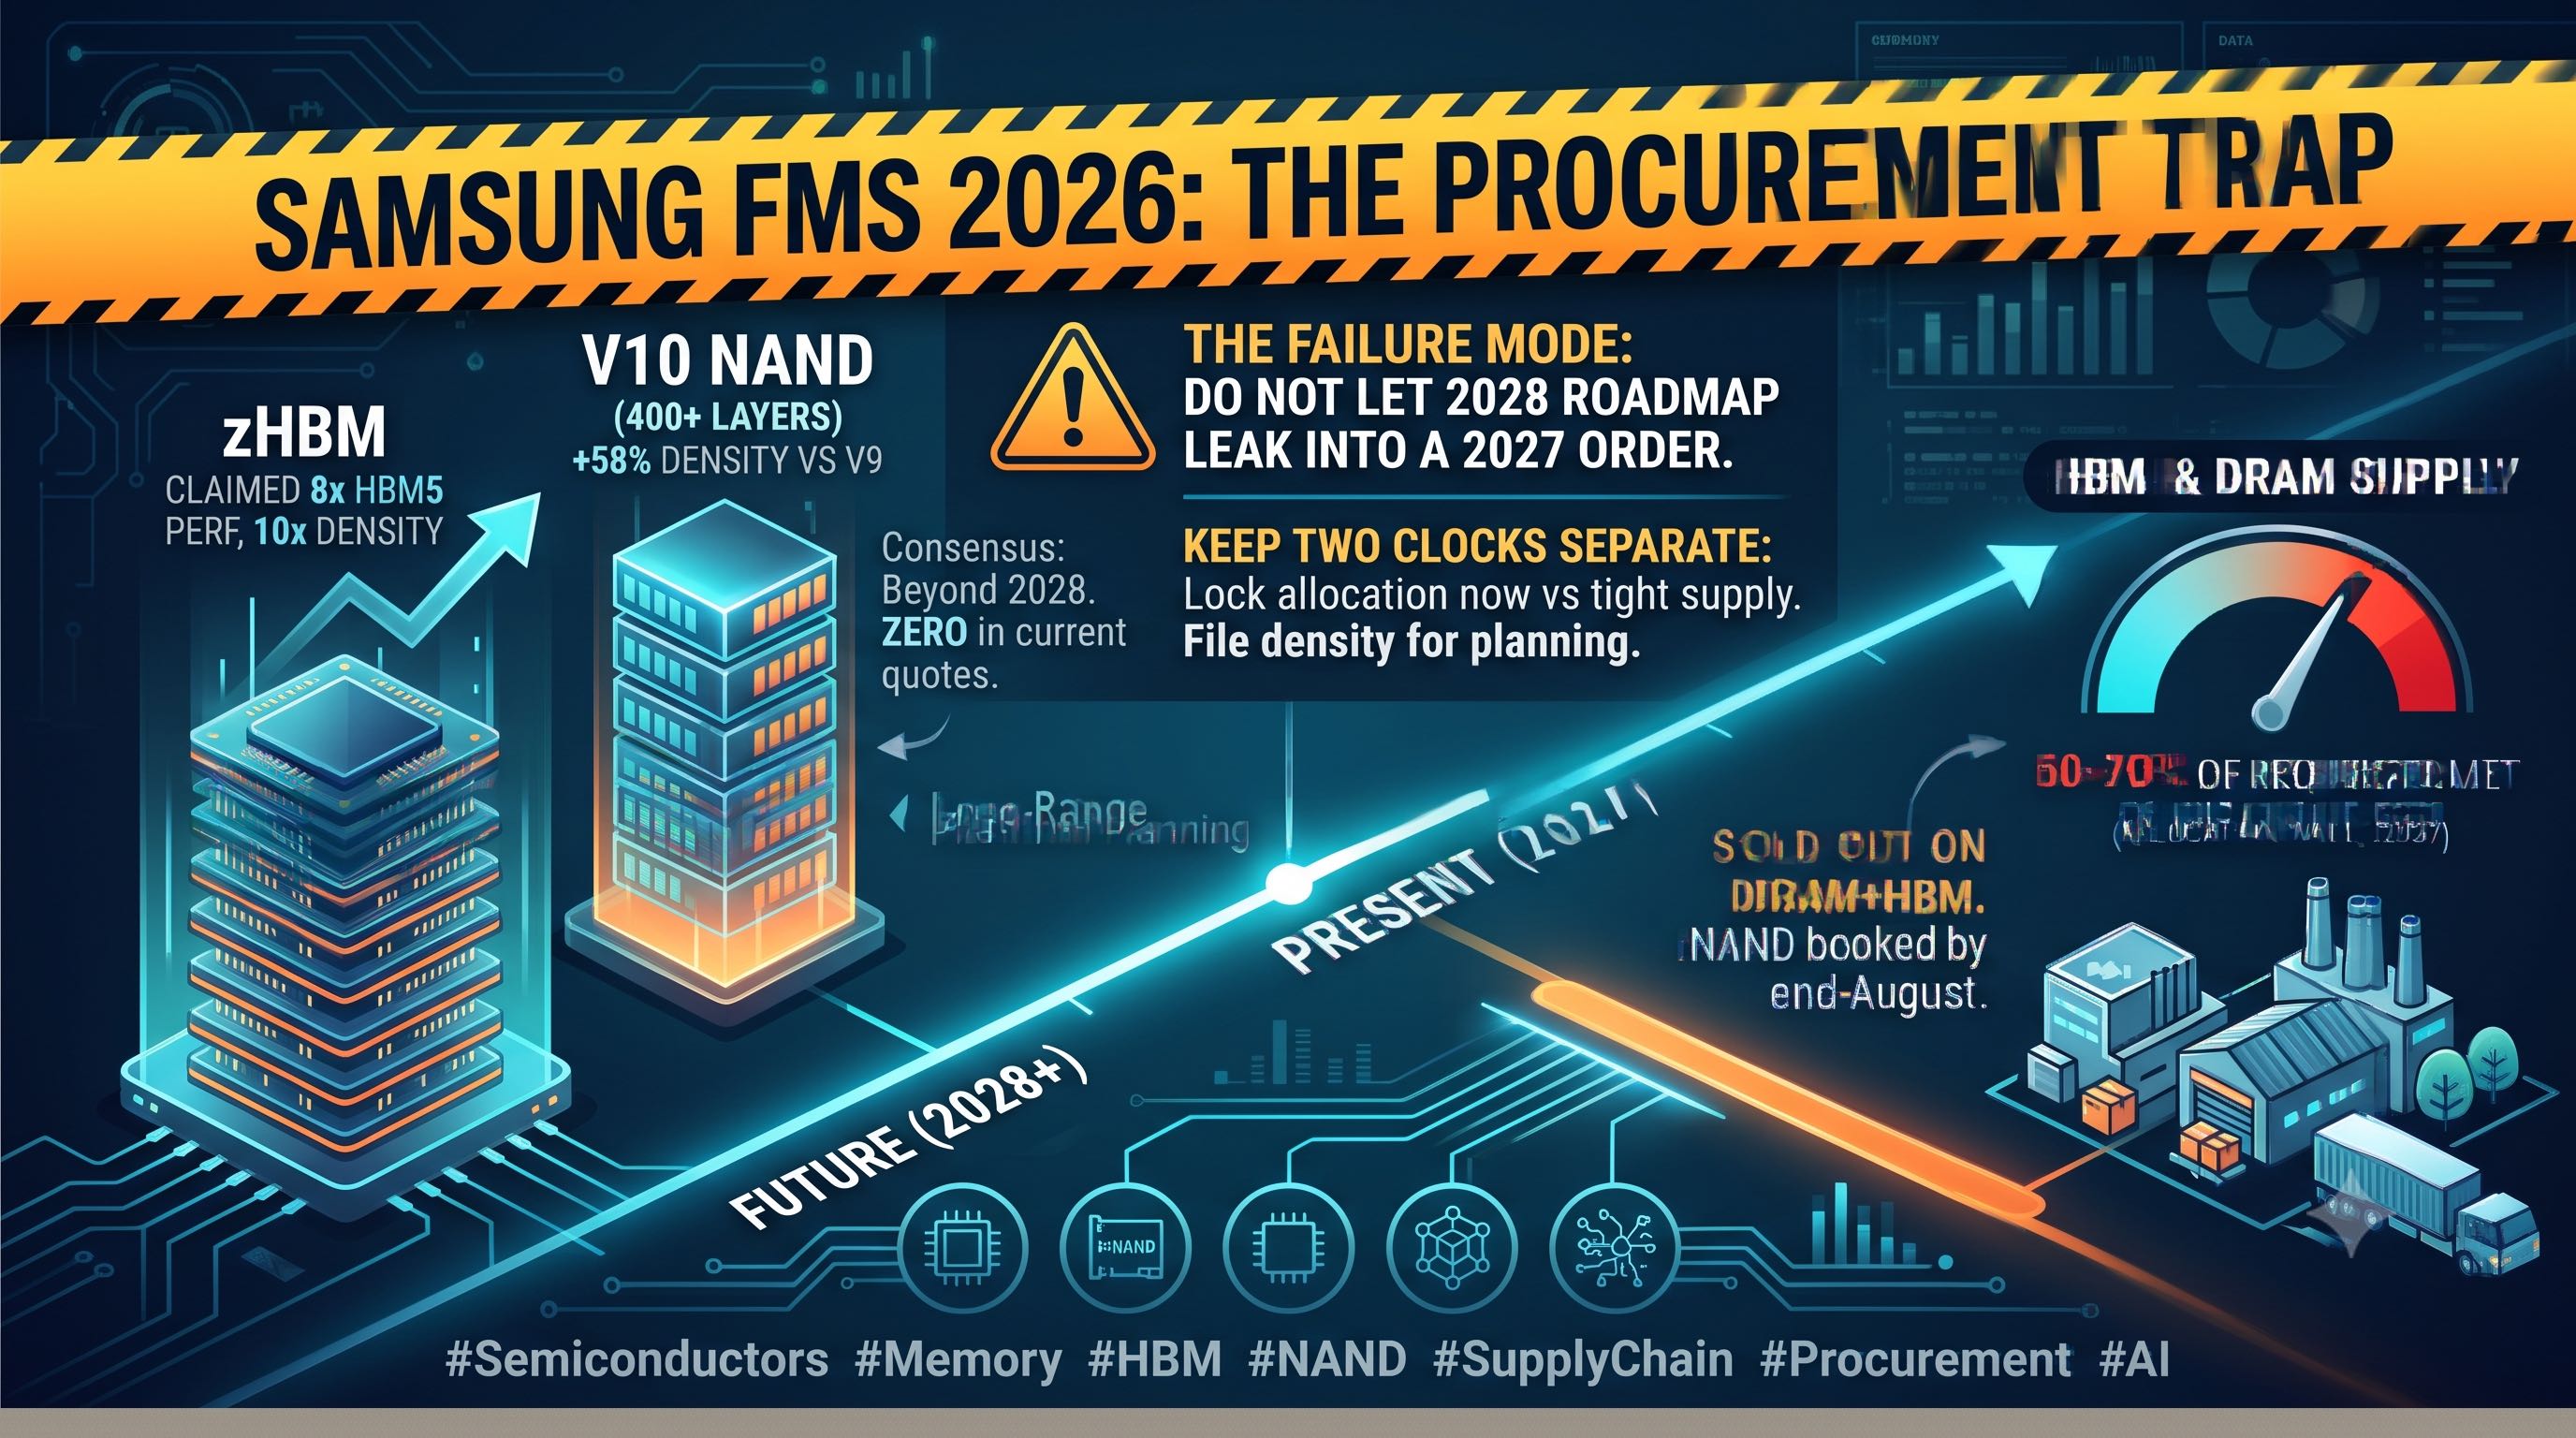
三星在 FMS 2026 一口气抛出 zHBM 概念(号称 8 倍 HBM5 性能)和行业首个 400+ 层 V10 NAND(密度 +58%)。规格很唬人,但对散单买手最关键的一句话是:这些都是 2028 年以后的东西,2027 那道配额墙一颗都不会被它补上。这篇拆给你听——路线图该怎么读,别被密度数字带节奏。
2026年8月3日
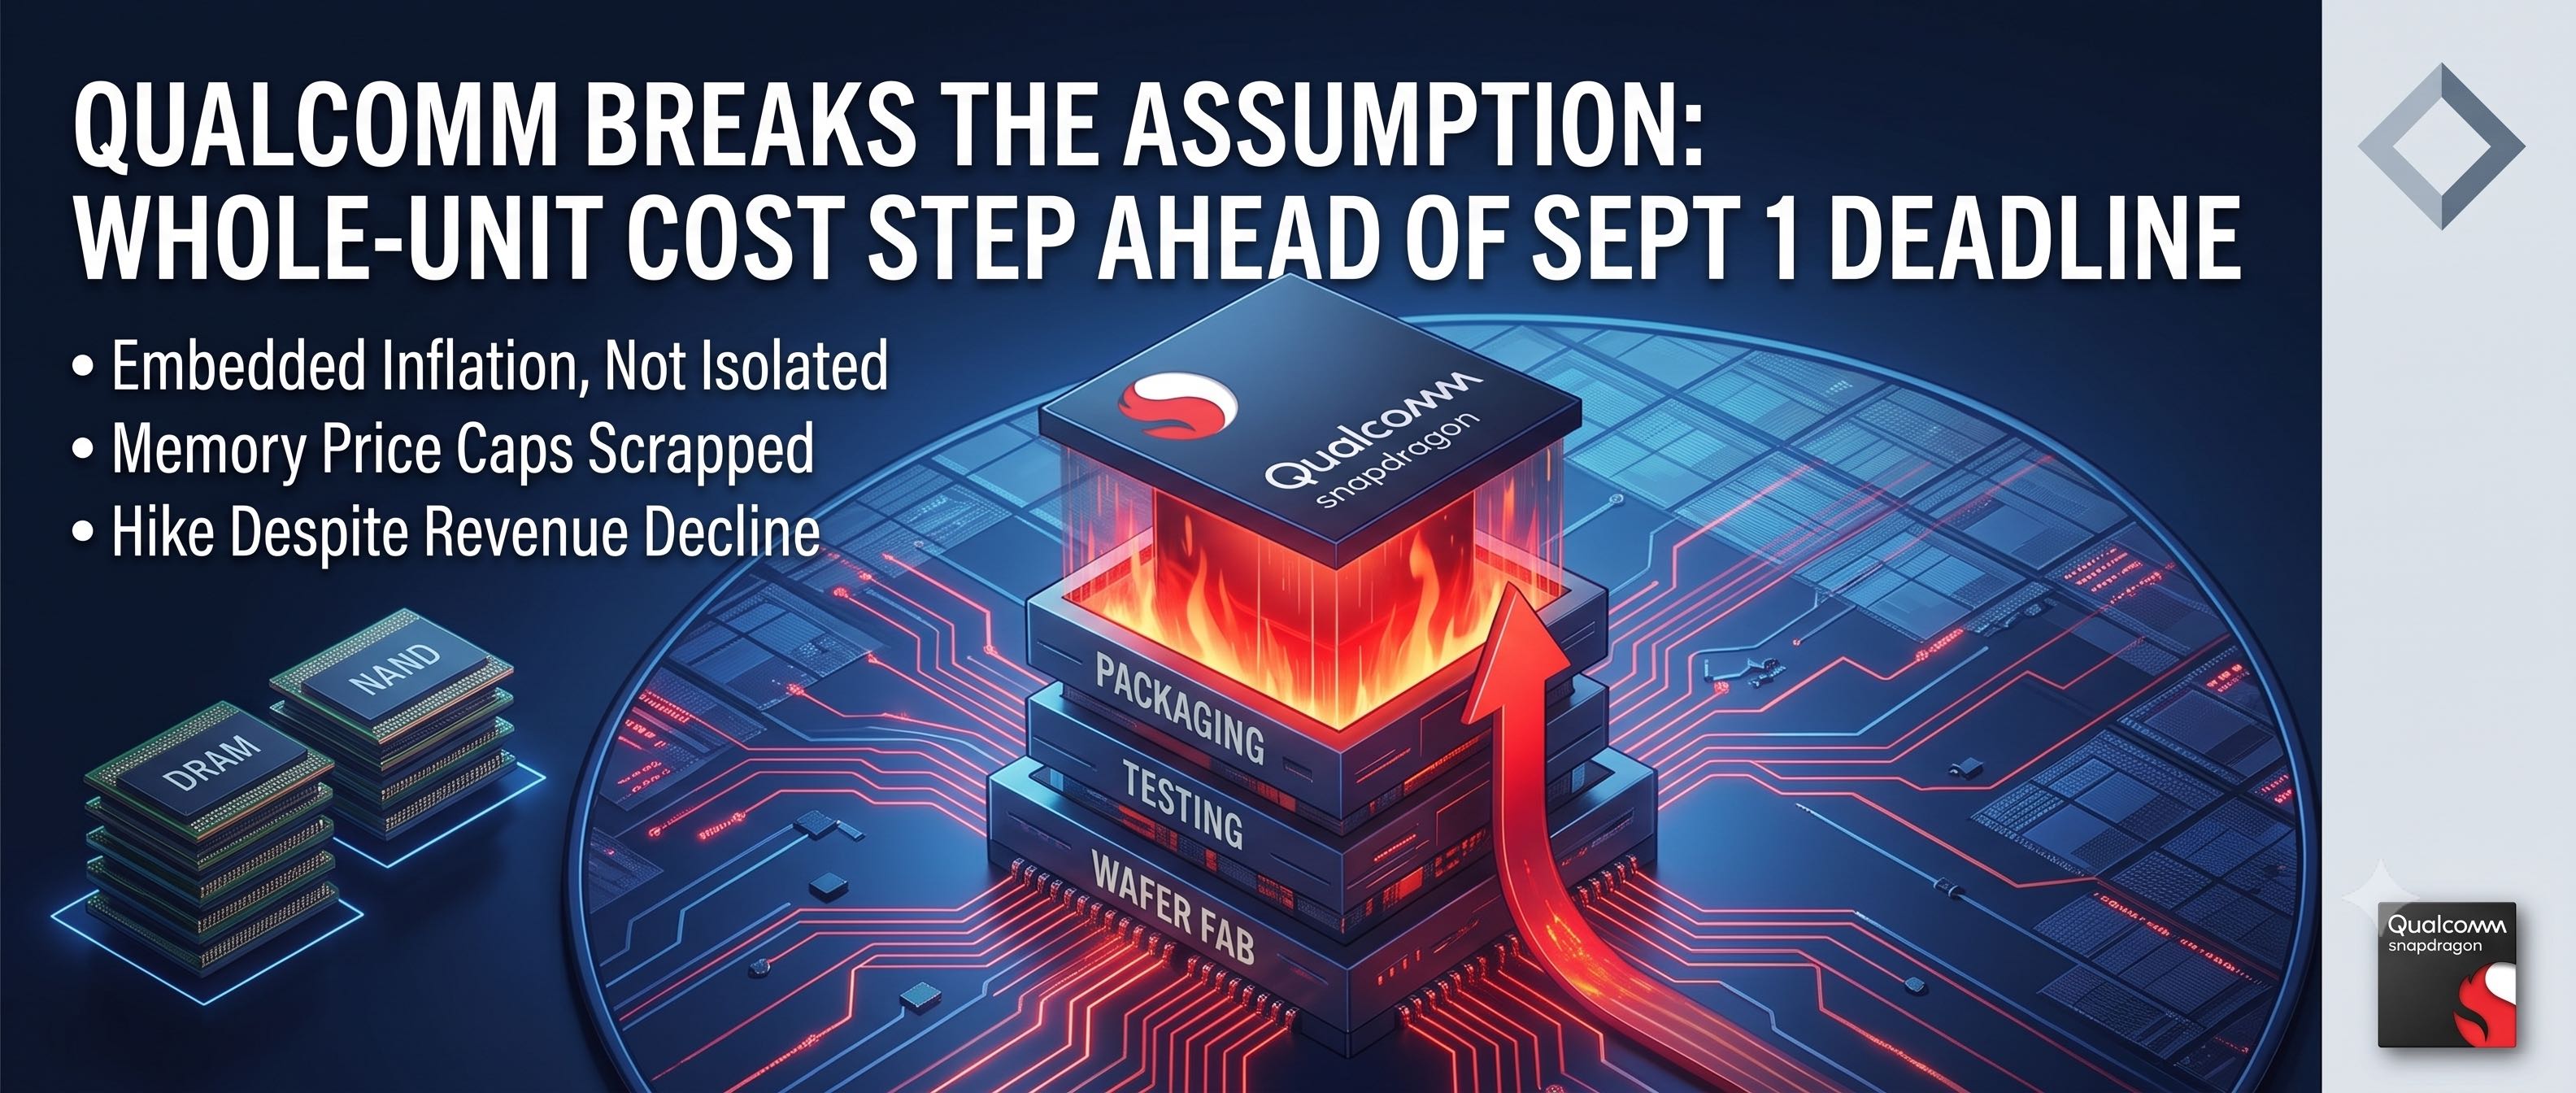
高通宣布 Snapdragon 全系 9/1 统一调价,官方把原因摆到明面上——存储、封测、先进封装投入成本全面上行。这是存储涨价第一次不是以「DRAM/NAND 又涨了」的形式出现,而是直接变成一张 SoC 的调价单。对散单买手来说,这意味着报价逻辑要换:非存储 BOM 也进入涨价通道,且大概率有人跟。
2026年7月31日
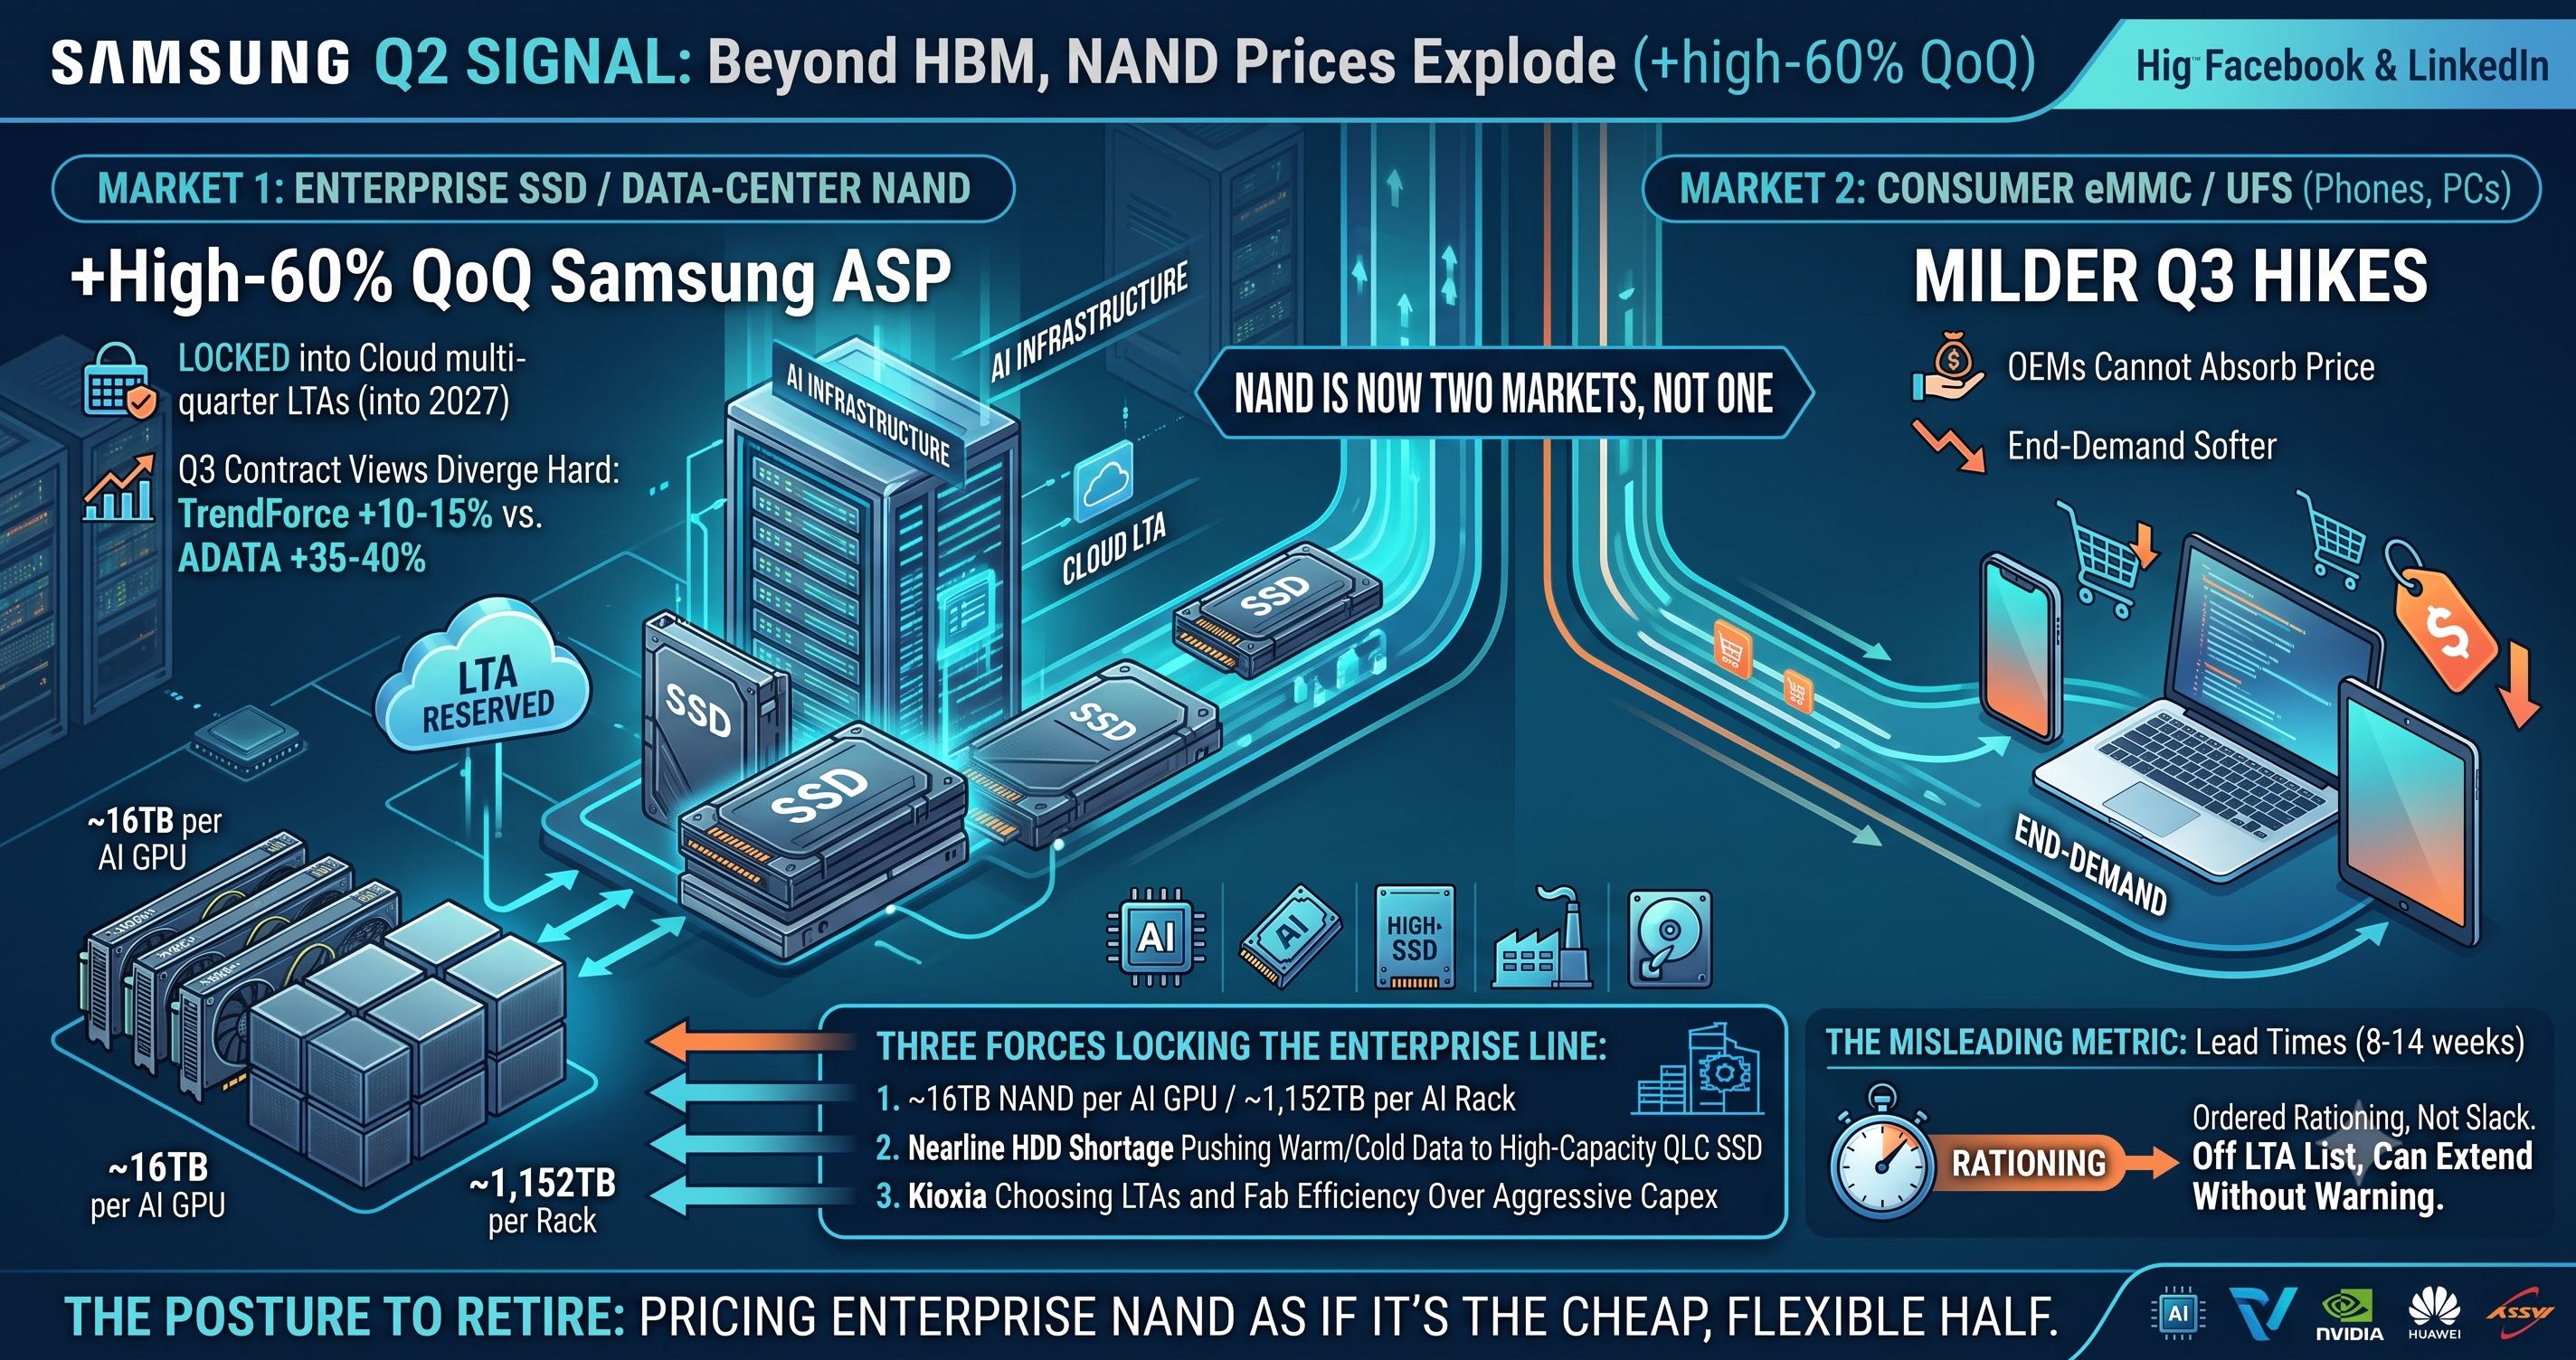
所有人盯着 HBM 和服务器 DRAM,但三星 Q2 电话会自己把数字摊开了:这一季 NAND 均价环比涨约 60%,DRAM 只涨约 40%——NAND 才是涨得更狠的那半。企业级 SSD 悄悄变成 NAND 最大应用,被云厂长约锁到 2027。这篇把 NAND 这盘拆成「企业级锁死」和「消费级偏软」两条线,给散单买手一份实操清单。
2026年7月29日
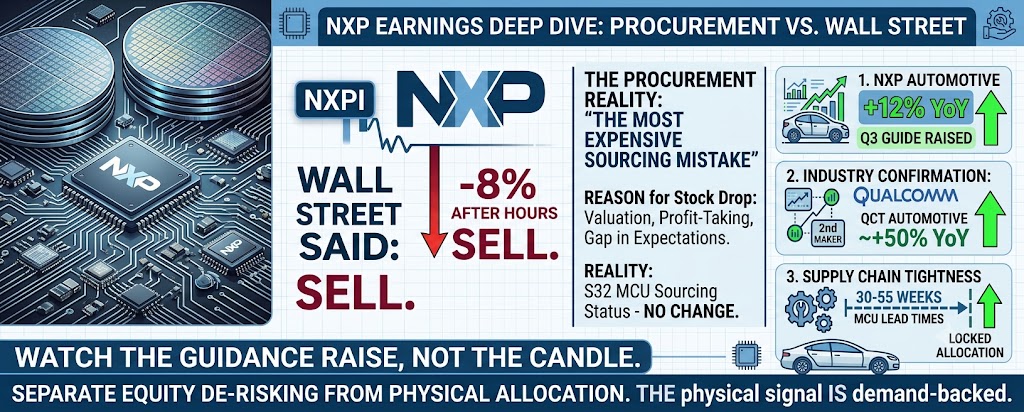
NXP 2026 Q2 营收和 EPS 双超预期,车规营收同比 +12%、剔除 MEMS 业务 +17%,Q3 指引还上修,结果盘后股价照样跌了约 7.7%。对散单买手来说,真正的信息不是「NXP 跌了」,而是「财报市场情绪」和「现货配额现实」正在两条线上走。这篇把背离拆开,讲清车规料现在该怎么报、怎么谈。
2026年7月27日
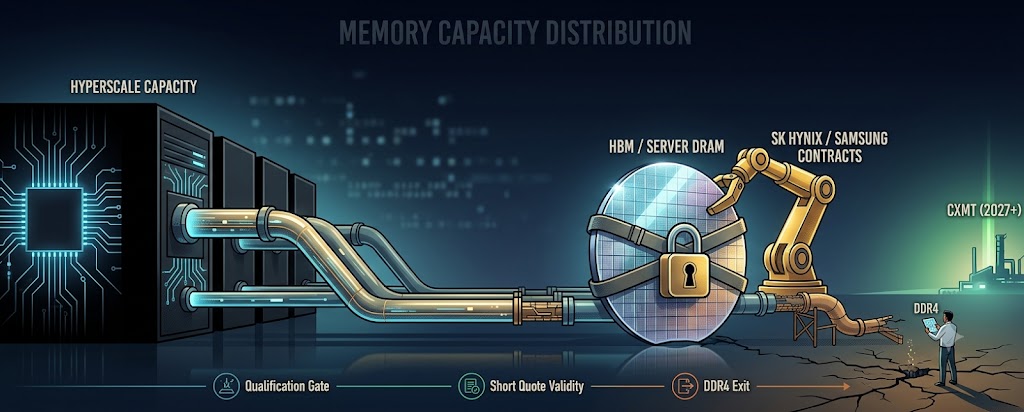
周末韩国官宣 SK 海力士+三星对美 9500 亿美元 AI 芯片供货长约。这不是「要扩产、要降价」的利好,而是把头部 HBM 和服务器 DRAM 产能以国家级合同锁给超级客户的供给结构信号。对散单和商规买手来说,能分到的边际配额只会更少——本文拆三件你这周就能落地的事。
2026年7月24日
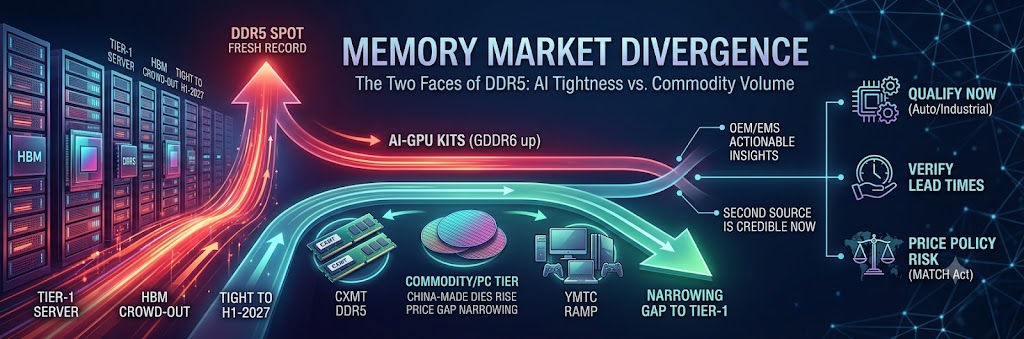
DDR5 模组现货本周再创历史新高,可同一份行业口径里,中国产(CXMT 系)颗粒正把与一线厂的价差往下压。这不是服务器松了,而是商规 / PC 段第一次真正打开了国产替代窗口。这篇按料型给你捋清楚:哪些位能上二供、哪些位一动都不能动、上二供之前先过哪几关。
2026年7月22日
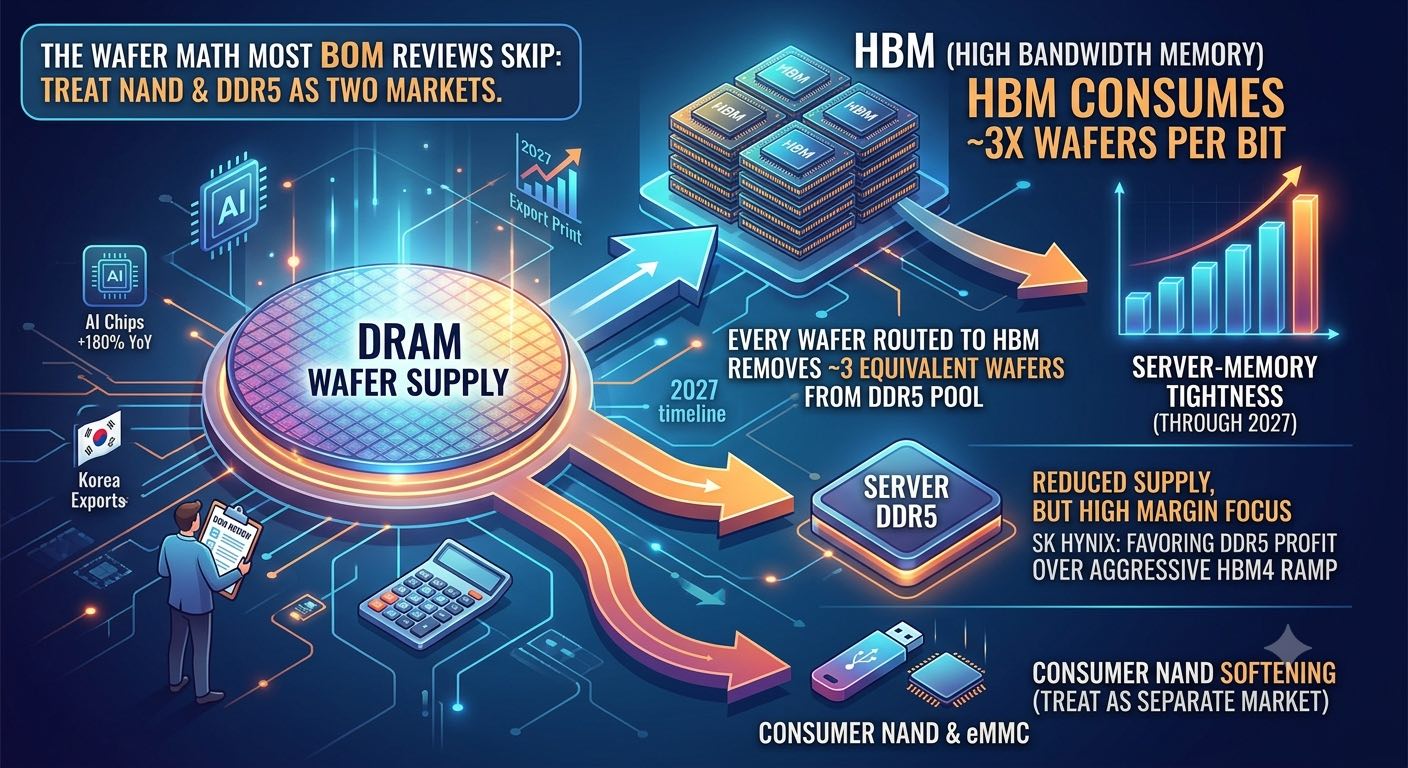
一句话——HBM 每投一片晶圆,就从 DDR5 产线抽走约三片。原厂又摆明了先做利润高的 DDR5、慢慢爬 HBM4,服务器 DDR5 RDIMM 的紧张不是周期性波动,是被产能分配写死的结构性缺口,一直卡到 2027 上半年新产能落地。消费级 NAND/eMMC 是在降温,但那是另一条盘,别拿它给服务器料压价。
2026年7月20日
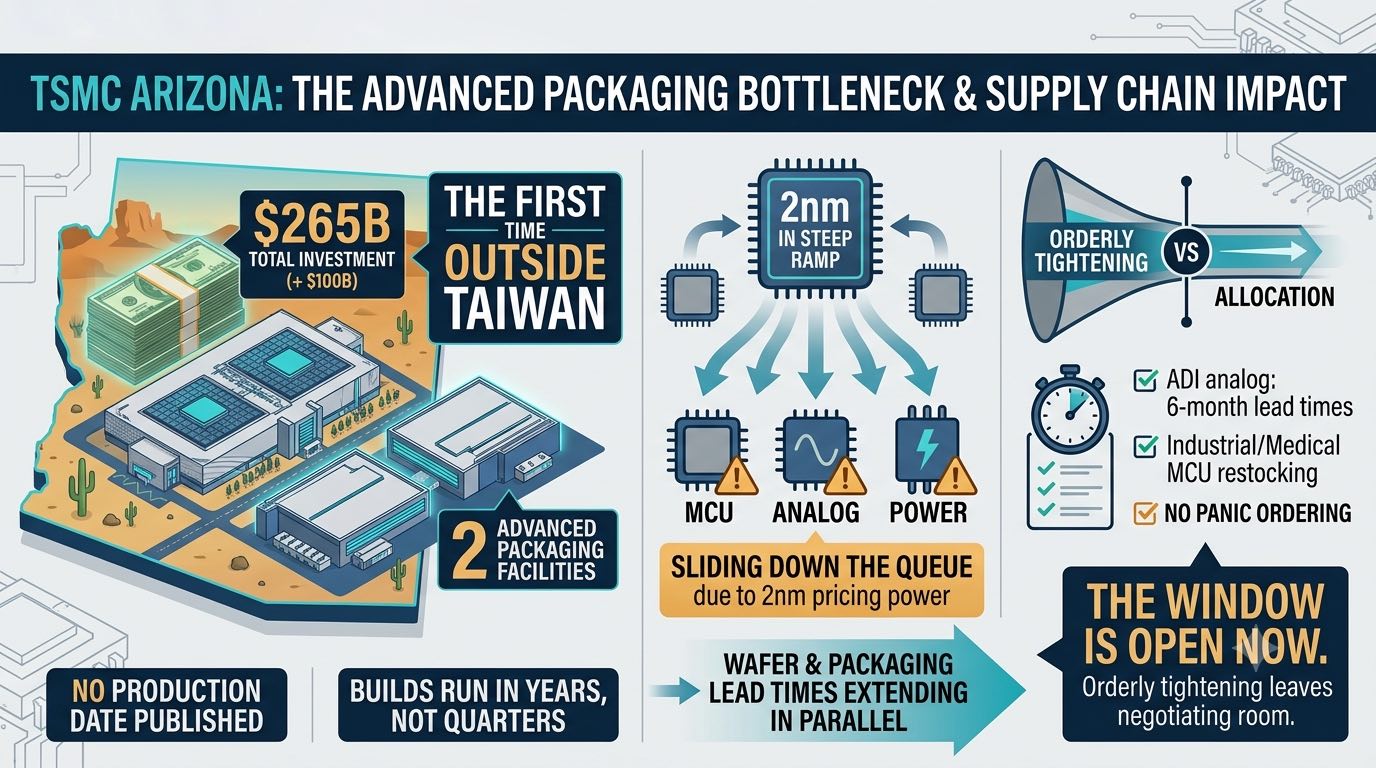
7 月 16 日台积电同一天出了两件事——2Q26 财报和亚利桑那追加 1,000 亿美元投资。财报数字漂亮,但对散单买手真正有信息量的是投资公告里那 2 座先进封装厂。这是台积电第一次把先进封装放到台湾以外,等于官方盖章确认了一件事:卡住这一轮的不是晶圆,是封装。
2026年7月17日
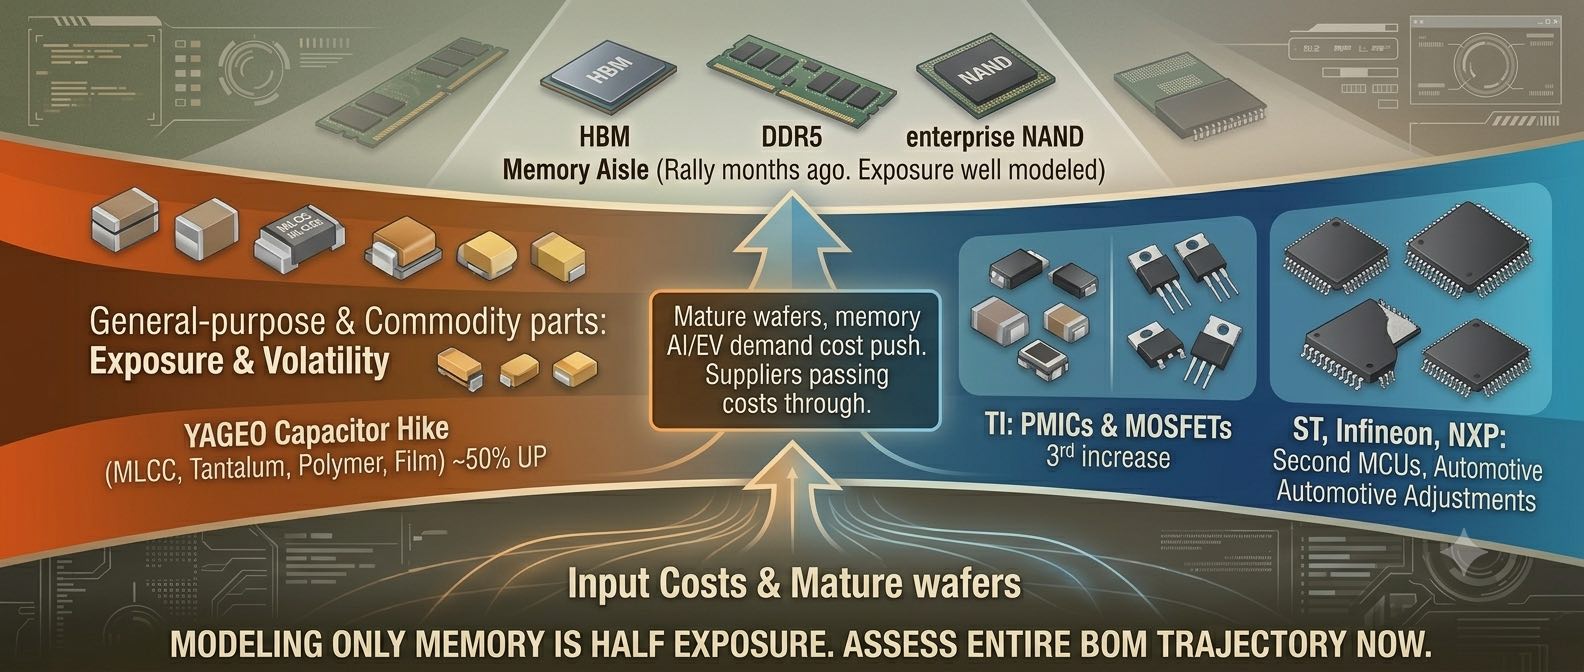
过去半年市场只盯着存储涨价,7 月这波真正的变化是——涨价潮跳出了存储圈。YAGEO 电容近年最广一轮调价、TI 年内第三涨、ST/Infineon/NXP 第二轮,再加上通用 MLCC 也开始 6~13% 往上走。BOM 里那些一直被当「jellybean」的便宜料,现在成了重定价的主战场。
2026年7月15日
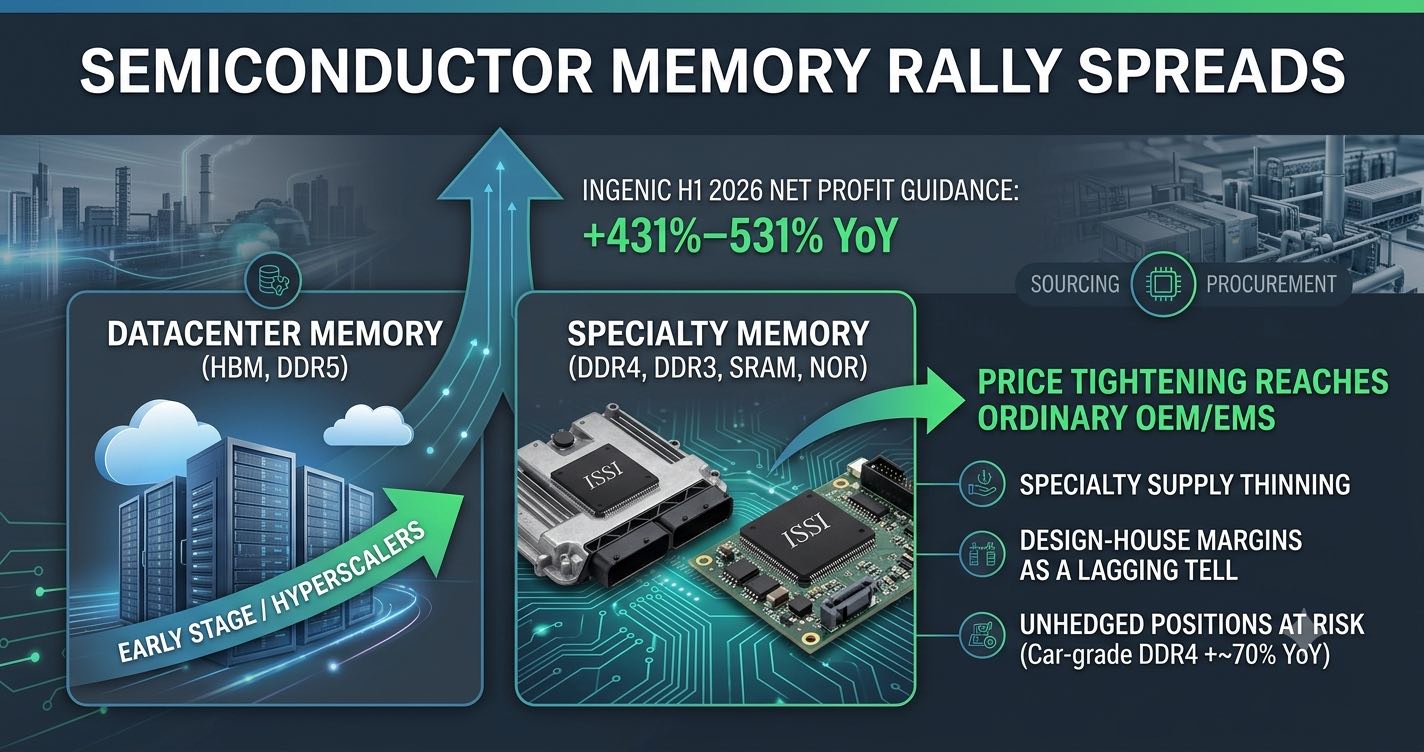
7 月 13 日君正发预告,上半年归母净利同比涨 431%–531%。别只当它是一家公司的财报——它是一个信号:这波涨价不再只是 HBM 和 DDR5 的事,已经烧到 ISSI 那条特种 DRAM / SRAM / NOR 线,也就是工业、车规、码存储真正在用的那类料。这篇拆给做散单和呆滞的人看。
2026年7月13日
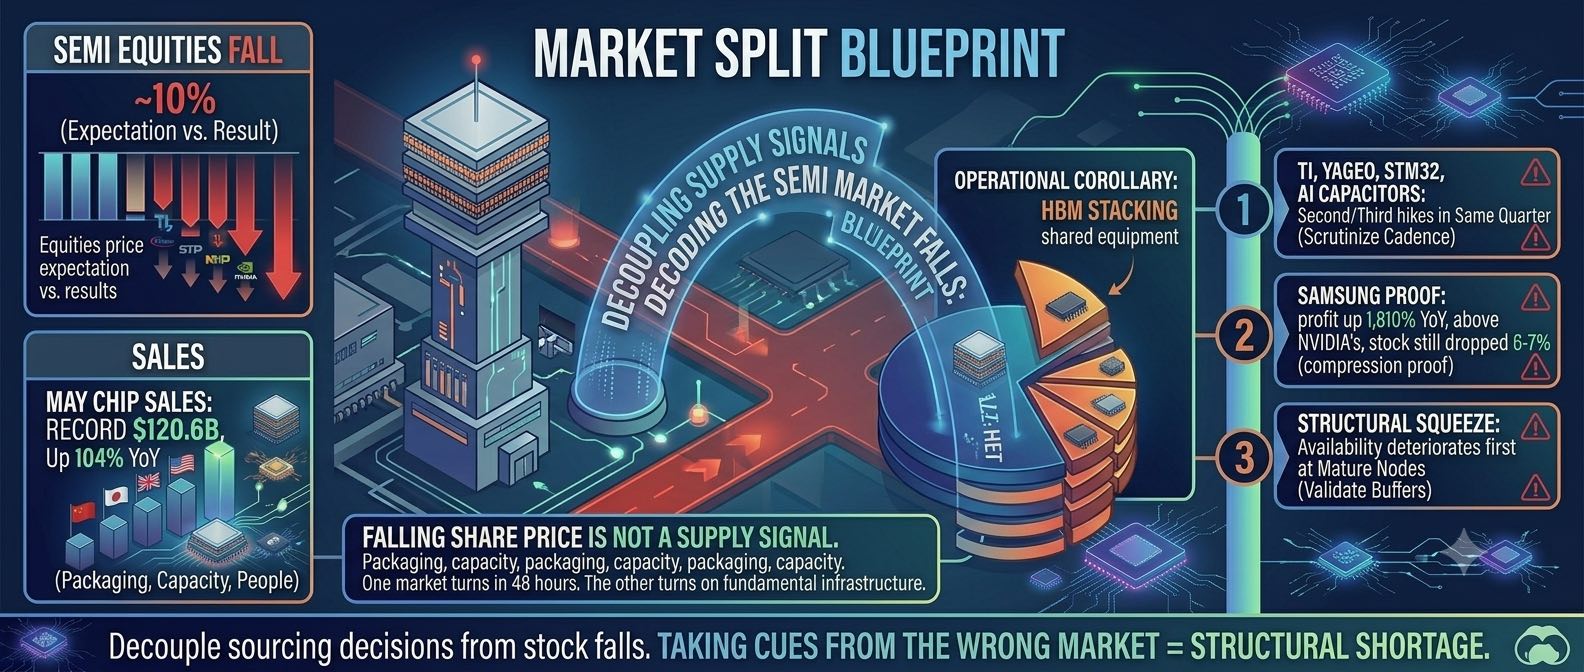
这周半导体股连着两天大跌,一天 5.4%、一天 4.5%,加起来差不多回撤一成。同一周,SIA 公布 5 月全球半导体销售额 1,206 亿美元,同比翻了一倍还多;三星 Q2 预告营业利润 89.4 万亿韩元,同比涨了 18 倍。股价在跌,料还是紧。这两件事同时成立,而且不矛盾。搞清楚它们为什么不矛盾,是这周最值钱的事。
2026年7月10日
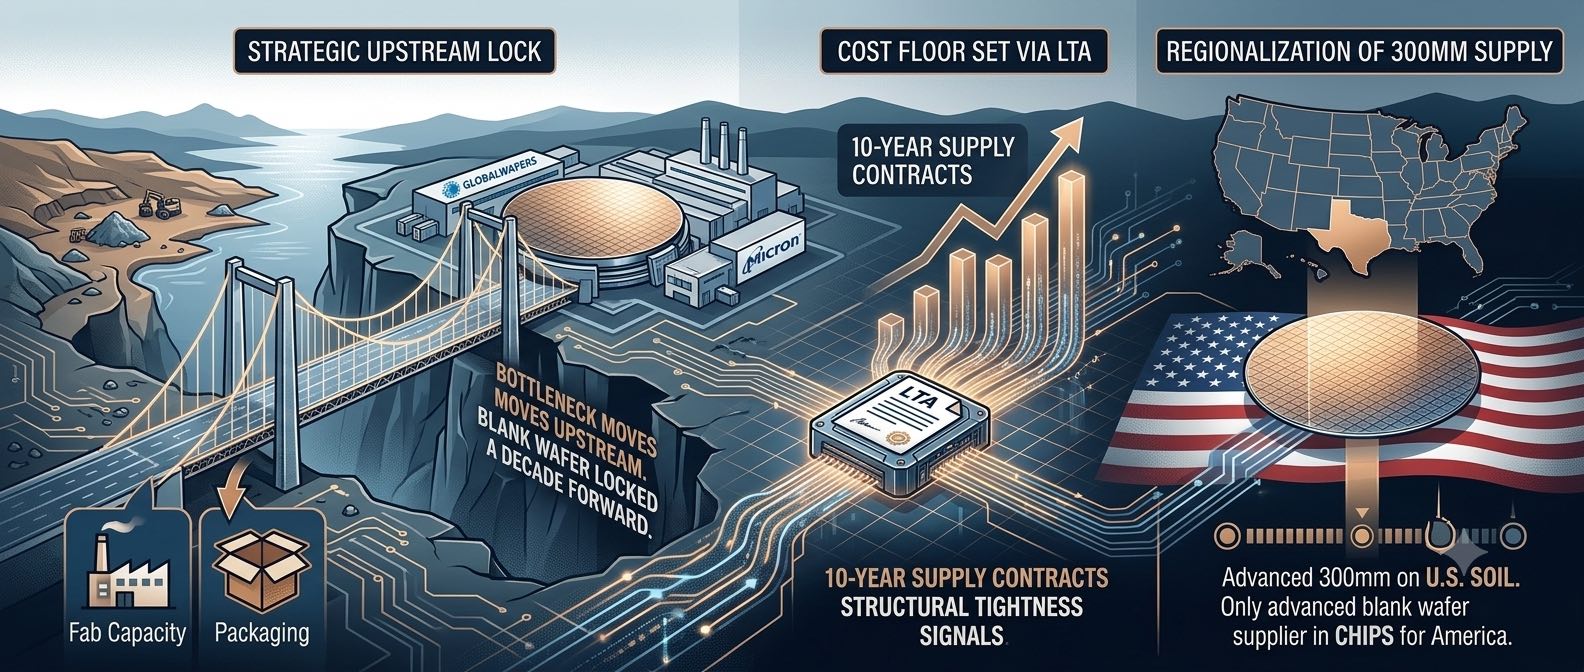
7 月 9 日美光官宣,最多 30 亿美元强化美国半导体生态,核心动作是拿 5 亿美元战略融资押给德州 Sherman 的 GlobalWafers 300mm 硅片厂,再签一份十年硅片供货协议。这不是买芯片,是买做芯片的原料。对散单买手来说,信号很直白:存储的地板价,短期内别指望往下走。
2026年7月8日
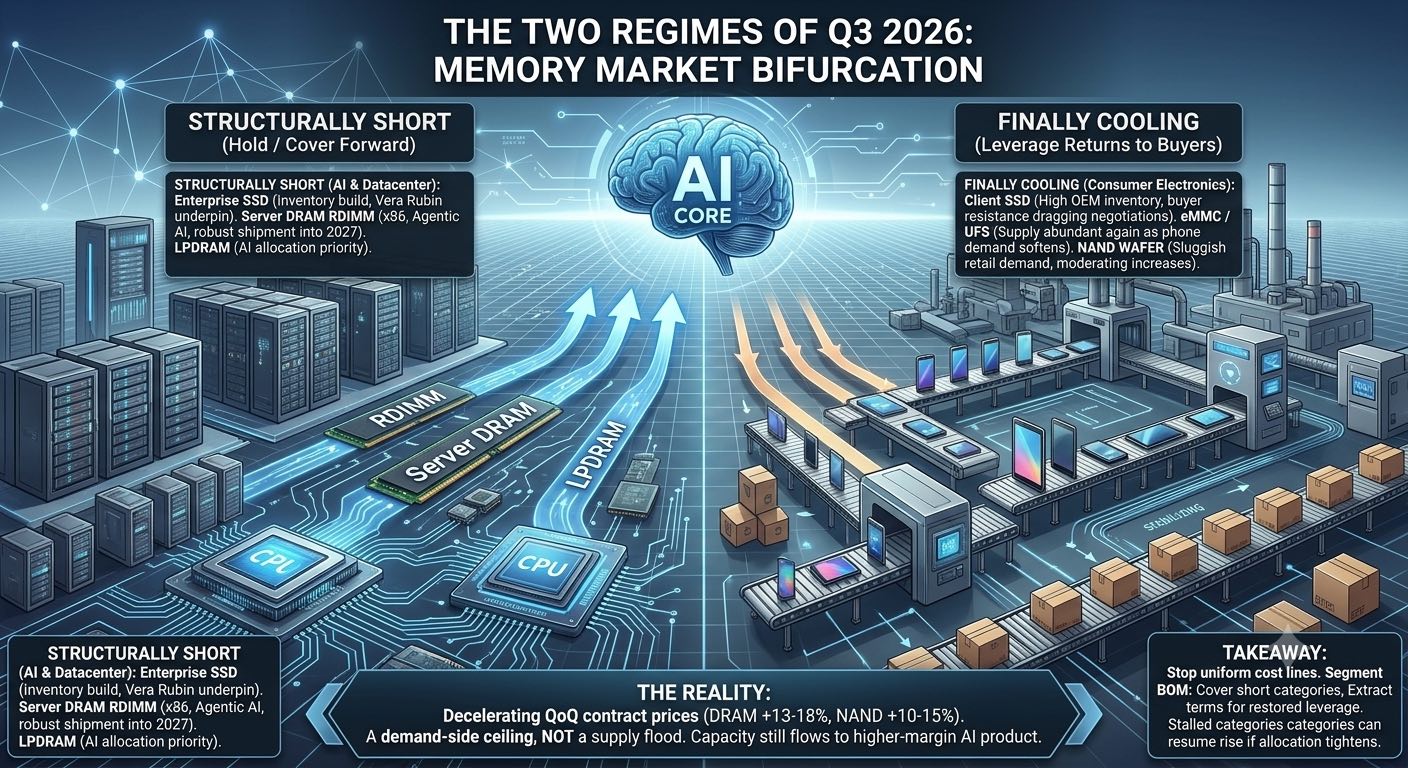
TrendForce 7月3日给出3Q26存储报价预估:常规DRAM环比+13~18%,NAND+10~15%,涨幅都比前几个季度放缓。真正的信号是这一轮第一次出现结构分叉——AI服务器、企业级SSD继续向上,client SSD、eMMC/UFS、晶圆先松了。对散单和贸易盘,这是过去一年里第一次值得区别对待的行情。
2026年7月6日
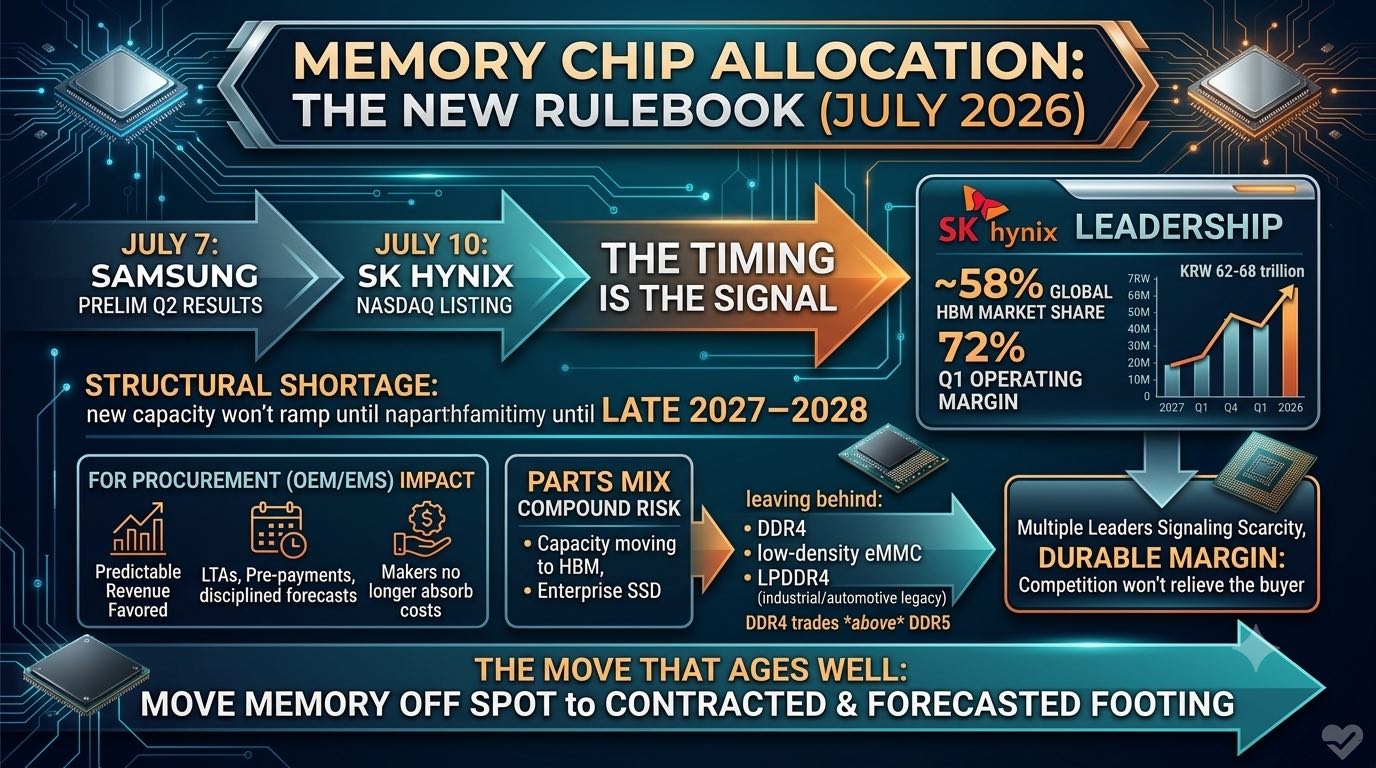
SK 海力士 7 月 10 日在 Nasdaq 挂 ADR,三星 7 月 7 日先出 Q2 预告,两件事把存储龙头的产能定价权和资本市场绑到一起。对散单和工业 OEM 来说,这不是一条财经新闻,而是 2026-2027 配额博弈的风向标。本文拆成料型、时间窗、渠道三层,讲清楚现在该锁什么。
2026年7月3日
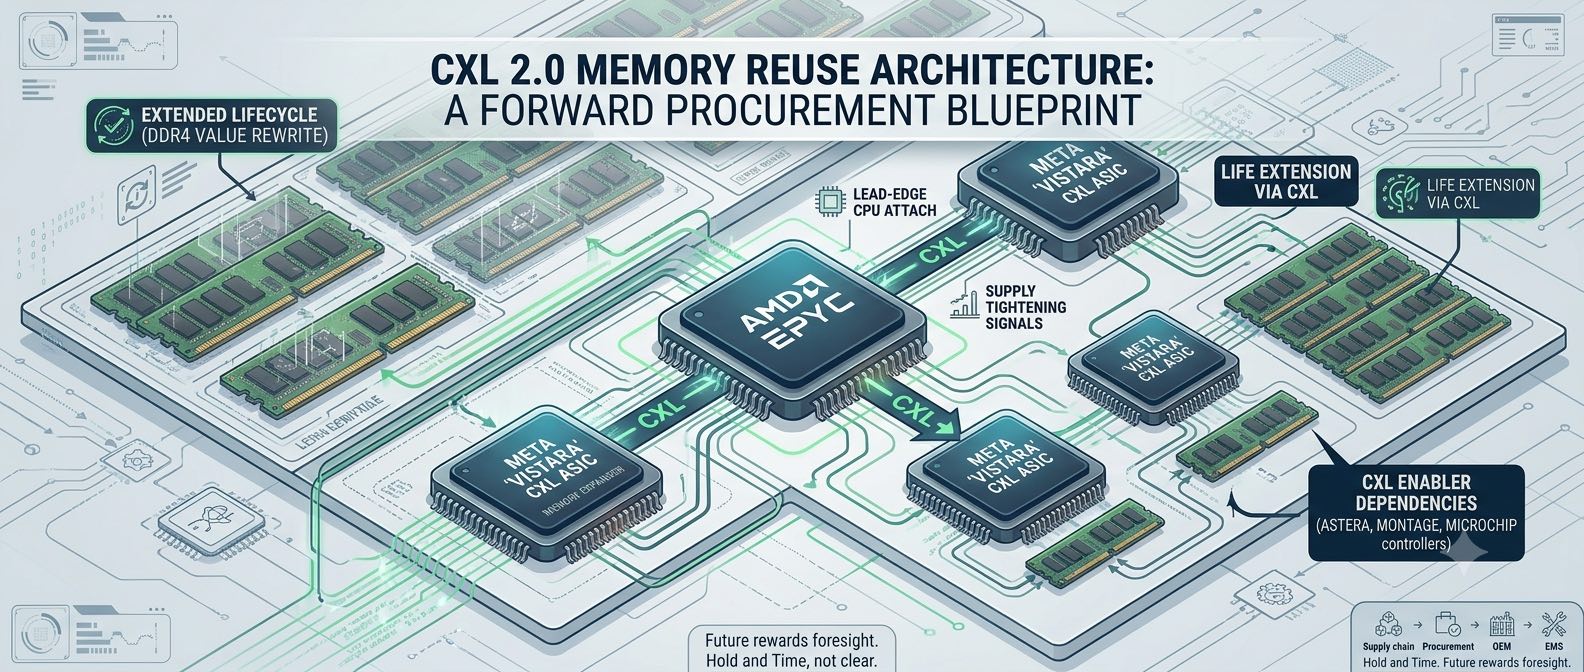
6 月底的 ISCA 2026 上,Meta 亮了一颗自研芯片 Vistara——用 CXL 把老掉牙的 DDR4-2400 挂进只认 DDR5 的新服务器。对做散单、清呆滞的人来说,这是一次关于「旧料到底值不值钱」的公开裁决。
2026年7月1日
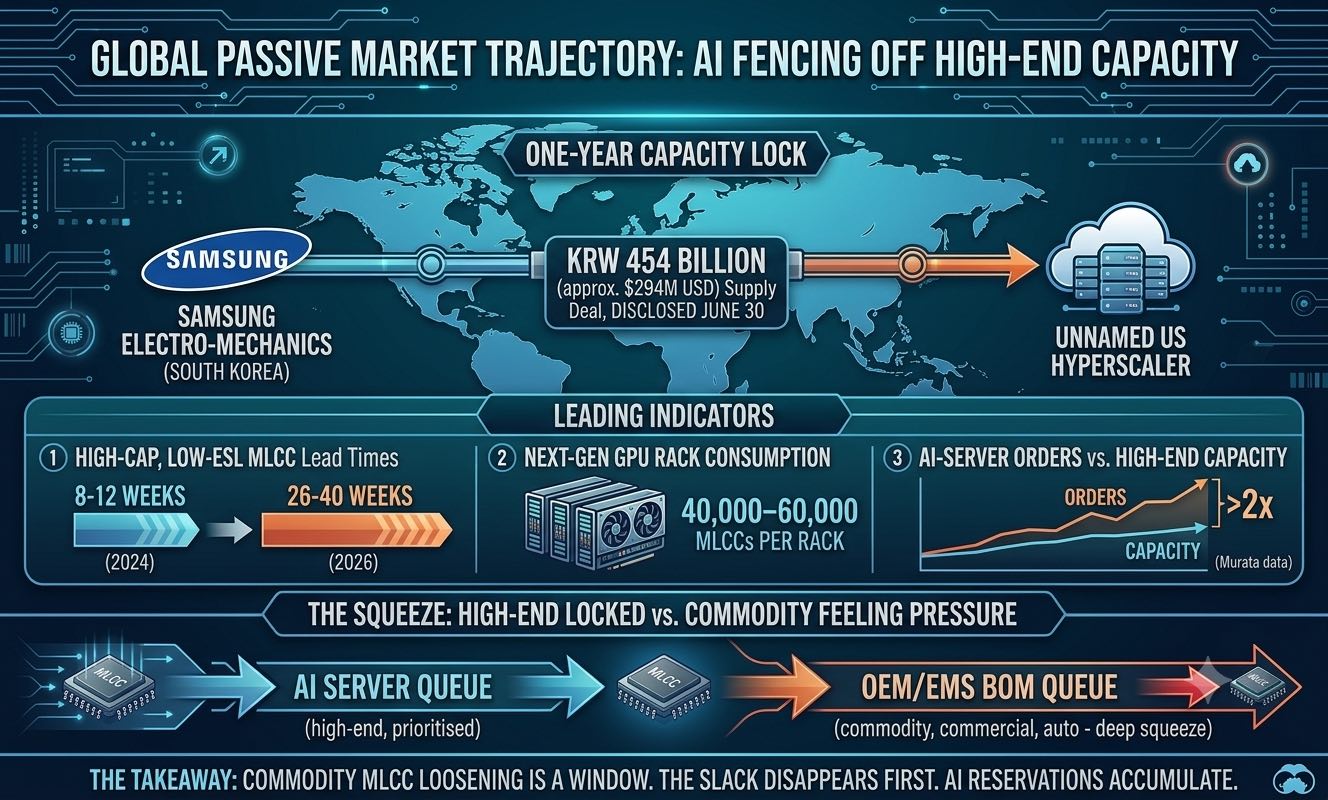
6 月 30 日三星电机披露一份为期一年、约 2.94 亿美元的 MLCC 供货合同,客户是没点名的美国云厂商,供货从 2027 年 1 月起。单看金额不大,但这是把高端 AI 服务器电容产能又切走一块的公开信号。对做现货和二手渠道的买手,真正要动的不是新闻本身,是自己 BOM 里那几个高容值料号。
2026年6月29日
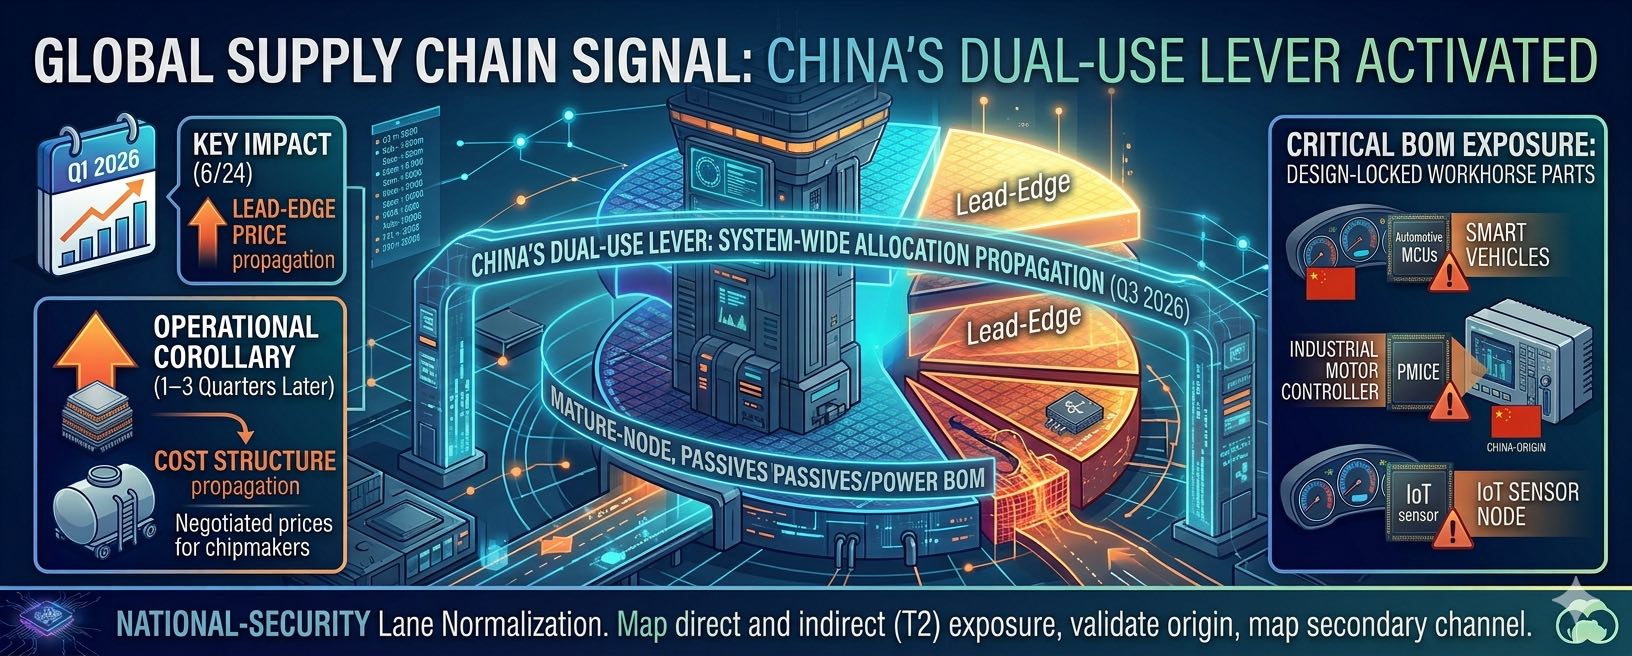
6 月 22 日中国商务部把 10 家美企列入出口管制、财政部禁 46 家美企的政府采购,稀土矿和磁材商被点名。对芯片散单和呆滞库存这门生意来说,真正的信号不是制裁本身,而是「两用料」三个字和「全球任何人都不得转移」这句话。这篇把它翻译成你今天能动手做的几件事。
2026年6月26日
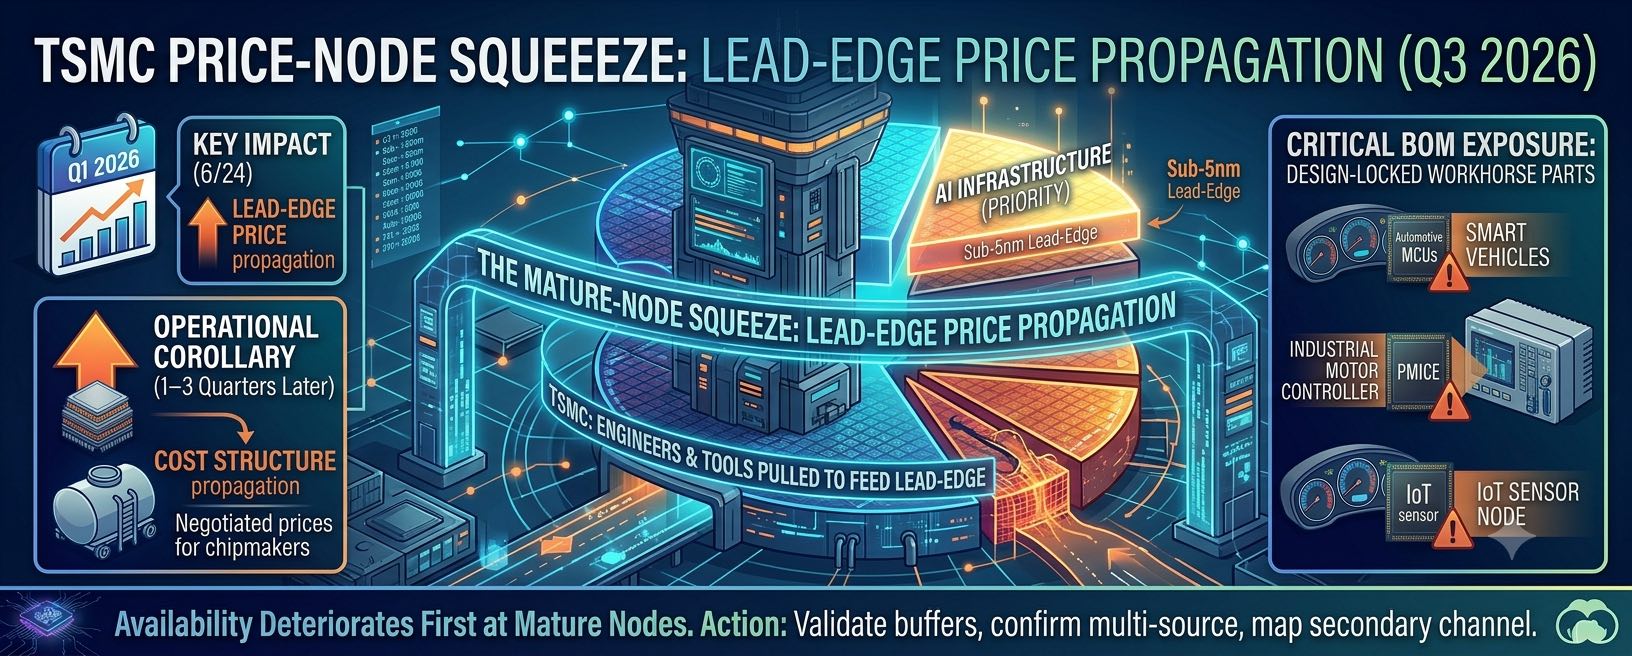
6 月 24 日台积电通知客户,7nm 及以下全部先进节点涨价 5–10%。散单买手别盯着 N2 报价瞎激动——你又不接 2nm 晶圆。真正的信号藏在另一头:台积电把人和设备往 sub-5nm 搬,成熟制程的料反而要开始紧。这篇讲清楚这刀落在哪、料怎么传导、散单该往哪边接。
2026年6月24日
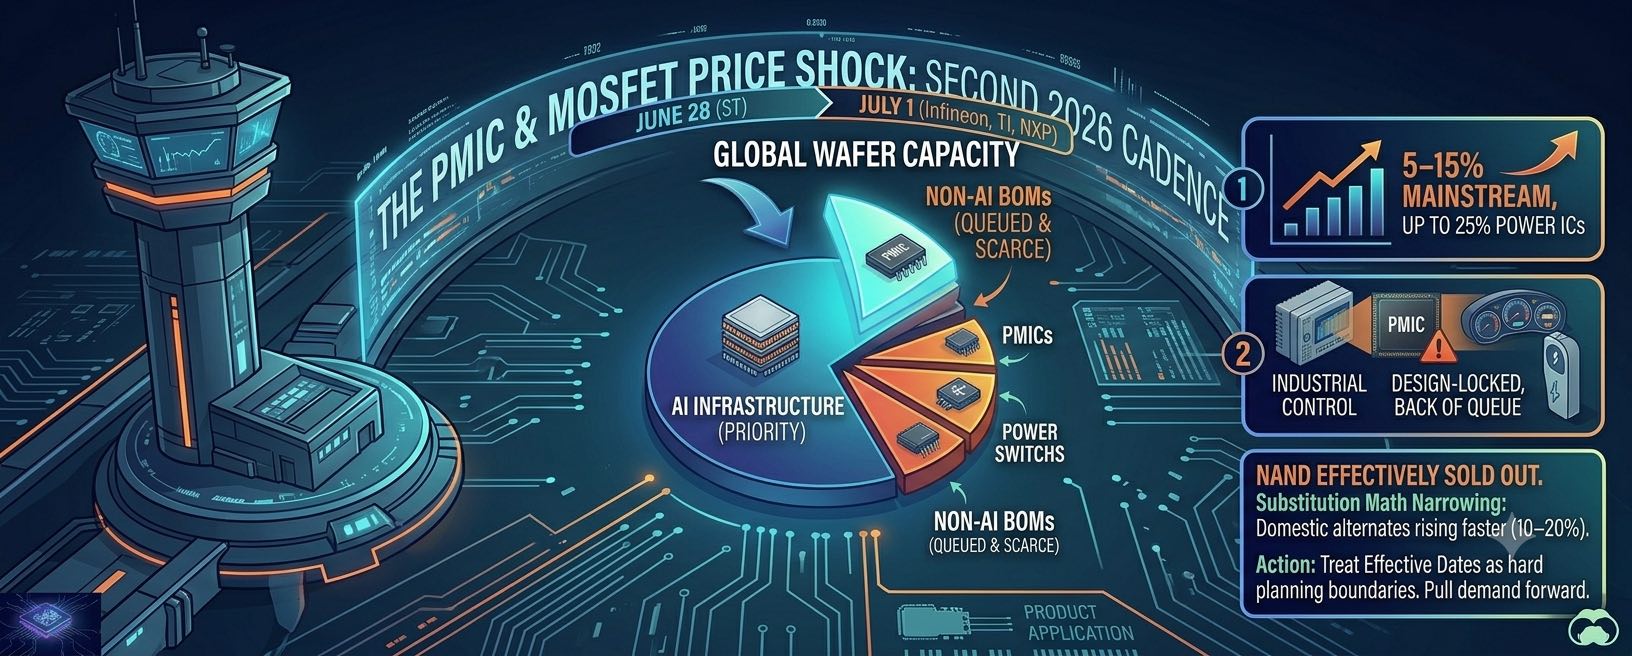
这不是一次孤立调价,而是 ST、英飞凌、TI、NXP 在同一周集中生效的第二轮。涨幅 5%–15%,覆盖 PMIC、MOSFET、功率器件这些每张 BOM 都躲不开的料。本文按"哪些料先涨、原厂渠道会怎么传导、散单现在该怎么接"三段拆开讲,给在跑货的人一份可执行的判断。
2026年6月22日
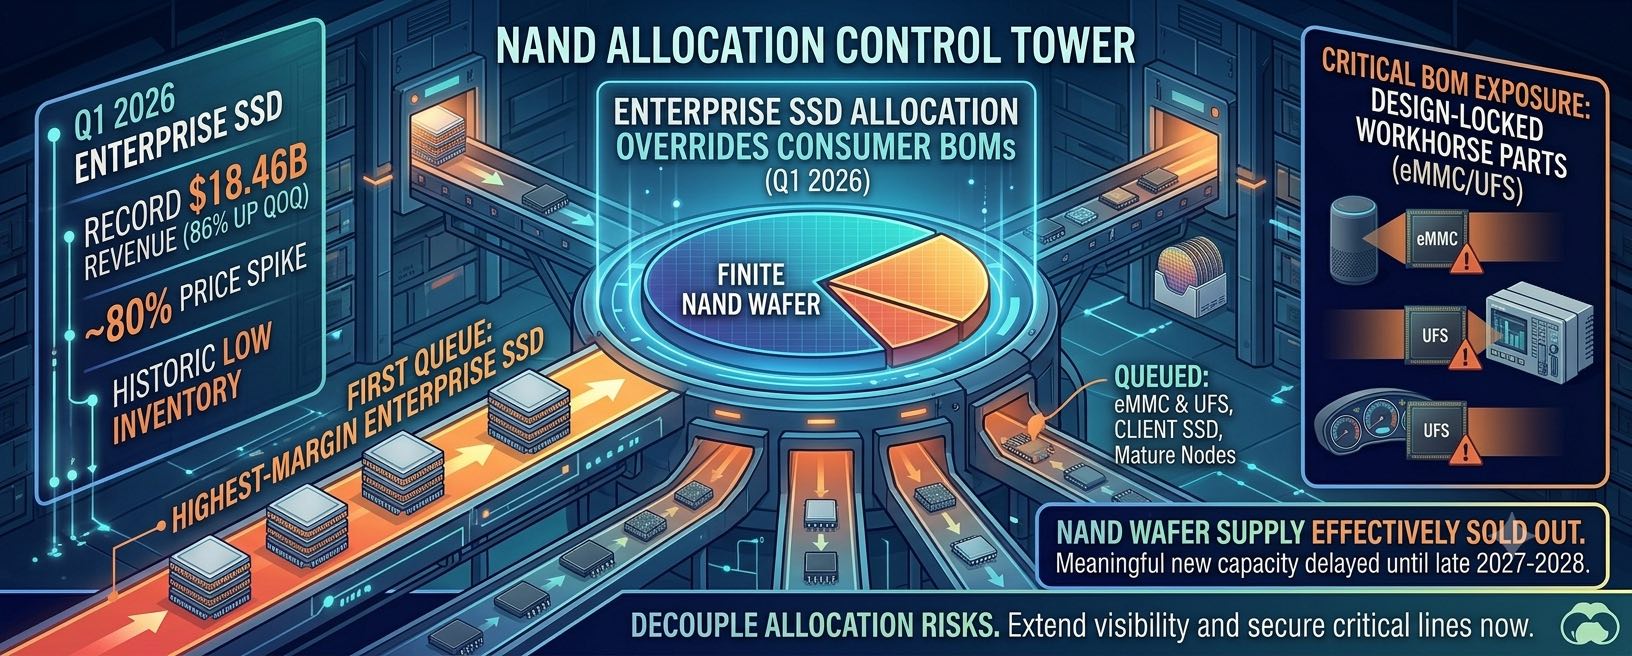
第一季企业级 SSD 营收冲到 184.6 亿美元、环比 +86%,合约价单季再涨约 80%,原厂库存压到历史低位。AI 把高毛利的企业级 SSD 拉满产能,通用 NAND、eMMC、UFS 被动跟涨、被挤出去。这篇拆给散单买手:哪些料先动、现在该清什么、该备什么。
2026年6月19日
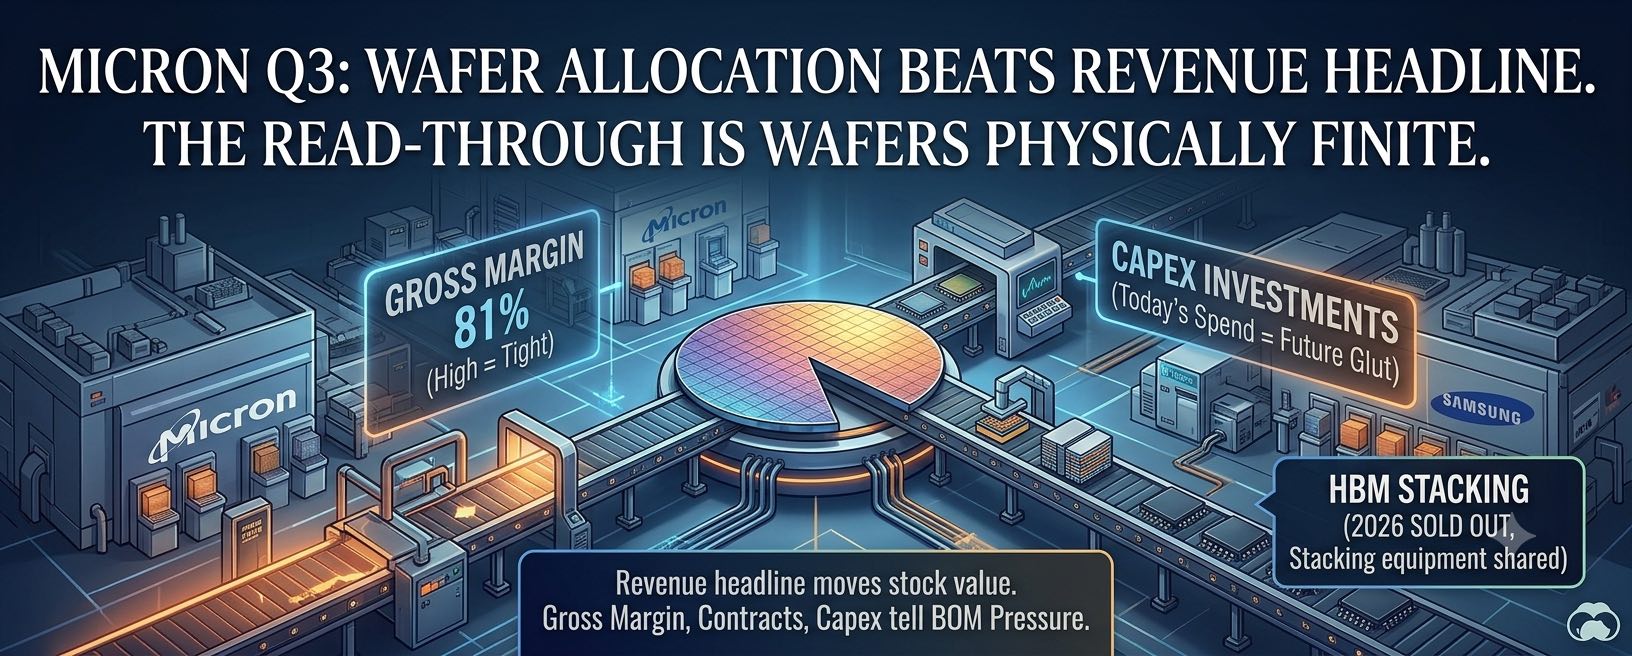
美光 6 月 24 日盘后出 FQ3 财报,分析师营收预期从 337 亿美元到 409 亿美元,差出一个公司季度的五分之一。这份财报不只是给炒股的人看,对接主流 DDR5/DDR4/LPDDR 和企业级 SSD 的散单买手,它决定了原厂把产能继续往 HBM 倒、还是开始松手。
2026年6月17日
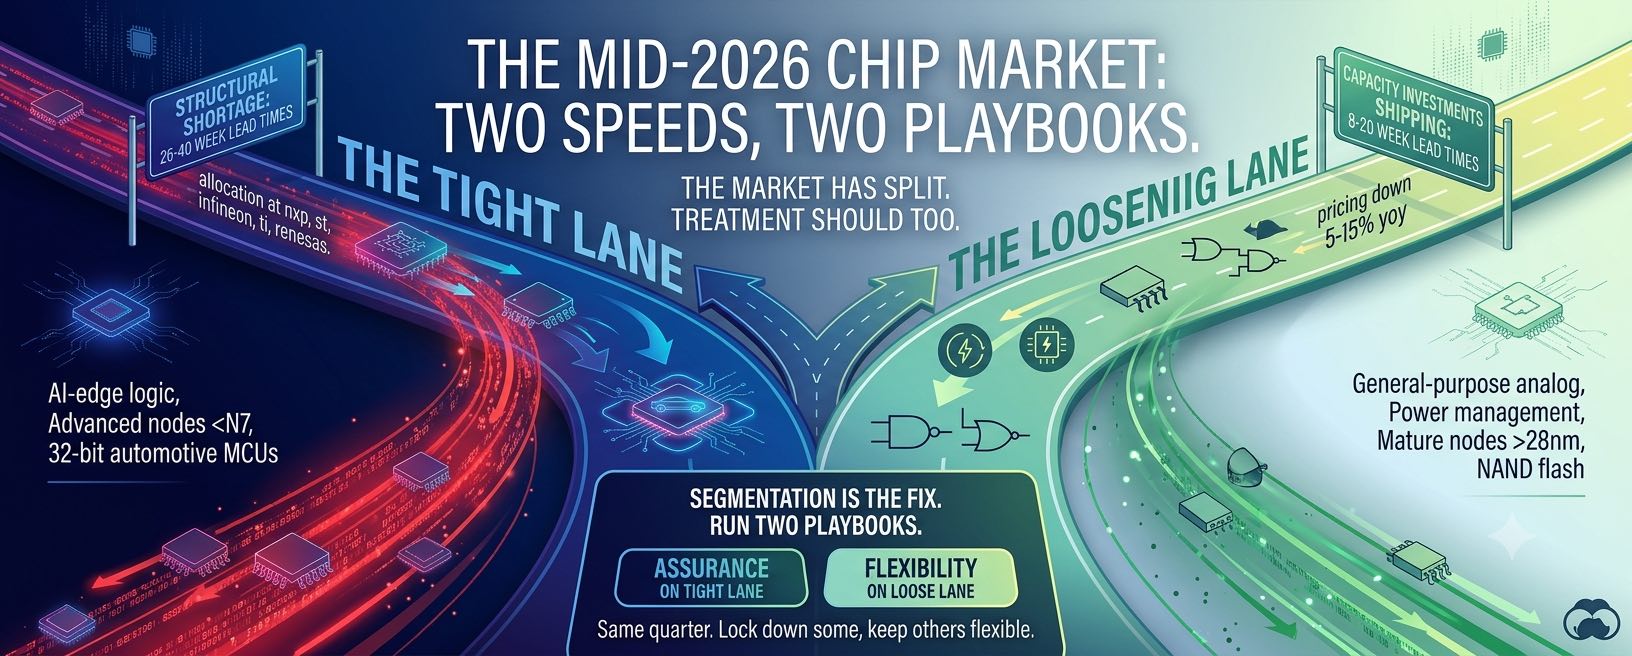
2026 年中的真相不是"全面缺货",而是市场分速运行。AI 边缘逻辑和车规 MCU 锁死在 26–40 周配额,模拟、分立、成熟制程、NAND 却在悄悄掉价松货。还在按一句"芯片荒"做料的人,正在两头吃亏。这篇拆给散单买手看:哪边该抢、哪边该等、呆滞库存该怎么翻成现金。
2026年6月15日
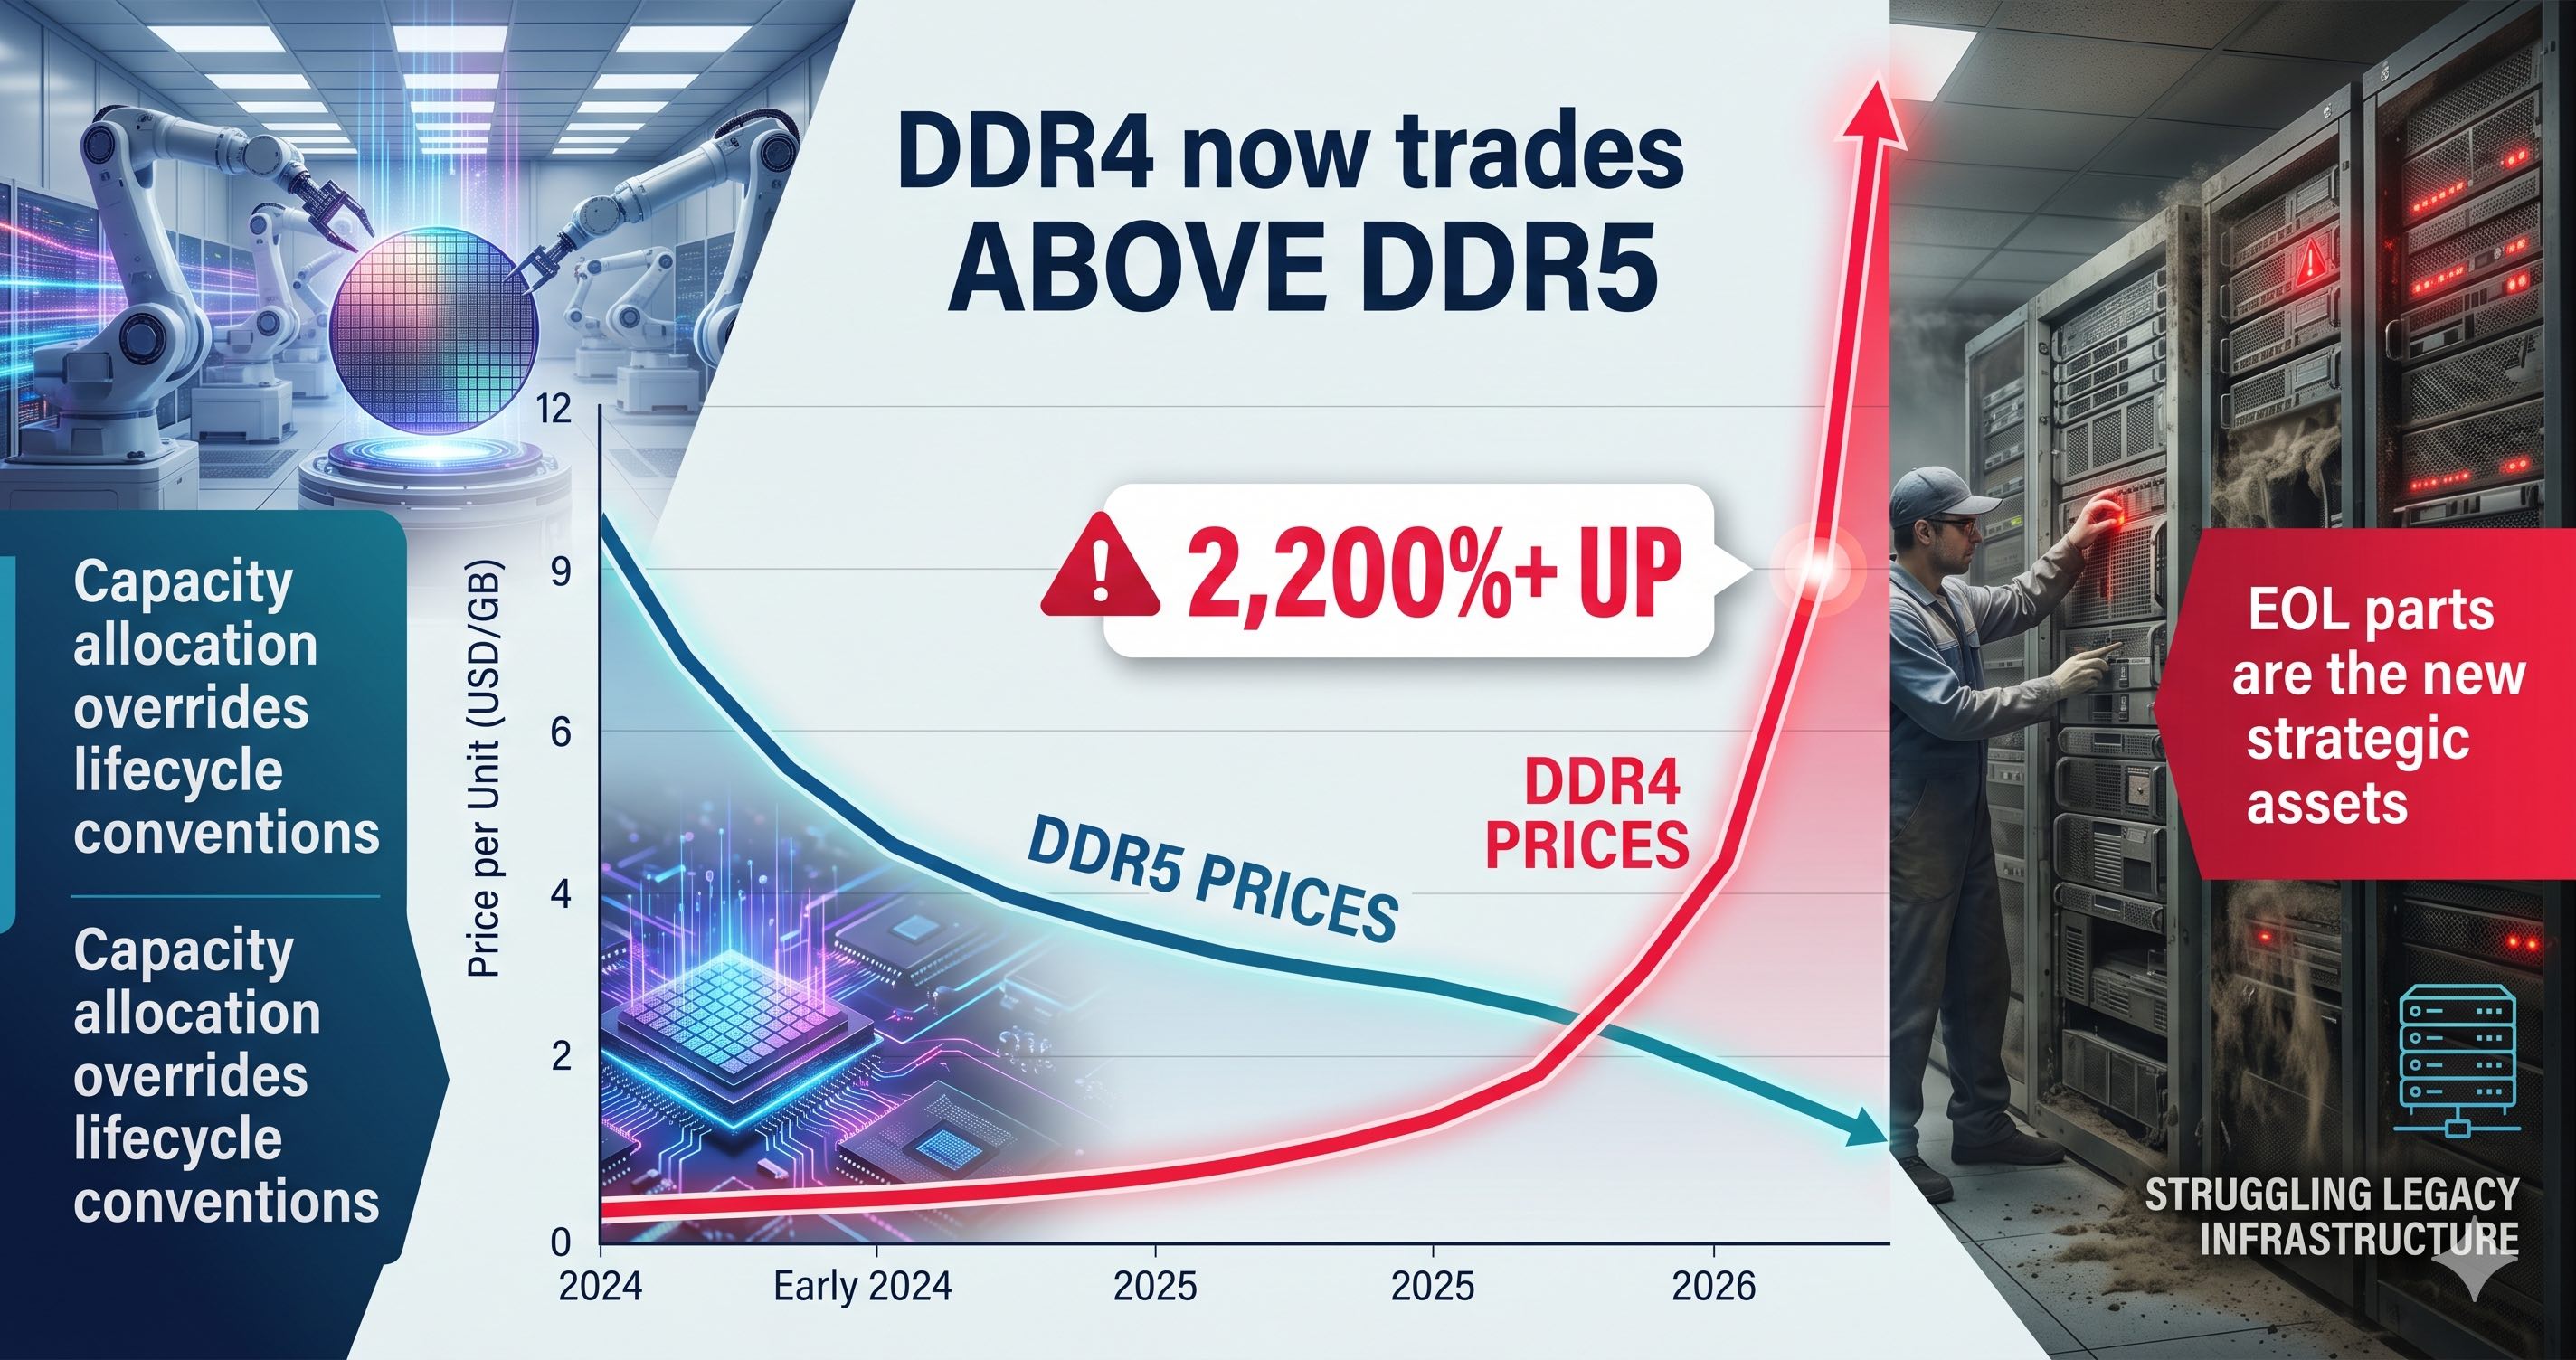
三大原厂把 DDR4 产能往 DDR5、LPDDR5X、HBM 上挪,DDR4 的 LTB 窗口陆续关死。结果是现货价反超 DDR5,个别 SKU 比 2024 低点涨了 20 倍以上,部分厂商甚至回头重开 DDR4 线。这篇拆一下倒挂背后的逻辑,以及散单和渠道买手手上该做的几件事。
2026年6月12日
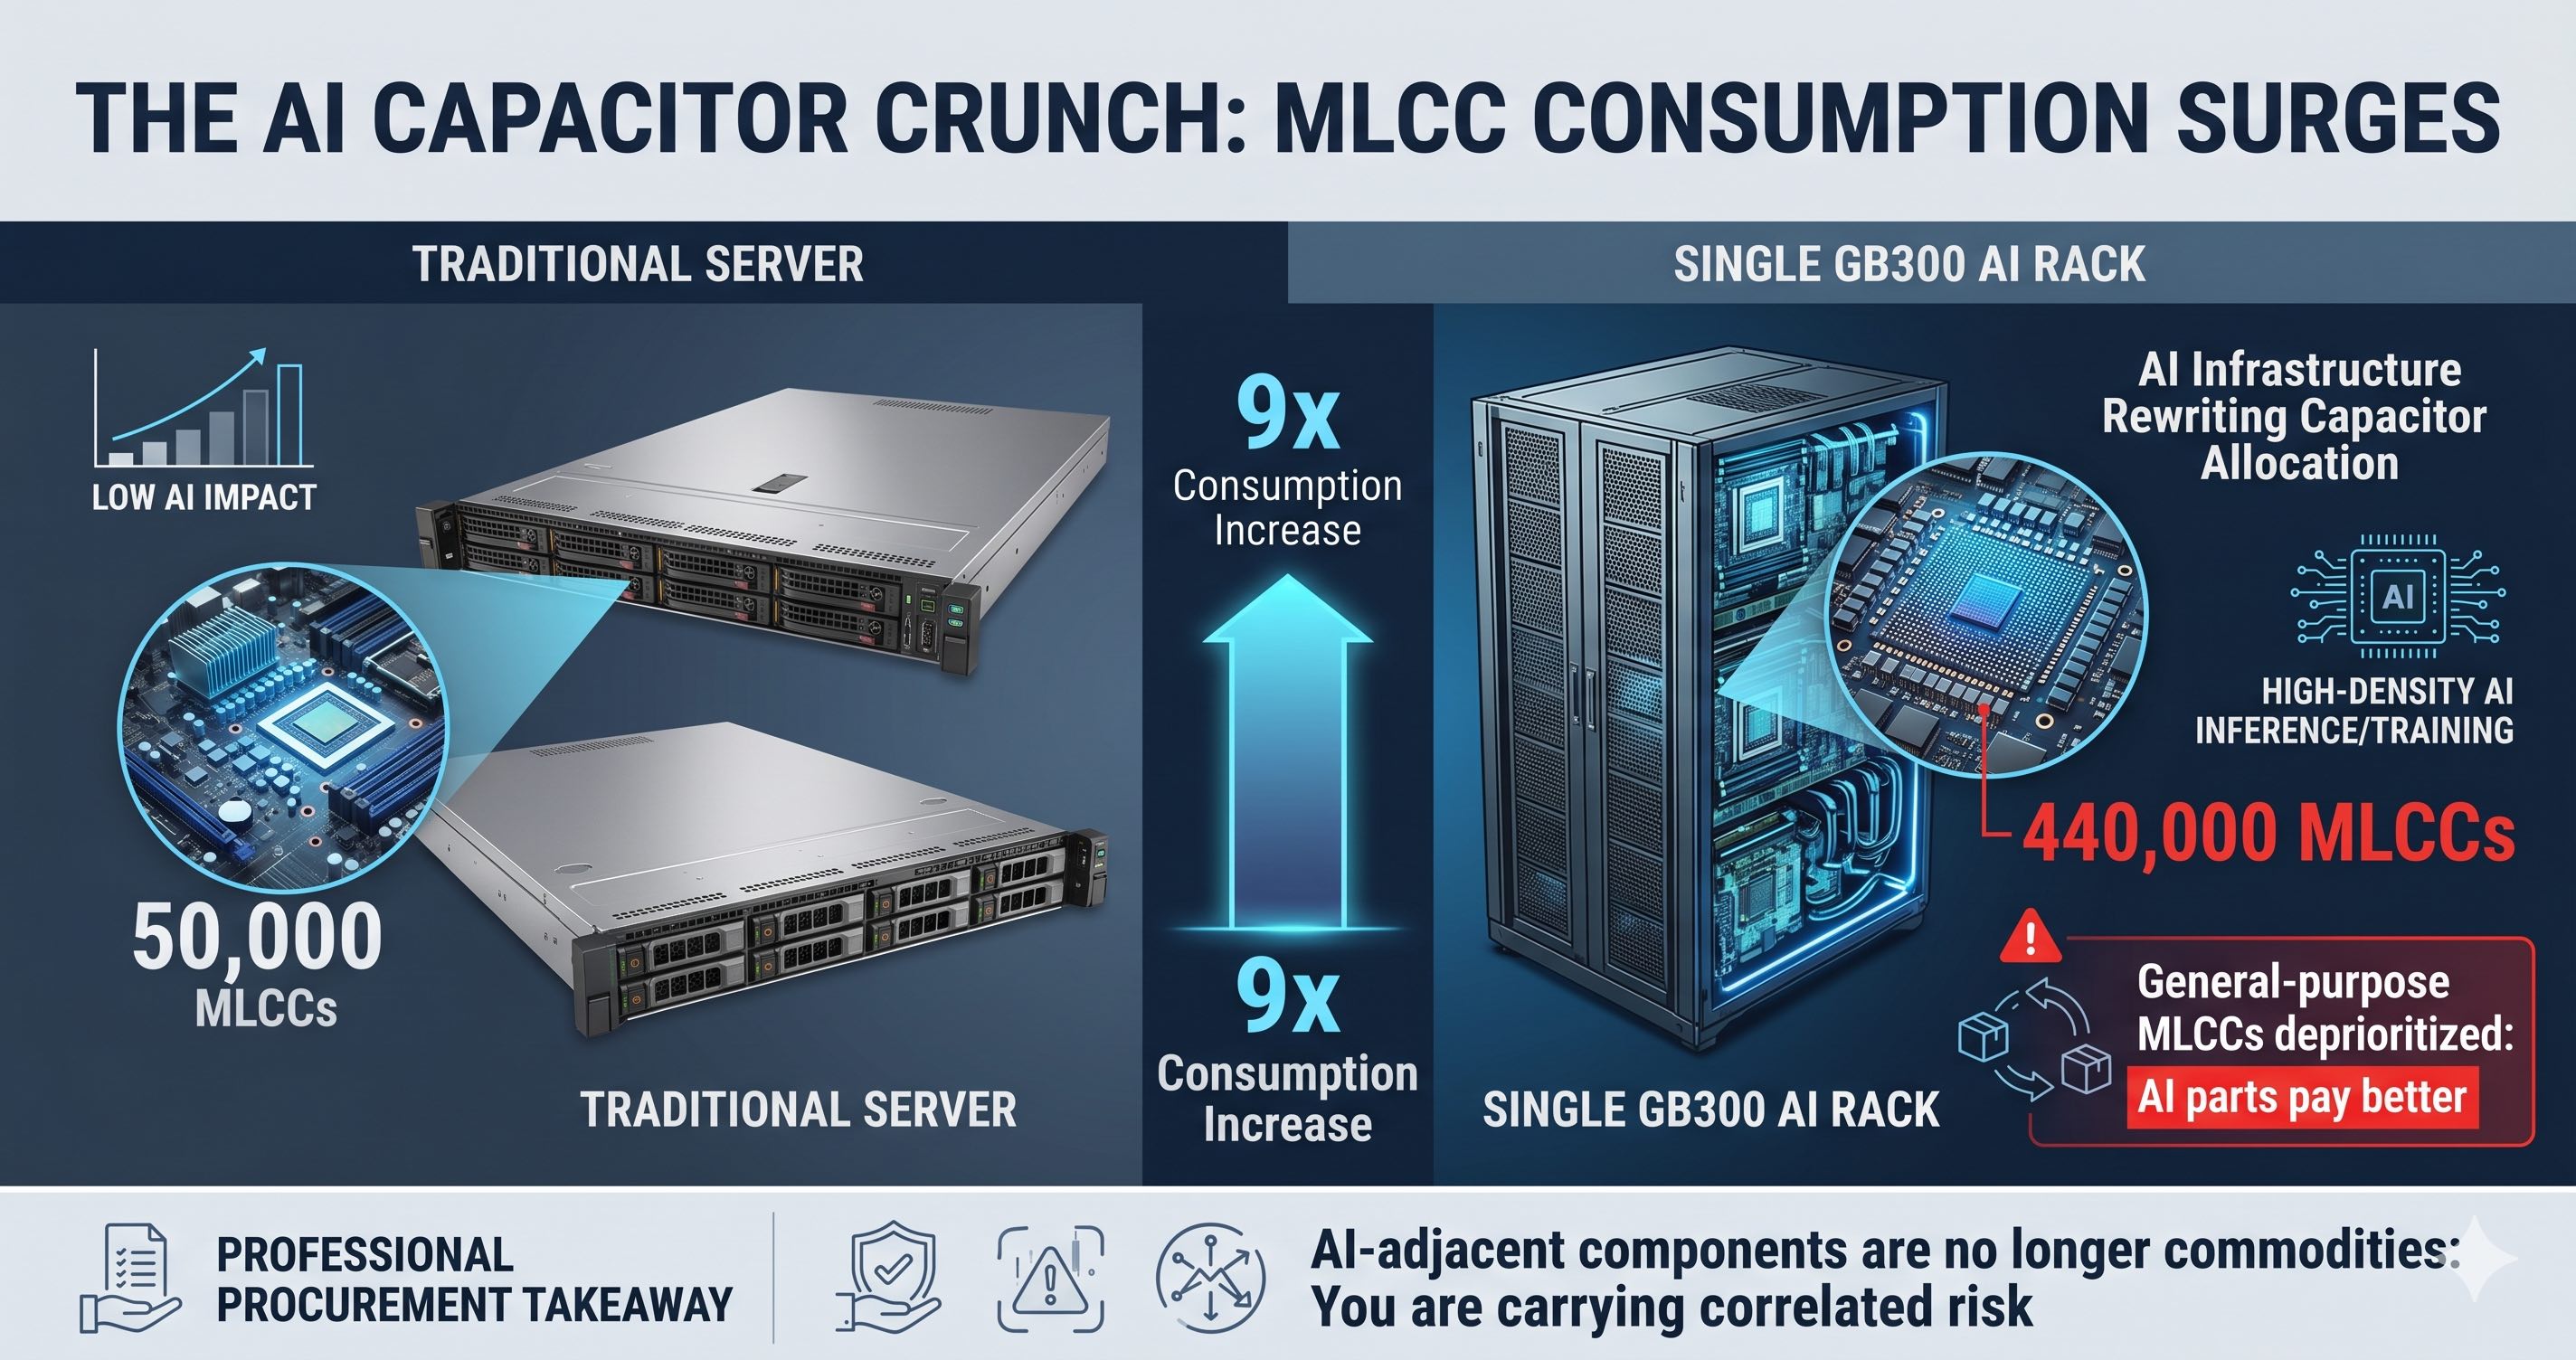
一台 GB300 机柜的 MLCC 用量是传统服务器的近 9 倍,原厂把高容、车规产能全压给 AI。结果不是高端料涨价那么简单——通用料、工业料的配额被挤掉,订单往二手和现货渠道外溢。这篇拆给做料的人看:哪些料在松、哪些料在紧、现在该屯什么、该躲什么。
2026年6月10日
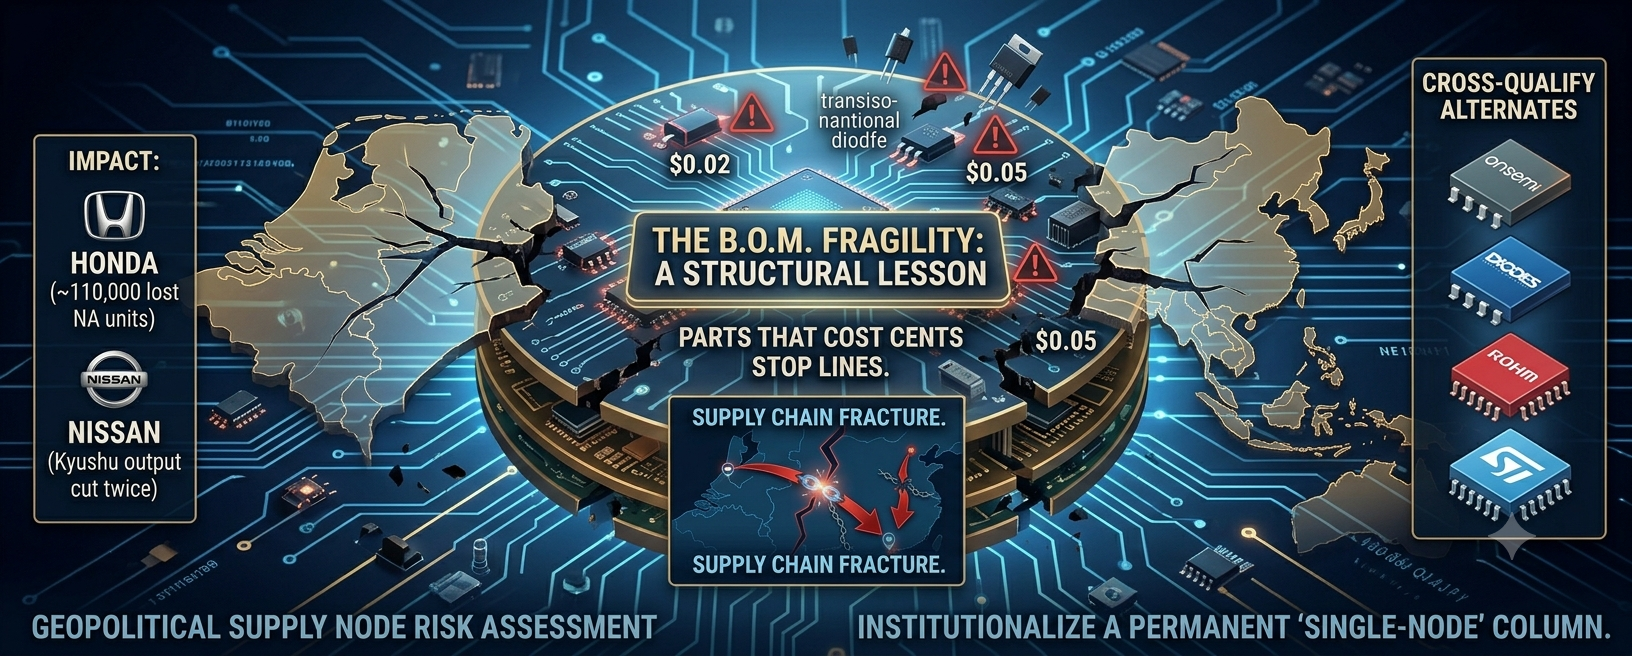
Nexperia 这场断供从 2025 年 9 月底拖到现在还没解,东莞封测厂出口被卡,部分料号要等到 2026 年 7 月以后才有新货。这不是涨价那种慢慢消化的事,是二三极管、MOSFET、逻辑门这种便宜但缺一颗就停线的料突然没货。这篇给散单买手和工控采购列一份现在就能动手的清单。
2026年6月8日
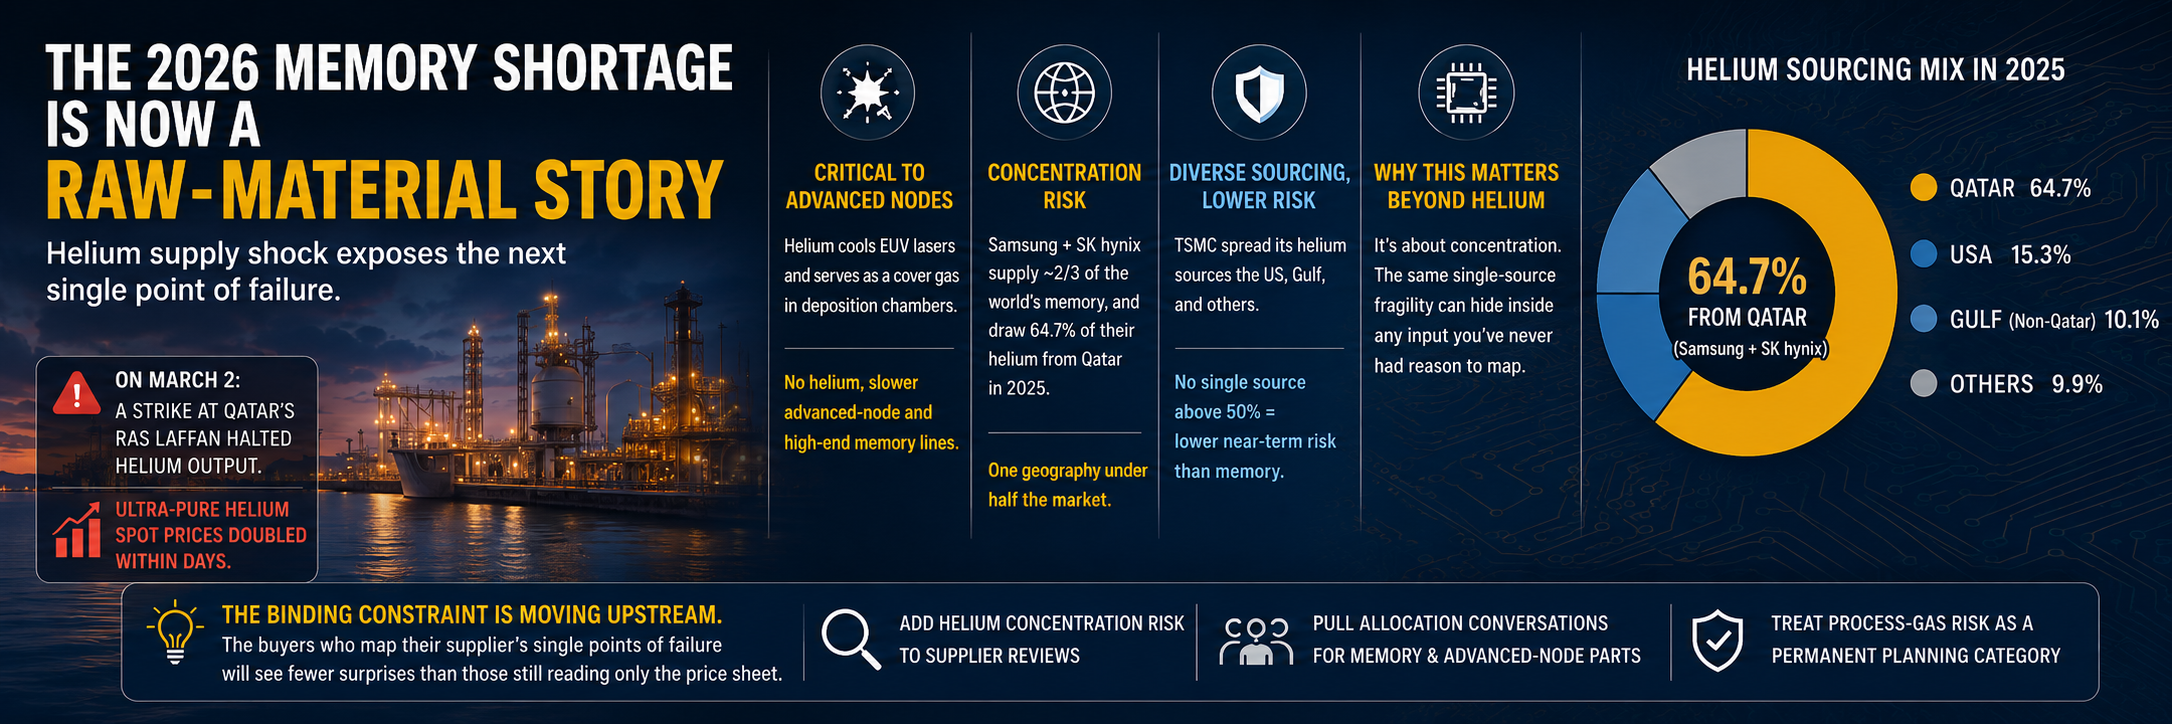
大家盯着 DDR5、HBM 的报价时,真正的导火索退回到一罐气体。伊朗打卡塔尔 Ras Laffan,超纯氦现货价翻倍,韩国 fab 开始配氦。这篇把氦气这条线讲清楚:谁最暴露、影响哪些料、散单该怎么接。
2026年6月5日
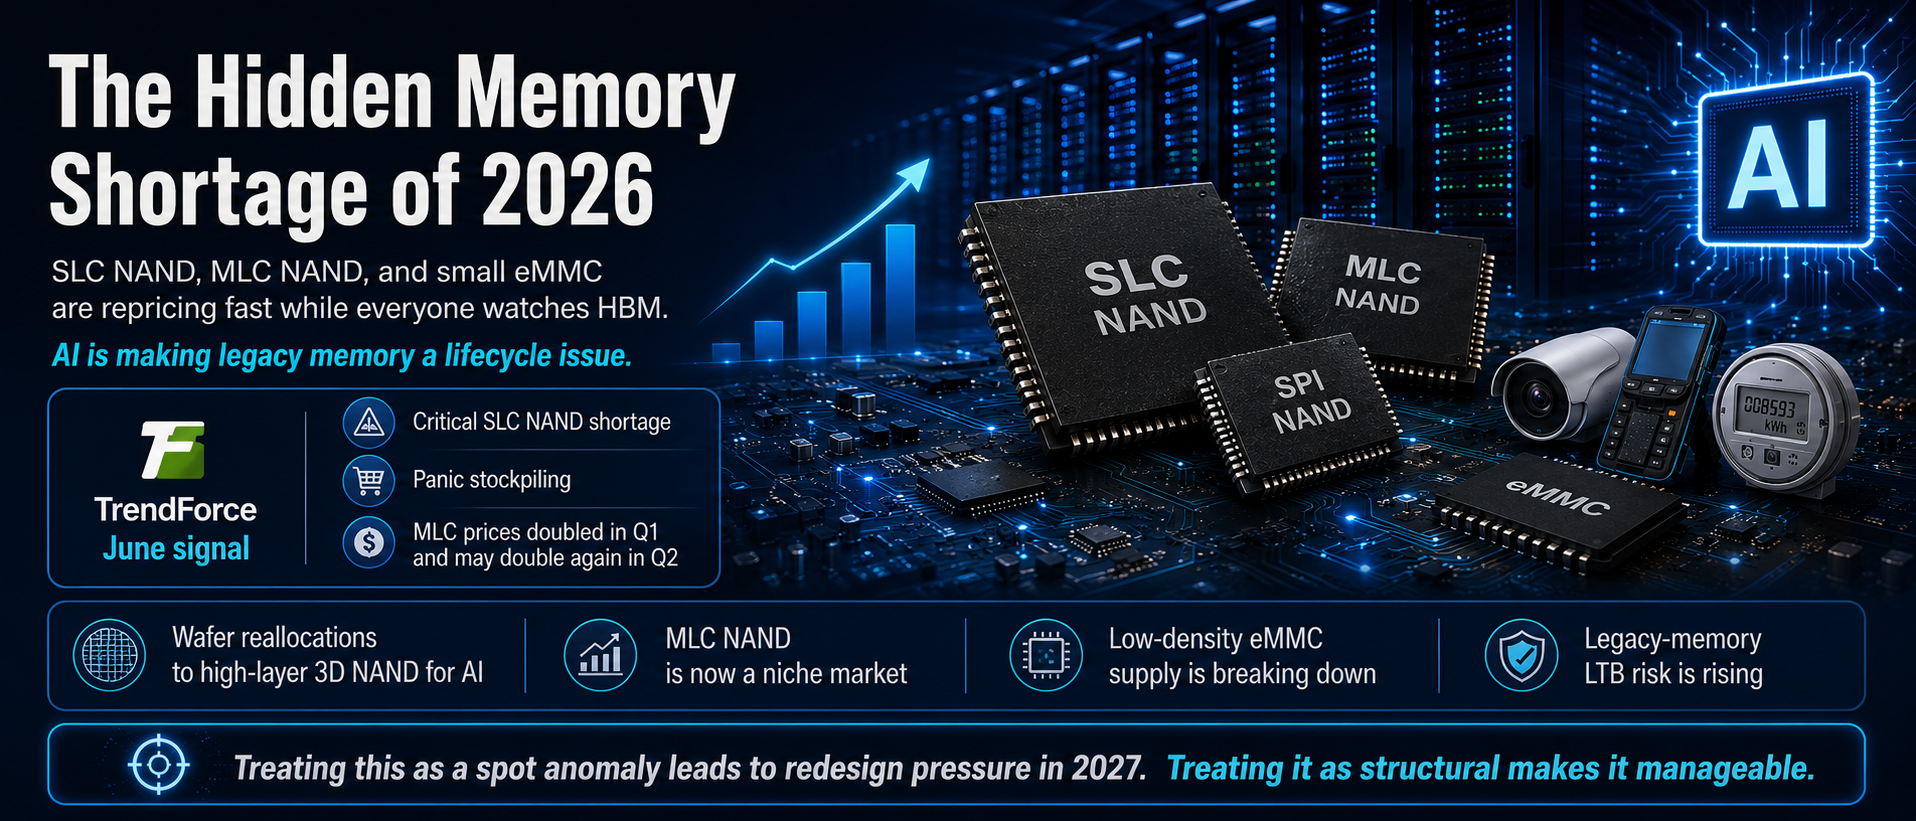
TrendForce 6 月数据显示 SLC NAND 严重缺货引发恐慌性备货,MLC 合约价一季度翻倍后二季度可能再翻倍,导火索是小容量 eMMC 断供。大原厂把产能押向 AI 用高层数 3D NAND,老制程料正在被结构性放弃。本文给工控、表计、车载散单买手一份可直接执行的备料清单。
2026年6月5日
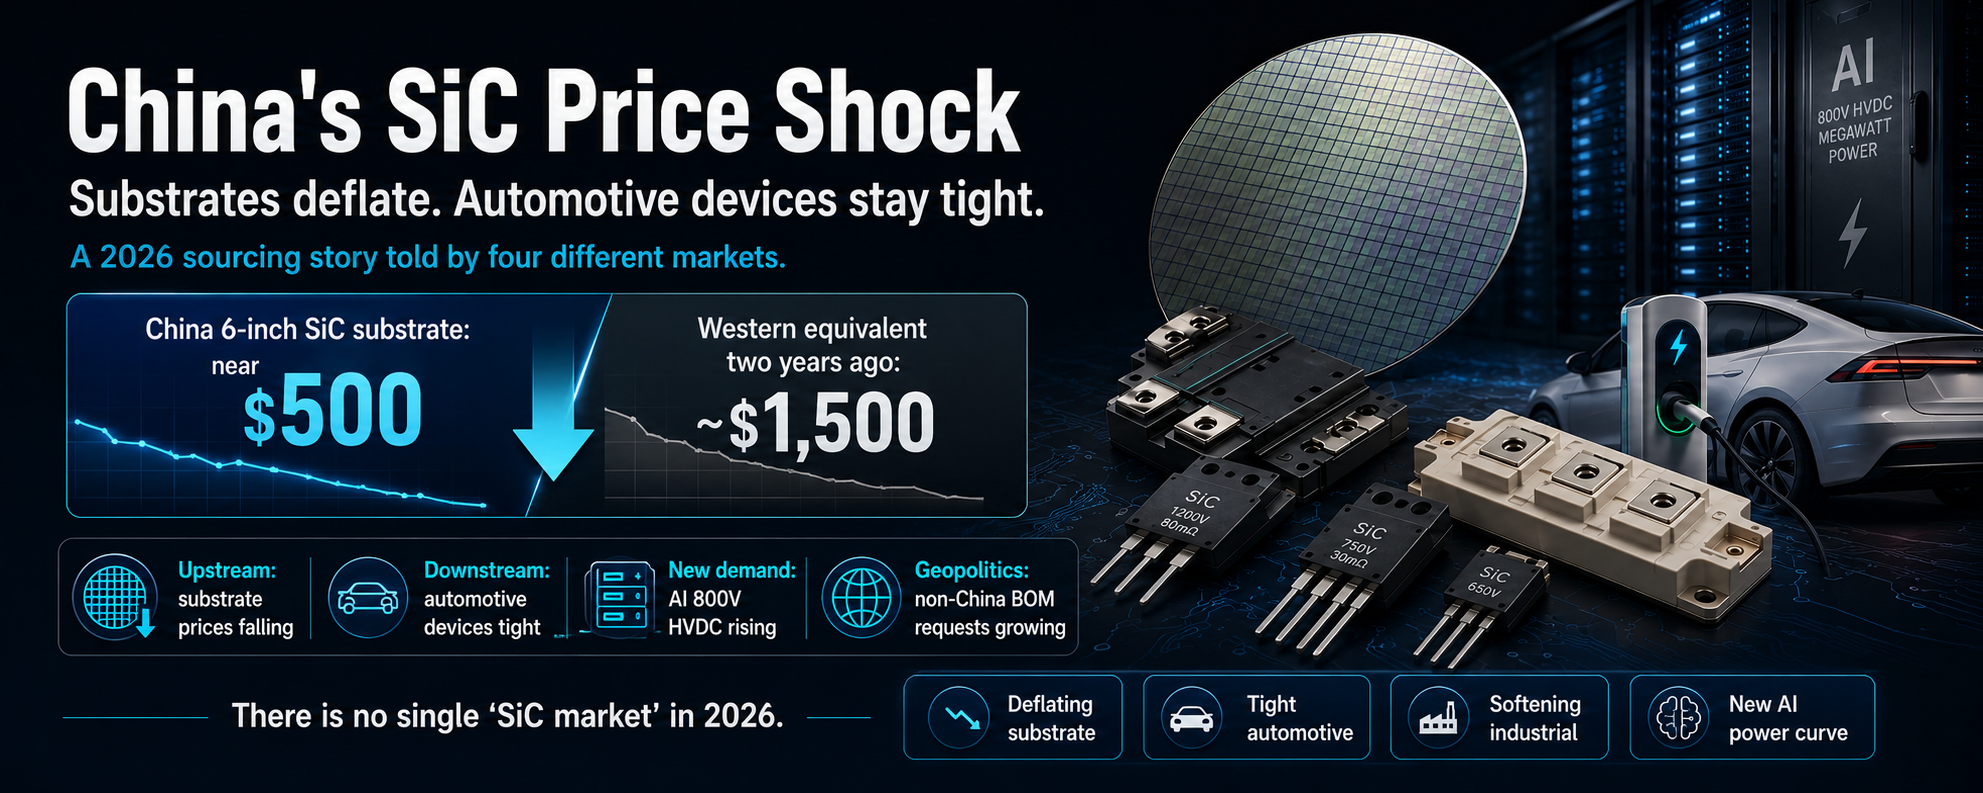
DigiTimes 6 月 4 日独家报道,随着行业向 8 英寸衬底切换,中国正攥紧 SiC 供应链主导权。上游衬底价格战打到约 500 美元一片,下游车规 SiC MOSFET 却依旧紧张,AI 数据中心 800V HVDC 又开出第二条需求赛道。本文拆解这组矛盾行情对散单买手和工厂备料的实际含义。
2026年6月3日
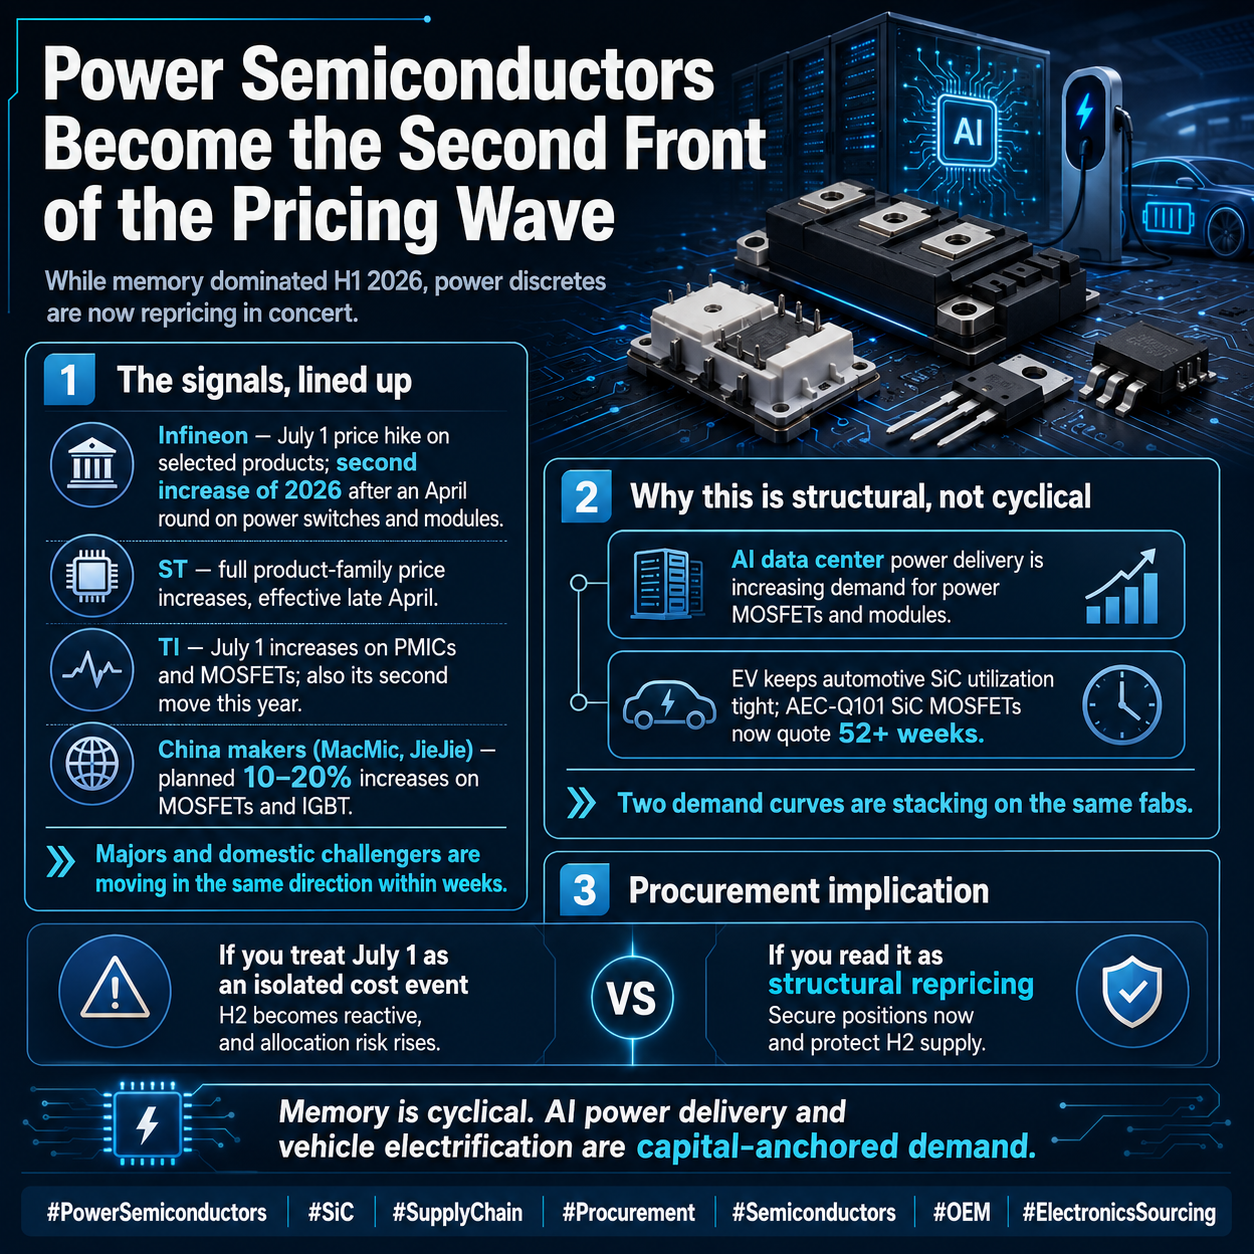
今年上半年大家盯着 DRAM、NAND、HBM 抢配额,功率器件这条线被冷落了。但 Infineon 5 月 26 日通知 7 月 1 日第二轮调价,叠加 ST 全线调价、国产 MOSFET/IGBT 跟涨 10-20%,功率这条线已经悄悄变成第二战场。这篇拆给散单买手看:哪些料先动、窗口怎么开、现货怎么接。
2026年6月1日
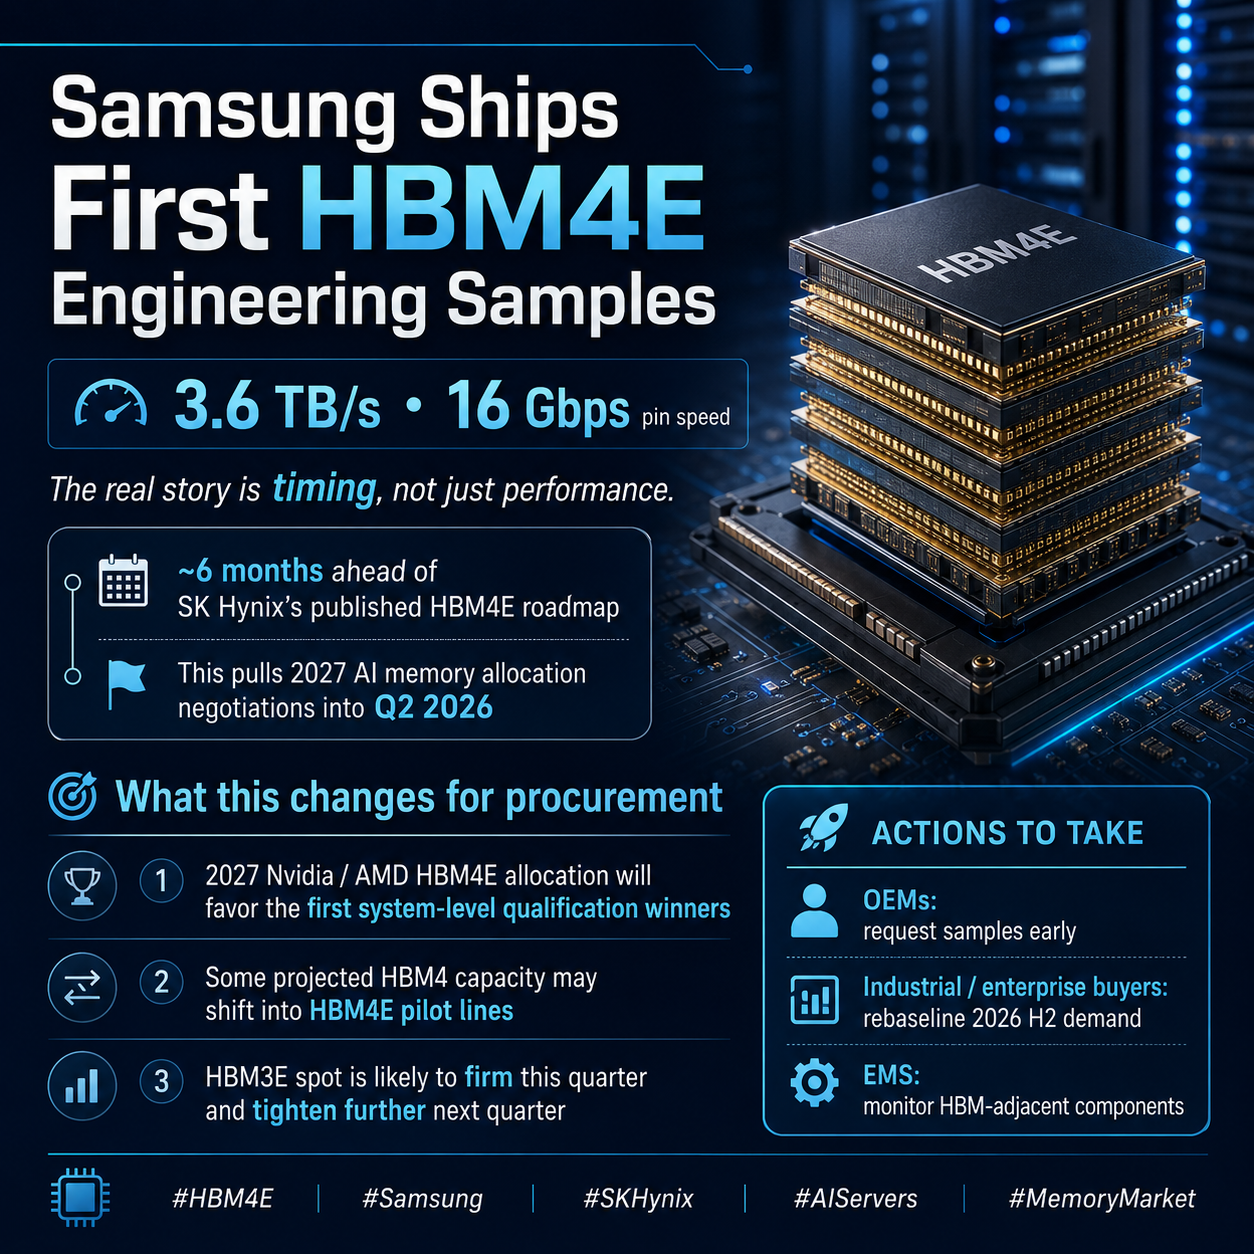
5/30 三星把业界第一批 HBM4E 工程样片送出门,3.6 TB/s 带宽,比 SK Hynix 早大约半年。表面看是一次性能新闻,本质是 2027 年 AI 服务器内存配额游戏被一脚踢提前到了 2026 Q2。这篇说清楚买手现在该做的事,以及散单贸易商现货为什么会跟着变化。
2026年5月29日
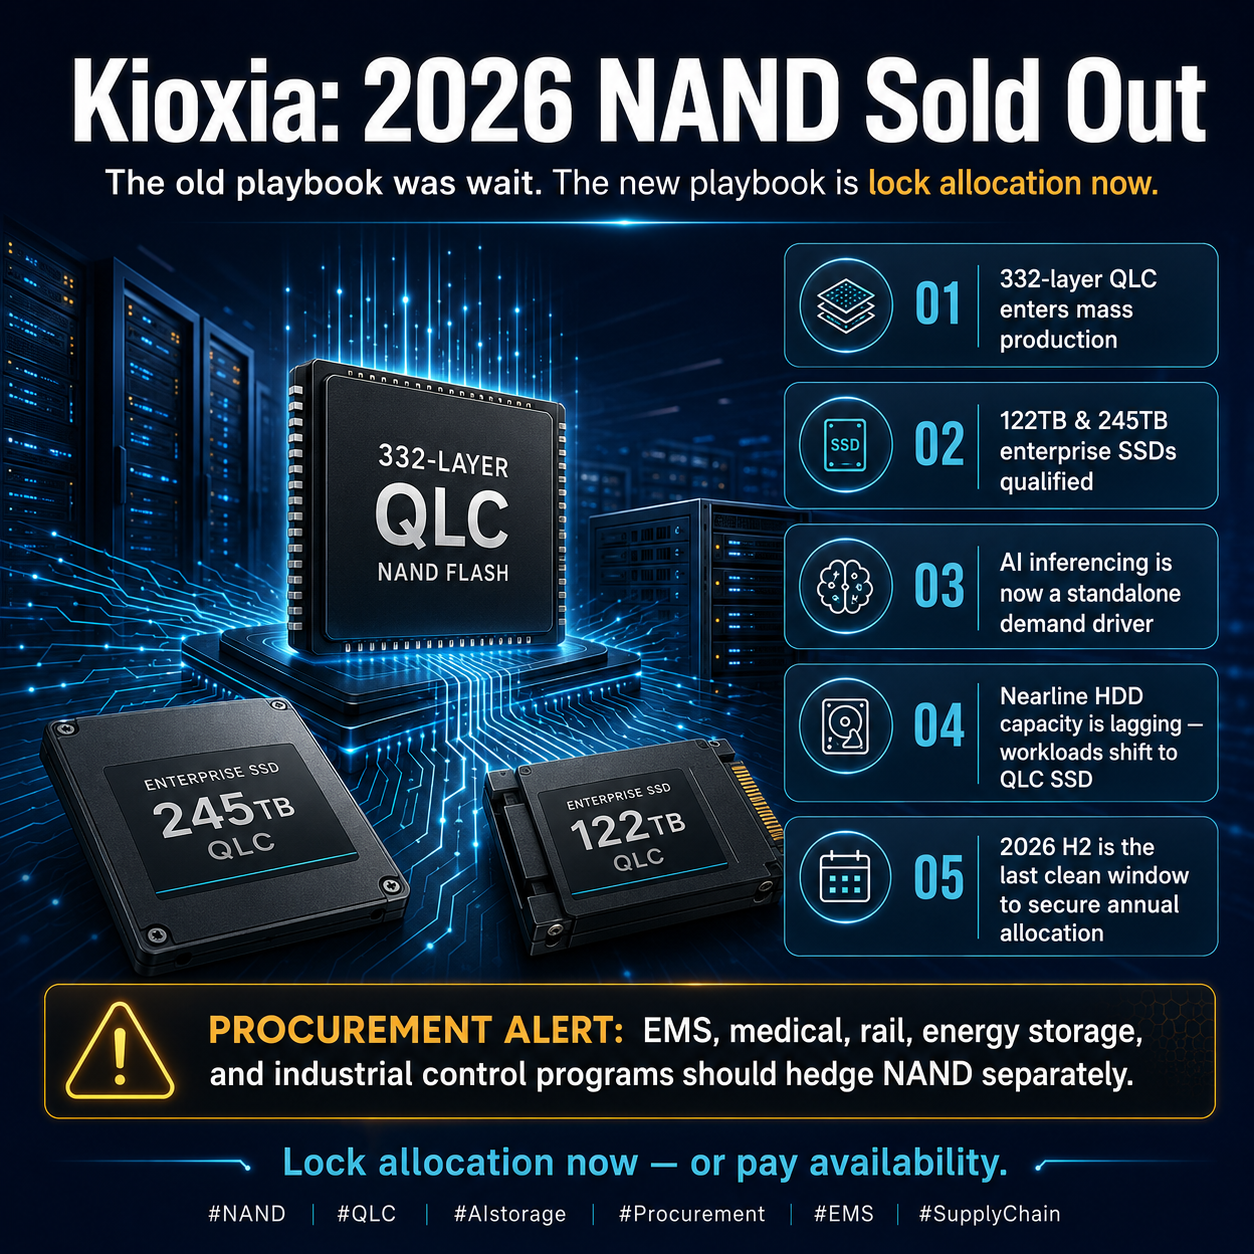
Kioxia 管理层这次直接说 2026 NAND 已经全卖完,紧张延续到 2027。332 层 QLC 进入量产,122TB / 245TB 企业级 SSD 客户认证基本走完。这条线对散单贸易商和 EMS 端意味着:高密度 SSD 不再只是 AI 训练 的钱,AI 推理 + nearline HDD 替代正在变成 NAND 第二条增长曲线,价格谈不下来还得抢配额。
2026年5月28日
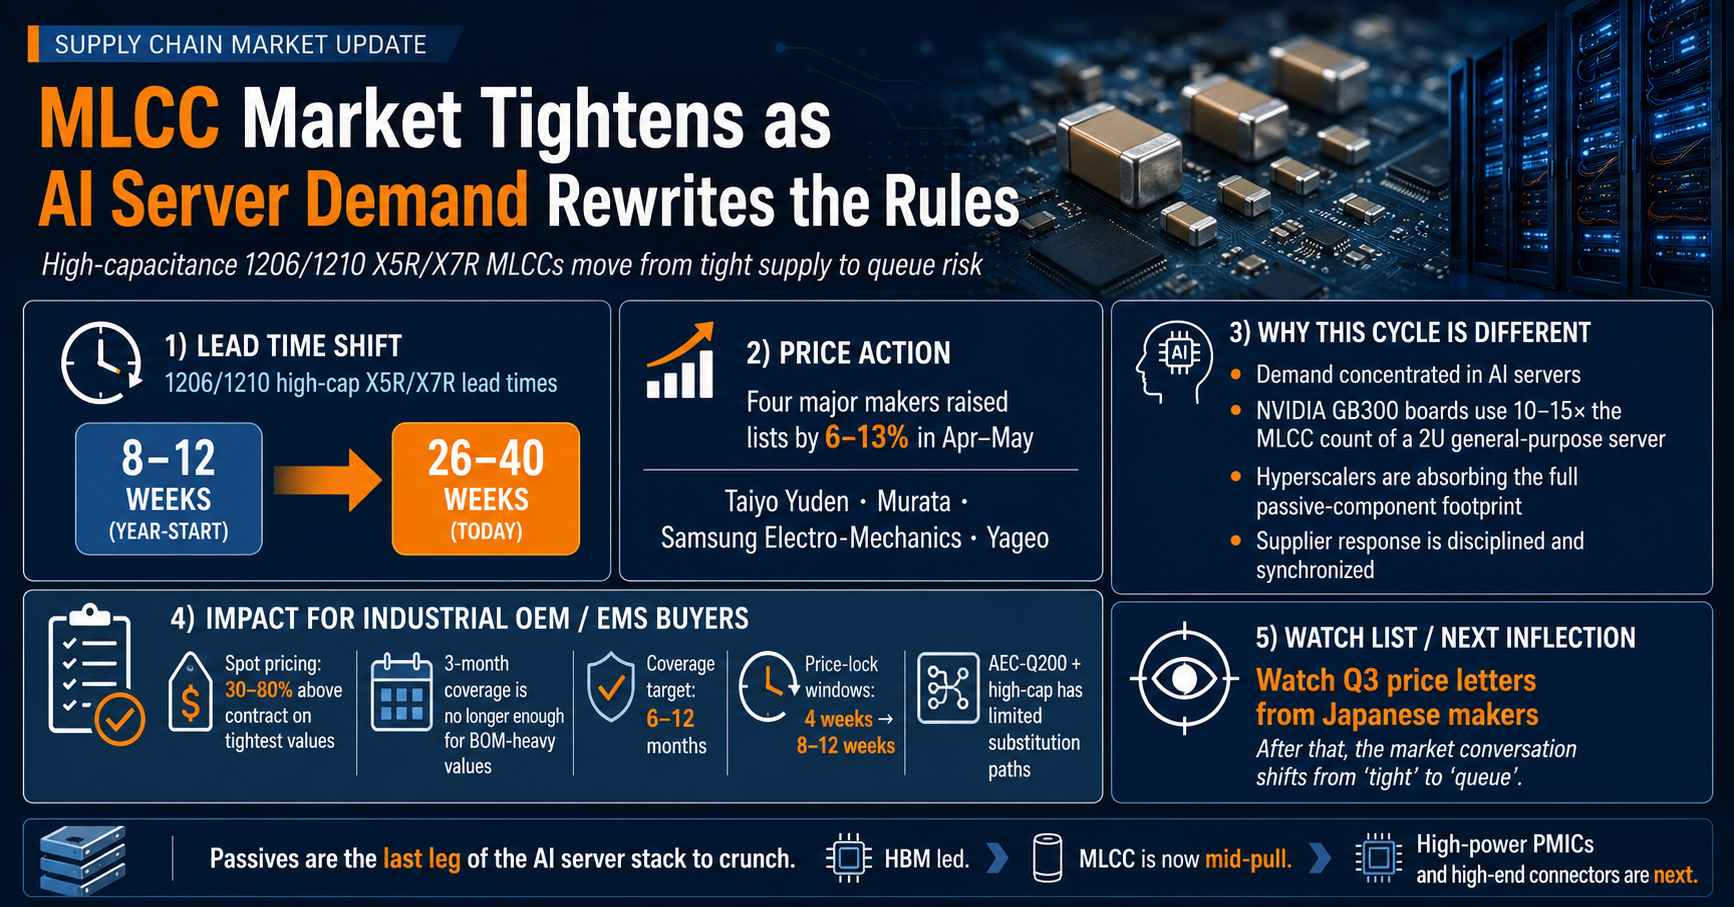
4 家原厂同步 6–13% 涨价,1206/1210 高容值 X5R/X7R MLCC 交期从年初 8–12 周一路拉到 26–40 周。AI 服务器板用量是普通服务器 10–15 倍,被动元件正在重演 2017–2018 的紧缺剧本。这一篇拆给现货 / EMS / 工业买手看:现在该锁谁、放谁、点哪里。
2026年5月27日
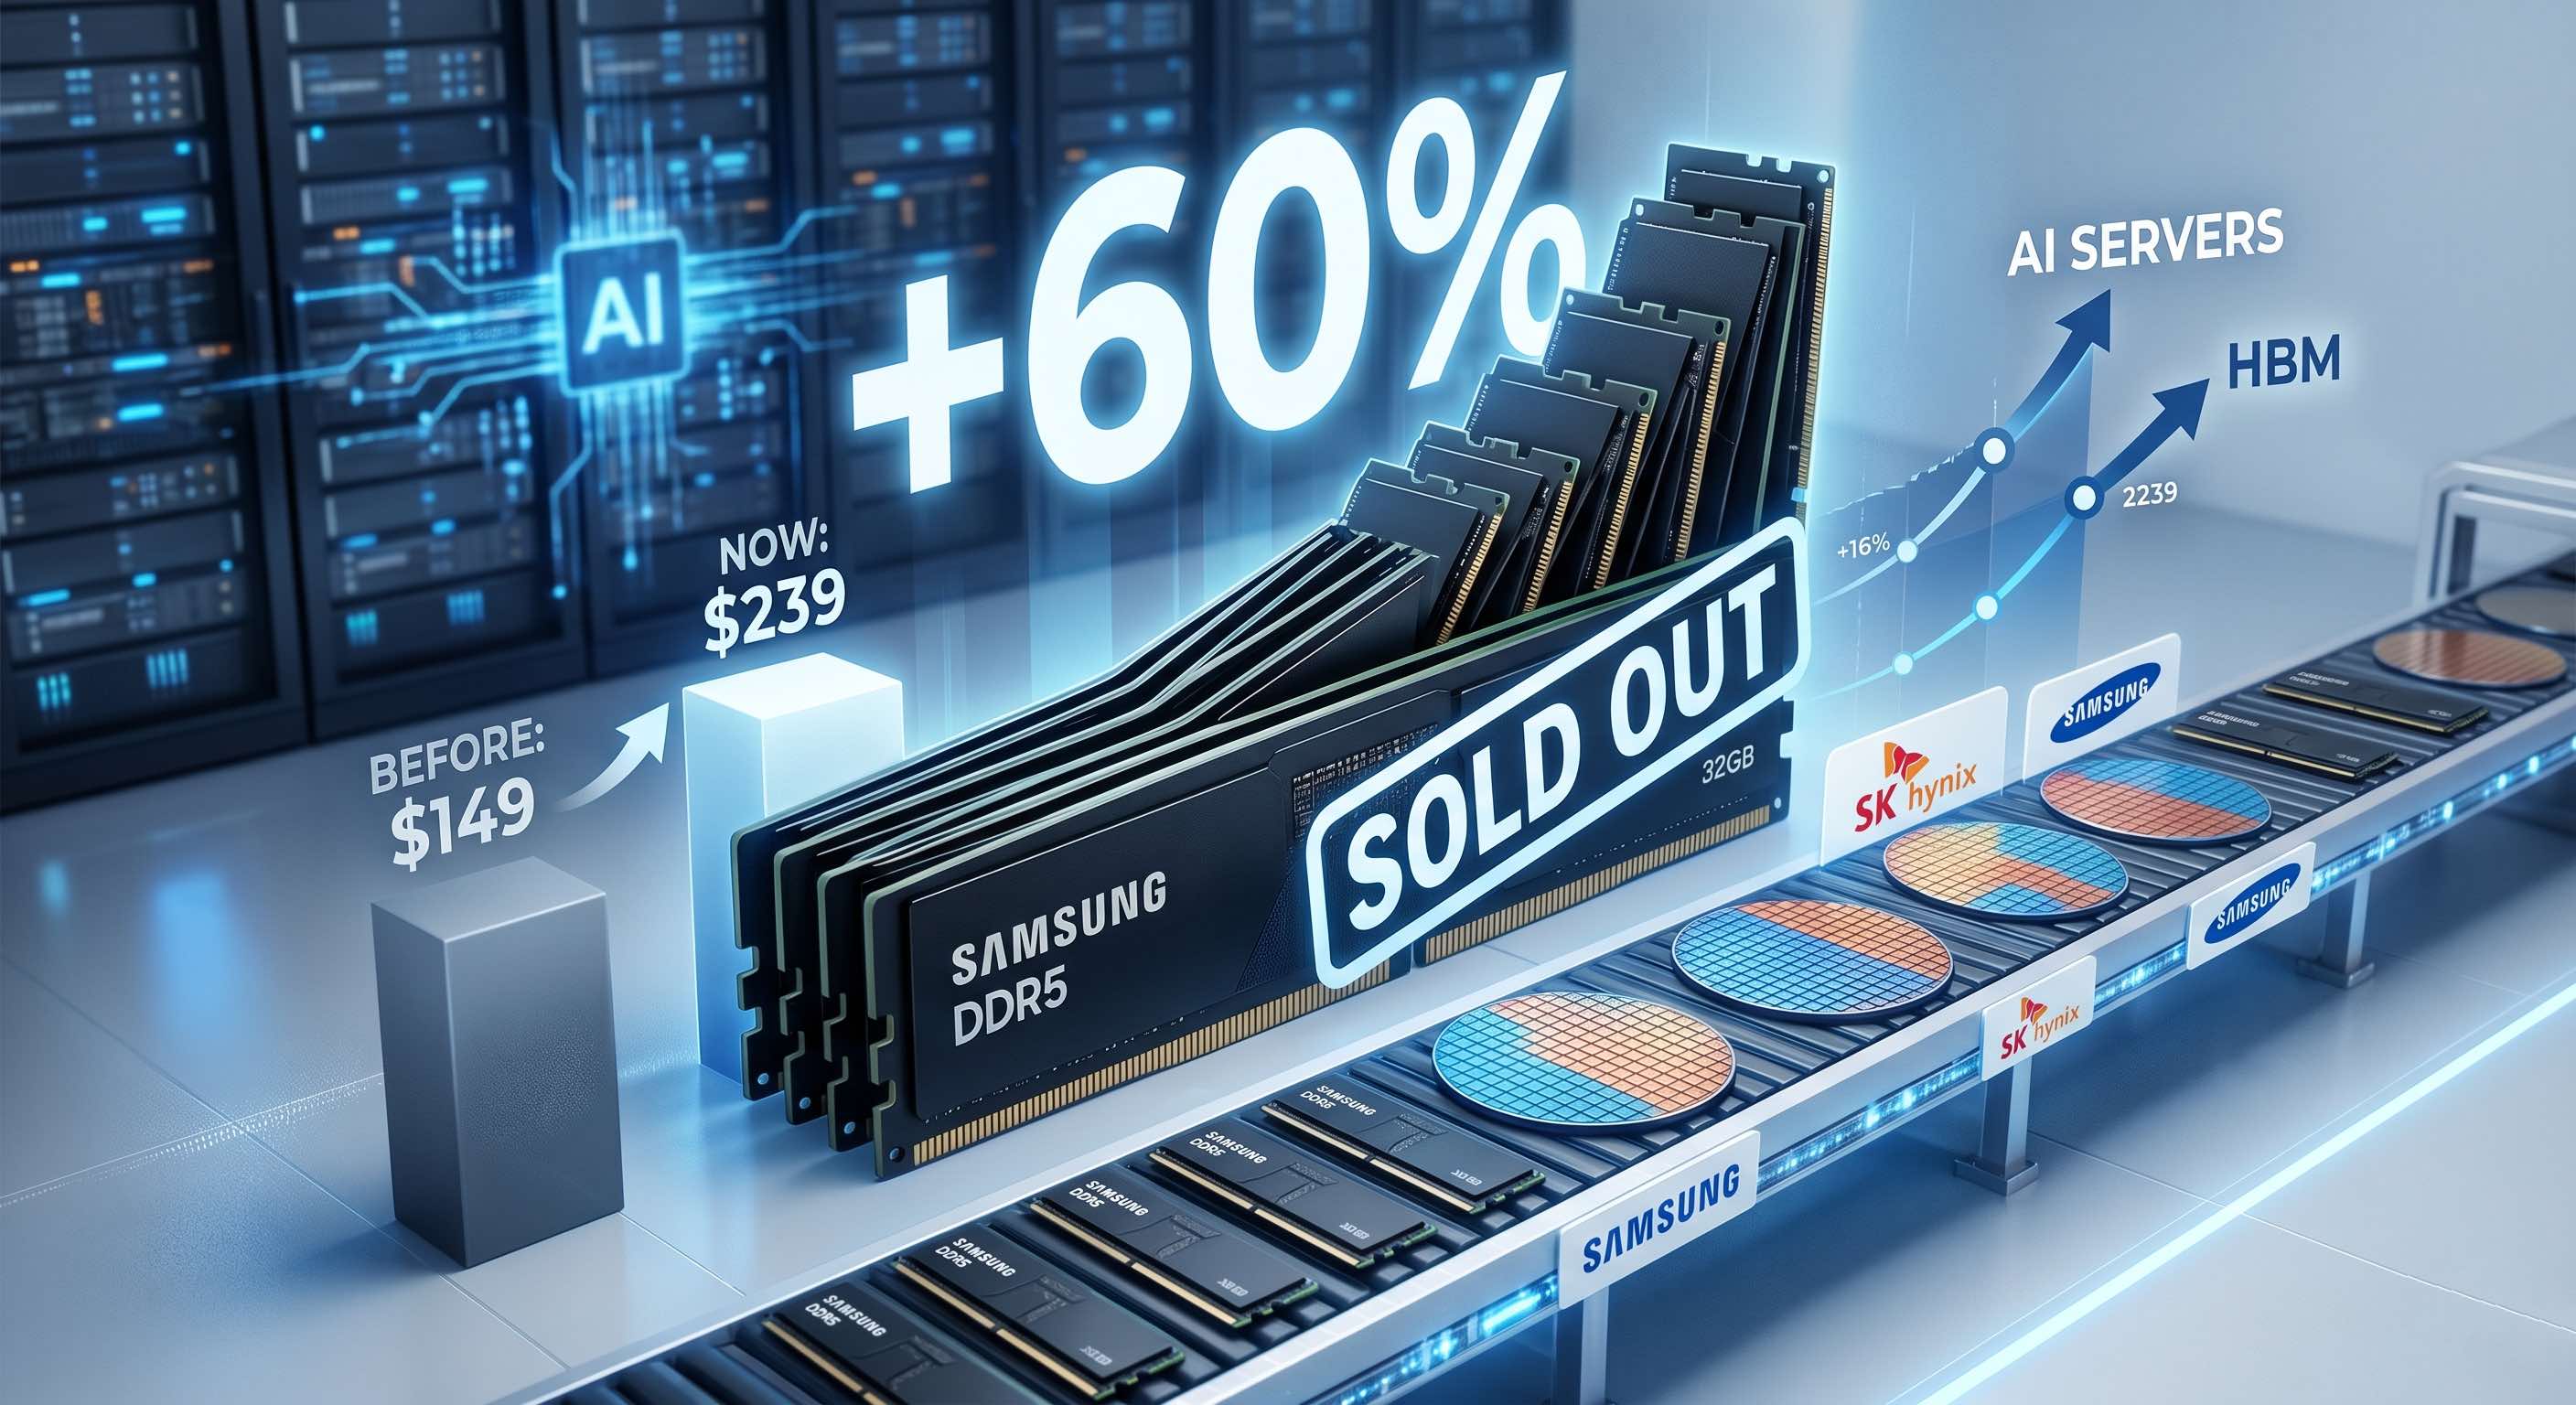
三星把 32GB DDR5 合约价从 $149 推到 $239,幅度逼近 60%。SK hynix 直接公开承认 2026 全年 HBM、DRAM、NAND 产能已经基本售罄。AI 服务器把 DDR5 / LPDDR / NAND 的晶圆产能整片吸走。对 EMS、方案商、工厂采购,这意味着接下来 18 个月 BOM 内存成本要逐月重做。
2026年5月26日
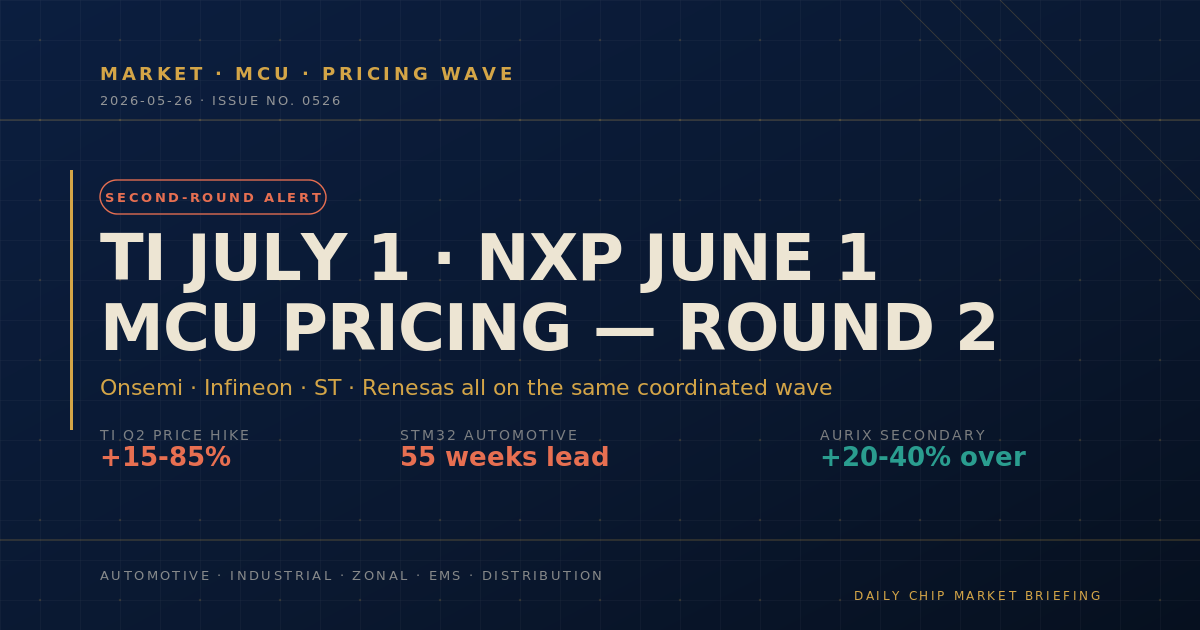
TI 把今年第二刀定在 7/1,NXP 6/1,Onsemi 4/1 已落,Infineon 4/1 已落 6 周。叠加 STM32 TSX / 车规 55 周交期、Renesas 车规 20-45 周,工业 / 车规 OEM 现在面对的不是"涨多少",而是"调价前最后一笔单能不能上"。这篇拆给散单 + 贸易商看,怎么把这波节奏变成自己的现货窗口。
2026年5月25日
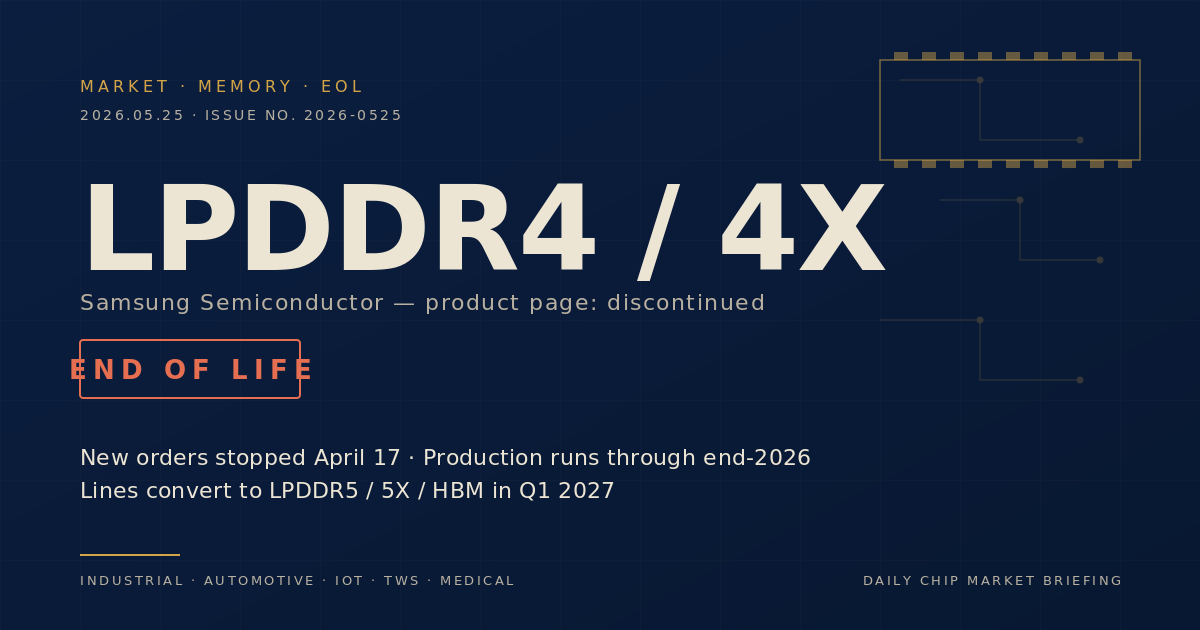
三星官网产品页面已挂「Discontinued」标。4/17 起停接新单,2026 年底前消化现单,2027 Q1 产线完全转 LPDDR5/5X 与 HBM。手机端冲击有限,真正难受的是工控、车载娱乐、TWS、IoT、医疗这些 5-15 年生命周期的项目。下面是采购现在就要动的 3 件事。
2026年5月20日
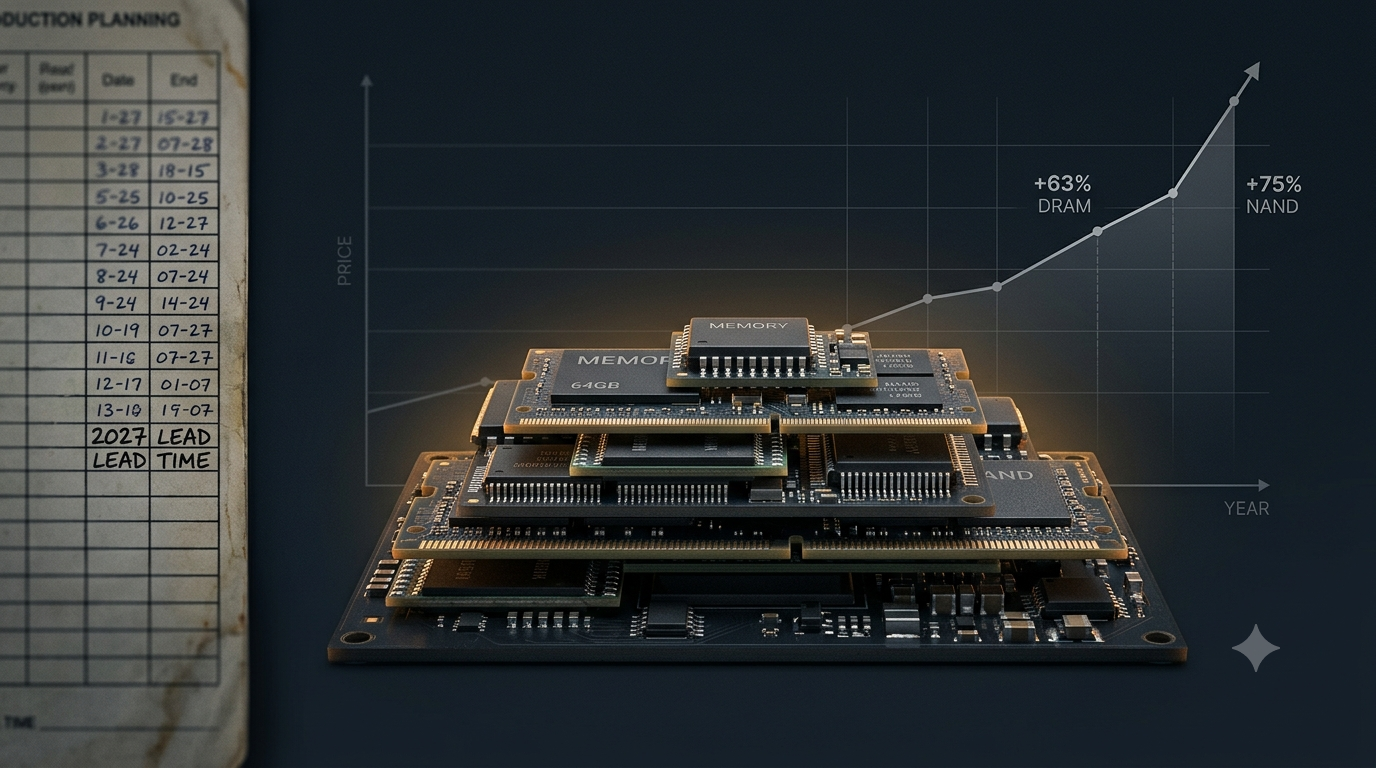
2026 年 Q2 的内存短缺已经创下 2011 年以来最严重的水平。HBM 把产能全吸走,DRAM 和 NAND 的价格与交期同时爆表。给采购的 3 条实操思路。
2026年5月19日
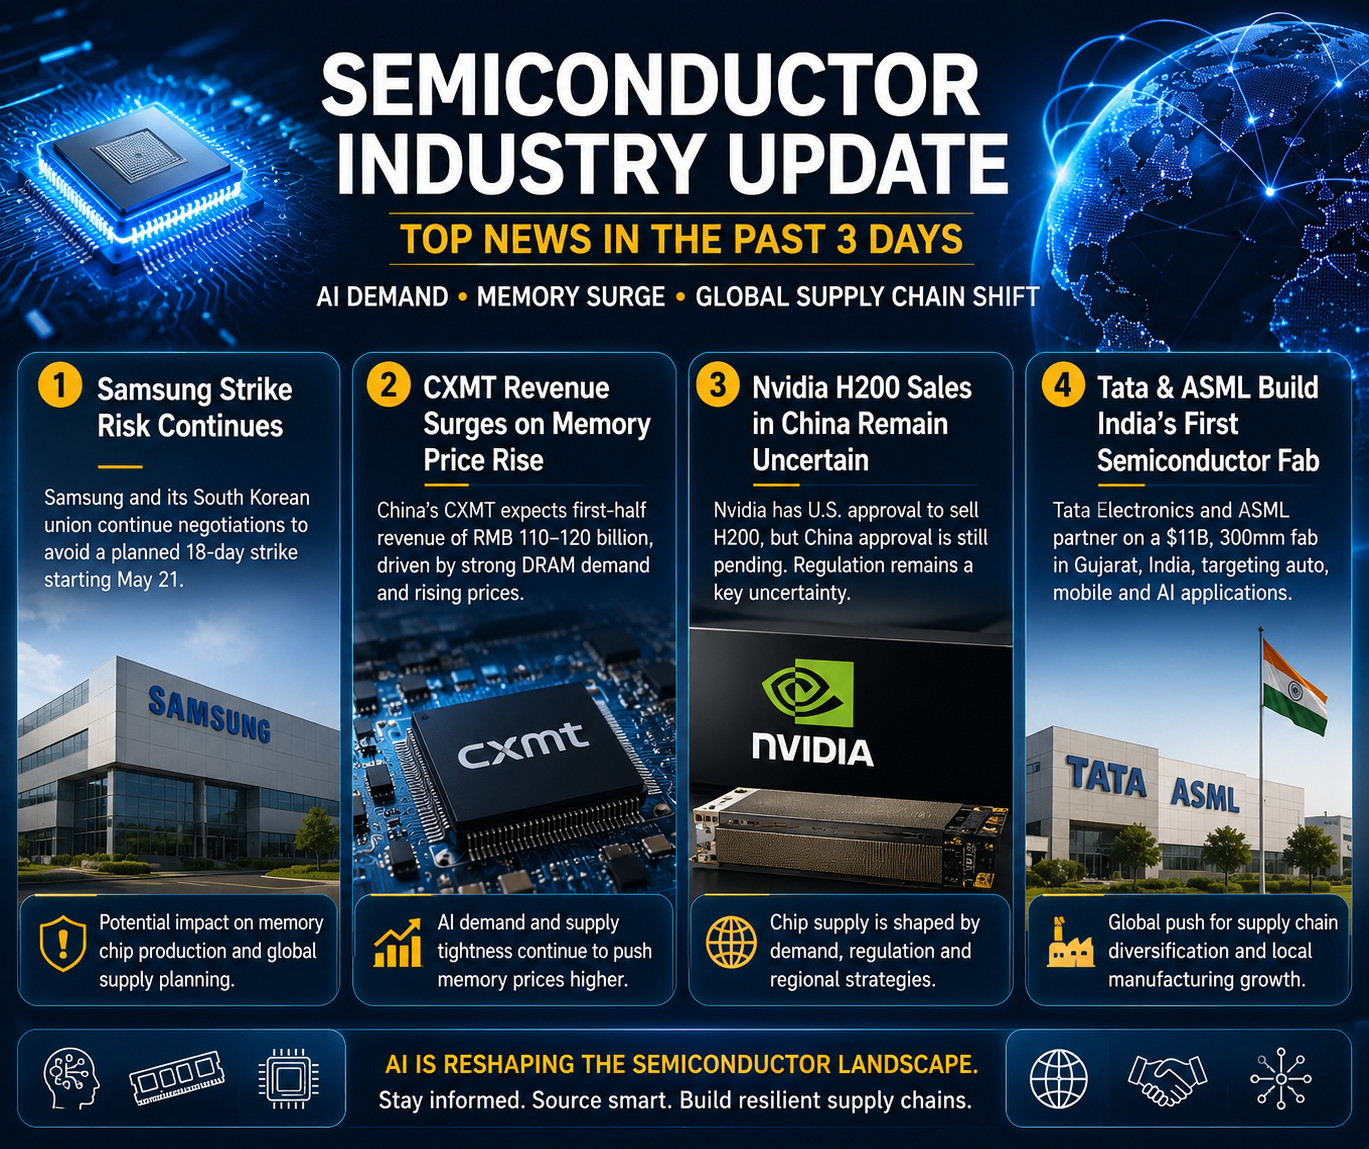
过去三天的四条新闻 —— Samsung 罢工风险、CXMT 营收大幅跃升、Nvidia H200 中国销售不确定性、Tata-ASML 印度晶圆厂落地 —— 表面互不相干,合起来却指向同一个方向:AI 需求正在重塑存储、供应风险和全球半导体产能。对 OEM、EMS、工业客户来说意味着什么。
2026年5月13日
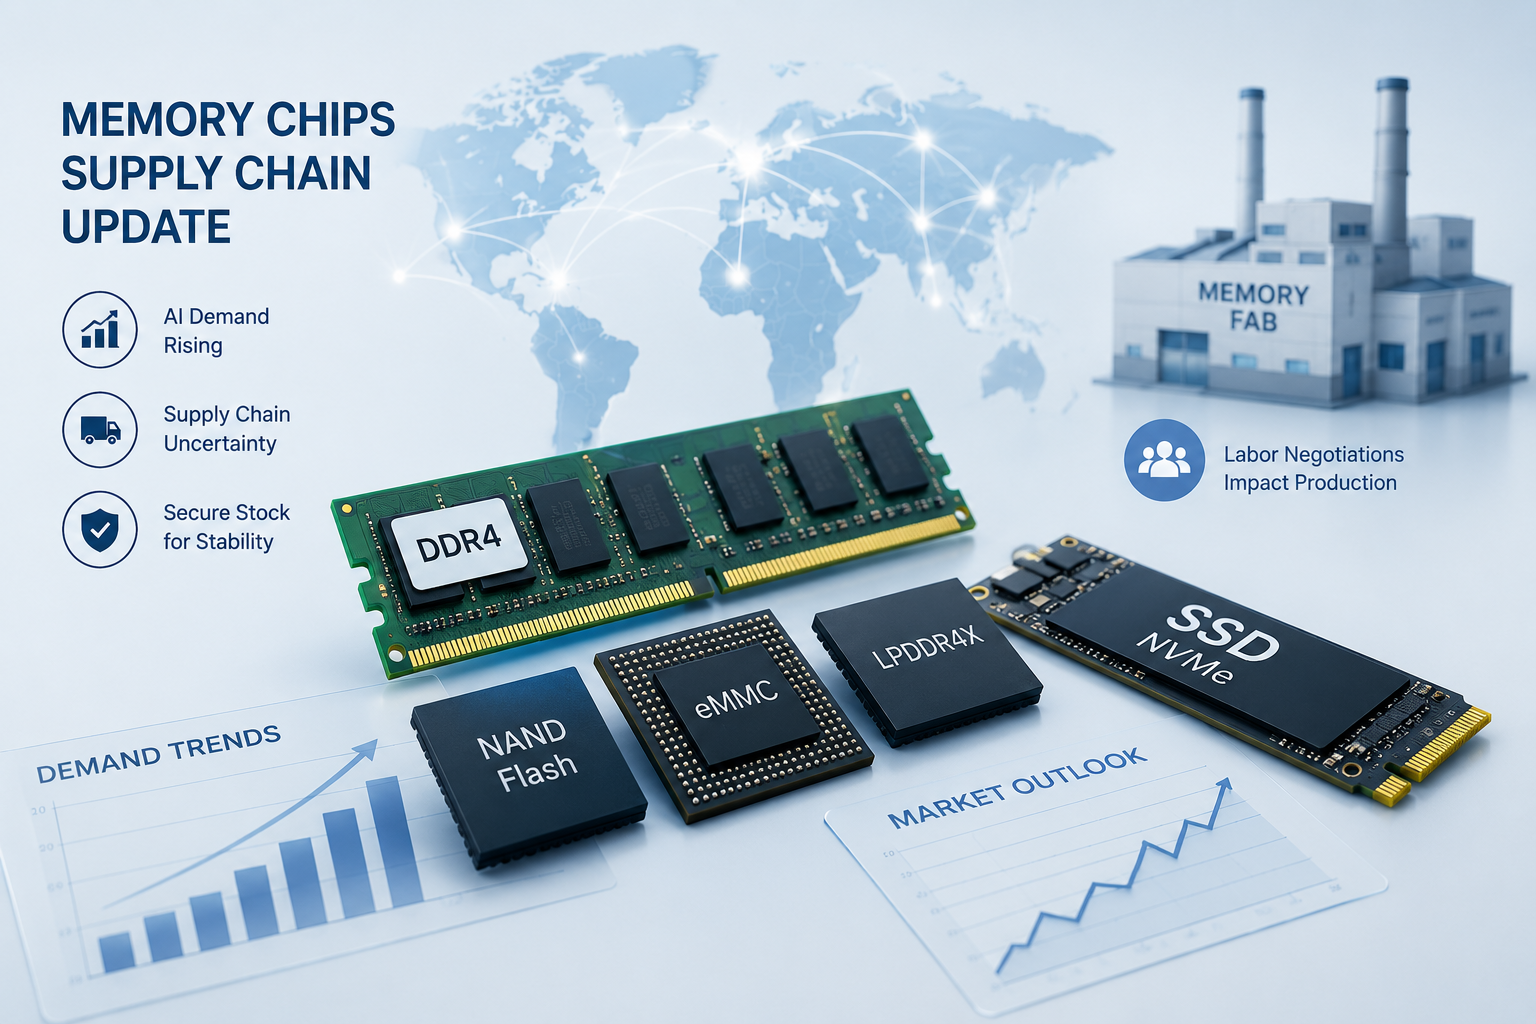
Samsung 韩国工会罢工风险升温,可能为 AI 芯片与存储供应链带来新的不确定性。随着 AI 推理需求推动 NAND Flash、SSD、DRAM 等存储器件持续升温,企业采购团队需要更早评估供应风险、替代方案与可用库存。
2026年5月11日
工业级 eMMC 产品陆续进入 EOL,LPDDR4 价格高位运行,DRAM 和 NAND 现货市场波动性重新放大。运行长生命周期平台的采购团队,应当如何解读这一轮成熟世代存储市场释放出来的信号。
2026年5月8日
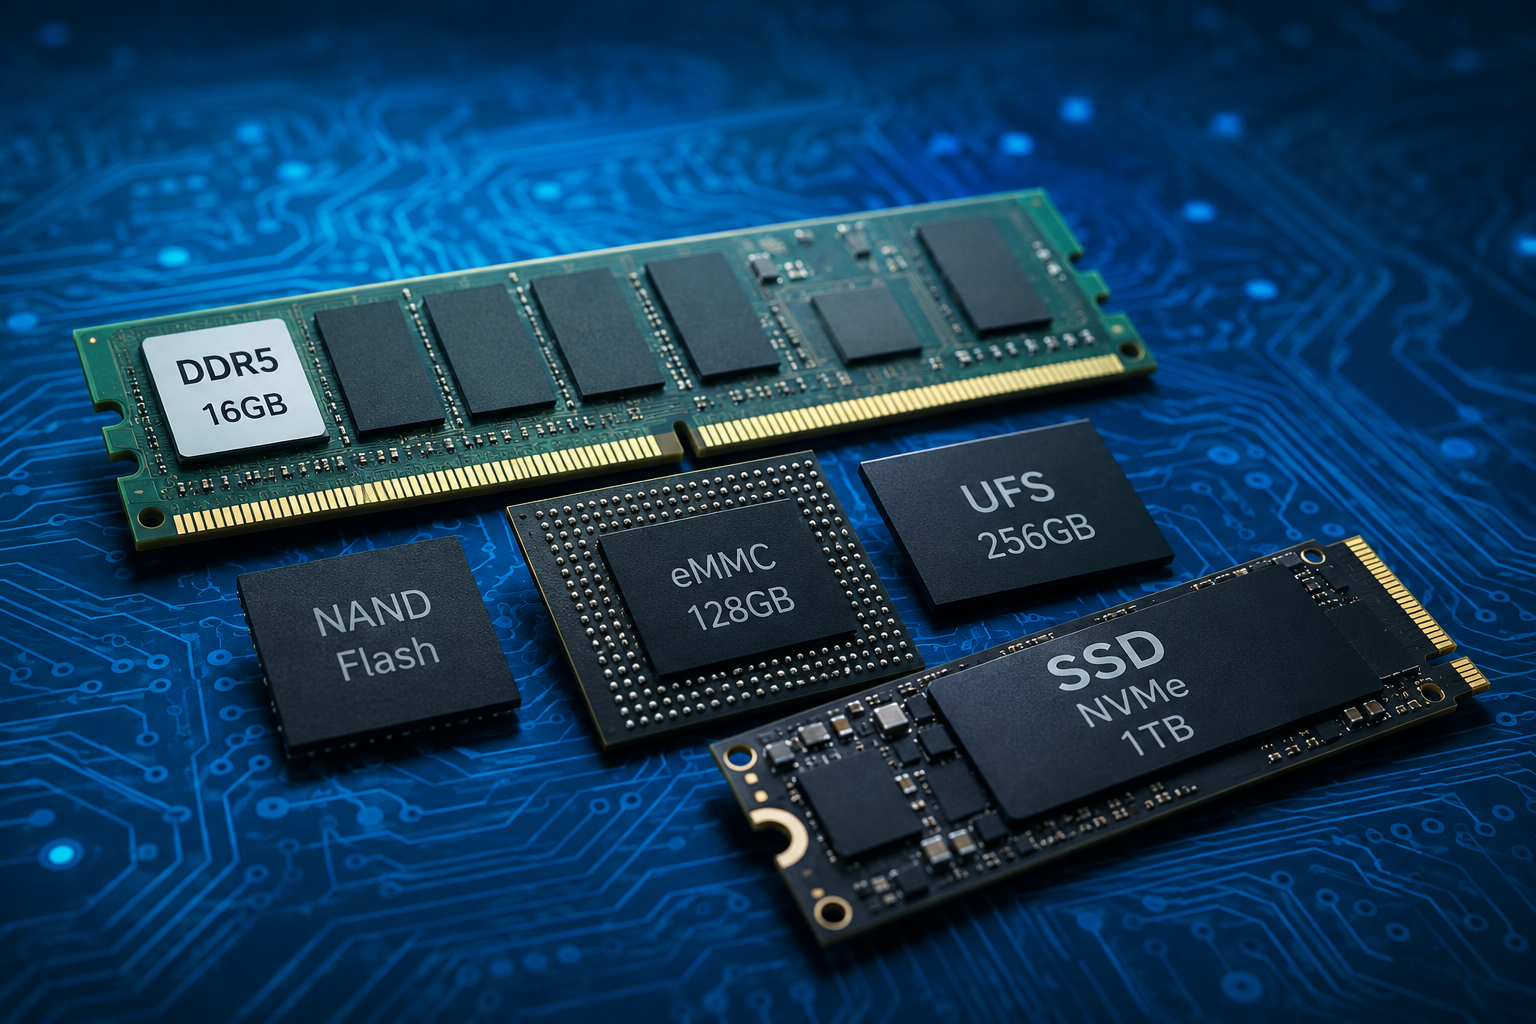
AI 服务器和数据中心需求正在推动 DRAM、NAND、SSD、eMMC、UFS 等存储芯片供应趋紧。CHIPPONG 关注存储器件价格波动、交期变化与企业采购风险,为客户提供灵活的芯片供应支持。