公開日: 2026年9月21日
CoWoS-Lによるレチクル限界超え、AIチップのHBM増加で変わる先端パッケージ制約
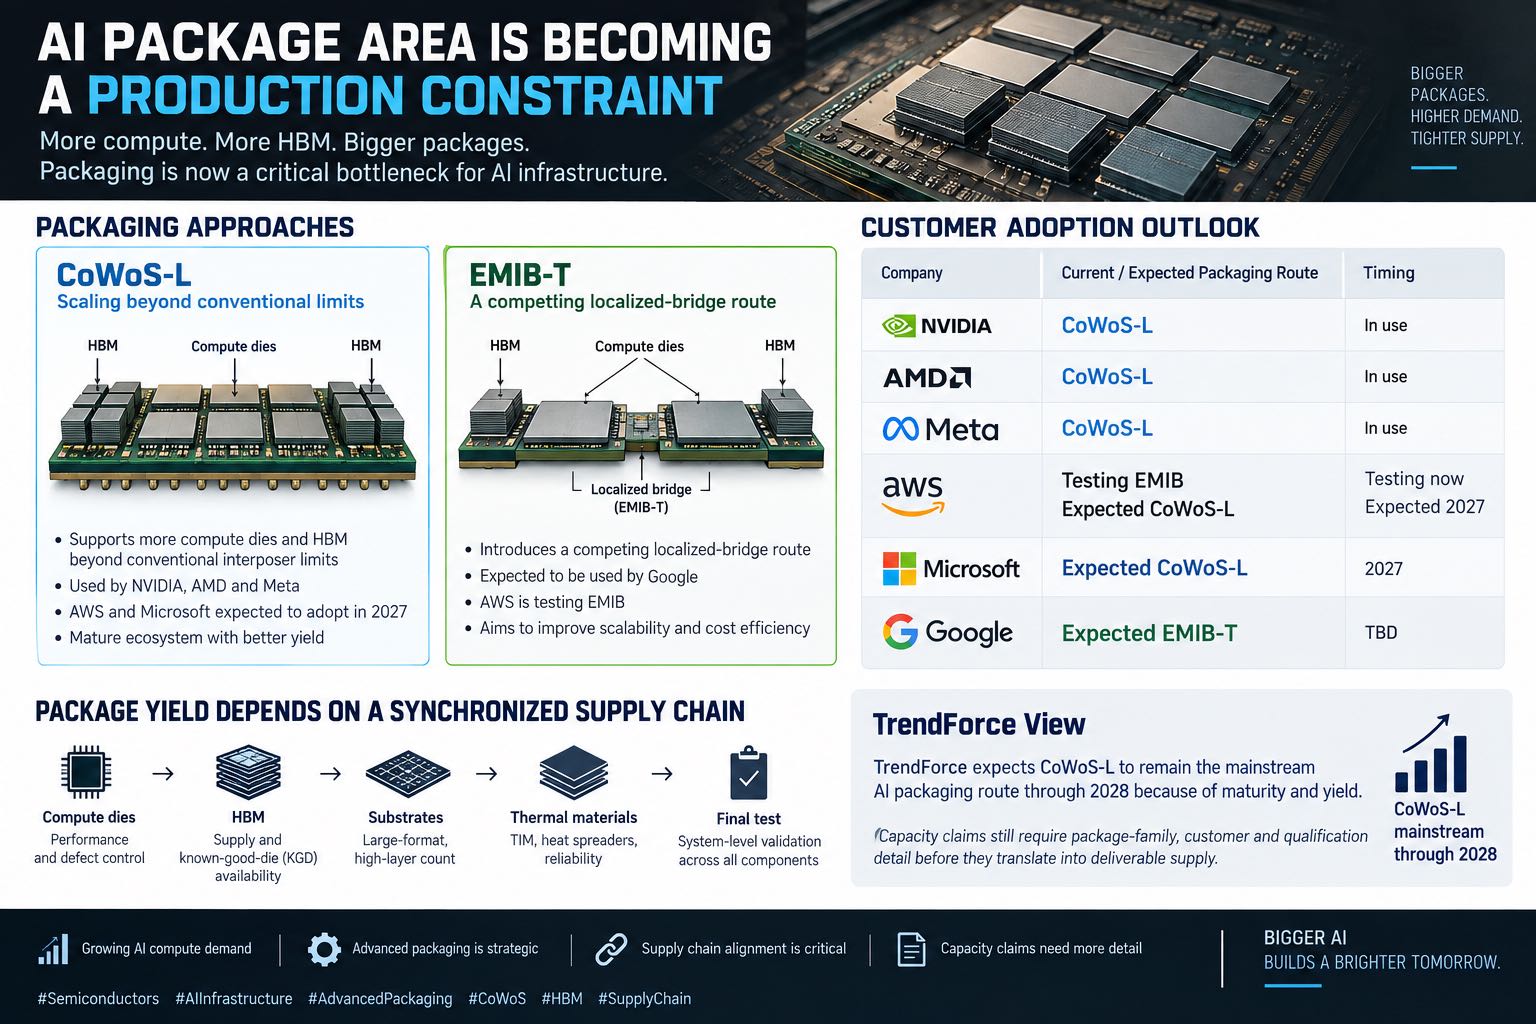
TrendForceは2026年9月18日、AIチップの大型化によりCoWoS-Sのシリコンインターポーザーが物理的限界に近づいていると指摘しました。CoWoS-Lは局所シリコンブリッジでより多くの計算ダイとHBMを統合します。EMIB-Tとの競争は、基板配線、歩留まり、熱設計、認定を含むシステム課題です。
パッケージ面積という設計制約
TrendForceは2026年9月18日、GPUメーカーとハイパースケーラーがAIチップの機能を拡大し、2.5Dパッケージの大型化を進めていると報告しました。CoWoS-Sはシリコンインターポーザーで計算ダイとHBMを高密度接続しますが、チップレット数とHBMスタック数の増加により、露光面積と製造可能寸法の限界に近づいています。
制約は面積だけではありません。ダイ追加に伴い、配線、電力供給、熱密度、基板反り、Known Good Dieの組合せ、最終試験が複雑になります。高価な複数部品を組み立てた後の不良は損失額を拡大します。先端パッケージは後工程の選択肢ではなく、量産可能なAIチップ仕様を決める前提条件です。
CoWoS-SとCoWoS-Lの境界
TrendForceによると、CoWoS-Sは2個のSoCまたはチップレットと8個のHBMモジュールを統合でき、Microsoft Maia 200などのASICで継続利用される見通しです。さらに多くの計算ダイとHBMが必要な設計はCoWoS-Lへ移行します。CoWoS-Lは高速シリコンブリッジをインターポーザー内に配置し、高密度接続部分へシリコンを集中させます。
NVIDIAとAMDのAIアクセラレーター、Meta MTIA 400はすでにCoWoS-Lを採用しています。AWSとMicrosoftも2027年の採用が予想されます。ただし、同じ名称でもダイ数、HBM世代、基板積層、熱設計、試験条件は異なります。採用実績は量産方向を示しますが、共通BOMや単純な相互代替を意味しません。
HBM増加による連動制約
HBMスタックの増加は帯域と容量を高める一方、電力、冷却、配線の負荷を増やします。インターポーザー配線密度、マイクロバンプ間隔、基板層数、電源完全性を同時に成立させる必要があります。一つの条件が不足すると、周波数低下、インターフェース削減、認定延期につながります。
調達単位は計算ダイやHBM単体ではなく、認定済みパッケージ構成です。組立枠、ダイ組合せ、パッケージ歩留まり、最終試験、OEMプラットフォーム認定が同期して初めて出荷可能になります。特定部品の在庫があっても、別工程の能力不足を補うことはできません。
EMIB-Tの競争軸
CoWoS-Lの大型化はコストを増やし、TSMCの先端パッケージ能力制約はIntel EMIBの機会になります。EMIBは大型の全面シリコンインターポーザーへの依存を減らし、局所シリコンブリッジを基板へ埋め込みます。材料面積とコストを抑えられる可能性がある一方、性能は基板配線密度に左右されます。
Intelは線幅・線間隔とマイクロバンプ仕様を改善し、TSVを組み込むEMIB-Tを開発しています。TrendForceはGoogleが2027年にEMIB-Tを採用し、AWSもEMIBを試験中としています。CoWoS-Lからの切替には、チップ設計、配線規則、基板、試験の再認定が必要です。
2027年の量産確認項目
TrendForceは、技術成熟度と歩留まりによりCoWoS-Lが2028年までAIチップの主流になると予想しています。NVIDIAの2026年高性能GPU出荷は前年比約30%増、AMDは2026年後半からMI400とMI450を展開します。Google TPU v7とAWS Trainium v3も先端パッケージ需要を増加させます。
確認対象は、CoWoS-Lの増設能力、基板メーカー認定、HBM構成、熱設計、信頼性試験、最終試験処理能力です。EMIB-Tでは顧客テープアウト、基板配線、量産歩留まりが重要です。採用計画は設計方向を示し、確定生産日と認定構成が実際の供給を示します。
製品別判断の必要性
先端パッケージの逼迫をすべての半導体パッケージへ外挿することはできません。CoWoS-Lの中心用途は大型AIアクセラレーターと一部クラウドASICです。アナログIC、MCU、パワー半導体、一般消費者向けICは異なる組立工程を使用します。
有効な指標は、認定済みCoWoS-L能力、基板準備、HBMスタック数、EMIB-Tテープアウト、最終試験増強、OEMプラットフォーム投入です。AIチップ供給は複数の高価な部品と工程の歩留まり同期で決まります。総能力より構成別の量産証拠が重要です。