发布日期: 2026年9月21日
CoWoS-L 越过光罩尺寸边界:AI 芯片大封装如何重排 HBM、基板与封测约束
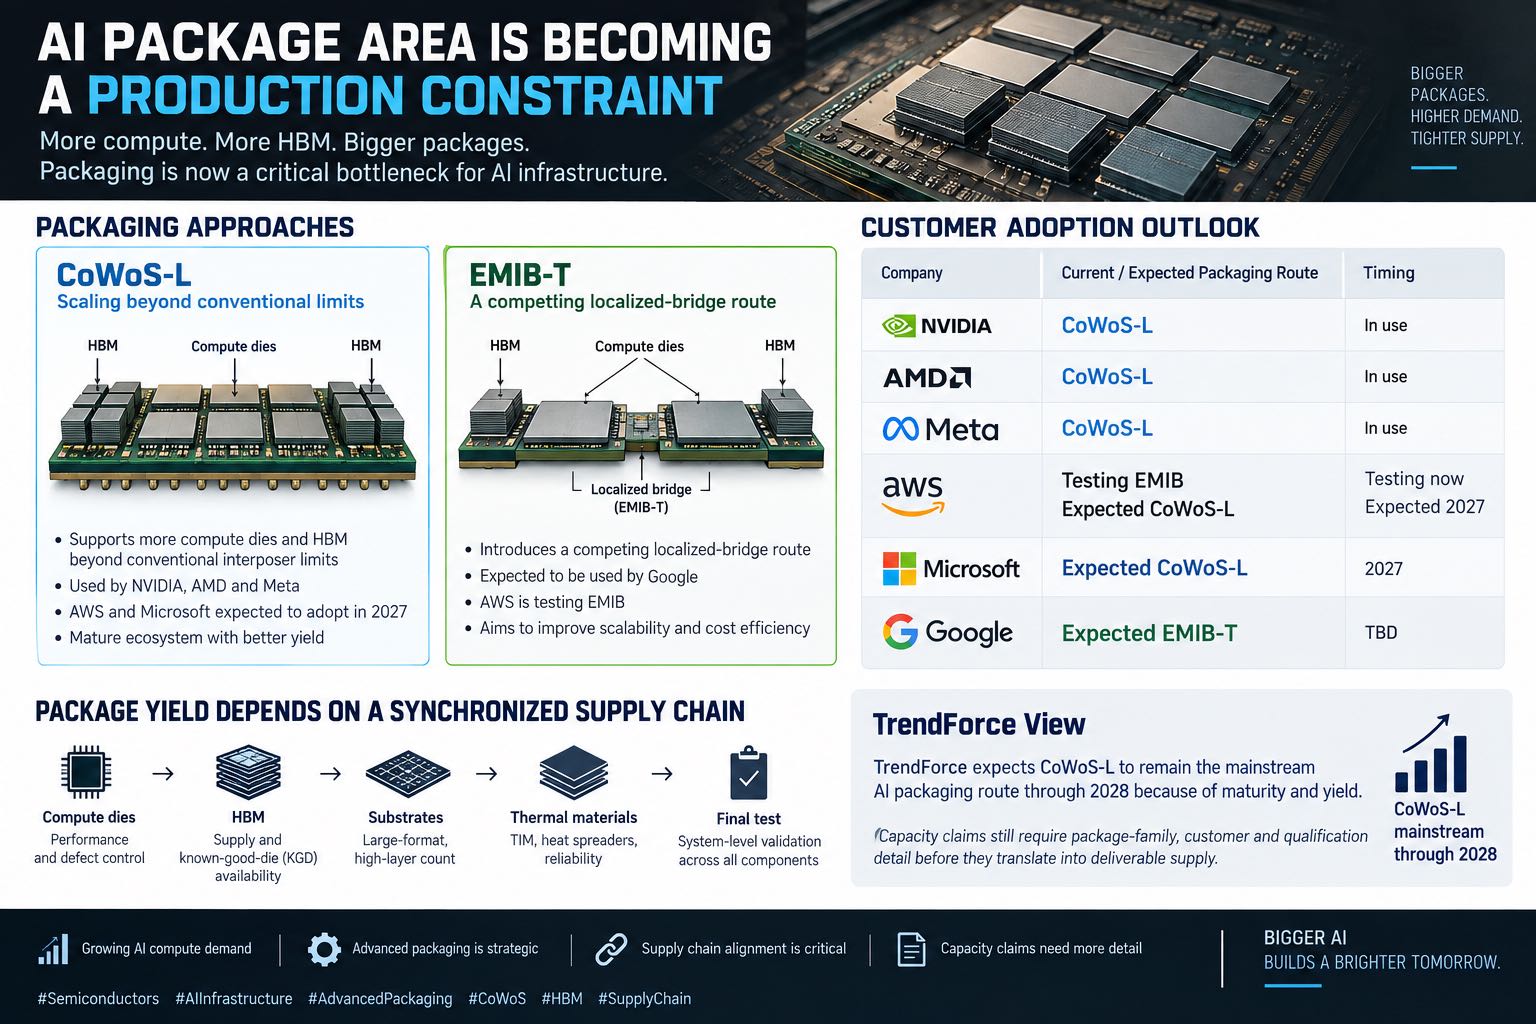
TrendForce 于 2026 年 9 月 18 日指出,AI 芯片增加计算芯粒与 HBM 堆栈后,CoWoS-S 的硅中介层逐渐接近物理尺寸边界。CoWoS-L 通过局部硅桥支持更大的集成面积,已被 NVIDIA、AMD 与 Meta 采用。EMIB-T 则以减少大型中介层依赖为竞争方向,先进封装的约束正在从单一产能转向架构、良率与基板协同。
AI 芯片封装进入面积约束阶段
TrendForce 在 2026 年 9 月 18 日发布的先进封装分析中指出,GPU 厂商与云服务商持续扩大 AI 芯片功能,2.5D 封装面积成为新的设计变量。传统 CoWoS-S 使用完整硅中介层连接计算芯粒与 HBM,能够提供高密度互连,但随着芯粒数量、HBM 堆栈与 I/O 规模上升,单片硅中介层逐渐接近光罩曝光和制造尺寸边界。
问题不只是封装面积变大。每增加一组计算芯粒或 HBM,路由、供电、散热、基板翘曲、已知良品芯片匹配与最终测试都会变复杂。单个封装的材料价值、加工周期和报废损失同步上升。先进封装因而从后段组装环节,转变为决定 AI 芯片可量产规格的前置条件。
CoWoS-S 与 CoWoS-L 的分界
TrendForce 给出的公开对照显示,CoWoS-S 可集成两颗 SoC 或芯粒与八组 HBM,并将继续用于 Microsoft Maia 200 等 ASIC。需要更多计算芯粒和 HBM 的设计则转向 CoWoS-L。后者在有机中介层中嵌入高速硅桥,只在高密度连接区域使用硅结构,从而扩大封装面积并提高布局灵活性。
NVIDIA 与 AMD 的 AI 加速器已采用 CoWoS-L,Meta MTIA 400 也使用该方案。AWS 与 Microsoft 预计在 2027 年导入 CoWoS-L。采用名单说明这条路线已超出实验阶段,但不同客户的芯粒数量、HBM 配置、基板规格与测试流程并不相同,不能把“采用 CoWoS-L”理解为同一套标准 BOM。
HBM 数量增加带来的连锁约束
HBM 堆栈数量增加时,封装必须同时满足更高带宽、更短信号路径和更大的供电需求。中介层路由密度、微凸块间距、封装基板层数与电源完整性成为共同约束。任何一项参数未达到目标,都可能迫使芯片减少接口、降低频率或延后验证。
采购端因此需要把计算芯片、HBM、先进封装和基板视为一个受认证约束的组合。单独取得 HBM 或计算芯粒,并不等于可组成量产模块。可交付性取决于封装产线窗口、良率学习、HBM 配对、最终测试与 OEM 平台验证是否同步完成。
EMIB-T 的竞争位置
CoWoS-L 仍需要更大中介层,封装成本也随面积增加。TrendForce 指出,TSMC 先进封装能力持续受约束,为 Intel EMIB 提供了替代机会。EMIB 通过局部嵌入式硅桥减少对大型完整中介层的依赖,潜在优势是降低材料面积与总体封装成本,但性能会受到封装基板路由密度限制。
Intel 正通过更细线宽线距、更小微凸块与 EMIB-T 改善该限制。EMIB-T 加入 TSV,以缩短信号路径并提高模块性能。Google 预计在 2027 年采用 EMIB-T,AWS 也在测试 EMIB。竞争焦点因此不是简单的代工厂替换,而是芯片架构能否适配不同的桥接、基板与测试体系。
2027 年的认证窗口
TrendForce 预计 CoWoS-L 凭技术成熟度与良率优势,到 2028 年仍将是 AI 芯片主流先进封装方案。该判断并不意味着产能压力自动消失。NVIDIA 2026 年高端 GPU 出货量预计同比增长约 30%,AMD 自 2026 年下半年推进 MI400 与 MI450,Google TPU v7、AWS Trainium v3 以及多家 CSP ASIC 同时扩大封装需求。
进入 2027 年后,CoWoS-L 与 EMIB-T 会在具体平台上形成并行认证。需要验证的指标包括中介层与桥接结构、HBM 代际和数量、基板供应商、热设计、老化测试、系统良率与返修边界。公开采用计划只是起点,量产料号、平台认证和可承诺交期才构成实际供给。
供应链判断边界
先进封装紧张不能直接外推为所有封装类型普遍涨价。CoWoS-L 主要服务大尺寸 AI 加速器与部分自研 ASIC,传统模拟、MCU、功率器件和多数消费芯片使用不同封装体系。价格和交期判断需要限定到特定客户平台、封装路线、HBM 配置与基板能力。
更可靠的观察指标包括 CoWoS-L 新增产线的量产爬坡、主要基板供应商的认证状态、HBM 堆栈配置、EMIB-T 客户流片与量产时间,以及最终测试能力。AI 芯片封装的核心变化,是物理尺寸、良率与系统协同开始共同决定可交付规格。