公開日: 2026年9月14日
長鑫存儲の複数拠点DRAM増産、月産60万~70万枚計画と歩留まり・認定の時間差
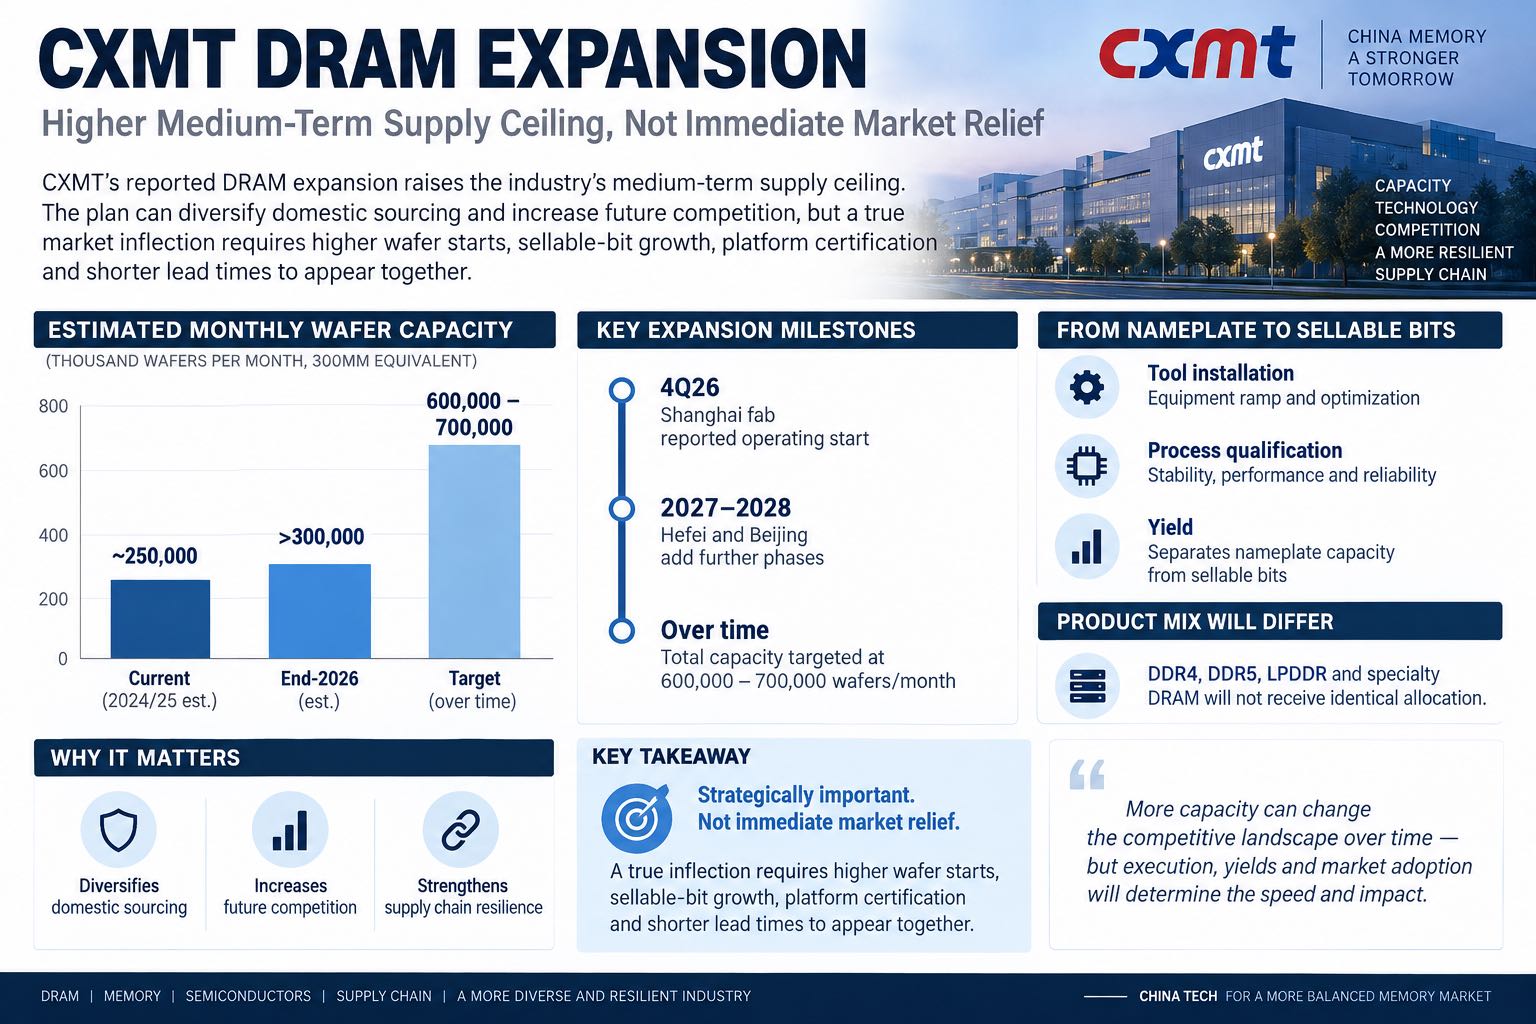
上海、合肥、北京の増産計画が報じられました。2026年末に月産30万枚超、長期では60万~70万枚を目指します。実効供給は装置、歩留まり、製品構成、顧客認定に依存します。
複数拠点の増産計画
2026年9月11日の報道によると、長鑫存儲は上海新工場の装置入札を進め、合肥と北京でも追加計画を準備しています。現在の月産能力は約25万枚と推定され、2026年末には30万枚を超える可能性があります。複数拠点の長期計画は月産60万~70万枚を示しますが、これは認定済み出荷能力ではなく計画上限です。
報道された日程は、上海が2026年第4四半期、合肥の追加段階が2027年上期、北京が2027年下期、合肥の後続拡張が2028年上期です。工場完成後も装置搬入、プロセス認定、歩留まり改善、顧客認定が必要です。名目ウェハー能力と販売可能なビット供給には時間差があります。
短期緩和と異なる供給上限
DRAM供給はクリーンルーム面積だけでは決まりません。露光、エッチング、成膜、洗浄、計測、テストの装置構成と安定歩留まりが必要です。高密度DDR5向け増産は、低密度DDR4や長期供給の産業用製品を直ちに補完しません。
2026年末の30万枚超と長期の60万~70万枚は分けて評価する必要があります。前者は短期の立ち上げ指標で、後者は複数工場の実行に依存します。装置納入、工程移行、歩留まりが遅れれば供給増加も後ずれします。
製品構成による価格差
DDR4、DDR5、LPDDR、特殊DRAMは工程、パッケージ、認定条件が異なります。総投片量が増えても、サーバー向け高付加価値品が優先されれば、一部の旧世代品や産業用密度は逼迫を続ける可能性があります。
9月11日の公開スポット情報ではDDR5が概ね横ばい、DDR4は品目別に方向が分かれ、取引量は限定的でした。将来の増産は供給集中度を下げますが、短期価格は契約配分、流通在庫、需要家の価格許容度、具体的な仕様に左右されます。
装置と顧客認定の門戸
新工場は一部装置の搬入だけでは量産できません。完全な工程構成、欠陥管理、セル特性、テスト合格率がそろう必要があります。ウェハー投入能力は安定歩留まりを伴って初めて商業的な意味を持ちます。
PCとサーバー向けメモリーにはプラットフォーム認定があり、車載と産業用途では信頼性と供給期間の確認が長期化します。試作品の密度、主要プラットフォーム認定、生産ノード、販売可能ビット、実納期が実効供給を示す指標です。
世界DRAM市場への中長期影響
複数拠点が計画通り進めば、中国国内のDRAM供給規模は拡大し、主要メーカーとの名目能力差が縮小します。競争軸は能力から工程移行、歩留まり、製品構成、顧客品質、資本効率へ広がります。最初の効果は国内顧客の調達先多様化で、その後に地域価格と既存メーカーの製品配分へ影響する可能性があります。
短期市場はAIサーバー優先配分と高性能メモリー需要に支えられています。供給転換の確認には、月次投片増加、販売可能ビット成長、主要認定、納期短縮が同時に必要です。今回の計画は2026年第4四半期から2028年を追跡する枠組みであり、現在の需給緩和を示す情報ではありません。