发布日期: 2026年9月14日
长鑫存储多地扩产:DRAM 月产能规划指向 60万至70万片,实际供给仍受设备、良率与认证约束
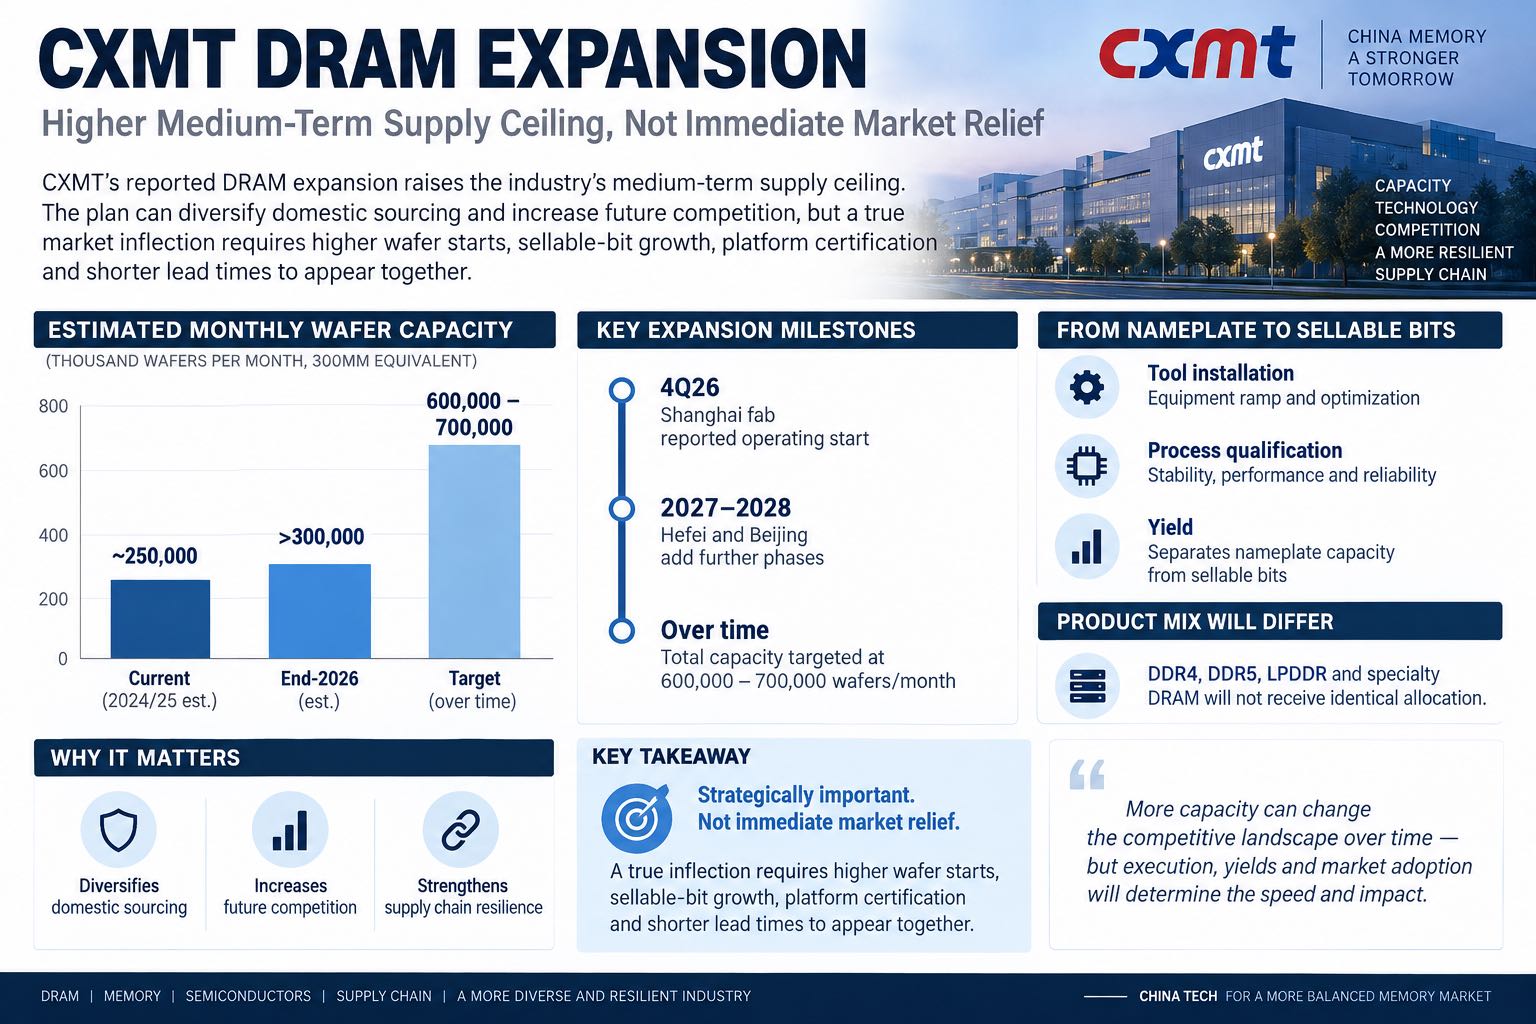
长鑫存储推进上海、合肥与北京多阶段扩产,现有月产能约25万片,2026年底可能超过30万片。长期目标指向60万至70万片,但有效供给仍取决于设备、良率、产品结构和客户认证。
多地扩产计划与时间轴
2026年9月11日的公开报道显示,长鑫存储正在为上海新厂推进设备招标,同时规划合肥与北京后续项目。现有月产能估计约25万片,2026年底可能超过30万片。更长期的多阶段规划指向60万至70万片月产能,但该数字属于规划上限,不等于已经投产的有效产能。
报道所列节奏包括上海项目拟于2026年第四季度投入运行、合肥新增项目拟于2027年上半年推进、北京项目拟于2027年下半年推进,以及合肥后续扩建拟于2028年上半年推进。每个节点均需经过厂务完成、设备搬入、工艺导入、良率爬坡和客户认证,名义产能与可销售晶圆之间存在时间差。
供给上限上调不等于近期宽松
DRAM供给不仅由洁净室面积决定,也由设备取得、工艺节点、产品组合和良率共同决定。HBM与服务器DDR5持续吸收领先厂商资源,传统DRAM仍可能在特定密度、封装和生命周期上出现结构性紧张。长鑫新增产能的近期作用首先体现在设备订单与试产,而非现货市场立刻增加可交付颗粒。
2026年底超过30万片的估计与60万至70万片的远期目标应分开理解。前者是短期爬坡观察值,后者依赖多个厂区按期投产。若设备交付、工艺转换或良率慢于计划,实际供给增量会后移;若客户认证顺利,国内PC、服务器和消费电子的供给选择将逐步增加。
产品结构决定价格影响
扩产对价格的影响取决于新增晶圆落在哪些产品。DDR4、DDR5、LPDDR与专用DRAM的制程、测试和客户认证路径不同。即使总投片增加,若资源优先进入高密度DDR5或战略客户项目,低密度DDR4和长生命周期工业规格仍可能保持分化。
9月11日的公开现货数据同时显示,DDR5报价大致平稳,DDR4不同品项涨跌互见,成交仍偏弱。这说明市场尚未形成统一方向。远期产能扩张可以降低供给集中度,但近期价格仍由库存、合约分配、终端承受力和具体规格共同决定。
设备与认证构成实际门槛
新厂进入量产需要曝光、刻蚀、薄膜、清洗、量测及测试设备形成完整产线。设备到厂后还需完成工艺匹配和缺陷控制。DRAM单元缩放对电容、漏电与一致性要求严格,产能数字只有在稳定良率下才具有可比意义。
客户端认证同样决定商业节奏。PC与服务器内存需要平台验证,汽车与工业应用还涉及更长的寿命和可靠性要求。渠道端可验证的信号包括样品覆盖范围、主流平台认证、量产密度、出货位元增长及实际交期变化,而不是单独依赖规划产能。
对全球DRAM格局的中长期含义
若多地项目按计划推进,长鑫将提高中国DRAM供给规模,并缩小与全球主要厂商在名义晶圆产能上的差距。竞争维度将从单纯产能扩展到制程迁移、产品组合、良率、客户结构和资本效率。新增供给可能首先改善本土客户的来源多样性,再逐步影响区域价格与全球厂商的产品配置。
短期市场仍受AI服务器优先配置与高端内存需求支撑。中长期拐点需同时看到月度投片上升、可销售位元增长、主流平台认证和交期回落。扩产计划提供了重要供给方向,但目前更适合作为2026年第四季度至2028年的连续验证框架,而非即时宽松结论。