公開日: 2026年8月14日
AI がメモリを吸い上げた後:モバイル DRAM 逼迫が「安いスマホ」を殺す——現品バイヤーが本当に見るべき3点
大手3社が DRAM 生産の約70%を AI サーバーへ振り向け、LPDDR5X は1四半期で約8割上昇、スマホメーカーは発注削減・スペック格下げ・エントリー層の切り捨てに動いています。これは消費者電機のサイクルではなく、HBM の配分争いの外部波及です。現品と消費者向け部品を扱うなら、配分・見積の規律・セカンダリの在庫窓口が、型番選定より重要になっています。
まず因果を整理しましょう。これは消費者電機の下降局面ではありません。
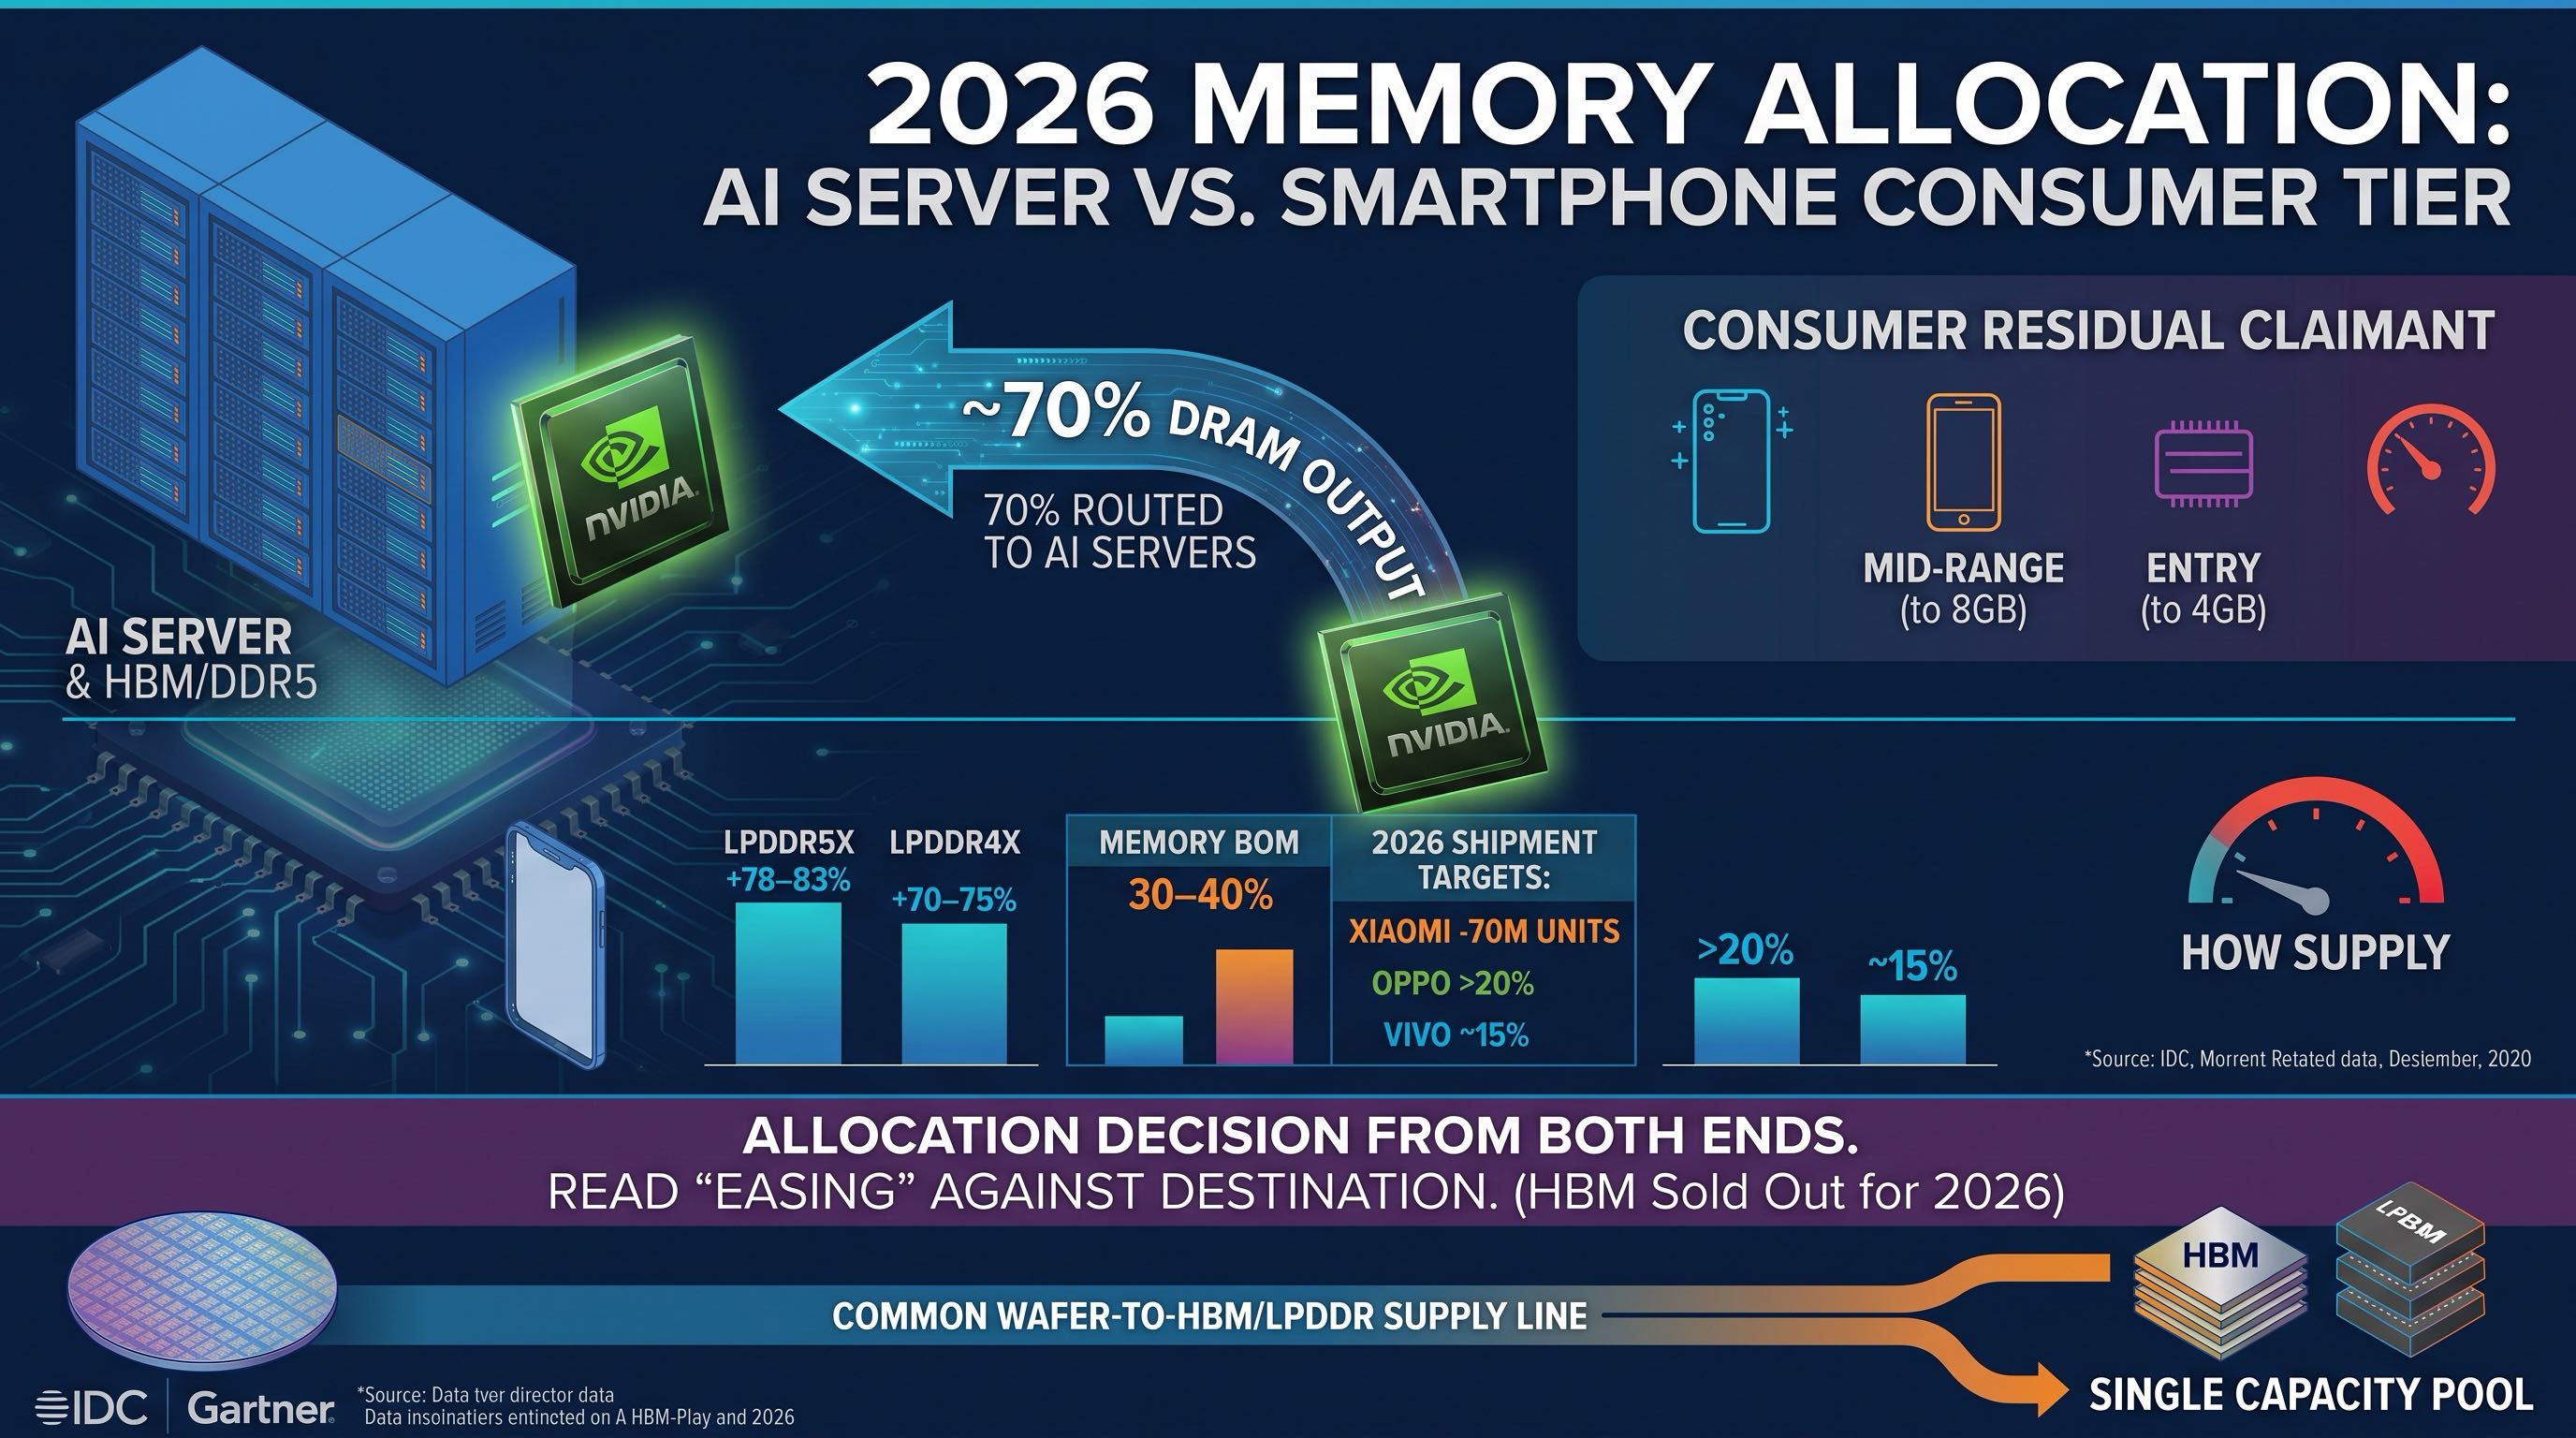
スマホのメモリ値上げ・不足・スペック削減、その根は端末ではなく AI サーバーにあります。HBM も LPDDR もサーバー DDR5 も、同じメーカーの同じ DRAM ラインから出ています。Samsung、SK Hynix、Micron は DRAM 生産の約70%を AI サーバーへ振り向けており、NVIDIA GPU 向け HBM スタックになる1枚のウェハは、ミドルレンジ端末の LPDDR5X には回らない1枚です。
その結果、消費者/モバイル層は構造的に最後尾へ回されます。
まず数字で基準を持つ
- LPDDR5X:Q2 前四半期比 約+78
83%、LPDDR4X 約+7075%。 - ミドルレンジ端末の 8GB LPDDR5X のメモリ原価は、半年で約$40 → 約$110 へ。
- メモリのスマホ BOM 比率は、従来の 10
15% から 3040% へ上昇。 - スマホ出荷は Q2 に約 -11%、2013 年以来最悪の第2四半期;IDC は 2026 通年で -12.9%、約11.2億台へ。
メーカーは既に動いている(言葉だけではない)
- Xiaomi は 2026 出荷目標を約7,000万台下方修正;OPPO は >20%、Vivo は ~15% 削減。
- スペック格下げが標準に:ハイエンドは 16GB→12GB、ミドルは 8GB、エントリーは 4GB へ収斂;Pixel 11 も RAM 減量で投入と報じられています。
- 最も打撃を受けるのは sub-$100 層——メモリが原価を食い過ぎ、この価格帯は実質的に消滅しつつあります。
現品バイヤーに関係する3点
1. 消費者向けメモリをスポット前提で見積もらない。 LPDDR、eMMC、消費者向け DDR は今や逼迫品であり、気軽に補充できる玉ではありません。大手3社の優先順位は AI サーバーが上で、消費者層は残った配分を受け取るだけです。消費者向け BOM を抱えるなら、メモリ行を切り出して単独でエクスポージャを評価し、他部品と同じスポット論理で回さないこと。
2. 見積に配分リスクと値上げ条項を織り込む。 問題は「高い」だけでなく「入手できるか、いつか」です。消費者向け受注では、見積の有効期間を短く、納期の不確実性とエスカレーション条項を明記。3か月先に納入する案件を旧価格・旧納期で約束しないこと。その差額と遅延は自社が被ります。
3. OEM のキャンセルがセカンダリに放出する短期在庫の窓口を注視する。 逆説的な機会があります。スマホメーカーが発注削減とスペック格下げに動くと、彼ら向けにロックされていた消費者向けメモリ/モジュールがセカンダリへ放出され、短期の在庫プールを形成します。この窓口は開くのも閉じるのも速い——現れたら取り、高値追いは避ける。ミスマッチが放出した玉であり、相場の転換ではありません。
読み違えてはいけないシグナル
Q3 のサーバー DRAM 契約の上げ幅は +13~18% に縮小(Q1 は +81%)。これを「メモリが緩む」と読む人が出ますが、違います。縮小は高い基準比+消費需要の鈍化の合算であり、実需では HBM とサーバー DDR5 は依然逼迫、一方向の上昇です。上げ幅の縮小は価格の反転ではありません。消費者層の逼迫こそ「能力がすべてサーバーへ行った」ことの裏返しの証拠です。
締めに一言:これはスマホが終わったのではなく、メモリが AI に吸い上げられ、消費者層が最後尾に回されたということ。端末出荷の数字より、誰が能力を奪い合っているかを読む方が効きます。