发布日期: 2026年8月14日
AI 把内存吸走之后:移动 DRAM 挤兑正在杀死"便宜手机"——散单买手该盯哪几件事
三大厂把约 70% 的 DRAM 产能倒向 AI 服务器,LPDDR5X 一个季度涨了近八成,手机厂开始砍单、降规、砍掉入门档。这不是消费电子自己的周期问题,是 HBM 抢产能的外溢。对做散单和消费类料的人来说,配额、报价口径、二级市场库存窗口,这三件事今年比选型还重要。
先把因果理顺,别把这轮当成消费电子自己的下行周期。
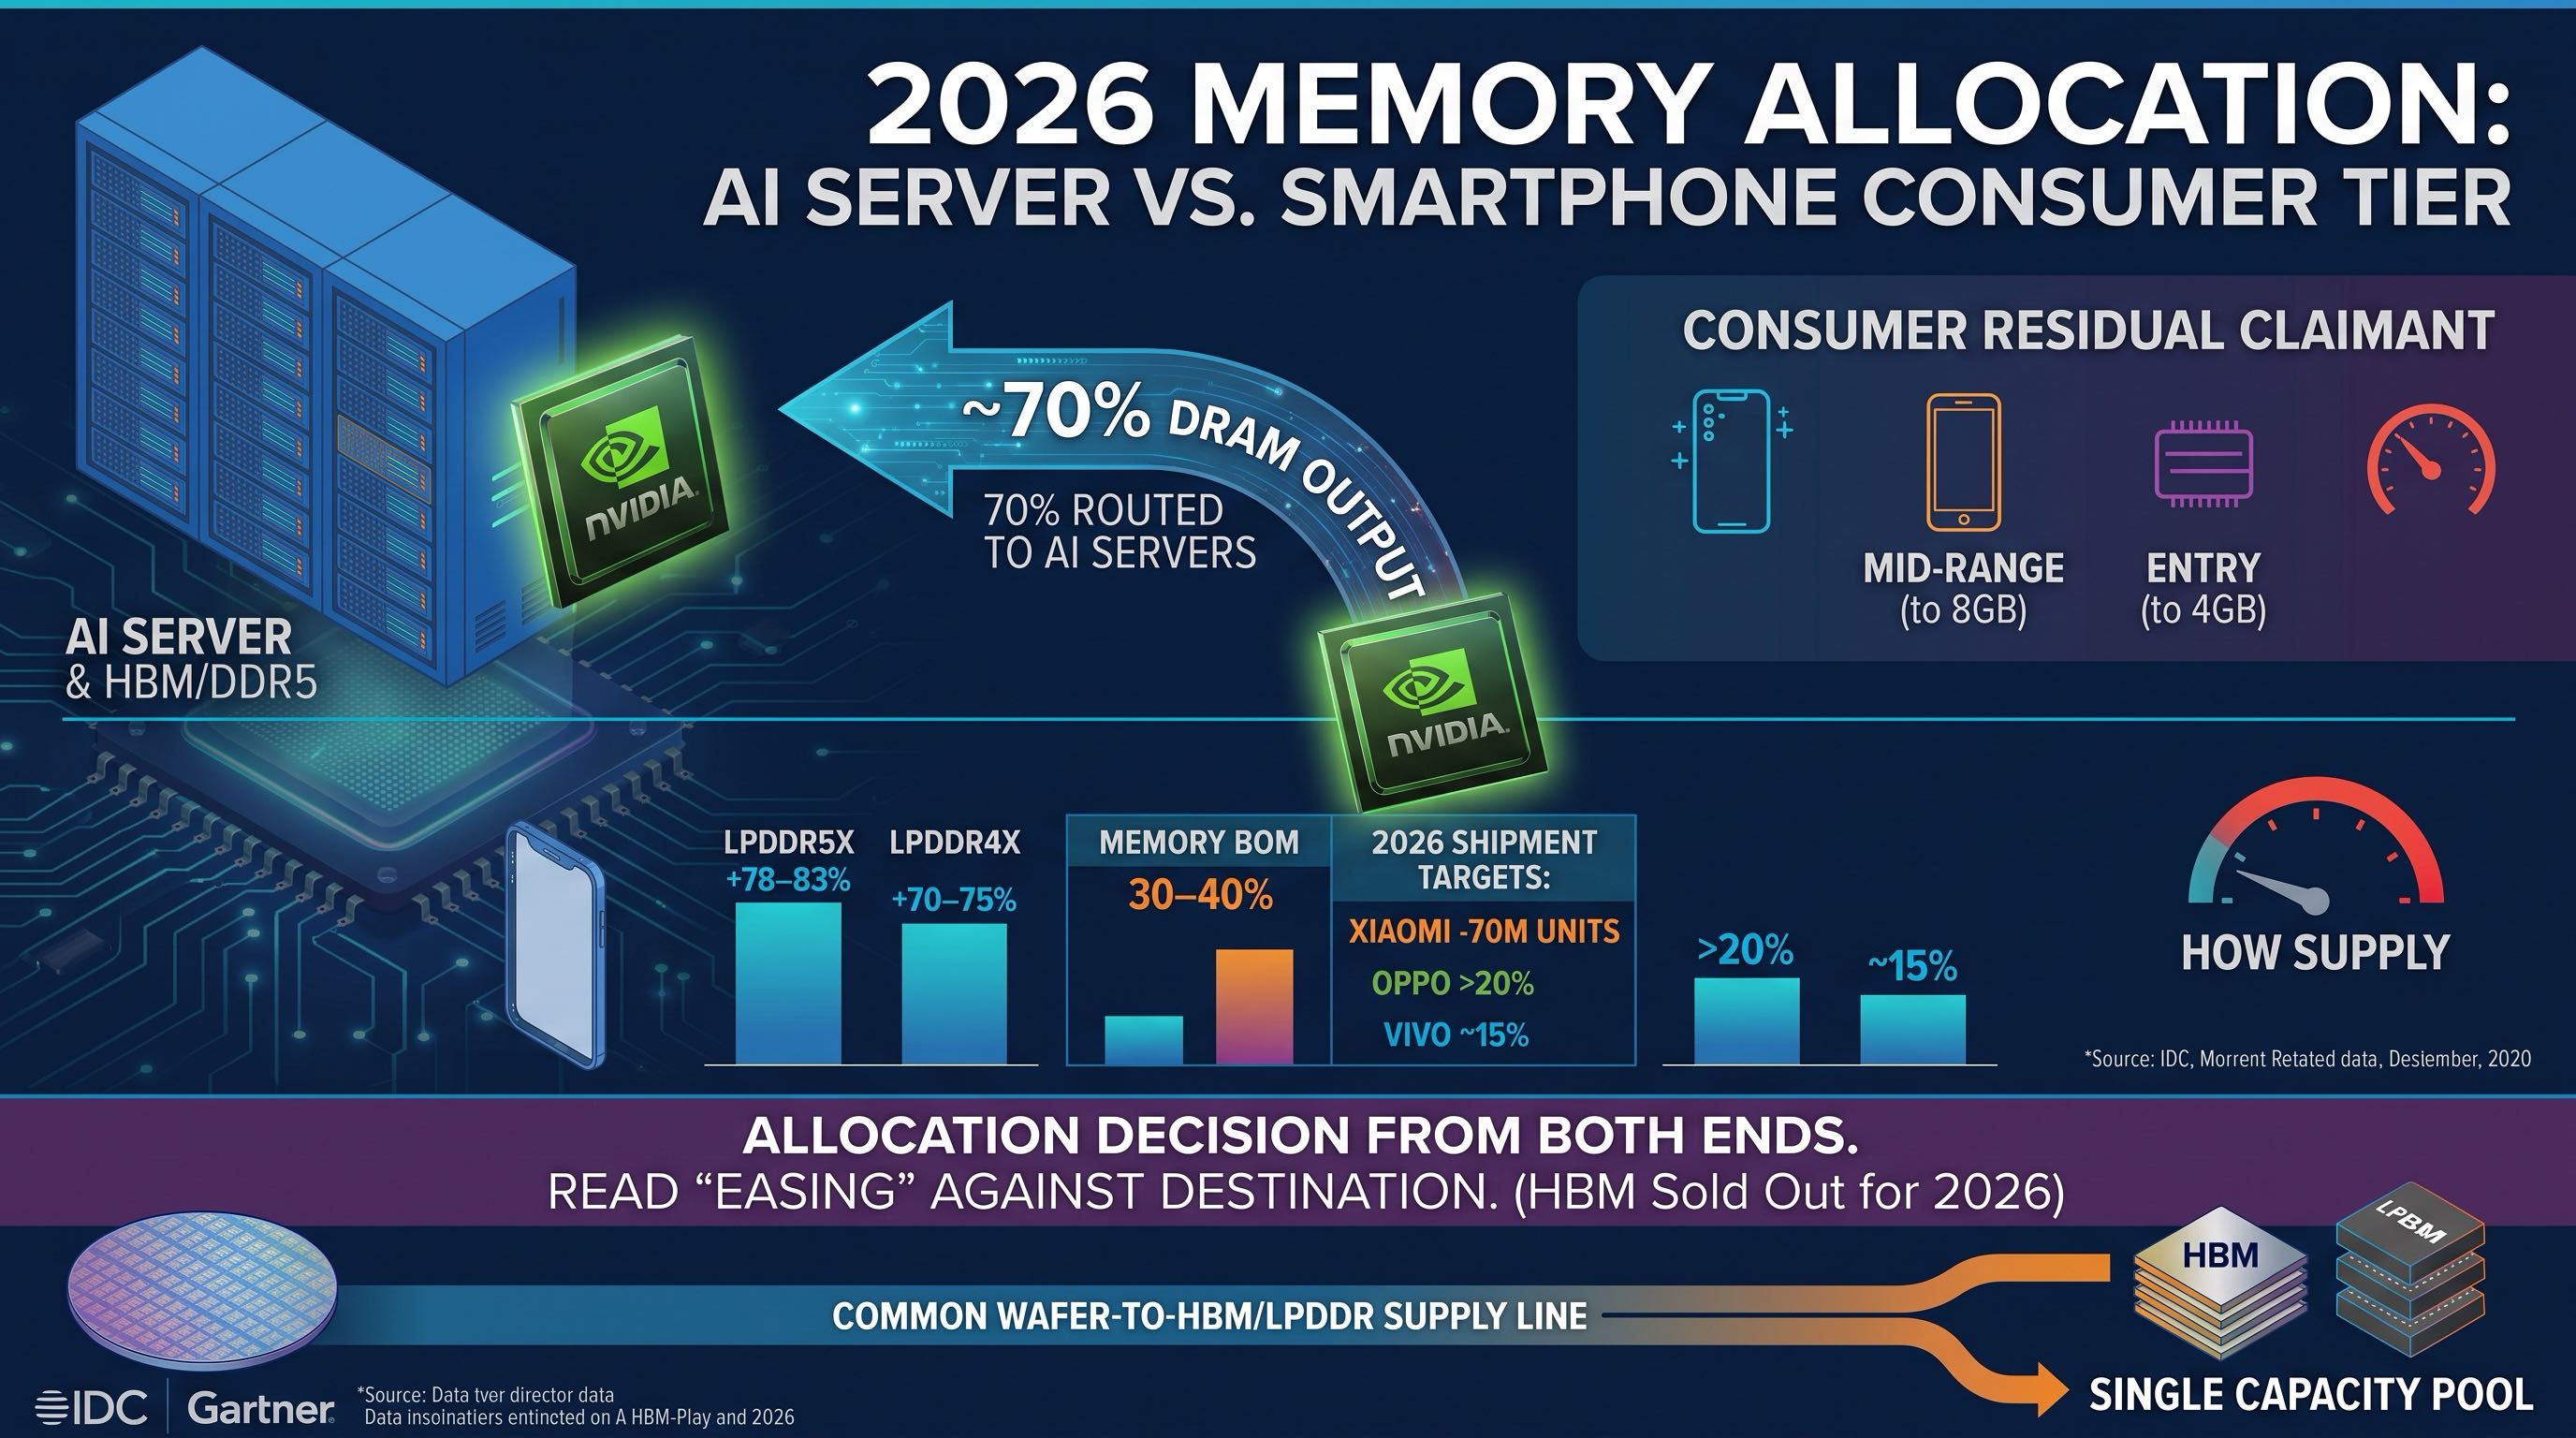
手机内存涨价、缺货、降规,根子不在手机,在 AI 服务器。HBM、LPDDR、服务器 DDR5 都是同一批厂、同一条 DRAM 产线出来的。三大厂(三星、SK 海力士、美光)把约 70% 的 DRAM 产能倒向 AI 服务器,每一片喂给 NVIDIA GPU 的 HBM,就是一片不给中端机 LPDDR5X 的晶圆。
结果就是消费/移动这一档被结构性挤到最后。
先看数字,心里有个锚
- LPDDR5X:Q2 环比涨约 78
83%;LPDDR4X 约 7075%。 - 一部中端机 8GB LPDDR5X 的内存成本,半年从约 $40 干到约 $110。
- 内存占手机整机 BOM,从过去的 10
15% 抬到现在的 3040%。 - 智能手机 Q2 出货约 -11%,是 2013 年以来最差的二季度;IDC 看 2026 全年 -12.9%,掉到约 11.2 亿台。
厂商已经在动手了,不是喊话
- 小米把 2026 出货目标砍了约 7000 万台;OPPO 砍 >20%,Vivo 砍 ~15%。
- 降规成了标准操作:旗舰从 16GB 退到 12GB,中端退到 8GB,入门往 4GB 收;连 Pixel 11 都传出减配 RAM。
- 最惨的是 sub-$100 那一档——内存吃掉整机成本太多,便宜手机这个价位段直接被压没了。
这跟散单买手有什么关系?三件事
一、消费级内存别再按现货口径报。 LPDDR、eMMC、消费级 DDR 现在是紧料,不是随手能补的货。三大厂产能优先级排在 AI 服务器后面,消费档的配额是被动接受的。你手上如果有消费类 BOM,先把内存这块单独拎出来核敞口,别跟其他料一样按现货逻辑走。
二、报价必须把配额风险和涨价写进去。 现在的问题不只是"贵",是"能不能拿到货、什么时候到"。接消费类订单,报价窗口要短、要把交期不确定性和后续涨价条款写清楚。别用旧价、旧交期口径去承诺一个三个月后才交的单——那个价差和延期风险,最后是你自己吃。
三、盯 OEM 取消单在二级市场释放的短期库存窗口。 这轮有个反直觉的机会:手机厂砍单、砍规格,会把原本锁给它们的消费级内存/模组挤出来,短期在二级市场形成库存池。这种窗口来得快、去得也快,能吃就吃,但别追高——这是错配释放出来的货,不是行情转向。
再补一个别读错的信号
Q3 服务器 DRAM 合约涨幅收窄到 +13~18%(Q1 是 +81%)。有人会拿这个说"内存要松了"。别信。这个收窄是高基期加消费端走弱两个因素叠出来的,物理端 HBM、服务器 DDR5 照样紧、照样单向上行。涨幅变小不等于价格回头。消费端被挤这件事,恰恰是"产能全去了服务器"的另一面证据。
一句话收尾:这一轮不是手机不行了,是内存被 AI 抽干、消费档垫底。看懂谁在抢产能,比看整机出货数字更重要。