公開日: 2026年7月31日
NAND は今四半期、DRAM より激しく再価格付けされた——現品バイヤーが見落とす「エンタープライズ SSD」という逼迫
注目は HBM とサーバ DRAM に集中しているが、サムスンの Q2 電話会議が自ら数字を開示した。今四半期の NAND 平均単価は前四半期比 約+60%、DRAM は 約+40%。より激しく上がったのは NAND の方だ。エンタープライズ SSD は静かに NAND 最大用途となり、クラウド LTA で 2027 まで固定。「エンタープライズ=固定/民生=軟調」の二分と、現品バイヤー向けの実務チェックリストをまとめる。
この2か月、視線は HBM とサーバ DRAM に集まってきた。それ自体は正しい。だが、だからこそ NAND は静かに読み落とされた。
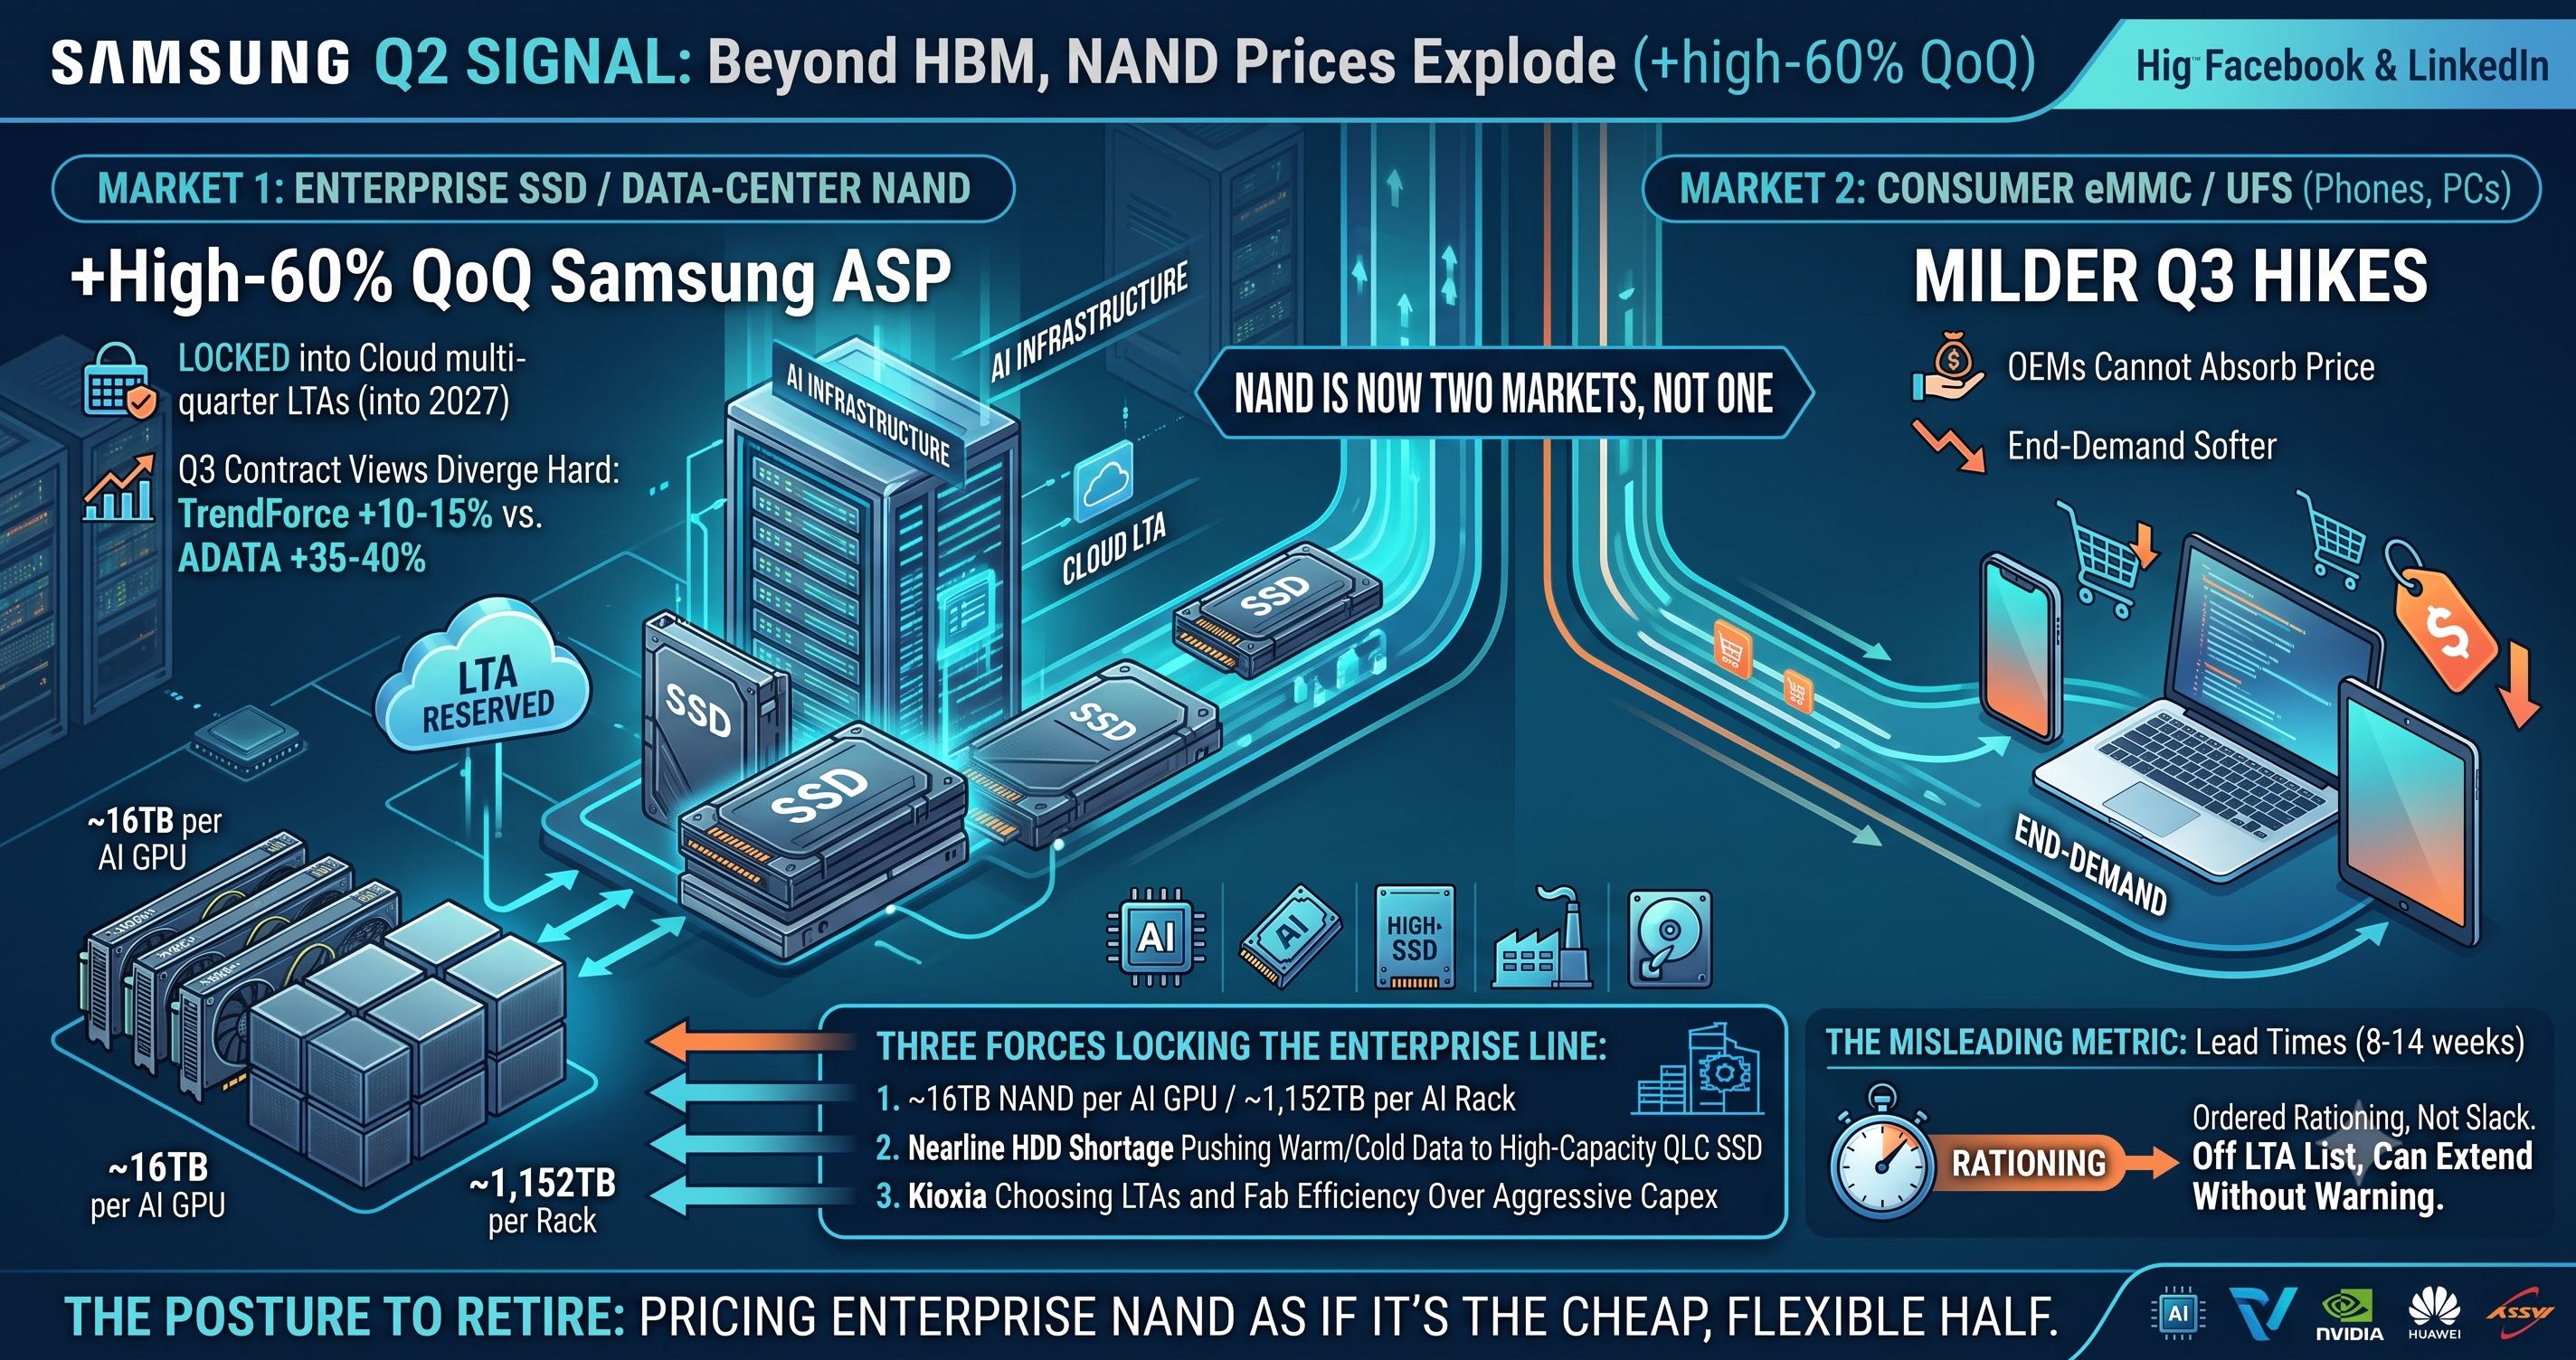
07-30 の Q2 電話会議で、サムスンは自らの ASP を開示した。DRAM 平均単価は前四半期比 約+40%(mid-40%)、NAND は 約+60%(high-60%)。 ぶっきらぼうなほど明確だ——NAND の方が激しく再価格付けされた。
問題は、見積もりの現場でいまだに NAND を惰性で「安い方」と扱っていることだ。その前提は今四半期で失効した。
1つの帳簿を2つに分ける
NAND はもう1本の線ではない。2本の線が離れていく。1枚の価格表で扱うのをやめること。
- エンタープライズ SSD/データセンター NAND——固定の線。 エンタープライズ SSD はクライアント SSD・スマホを抜き、NAND 最大用途になった。能力は AI/クラウドの複数四半期 LTA で 2027 まで固定。Q3 の契約観は大きく割れる。TrendForce は +10
15%、一方で威剛の会長は原厂通知 +3540% と指摘。エンタープライズ品は +35~40% の上振れリスクで見積もること。鈍化バンドで見ない。 - 民生 eMMC/UFS——軟調の線。 Q3 の eMMC/UFS 値上げは明確に穏やか。OEM が価格を吸収できず終端も軟調なため、この側の原厂の価格支配力は弱まる。ここはスポット短納期で交渉できる。
一言でいえば、同じ「NAND」でも今は別世界だ。買い手が「民生 NAND も緩んだ」とエンタープライズ SSD の見積もりに振りかざしてきたら、それはすり替え。押し返す。
なぜエンタープライズはここまで固定なのか
- 高端 AI GPU 1個で 約16TB の TLC/QLC NAND、標準 AI ラック1台で 推定 約1,152TB。 これは付け合わせではなく主菜だ。
- 近線 HDD も不足しており、従来ディスクに載っていた温/冷データを大容量 QLC SSD へ押し出す。エンタープライズ NAND 需要の追い波になる。
- 原厂は設備投資を抑えている。 铠侠(Kioxia)は明言する——積極的な能力拡張より、LTA・BiCS 移行・工場効率を優先。供給は開かない。DRAM/HBM 側の「利益が良すぎて値下げ動機ゼロ」と同じロジックだ。
「納期最短」=「緩い」ではない
エンタープライズ SSD の納期 8–14週は、確かに主要品目で最短だ。だが数字に騙されないこと——短いのは割当が秩序立っているからで、供給が緩いからではない。 LTA リストに載っていなければ、その 8–14週 は簡単に裏返る。短納期+硬い割当は、この盤で最も読み違えられる組み合わせだ。
現品バイヤーの実務チェックリスト
- エンタープライズ SSD/データセンター NAND:+35~40% の上振れリスクで見積、有効期限 24-48h。
- 民生 eMMC/UFS(軟調)とエンタープライズ SSD(固定)を2つの別帳簿に分ける。見積書でも行を分け、買い手に混ぜさせない。
- エンタープライズ品を「NAND は安い」前提で値付けしない——原厂自身の数字が反転した。
- QLC/大容量は AI 需要が最も集中する所。大容量エンタープライズ SSD を含む BOM は、低い長期価格ではなく数量の確保を促す。
- 近線ストレージを含む案件では、HDD 不足が QLC SSD に波及していると川下に伝える。需要は硬くなる一方だ。
締めの読み
今四半期に最も見落とされやすいシグナルは、次の「過去最高」の見出しではない。原厂が自らの言葉で、NAND の上昇幅を DRAM の前に置いたことだ。市場はいまだ HBM のテーブルに群がっている。NAND のテーブルは静かにメニューを替えた。新しいメニューで先に見積もった者が、驚かされずに済む。