发布日期: 2026年7月31日
NAND 这季比 DRAM 涨得更狠:三星自曝 +60% vs +40%,企业级 SSD 才是散单买手真正该盯的紧料
所有人盯着 HBM 和服务器 DRAM,但三星 Q2 电话会自己把数字摊开了:这一季 NAND 均价环比涨约 60%,DRAM 只涨约 40%——NAND 才是涨得更狠的那半。企业级 SSD 悄悄变成 NAND 最大应用,被云厂长约锁到 2027。这篇把 NAND 这盘拆成「企业级锁死」和「消费级偏软」两条线,给散单买手一份实操清单。
memoryai-demandsupply-riskprocurementsamsungeMMC
大家的注意力这两个月全砸在 HBM 和服务器 DRAM 上,这没错,但也正因为这样,NAND 这盘被系统性看轻了。
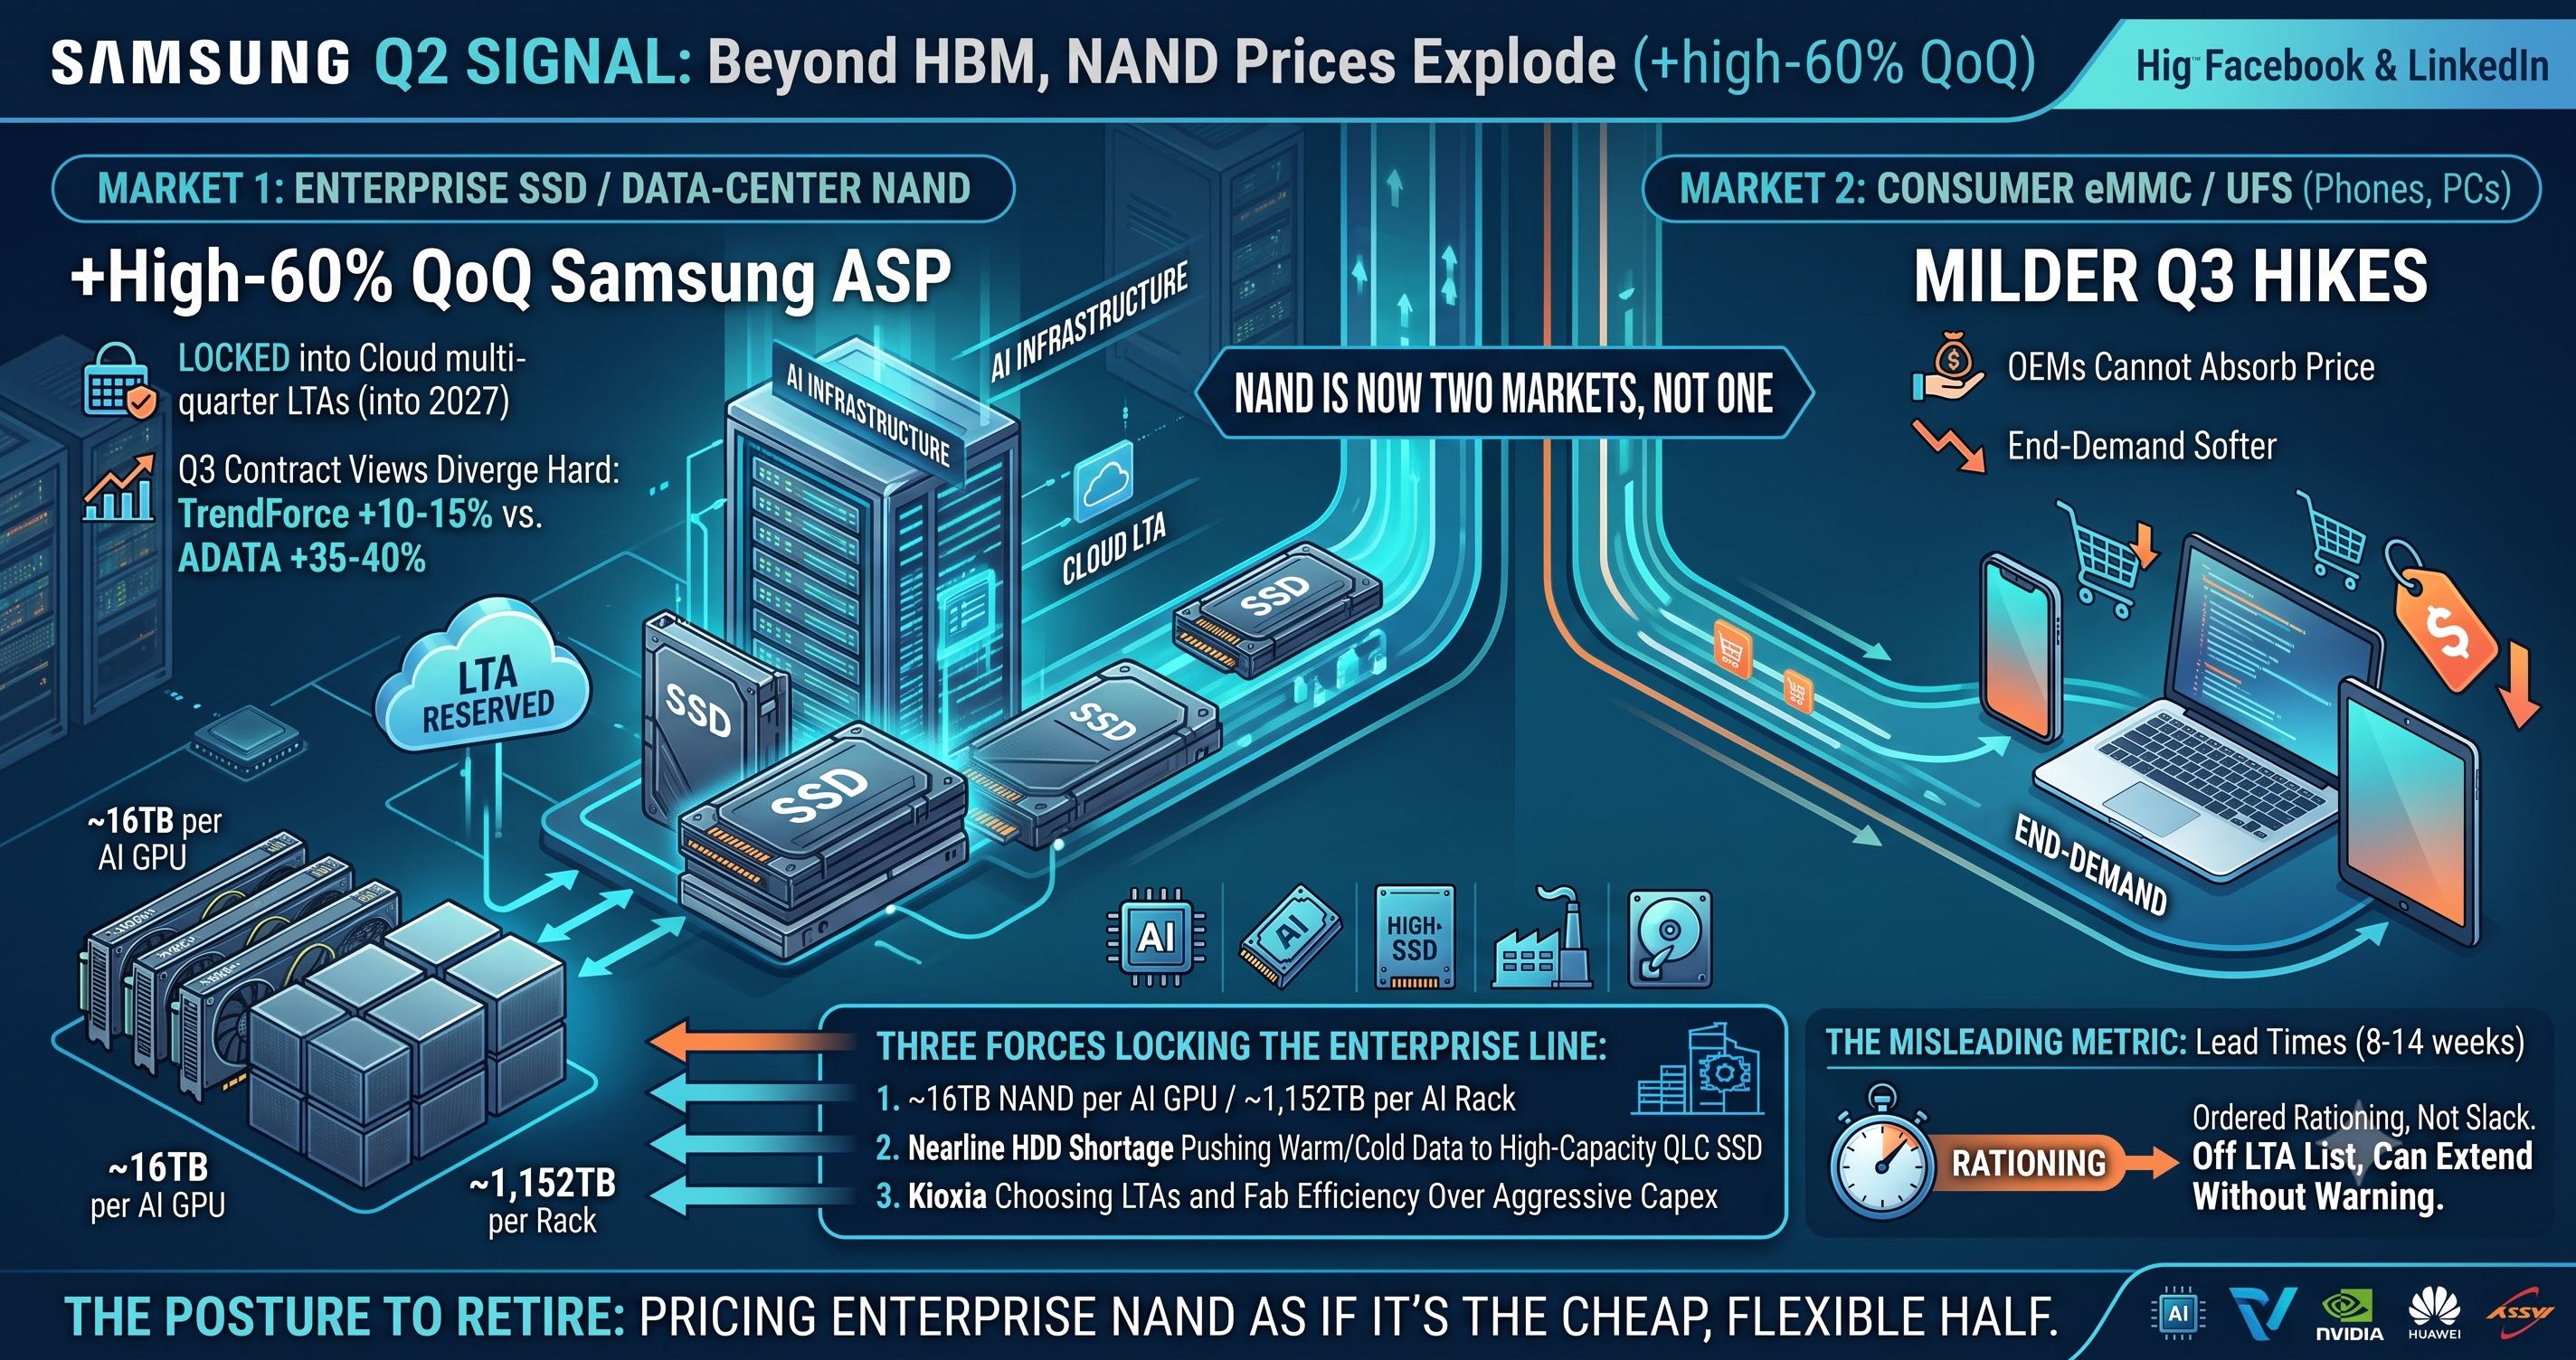
07-30 三星 Q2 电话会,把自己的 ASP 拆给你看:这一季 DRAM 均价环比涨约 40%(mid-40%),NAND 均价环比涨约 60%(high-60%)。数字很干脆——NAND 比 DRAM 涨得更狠。
问题是,报价台上很多人还按老习惯把 NAND 当「便宜的那半」在报。这个假设,这一季已经过期了。
先把一盘拆成两盘
NAND 现在不是一条线,是两条完全背离的线。别再用一个价盘去套。
- 企业级 SSD/数据中心 NAND——锁死那条。 企业级 SSD 已经变成 NAND 最大应用,超过客户端 SSD 和手机。产能被 AI/云厂用多季长约(LTA)锁到 2027。Q3 合约口径分歧很大:TrendForce 说 +10
15%,但威刚陈立白直接讲原厂已经通知 +3540%。你报企业级料,按 +35~40% 的上限风险报,别按放缓那档。 - 消费级 eMMC/UFS——偏软那条。 Q3 eMMC/UFS 涨幅明显温和,因为 OEM 顶不住价、终端偏软,原厂在这一端的定价力在走弱。这条可以按现价短单谈,别自己吓自己。
一句话:同样叫 NAND,企业级和消费级现在是两个世界。客户拿「消费级 NAND 都软了」来压你企业级 SSD 的价,这是偷换概念,顶回去。
为什么企业级这么死锁
- 一颗高端 AI GPU 就要约 16TB TLC/QLC NAND,一台标准 AI 机架估算约 1,152TB。 这不是边角需求,是主菜。
- 近线 HDD 也在缺,把本来走 HDD 的冷/温数据推向大容量 QLC SSD,等于给企业级 NAND 又加了一波需求。
- 原厂在克制扩产。 铠侠(Kioxia)明说优先长约、BiCS 制程迁移、老厂效率,而不是猛扩产能——供给端没打算给你放水。这跟 DRAM/HBM 那边「利润太好、零降价动机」是同一个逻辑。
「交期最短」不等于「松」
企业级 SSD 交期 8–14 周,确实是主料里最短的。但别被这个数字骗了——它短,是因为货被配额分配得很有秩序,不是因为供给宽松。 你没在长约(LTA)名单上,这个 8–14 周随时能翻脸。短交期 + 硬配额,是这一盘最容易被误读的组合。
散单买手的实操清单
- 企业级 SSD/数据中心 NAND:按 +35~40% 上限风险报,有效期压到 24-48h。
- 把消费级 eMMC/UFS(偏软)和企业级 SSD(锁死)彻底分成两个价盘,报价单上就分开写,别让客户混着压。
- 别再用「NAND 便宜」的旧假设给企业级料定价——三星自己的数字都反过来了。
- QLC/大容量是 AI 拉力最集中的地方,客户 BOM 里有大容量企业级 SSD 的,提示锁量、别锁长价里的低价。
- 带近线存储的项目,提醒下游 HDD 缺货正在往 QLC SSD 挤,需求只会更硬。
收个尾
这一季最容易被漏掉的信号,不是又一个「破纪录」标题,而是原厂自己把 NAND 的涨幅摆到了 DRAM 前面。市场还在 HBM 那桌热闹,NAND 这桌已经悄悄换了菜单。谁先按新菜单报价,谁就少被打脸。