公開日: 2026年8月7日
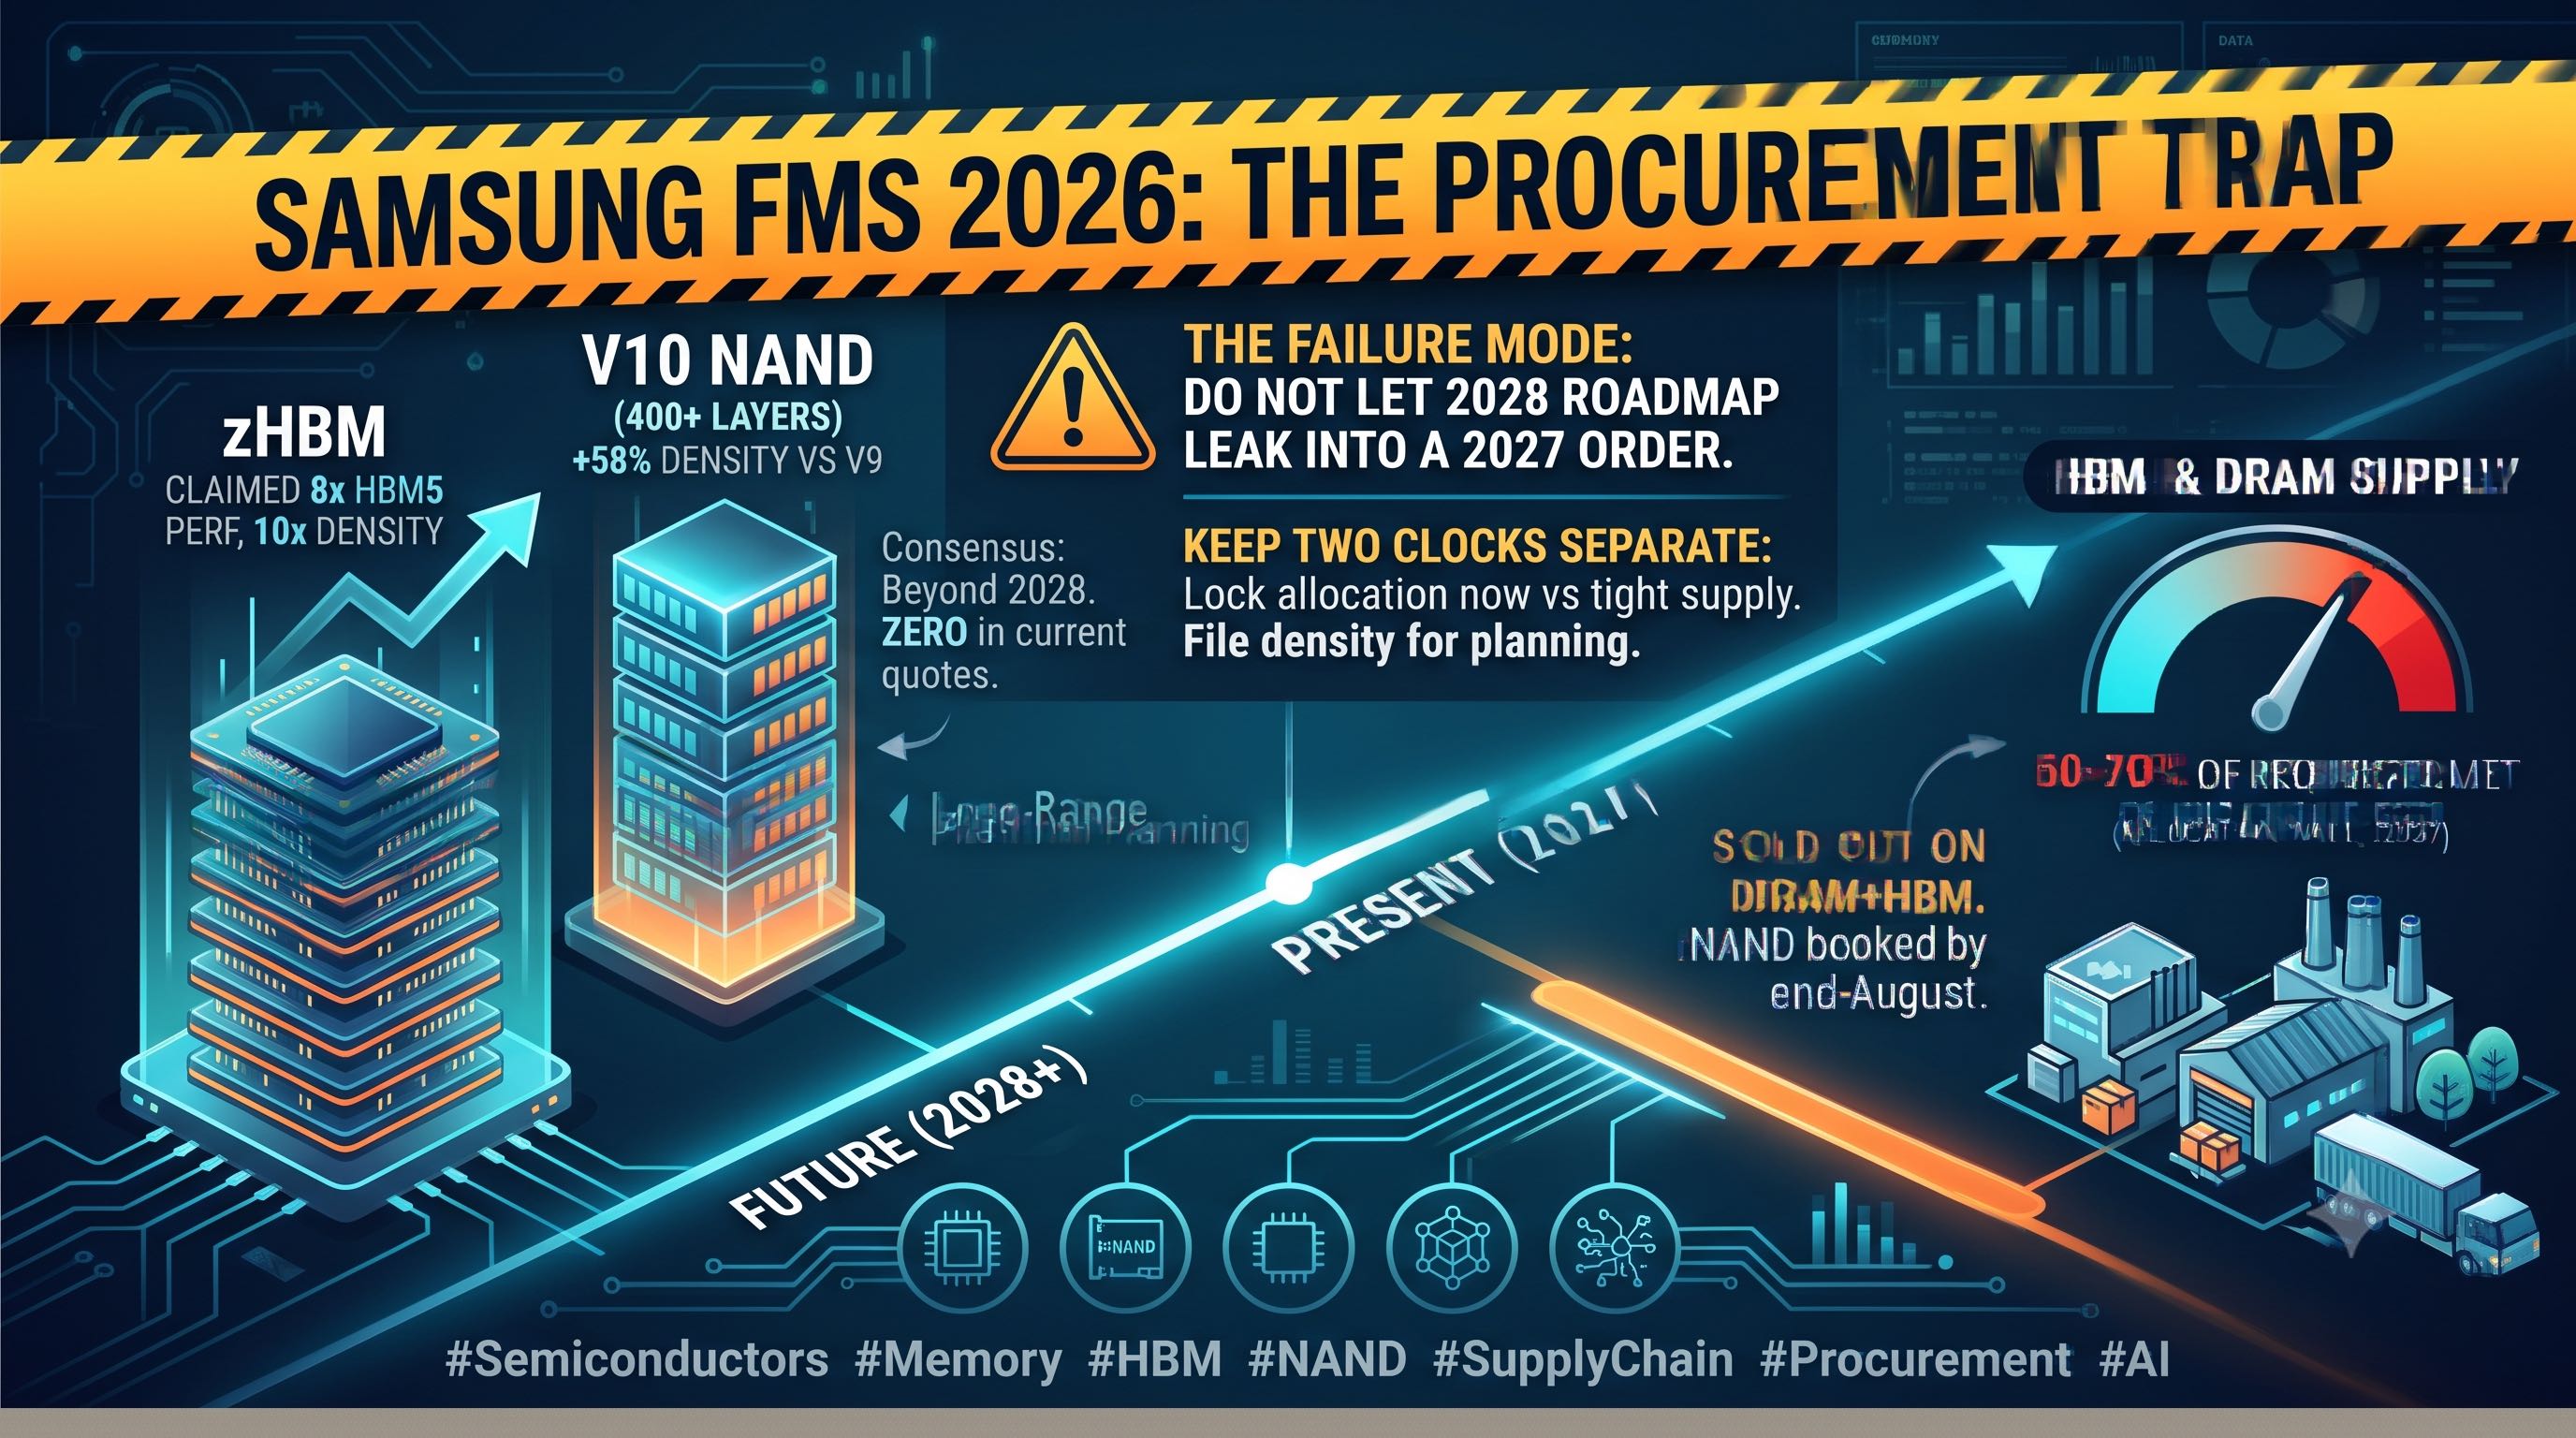
Samsung が FMS 2026 で zHBM と 400 層 V10 NAND を投下 — だが 2027 の割当は一切埋まらない
FMS 2026 で Samsung は zHBM コンセプト(HBM5 比 8 倍を標榜)と業界初の 400+ 層 V10 NAND(密度+58%)を発表。スペックは派手だが、現品バイヤーに必要な一言は「すべて 2028 年以降の話で、2027 年の割当の壁は埋まらない」。密度の数字にペースを乱されないロードマップの読み方を解説する。
先週の FMS 2026(サンタクララ、8/4)で Samsung は次世代メモリのロードマップを一気に提示し、見出し向けの素材には事欠かなかった。
- zHBM — 3D 積層でメモリを GPU の直上に載せる。HBM5 比 8 倍の性能、10 倍以上の密度、電力効率 3 倍、熱抵抗を半減と標榜。
- 業界初の 400+ 層 V10 BV-NAND — V9 比 密度+58%、ウェハ接合技術。
- さらに zNAND-O、HBM4E(5 月からサンプル出荷)。
数字は良い。だが現品デスクで「今月モノが取れるか」を見ているなら、まず高揚を脇に置くこと。
二つを分ける:これはロードマップであって在庫ではない
zHBM には今なお量産時期がない。大方の見方は、HBM5 が本格的に立ち上がった後 — 現実的には 2028 年以降にしか出てこない、というものだ。今年・来年に詰める見積もりに zHBM は一切含まれない。
V10 NAND の +58% 密度は実際の工程進歩だが、認定・治具・歩留まりの立ち上げを通す必要がある。密度+58% は来年の供給+58% を意味しない。動くのは 2028 年以降の単位コスト曲線の曲がり方であって、2027 年の手配表ではない。
なぜ今これを釘刺すのか
市場は「2027 年 DRAM+HBM 完売」の物語で走っているからだ。大手3社の 2027 年キャパは完売、バイヤーは申請量の 60〜70% のみ、NAND も 8 月末までに完売見込み。これは構造的な割当の壁である。
その局面に「性能 8 倍・密度+58%」のロードマップを落とすと、「緩和が来る」と誤読されやすい。そうではない。次世代の密度は 2027 年を救えない — その年のウェハはすでに配分済みで、新プロセスは間に合わない。ロードマップが眩しかったからと割当確保の手を緩めれば、2027 年のキューに入れない公算が高い。
現品バイヤーの読み方
- 2027 年に数量が出る品目は、本日の逼迫供給を前提に割当確保と長期契約を継続する。新プロセスでの補填や値下がりを待たない。
- 近端の逼迫品(DDR4/DDR5 スポット、エンタープライズ SSD/QLC)はショートオーダー・数量ロック・24〜48 時間の建値ウィンドウを維持。DDR4 スポットは今週も HBM3e に対し逆転継続、反転なし。
- ロードマップは 2028 年以降の製品計画の参考に回す。V10 NAND の密度ステップは将来の大容量 SSD のコスト判断に有用だが、それは再来年の帳簿だ。
**一言で釘を刺す:**スペック基調講演は資本市場とプロダクトマネージャー向け、割当キューは調達向けに書かれている。二つの時計は同じ目盛りにない。2028 年のロードマップを 2027 年の注文にあてがってはならない。