发布日期: 2026年8月7日
三星 FMS 2026 甩出 zHBM 和 400 层 V10 NAND:路线图再猛,也补不了你 2027 的料
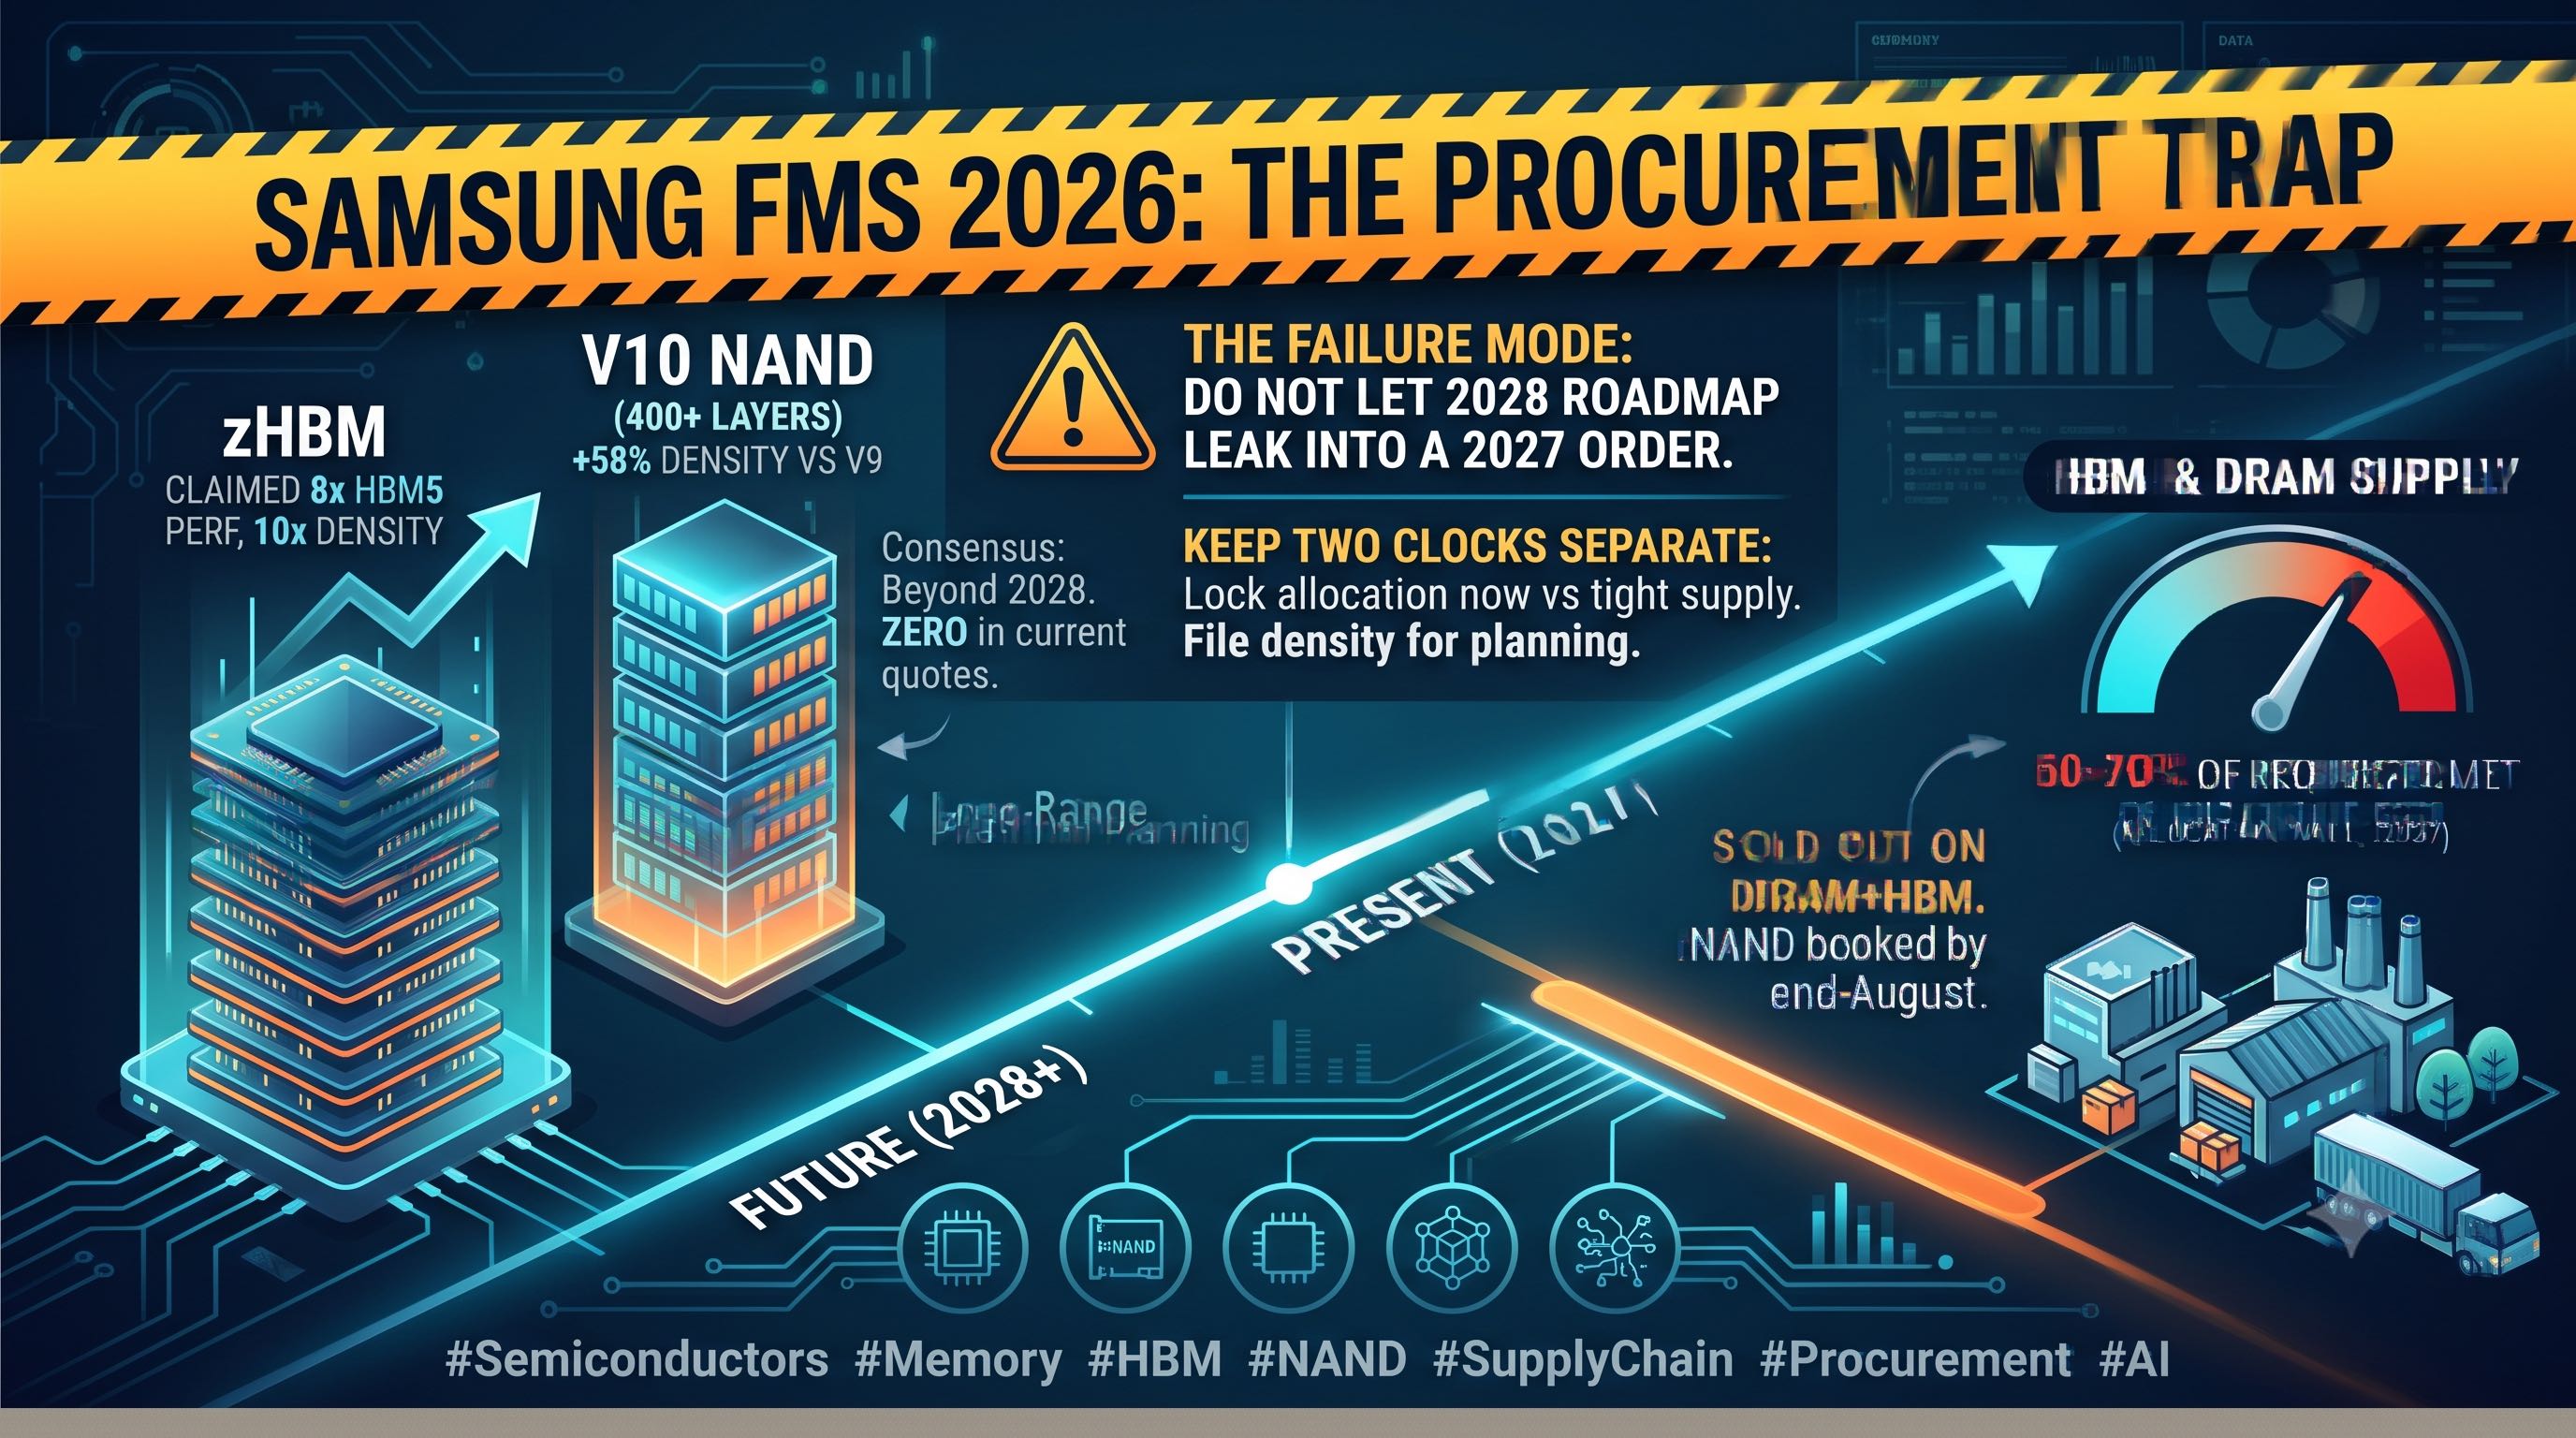
三星在 FMS 2026 一口气抛出 zHBM 概念(号称 8 倍 HBM5 性能)和行业首个 400+ 层 V10 NAND(密度 +58%)。规格很唬人,但对散单买手最关键的一句话是:这些都是 2028 年以后的东西,2027 那道配额墙一颗都不会被它补上。这篇拆给你听——路线图该怎么读,别被密度数字带节奏。
上周 FMS 2026(圣克拉拉,8/4)三星一口气把下一代存储的路线图摆上台面,标题党素材管够:
- zHBM——3D 堆叠、把存储直接叠到 GPU 上,号称 8 倍 HBM5 性能、10 倍以上密度、能效 3 倍、热阻减半。
- 行业首个 400+ 层 V10 BV-NAND——较 V9 密度 +58%,晶圆键合工艺。
- 还有 zNAND-O、HBM4E(5 月起已送样)一堆料。
数字很好看。但你要是做散单、盯的是这个月能不能拿到货,先把兴奋收一收。
先分清楚:这是路线图,不是货
zHBM 到现在连量产时间表都没有。业界普遍的判断是——它得排在 HBM5 真正上量之后,落地大概率在 2028 年往后。也就是说,你今年、明年谈的所有单子,跟 zHBM 一颗关系都没有。
V10 NAND 的 +58% 密度是实打实的工艺进步,但同样要走验证、上产线、爬良率的完整周期。密度涨 58% ≠ 明年供给多 58%。它影响的是 2028 年往后单位成本曲线往哪拐,不是你 2027 的备货表。
为什么现在必须把这话说死
因为市场刚被「2027 全年 DRAM+HBM 配额售罄」的叙事推着走——三家原厂 2027 产能订满,买手普遍只拿到申请量的 60~70%,NAND 预计 8 月底前也订光。这是一道结构性的配额墙。
在这个节点上放出「下一代密度 +58%、性能 8 倍」的路线图,最容易让人误读成「缓解在路上了」。不是。下一代密度救不了 2027——那一年的晶圆早就分配完了,新工艺量产又赶不上。你要是因为看到路线图就松了锁配额的手,2027 大概率排不进队。
散单买手的实操读法
- 2027 用量大的料,继续按今天的紧供打法锁配额、谈 LTA,别等新工艺帮你补货或压价。
- 近端紧料(DDR4/DDR5 现货、企业级 SSD/QLC)继续短单、锁量、压 24-48h 报价窗口。DDR4 现货这两天还在倒挂 HBM3e,没反转。
- 路线图信息留着做 2028+ 的产品规划参考——尤其是 V10 NAND 的密度台阶,对未来大容量 SSD 的成本判断有用,但那是明后年的账。
**一句话把它盯死:**规格发布会是给资本市场和产品经理看的,配额队列是给采购看的。两个时钟根本不在一个刻度上——别拿 2028 的表,去对 2027 的单。